
Une surproduction record de volaille a anéanti le bénéfice trimestriel d'un transformateur sans presque faire fluctuer les prix en rayon. L'argent manquant n'a pas disparu : il a été récupéré, étape par étape, par celui qui détenait le meilleur contrat.
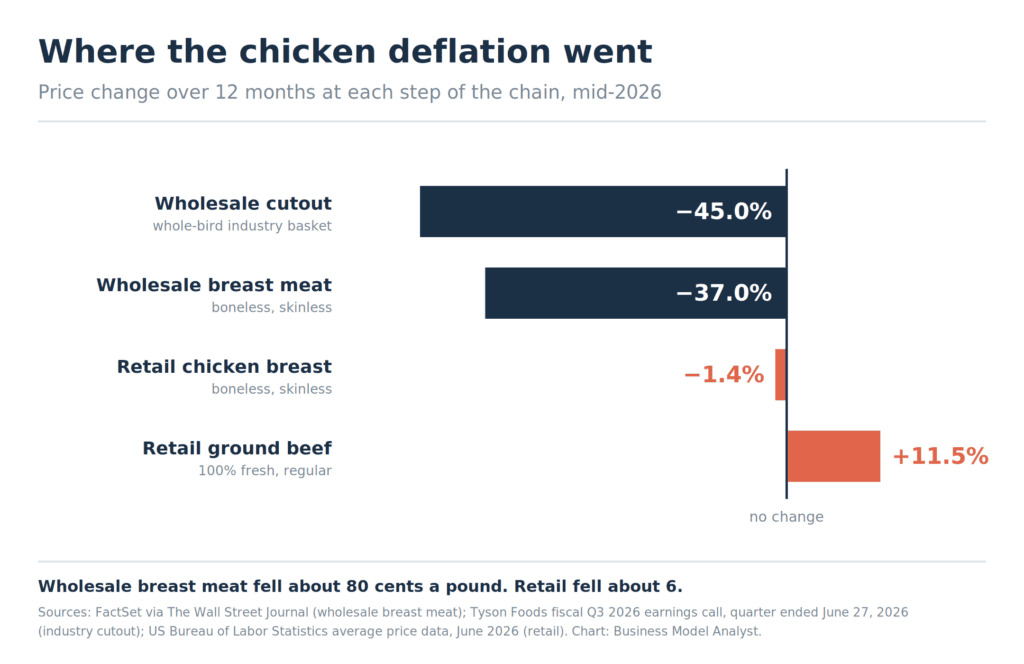
Le prix de gros des filets de poulet désossés et sans peau a baissé d'environ 80 cents la livre en douze mois. Le prix de détail a quant à lui diminué d'environ six cents. Cet écart est révélateur, et il s'agit d'une question de structure contractuelle, et non de qualité des poulets. Durant ces mêmes trois mois, le bénéfice net de Pilgrim's Pride a chuté de 96 %, tandis que le résultat d'exploitation de l'activité volaille de Tyson a progressé de près de 9 %. Mêmes volailles, mêmes élevages, même effondrement du marché des matières premières, résultats opposés. La différence réside dans la manière dont la production de chaque entreprise est tarifée.
Il existe un type particulier d'information économique qui ressemble à une bonne nouvelle, mais qui est en réalité une annonce de redistribution. « Les surplus de volaille font baisser votre facture d'épicerie » en est un exemple. Les surplus sont bien réels. La baisse de la facture d'épicerie, elle, ne l'est généralement pas.
Ce qui s'est passé
Les abattoirs de volailles ont produit plus de poulet au premier semestre 2026 que le marché n'en demandait. Les entreprises ont abattu plus de 4,9 milliards de volailles jusqu'en juin, soit une hausse de 3 % sur un an et de 6 % par rapport à il y a cinq ans, dans un secteur qui consomme plus de neuf milliards de volailles par an. Pilgrim's Pride a enregistré une augmentation de ses approvisionnements totaux de poulet d'environ 4,5 % au cours du trimestre clos le 28 juin.
Les prix ont suivi leur cours habituel. Le prix de gros des filets de poulet désossés et sans peau a chuté d'environ 37 % sur douze mois, selon FactSet. Tyson a indiqué à ses investisseurs que la valeur de découpe du secteur, soit la valeur moyenne de toutes les parties d'un poulet, avait baissé de 45 % au cours du trimestre de juin. Le prix moyen pondéré du poulet frais conventionnel d'origine américaine, selon le département américain de l'Agriculture (USDA), s'établissait à environ 1,37 $ la livre début juin.
Les dégâts financiers ont été inégalement répartis.
Pilgrim's Pride a annoncé un chiffre d'affaires net de 4,63 milliards de dollars au deuxième trimestre, contre 4,76 milliards l'année précédente. Le bénéfice net (selon les normes GAAP) s'est établi à 13,2 millions de dollars, contre 356 millions un an plus tôt. La marge d'EBITDA ajustée a été divisée par deux, passant de 14,4 % à 7,8 %. La marge opérationnelle consolidée (selon les normes GAAP) s'est élevée à 1,4 %. Ce résultat inclut des frais de règlement juridique de 136 millions de dollars, mais la tendance était clairement dictée par le marché : la direction a mis l'accent sur les prix de revient des matières premières.
Tyson, qui a publié des résultats quasi identiques pour le trimestre clos le 27 juin, a enregistré un bénéfice d'exploitation de 488 millions de dollars pour son segment poulet, contre 448 millions de dollars précédemment, soit une marge de 11,2 %. Il s'agit du septième trimestre consécutif de croissance pour le segment poulet. Le bénéfice d'exploitation ajusté de l'ensemble du groupe a progressé de 8 % pour atteindre 547 millions de dollars, la baisse étant imputable au bœuf et non à la volaille.
À présent, intéressons-nous à l'autre extrémité de la chaîne. Le Bureau des statistiques du travail des États-Unis a établi le prix moyen au détail du blanc de poulet désossé à 4,18 $ la livre en juin 2026, soit une baisse d'environ 1,4 % par rapport à l'année précédente. Le prix du bœuf haché, sur la même période de douze mois, est passé de 6,12 $ à 6,83 $, soit une hausse d'environ 11,5 %.
L'histoire de fond
La question intéressante n'est pas de savoir pourquoi le poulet est devenu bon marché. C'est plutôt pourquoi l'industrie continue de s'infliger cela, et la réponse habituelle est fausse.
L'analyste Pooran Sharma de Stephens a résumé l'opinion générale : l'industrie s'est tirée une balle dans le pied, et il lui aurait suffi d'être plus rigoureuse en matière de production. Cette affirmation, bien que séduisante, dénature le problème. Les producteurs ont fait preuve d'une discipline raisonnable concernant ce qu'ils contrôlent réellement.
Suivez le raisonnement. Les éleveurs de poulets de chair ont mis en marché 4,52 milliards de poussins au cours des cinq premiers mois de 2026, soit une hausse de 2 % par rapport à l'année précédente. Le nombre de têtes abattues au premier semestre a augmenté de 3 %. L'offre de poulets en livres a progressé d'environ 4,5 %. La variable de contrôle a varié de 2 %. La variable qui fixe le prix a quant à elle plus que doublé.
L'amplification se produit lors de la conversion. Environ 90 à 95 % des volailles d'un élevage commercial survivent aux six à huit semaines jusqu'au poids d'abattage. Augmenter ce taux de survie de deux points revient à ajouter environ 90 millions de volailles à une base de placement de 4,5 milliards, sans introduire un seul poussin supplémentaire. Le PDG de Pilgrim, Fabio Sandri, a précisément souligné ce point lors de la conférence téléphonique de juillet : la viabilité, a-t-il déclaré, est ce qui a permis de dépasser les prévisions du secteur en matière de production.
Trois facteurs ont convergé. La météo a été clémente. La grippe aviaire, qui a décimé à plusieurs reprises les élevages, a épargné les principales régions de production, un dénouement exceptionnellement favorable pour une filière agroalimentaire reposant sur quelques zones de production concentrées. Par ailleurs, Cobb-Vantress, la société de sélection animale appartenant à Tyson, a mis au point une lignée génétique à croissance plus rapide nécessitant moins d'aliments. Ces derniers étaient bon marché, grâce à une récolte de maïs américaine record de 15,6 milliards de boisseaux prévue pour la campagne 2025-2026 et à des prix du maïs inférieurs à leur moyenne de long terme.
Chacune de ces améliorations représente un gain de rendement. Dans la plupart des entreprises, un gain de rendement se traduit par une amélioration des marges. Dans un système de production biologique, avec un délai de décision de six mois et sans possibilité de ralentir la chaîne, un gain de rendement est un événement d'approvisionnement imprévu qui se manifeste par une baisse de prix non désirée. On ne peut pas déséclore un œuf, ni entreposer une volaille vivante au-delà de son poids d'abattage. Le secteur ne souffre pas d'un problème de surproduction. Son problème réside dans la difficulté à prévoir le niveau de production qu'il gère, à deux dérivés près.
Le plan
Les deux gros processeurs empruntent la même voie d'échappement, mais à des vitesses différentes.
Lors de la conférence téléphonique, le PDG de Tyson, Donnie King, a été clair : environ 75 % du résultat d'exploitation du secteur du poulet provient désormais d'un modèle à valeur ajoutée basé sur la demande, fondé sur l'engagement des clients et les produits de marque, et non plus sur le marché libre. La majeure partie du poulet transformé dans les usines Tyson est maintenant utilisée pour la fabrication de produits surgelés précuits de marque Tyson, vendus en supermarché. Auparavant, l'entreprise revendait une part bien plus importante de sa production à d'autres transformateurs et distributeurs à prix de gros. C'est grâce à ce changement de cap que la marge de 11,2 % du secteur du poulet a pu se maintenir malgré un effondrement de 45 % des prix.
Pilgrim's poursuit sur sa lancée. Les volumes de plats préparés ont progressé de près de 14 % au cours du trimestre. Sa marque Just Bare a vu ses ventes au détail bondir de plus de 30 % et détient désormais environ 15 % du marché du poulet cuit surgelé, contre environ 1 % il y a trois ans. Son ratio d'endettement net s'établit à 1,43, inférieur à son objectif de 2 à 3, et son plan d'investissement d'environ 900 millions de dollars a été maintenu.
Aucune des deux entreprises ne parle de stratégie de marque. Toutes deux parlent d'isolation.
L'angle du modèle d'affaires
Voici la conclusion qui importe, et elle s'applique bien au-delà de la volaille.
Le pouvoir de fixation des prix dans une chaîne de valeur des matières premières est une propriété de vos contrats, et non de vos actifs.
Tyson et Pilgrim's exploitent des systèmes verticalement intégrés comparables : reproducteurs, éleveurs sous contrat, usines d'aliments pour animaux, usines de transformation, chaîne du froid. Une intégration verticale classique, la stratégie censée protéger de la volatilité des intrants, selon toutes les études de cas. Or, elle n'a protégé aucune des deux entreprises. Ce qui a protégé Tyson, c'est que les trois quarts de ses bénéfices sur le poulet reposent sur des engagements négociés et des emplacements privilégiés en rayon, tandis qu'une part plus importante de la production de volaille de Pilgrim's est écoulée via des accords de distribution au comptant. Maîtriser l'ensemble de la chaîne ne détermine pas le prix. C'est le dernier contrat de la chaîne qui le fait.
Appliquez cette logique à un contexte plus large, et la même règle explique les six centimes.
Un épicier achète du poulet selon une formule et après des négociations hebdomadaires, puis le vend à un prix qu'il fixe unilatéralement, sans aucun pouvoir de négociation avec un client. Il s'agit de la position tarifaire la plus avantageuse de toute la chaîne, et mi-2026, elle a été utilisée exactement comme prévu. Good Food Holdings, propriétaire de Bristol Farms, a clairement indiqué qu'elle réalisait des marges plus élevées sur le poulet et utilisait une partie des économies réalisées pour baisser les prix du bœuf haché 80/20 et du faux-filet. Il faut y voir une de son modèle économique plutôt qu'une simple histoire de consommateur : l'acheteur de poulet finance la réduction accordée à l'acheteur de steak, et le distributeur choisit le bénéficiaire.
Les données promotionnelles du ministère de l'Agriculture des États-Unis (USDA) confirment davantage cette observation que les anecdotes. Dans le rapport sur les promotions en épicerie couvrant le début juin 2026, le taux de promotion du poulet s'élevait à 80,5 % des points de vente, contre 90,3 % un an plus tôt, l'indice d'activité promotionnelle ayant baissé d'environ 6 %, malgré un nombre accru de magasins ayant fourni des données. Durant la période de surabondance de poulet la plus importante de ces dernières années, les supermarchés ont moins promu le poulet que l'année précédente. La promotion à 1,99 $ sur les filets de poulet chez Fareway est bien réelle, mais elle ne reflète pas la tendance générale.
Le calcul, que personne dans les articles de presse n'a effectué : en appliquant la baisse de 37 % annoncée au prix de gros début juin, le prix implicite d'il y a un an est d'environ 2,18 $ la livre. Ainsi, une réduction d'environ 81 cents par livre a été appliquée à la chaîne de valeur. Environ 6 cents seulement se sont retrouvés en rayon. L'écart brut entre le prix moyen au détail et le prix de gros s'est creusé, passant d'environ 2,06 $ la livre à environ 2,81 $, soit une hausse d'environ 36 % en douze mois.
Les restaurants sont le troisième secteur concerné. Le PDG de Sysco a indiqué aux restaurateurs que le moyen le plus rapide de réduire leurs coûts alimentaires actuellement est de proposer un menu axé sur la volaille. Les prix des menus ne baissent pas de 37 %, et les chaînes entièrement basées sur le poulet, Chick-fil-A , sont les principales bénéficiaires d'un facteur qu'elles n'ont jamais eu à négocier à la baisse.
Le risque
Plusieurs éléments pourraient rendre cette interprétation trop sévère, et il convient de les exposer clairement.
Les deux séries de données ne concernent pas le même produit. La moyenne de détail du BLS inclut les filets de viande biologiques, sans antibiotiques et congelés, des catégories dont les prix n'ont jamais baissé. Le cours de l'USDA, quant à lui, se réfère à la viande fraîche conventionnelle. L'écart absolu n'est donc pas une marge et ne doit jamais être interprété comme tel. C'est la variation de cet écart qui est le chiffre fiable, et même celle-ci est sujette à des fluctuations.
La transmission asymétrique des prix est un phénomène bien connu en économie. Le fait que les prix de détail grimpent en flèche puis chutent brutalement est l'un des constats les mieux documentés dans le secteur de la distribution alimentaire. La nouveauté réside ici dans l'ampleur du phénomène et le choix de l'année 2026, et non dans son mécanisme.
Les décalages sont réels et légitimes. Le prix du poulet en grande distribution est souvent calculé selon des formules avec des remises à jour trimestrielles. Une partie de ces 81 centimes n'est pas encore arrivée et se reflétera dans les prix en rayon au second semestre. Quiconque prétend que cet argent est définitivement capté manipule les données.
La subvention croisée est un véritable soulagement, mais pas pour celui qui l'a financée. Un ménage achetant un faux-filet a bénéficié d'une véritable réduction financée par le rayon volaille. Il s'agit d'un choix distributif du commerçant quant aux personnes qu'il a décidé d'aider, et non d'une preuve d'irrégularité.
Et le cycle s'inverse. Si les mises en rayon ralentissent et que les prix de gros se redressent d'ici 2027, l'écart se réduit rapidement, et le distributeur qui l'a creusé à la baisse sera celui qui l'absorbera à la hausse. La position du détaillant est forte, mais pas inébranlable.
Le risque le plus important concerne Pilgrim's. Pour y faire face, sa stratégie consiste à développer une activité de marque, et la progression de Just Bare jusqu'à 15 % de parts de marché est véritablement impressionnante. Cependant, le marché du poulet préparé surgelé de marque est plus lent, plus gourmand en capitaux et plus concurrentiel que celui du poulet entier, et Tyson a pris une avance considérable. Pilgrim's tente d'acquérir un pouvoir de fixation des prix au beau milieu d'un trimestre qui vient de démontrer son absence totale de pouvoir.
Questions rapides
Le poulet est-il réellement devenu moins cher pour les consommateurs ? À peine. Le prix moyen du blanc de poulet désossé au détail était de 4,18 $ la livre en juin 2026, soit environ 1,4 % de moins qu’un an auparavant, contre une baisse de 37 % à 45 % au prix de gros selon la coupe et la provenance.
Pourquoi l'activité volaille de Tyson a-t-elle prospéré tandis que celle de Pilgrim s'est effondrée ? Tyson explique qu'environ 75 % de son résultat d'exploitation provient de volumes commandés, à valeur ajoutée et commercialisés sous une marque, plutôt que de ventes sur le marché libre. Pilgrim est davantage exposée aux fluctuations du prix des matières premières.
Qui a profité de la différence ? Principalement les transformateurs de marques et les distributeurs alimentaires. Ces derniers ont explicitement fait état de marges plus élevées sur le poulet, et au moins l’un d’eux a déclaré publiquement qu’il utilisait ces marges pour baisser les prix du bœuf.
S’agit-il d’un manque de rigueur de la part du secteur ? Pas principalement. Le nombre de poussins placés n’a augmenté que d’environ 2 %. De meilleurs taux de survie, des volailles plus lourdes et de nouvelles variétés génétiques ont permis d’obtenir un gain de poids d’environ 4,5 %.
Les prix vont-ils baisser à partir de maintenant ? C’est possible, mais avec un certain délai, si les prix de gros restent bas au cours du second semestre. Les supermarchés ajustent lentement leurs prix en rayon et, depuis le début de 2026, ils font moins de promotion sur le poulet que l’an dernier.
L'analyse du modèle d'entreprise
Lorsqu'une matière première s'effondre, le premier réflexe est de chercher la victime. C'est une erreur. Un effondrement du cours d'une matière première n'est pas une destruction de valeur, mais un transfert de valeur, et ce transfert obéit à une structure contractuelle d'une fiabilité quasi mécanique.
Le secteur de la volaille a rendu ces informations particulièrement transparentes car l'ensemble de la chaîne a communiqué ses résultats dans un délai de deux semaines. L'éleveur n'a rien perçu ni gagné, l'élevage sous contrat étant conçu précisément pour éliminer ce risque. Le transformateur exposé au marché a absorbé la quasi-totalité des pertes et dégagé une marge opérationnelle de 1,4 %. Le transformateur sous contrat, qui commercialisait ses produits sous sa propre marque, n'en a rien absorbé et a réalisé une plus-value. Le détaillant a capté ces pertes et les a investies dans une autre catégorie de produits. Le consommateur, seul acteur de cette chaîne à ne pas avoir de contrat, a quant à lui perçu six centimes.
Si vous dirigez une entreprise qui achète ou vend des biens échangeables, la leçon opérationnelle est certes ciblée, mais utile. L'intégration verticale est une stratégie de réduction des coûts, souvent présentée comme une stratégie de prix. Or, ce n'en est pas une. Le maillon qui survit à un effondrement des prix est celui dont la production est tarifée par accord plutôt que par enchères, et le moyen le plus économique d'acquérir cette position est généralement une marque ou un client fidèle, et non une nouvelle usine. Tyson l'a acquise il y a des années et en récolte aujourd'hui les fruits. Pilgrim's l'acquiert en pleine crise, au moment où elle coûte le plus cher.
Et quand un article vous annonce qu'une offre excédentaire fait baisser votre facture d'épicerie, vérifiez les deux extrémités de la chaîne avant d'y croire. Il y a toujours quelqu'un qui encaisse la différence. Et c'est rarement celui qui tient le chariot.