
Les vendeurs négocient les compléments de prix à rebours. Ils utilisent leur pouvoir de négociation pour déterminer le montant du paiement et la durée de la période, puis signent la clause d'évaluation rédigée par l'avocat de l'acheteur. Le montant est ce qui évoque l'aspect financier. La clause d'évaluation, quant à elle, détermine si un versement aura lieu.
Un complément de prix confère à l'acheteur trois éléments simultanément : l'entreprise, la comptabilité qui en atteste et le droit de fixer le chiffre d'affaires généré par cette comptabilité. Le vendeur conserve un droit de créance sur ce chiffre. La suite de cet article traite du devenir de ce droit lorsque le vendeur est propriétaire du bien faisant l'objet de la créance.
Complément de prix : fraction du prix d’achat versée par l’acquéreur après la clôture de la transaction, et uniquement si l’entreprise acquise atteint les objectifs de performance définis dans le contrat d’acquisition. L’acquéreur le comptabilise à la signature comme contrepartie conditionnelle. Le vendeur le comptabilise comme une créance non garantie, subordonnée et non provisionnée, dépendant des décisions opérationnelles et des choix comptables d’un tiers.
L'instrument que vous vendez
Demandez-leur ce qu'est un complément de prix et la plupart des conseillers vous diront qu'il permet de combler un écart de valorisation. Cela décrit la négociation, pas l'instrument lui-même.
Analysez plutôt les flux de trésorerie. Le vendeur transfère l'actif à la clôture de la transaction et reçoit un paiement fixe ainsi qu'un droit conditionnel. Ce droit conditionnel est lié à un montant que le vendeur ne génère plus, ne contrôle plus et, dans la plupart des cas, ne perçoit plus. Le vendeur a ainsi émis une option à court terme et a laissé à la contrepartie le soin d'exercer son pouvoir de négociation.
Ce cadre de négociation modifie l'objet des négociations. Si un complément de prix était un plan de paiement, les éléments importants seraient le montant et l'échéancier. Puisqu'il s'agit d'une créance sur une variable contrôlée, les éléments importants sont la définition de cette variable, les contraintes imposées à la personne qui la contrôle et la procédure de négociation du résultat. Dans les sections suivantes, ces trois éléments sont au cœur de chaque dollar de déficit de complément de prix documenté.
Ce que rapportent les compléments de prix : 21 cents par dollar
SRS Acquiom gère les paiements post-clôture et la représentation des actionnaires dans des milliers d'opérations de rachat de sociétés non cotées. Elle a donc une vision globale des accords, souvent négligée par les études de clauses transactionnelles. Ses données de marché indiquent que le taux de réalisation des compléments de prix est d'environ 21 cents pour chaque dollar de complément de prix maximal prévu dans les accords de rachat de sociétés non cotées aux États-Unis, hors sciences de la vie. Cinquante-neuf pour cent des compléments de prix donnent lieu à un versement. Au moins 28 % d'entre eux sont contestés. Parmi les opérations ayant abouti à un versement, 17 % ont nécessité une renégociation afin d'éviter un recours aux tribunaux.
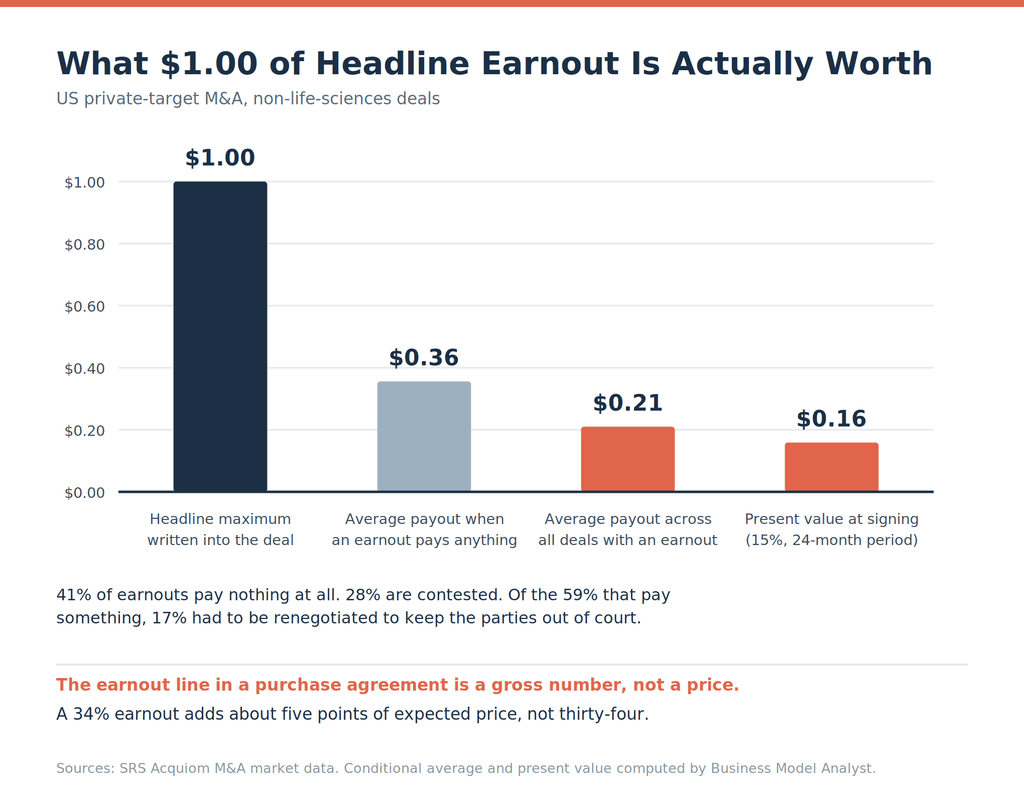
Faites le calcul que ces chiffres impliquent. Si la moyenne pour tous les accords de complément de prix est de 21 cents et que 59 % d'entre eux prévoient un versement, le versement moyen pour les accords qui donnent lieu à un versement représente environ 35,6 cents du maximum. Deux accords de complément de prix sur cinq ne donnent aucun versement. Le résultat le plus fréquent pour le montant le plus négocié dans l'accord est donc un versement nul.
Maintenant, évaluons-le. Selon l'étude SRS Acquiom 2026, le complément de prix médian s'élève à 34 % du paiement final, contre 31 % l'année précédente. Le marché tend à privilégier des échéances plus courtes : 38 % des compléments de prix s'étalent sur un à deux ans, 23 % sur un an ou moins, et 20 % sur deux à trois ans. Prenons un complément de prix de 34 % sur 24 mois, appliquons le versement attendu de 21 % et une décote de 15 % pour tenir compte du risque que la contrepartie influence le résultat. Le complément de prix représente environ 5,4 points de prix attendus en plus du paiement final.
Un vendeur qui accepte 10 millions de dollars à la signature, plus un complément de prix de 3,4 millions de dollars, n'a pas consenti à une transaction de 13,4 millions de dollars. Sur la base des taux de base, ce vendeur a en réalité accepté un montant plus proche de 10,5 millions de dollars, assorti d'une forte incertitude. Les acheteurs le savent. C'est pourquoi des compléments de prix sont proposés.
Deux études, directions opposées
Quiconque cite un chiffre sur la prévalence des clauses de complément de prix cite l'une des deux études, et en 2025, les deux études étaient en désaccord sur la direction que prenait cette pratique.
L'étude de l'ABA sur les fusions-acquisitions de sociétés non cotées, publiée le 16 décembre 2025, a révélé la présence de compléments de prix dans 18 % des transactions analysées, contre 26 % dans l'édition précédente. Les 139 accords étudiés concernent tous le rachat d'une société non cotée par une société cotée, pour des montants compris entre 25 et 900 millions de dollars, la plupart des transactions étant inférieures à 200 millions de dollars. L'étude 2026 de SRS Acquiom, portant sur plus de 2 300 transactions d'une valeur de 569 milliards de dollars réalisées entre 2020 et 2025, a constaté la présence de compléments de prix dans 24 % des opérations de 2025, contre 22 % en 2024, un taux nettement supérieur à la moyenne de long terme d'environ 20 %. Son rapport distinct, consacré au segment inférieur du marché des PME, indique la présence de compléments de prix dans 29 % des transactions jusqu'à 50 millions de dollars et dans 35 % des transactions jusqu'à 25 millions de dollars.
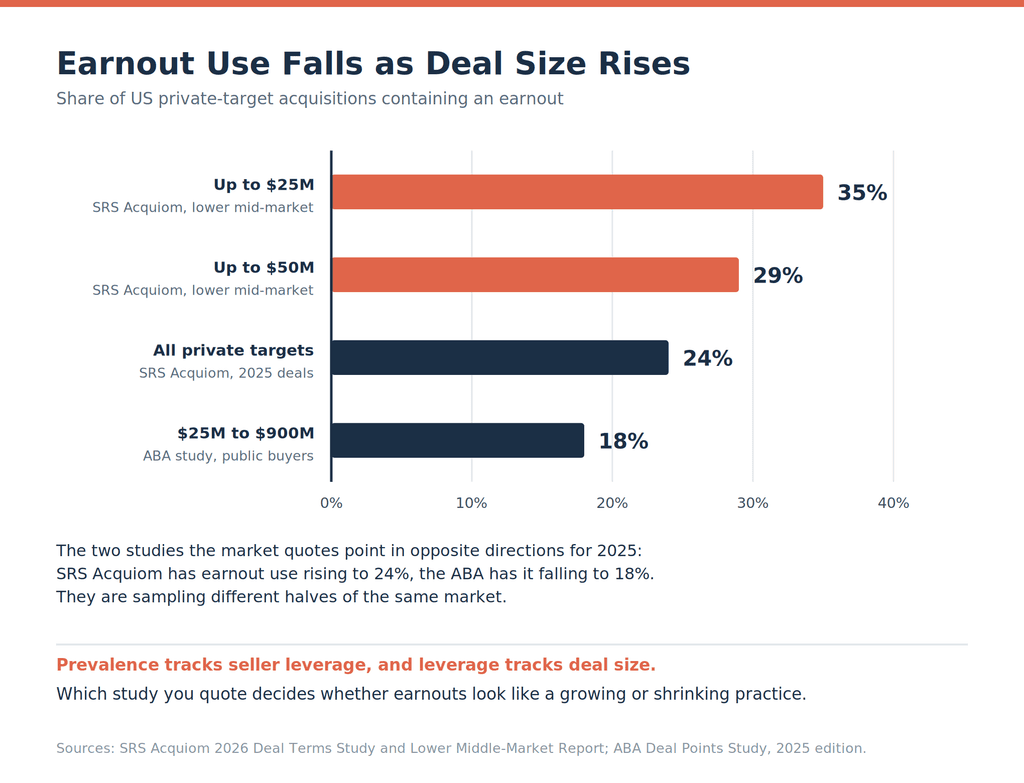
Les deux études ne se contredisent pas. Elles portent sur des segments de marché différents, et la fréquence d'application des clauses de complément de prix varie selon la taille de la transaction, car elle dépend du pouvoir de négociation du vendeur. Un fondateur vendant une entreprise de services de 12 millions de dollars à un acquéreur stratégique ayant trois autres cibles en cours d'acquisition perçoit le complément de prix. Un promoteur menant un processus concurrentiel pour un actif de 400 millions de dollars n'y a pas recours.
Le taux ABA se réfère au haut du marché des PME, tandis que le taux SRS se réfère aux segments inférieurs. Si vous achetez ou vendez une entreprise pouvant être financée par un prêt 7(a) , le taux de base applicable est de 35 %, et non de 18 %.
L'échelle métrique
Choisir un indicateur, c'est choisir le degré de latitude à accorder. Ce choix est généralement présenté comme une question d'équité : le chiffre d'affaires serait plus facile à manipuler, tandis que l'EBITDA serait plus difficile à truquer. C'est une vision erronée.
Le chiffre d'affaires est un élément sur lequel l'acheteur peut agir via ses décisions de tarification, sa politique de comptabilisation des revenus et l'entité juridique qui enregistre une vente donnée. Trois leviers, tous visibles et documentés dans la documentation relative aux litiges liés aux compléments de prix. Chaque élément supplémentaire influe sur le chiffre d'affaires.
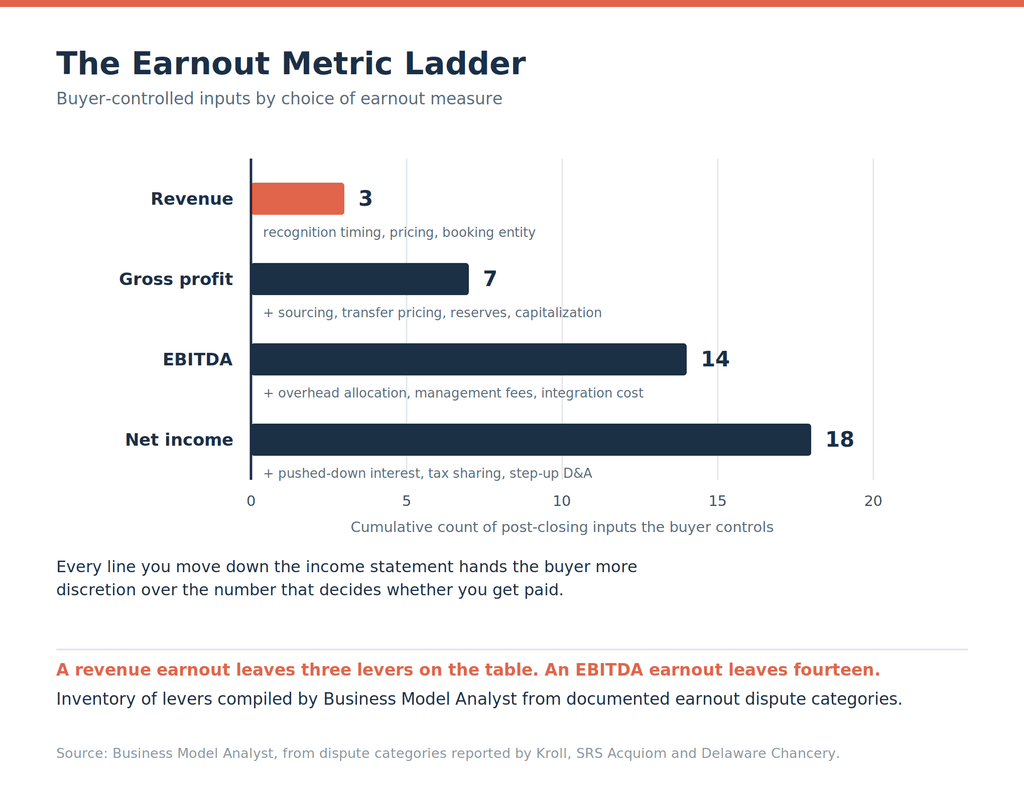
L'analyse de Kroll sur les accords de complément de prix a révélé que 50 % à 80 % d'entre eux utilisent le chiffre d'affaires ou l'EBITDA comme principal indicateur. Les vendeurs qui acceptent l'EBITDA en échange d'un chiffre global plus élevé acquièrent ainsi onze leviers supplémentaires de pouvoir discrétionnaire de la contrepartie, à un coût qu'ils n'ont jamais anticipé.
Le marché a déjà résolu ce problème dans la clause suivante. Les ajustements du prix d'acquisition précisent désormais un tableau de calcul, c'est-à-dire un calcul convenu au préalable et intégré à l'accord, dans 39 % des transactions de l'étude SRS 2026, contre 32 % qui indiquent encore l'application systématique des normes GAAP. Les vendeurs exigent un exemple détaillé de l'ajustement du fonds de roulement, un montant de plusieurs centaines de milliers de dollars, et acceptent en revanche une définition imprécise de l'EBITDA pour le complément de prix, un montant de plusieurs millions.
Contrôle : la valeur par défaut est nulle
En l'absence de clause expresse, l'acheteur n'est tenu à aucune information concernant l'entreprise après la finalisation de la transaction. Aucun rapport mensuel, aucun accès au grand livre, aucun droit de s'entretenir avec l'équipe financière, aucun droit de consulter les calculs ayant permis d'obtenir les chiffres. SRS Acquiom l'énonce clairement dans ses propres directives : l'acheteur n'a aucune obligation légale de fournir quoi que ce soit qui ne soit pas prévu par l'accord.
Les clauses d'exploitation sont plus rares que ne le pensent les vendeurs. Selon les données de Kroll, environ 17 % des clauses de complément de prix contiennent un engagement de l'acheteur à gérer l'entreprise cible conformément aux pratiques antérieures, et un engagement explicite à maximiser ce complément est encore plus rare. Près de cinq clauses de complément de prix sur six ne précisent pas la norme d'exploitation et s'appuient sur l'engagement implicite de bonne foi pour la remplir. Le Delaware a consacré l'année 2026 à expliquer pourquoi cette approche s'avère inefficace.
Les clauses sur lesquelles il vaut la peine d'investir :
| Clause | Effet |
|---|---|
| Base comptable, avec un exemple détaillé | Fixe la métrique à la méthode historique de la cible, et non aux choix de l'acheteur après la clôture |
| Calendrier de réintégration | Les coûts d'intégration, les frais généraux alloués, les frais de gestion et les dépenses à la demande de l'acheteur sont exclus du calcul |
| Convention d'exploitation avec une norme nommée | États dont les pratiques antérieures font foi : celles de la cible, celles de l’acheteur ou une référence sectorielle |
| Clause anti-frustration | Les comportements des barreaux entrepris dans le but de réduire ou d'éviter le complément de prix |
| Droits à l'information | Rapports mensuels ou trimestriels, détails précis par poste, accès à un responsable financier désigné |
| Accélération en cas de changement de contrôle ou de rupture de contrat | Convertit la créance conditionnelle en créance ferme lorsque l'acheteur vend ou réorganise l'entreprise |
| Procédure de règlement des différends | Décision d'expert en cas de litige relatif aux calculs, avec définition du mandat de l'expert et de la répartition des coûts |
Ce que le Delaware a décidé en 2026
Trois décisions rendues au cours du premier semestre 2026 ont défini les limites de ce que les vendeurs peuvent attendre d'un tribunal.
L'affaire Johnson & Johnson contre Fortis Advisors (Del., 12 janvier 2026) est la plus importante de ces affaires. J&J a acquis Auris Health en 2019 pour 3,4 milliards de dollars à la clôture de la transaction, auxquels s'ajoutaient jusqu'à 2,35 milliards de dollars de compléments de prix liés à l'atteinte d'objectifs réglementaires et commerciaux pour les robots chirurgicaux, mais n'a rien versé. La Cour de la Chancellerie a condamné J&J à verser plus d'un milliard de dollars aux vendeurs en 2024. Dans un arrêt unanime de la Cour suprême en formation plénière, le juge LeGrow a annulé la condamnation de J&J à verser environ 300 millions de dollars au titre du premier objectif. L'accord imposait à J&J d'emprunter une voie d'autorisation spécifique auprès de la FDA. Lorsque cette voie s'est fermée, les vendeurs ont fait valoir que l'engagement implicite obligeait J&J à en rechercher une autre. La Cour a estimé que le risque réglementaire était prévisible au moment de la signature, de sorte qu'aucun manquement à l'engagement implicite n'existait. Le reste de l'arrêt a été maintenu, y compris la conclusion que J&J avait manqué à son obligation de déployer des efforts commercialement raisonnables pour les autres objectifs. Cet accord comportait dix facteurs négociés permettant de calibrer le niveau d'effort requis, ainsi qu'une interdiction expresse d'agir dans le but d'éviter un paiement complémentaire, ce qui explique pourquoi les vendeurs ont obtenu quoi que ce soit.
L'affaire Meyers c. Zimmer Biomet Holdings (Del. Ch. 1er mai 2026) illustre un autre cas de figure. La vice-chancelière Bonnie David a rejeté les demandes fondées sur l'effort raisonnable sur le plan commercial et la violation d'une obligation implicite dès le stade de la procédure, constatant que ni l'accord ni le demandeur n'avaient défini de critère permettant d'évaluer le comportement de l'acquéreur : ni les pratiques historiques de la société cible, ni les pratiques propres de l'acquéreur, ni une norme sectorielle. Une demande pour fraude, liée à une déclaration concernant l'approbation du budget, a été retenue. Un critère d'effort non défini est inapplicable.
Fortis Advisors LLC c. Krafton, Inc. (Cour de justice du Delaware, 16 mars 2026) est celle que les vendeurs devraient examiner en priorité, car le vendeur a obtenu gain de cause et la réparation accordée était d'ordre opérationnel et non financier. La vice-chancelière Lori Will a constaté que Krafton avait licencié trois employés clés sans motif contractuel et s'était emparée du contrôle opérationnel d'Unknown Worlds Entertainment. Elle a réintégré le PDG avec tous ses pouvoirs opérationnels, a prolongé la période de complément de prix d'une durée équivalente à celle de son éviction et a réservé l'octroi de dommages-intérêts pour une seconde phase.
La Cour supérieure du Delaware a par ailleurs autorisé la poursuite des actions fondées sur une clause implicite et la doctrine de la prévention, même après leur rejet, dans le cadre de litiges relatifs aux compléments de prix lorsque les vendeurs alléguaient une ingérence active. La doctrine n'a donc pas disparu, mais son champ d'application a été restreint. Les tribunaux veilleront au respect de la bonne foi et ne rédigeront pas la clause d'exploitation qu'un vendeur a omis de négocier.
L'arithmétique de Krafton
L'avis Krafton publie la formule du complément de prix, que les accords d'achat rendent rarement publique, et cette formule explique tout le litige.
Krafton a racheté Unknown Worlds en octobre 2021 pour 500 millions de dollars à la clôture de la transaction, plus jusqu'à 250 millions de dollars supplémentaires en fonction des revenus du studio jusqu'à fin 2025, avec possibilité de prolongation jusqu'en juin 2026. Au-delà d'un seuil de revenus de 69,8 millions de dollars, Krafton devait 3,12 dollars pour chaque dollar supplémentaire de revenus admissibles, plafonné à 250 millions de dollars.
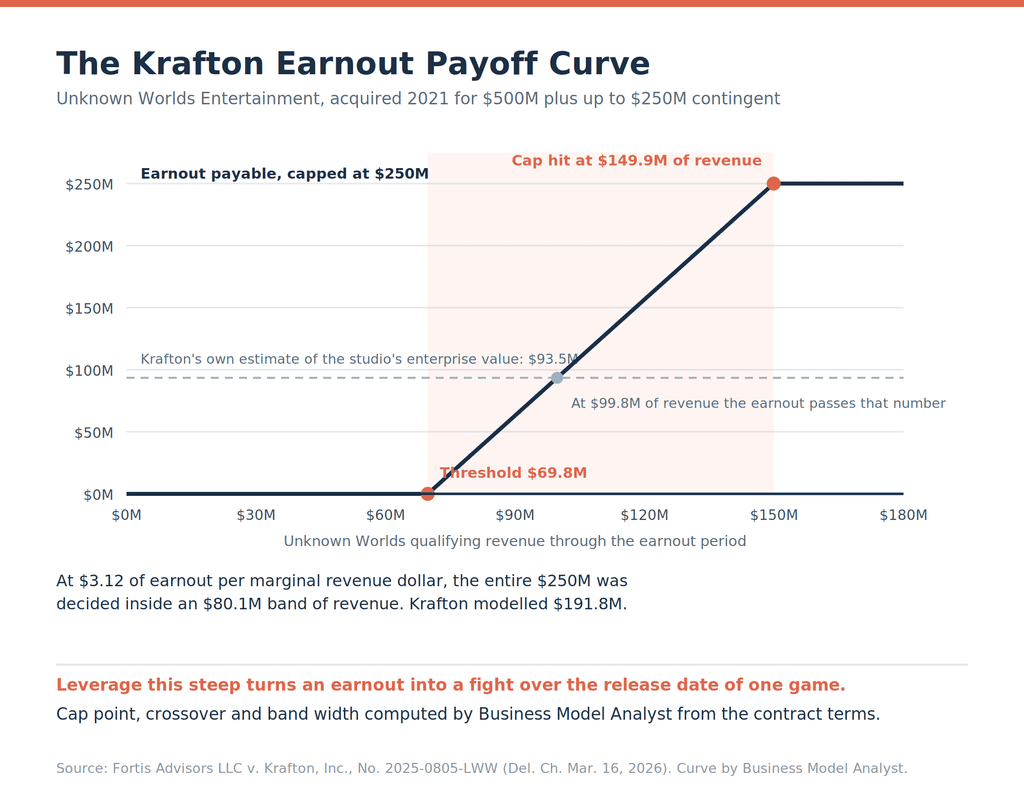
Trois chiffres ressortent de cette formule, et Business Model Analyst n'en a vu aucun publié.
Le plafond est atteint à 149,9 millions de dollars de chiffre d'affaires. En divisant le plafond de 250 millions de dollars par la pente de 3,12 et en ajoutant le seuil, on constate que l'enjeu total d'un quart de milliard de dollars se situe dans une fourchette de 80,1 millions de dollars de chiffre d'affaires. En dessous de 69,8 millions de dollars, les vendeurs ne reçoivent rien ; au-dessus de 149,9 millions de dollars, ils ne reçoivent rien de plus. Un tel effet de levier transforme une clause de performance en une lutte acharnée autour de la date de lancement d'un seul produit, ce qui s'est précisément produit.
Le complément de prix dépasse l'estimation de l'acquéreur quant à la valeur de l'actif, fixée à 99,8 millions de dollars de chiffre d'affaires. L'analyse interne de Krafton, citée dans l'avis, évaluait la valeur d'entreprise du studio à environ 93,5 millions de dollars, contre un complément de prix projeté de 191,8 millions de dollars dans le scénario de base et de 242,2 millions de dollars dans le scénario le plus favorable. En remontant la courbe de rentabilité, ces projections impliquent un chiffre d'affaires de 131,3 millions de dollars et de 147,4 millions de dollars. Krafton avait rédigé un contrat stipulant qu'une performance exceptionnelle l'obligeait à payer environ le double de la valeur qu'elle estimait être celle du studio, et le PDG l'avait confirmé par écrit avant de consulter un chatbot pour savoir comment s'en dégager.
Le lien de dépendance des fondateurs était quasi inexistant. Si un employé clé quittait l'entreprise pendant la période de complément de prix, le chiffre d'affaires éligible diminuait d'un million de dollars. Avec une pente de 3,12 $, cela représentait un coût de complément de prix de 3,12 millions de dollars, soit 1,25 % du plafond. Le départ des trois fondateurs aurait coûté 3,7 %. Les vendeurs partent du principe qu'un complément de prix les lie à l'organigramme de l'acheteur. Dans ce cas précis, le départ était valorisé à moins de quatre centimes par dollar, ce qui explique pourquoi Krafton n'a pas pu résoudre son problème en forçant les fondateurs à démissionner et s'est plutôt concentré sur la prise de contrôle opérationnelle.
Mécanismes de règlement des différends
Les litiges relatifs aux calculs et les litiges de conduite sont de nature différente et nécessitent des instances distinctes. Un désaccord sur l'inclusion ou non de 2,1 millions de dollars de frais généraux imputés dans l'EBITDA est une question comptable qu'un cabinet d'expertise comptable indépendant peut trancher en quelques semaines grâce à une clause d'expertise. En revanche, l'allégation selon laquelle l'acheteur aurait transféré une gamme de produits à une entité apparentée afin d'en dissimuler le montant constitue une question de conduite exigeant une enquête approfondie, et un expert dont le mandat comptable est limité ne peut y répondre.
Les accords qui confient tout à un expert-comptable privent les vendeurs de tout recours pour faire valoir leurs droits. Ceux qui prévoient un contentieux transforment un désaccord arithmétique de 400 000 $ en une procédure de 18 mois. Décrivez ces deux options et précisez quelles questions doivent être traitées par qui.
Deux points de procédure issus des décisions de 2026 dépassent le cadre des faits. Krafton a été débouté en partie sur la doctrine de la justification de la résiliation, qui l'empêchait de modifier les justifications des résiliations une fois que le motif initial invoqué s'était avéré caduc, et en partie sur la doctrine de la preuve acquise après coup, qui exigeait que tout motif postérieur à la décision satisfasse indépendamment à la définition négociée de la cause. Ces deux doctrines pénalisent un acheteur dont les documents produits au moment des faits contredisent sa position en justice. Les vendeurs doivent documenter par écrit et en temps réel les motifs invoqués par l'acheteur pendant toute la période de complément de prix, tant que ce dernier est disposé à les communiquer.
La comptabilité et la fiscalité poussent dans la même direction
Les résultats publiés de l'acquéreur sont affectés négativement par ceux du vendeur. Conformément à la norme ASC 805, la contrepartie conditionnelle est inscrite au bilan à sa juste valeur à la date d'acquisition. Le complément de prix, comptabilisé en passif et qui concerne la plupart des opérations réglées en numéraire, est réévalué à sa juste valeur à chaque période de reporting, la variation étant répercutée dans le compte de résultat. De solides performances de la cible augmentent le montant du complément de prix attendu, ce qui accroît le passif et entraîne une charge imputée aux résultats de l'acquéreur. Un directeur financier qui constate que l'entreprise acquise dépasse ses objectifs observe simultanément l'apparition d'une charge. Cette situation est parfaitement normale et signifie que la fonction finance enregistre un trimestre moins performant lorsque les vendeurs réalisent une bonne opération.
La fiscalité exerce une pression inverse sur la structure. Lorsque le droit à un complément de prix est conditionné au maintien en poste du vendeur, l'analyse comptable et fiscale considère ce paiement comme une rémunération pour services rendus après le regroupement d'entreprises, et non comme un prix d'achat. Cela transforme la plus-value en revenu ordinaire pour le vendeur et en charge déductible pour l'acheteur. Les vendeurs qui exigent une clause de maintien en poste, pensant ainsi préserver leur influence sur l'entreprise, s'exposent souvent à une situation fiscale plus défavorable. Le prix d'achat différé inclut également des intérêts implicites ; une partie du produit de la vente est donc imposée comme un revenu d'intérêts ordinaire. Ces deux points doivent être abordés avant la signature de la lettre d'intention, et non après.
Foire aux questions
Quel est le montant normal d'un complément de prix ? L'étude SRS Acquiom 2026 situe le potentiel médian de complément de prix à 34 % du paiement final, contre 31 % l'année précédente. Il s'agit du montant maximal prévu dans l'accord, et non du paiement attendu. Appliquez le taux de base de 21 % pour obtenir une valeur attendue.
Quelle doit être la durée d'une clause de complément de prix ? La pratique du marché tend à la raccourcir. 38 % des clauses s'étendent sur un à deux ans, 23 % sur un an ou moins, et 20 % sur deux à trois ans, la médiane avoisinant les 24 mois. Des périodes plus longues donnent à l'acheteur davantage de temps pour intégrer l'entreprise, ce qui réduit la capacité du vendeur à démontrer la rentabilité qu'aurait pu atteindre l'entreprise de manière indépendante.
Pour un vendeur, le chiffre d'affaires ou l'EBITDA est-il le meilleur indicateur ? Le chiffre d'affaires, généralement. L'EBITDA offre à l'acheteur une marge de manœuvre supplémentaire considérable, notamment en matière d'allocation des frais généraux, de coûts d'intégration et de conformité aux normes comptables. Si l'acheteur insiste sur l'EBITDA, exigez un tableau de réintégration précis et un calcul détaillé joint en annexe.
L'acheteur peut-il délibérément manquer l'objectif fixé ? Le Delaware interdit à un acheteur d'agir dans l'intention d'éviter un paiement conditionnel, et le tribunal de Krafton a ordonné l'exécution forcée du contrat à l'encontre d'un acheteur qui avait tenté de le faire. Prouver l'intention en l'absence d'une clause expresse est difficile et coûteux. Le rejet de la demande de Zimmer Biomet illustre les conséquences de l'absence de critères d'évaluation du comportement de l'acheteur dans l'accord.
Que se passe-t-il si l'acheteur revend l'entreprise pendant la période de complément de prix ? Ce qui est stipulé dans l'accord. En l'absence de clause d'accélération, la créance du vendeur est transférée à un tiers avec lequel il n'a jamais négocié et avec lequel il n'a aucun lien contractuel.
Faut-il opter pour un complément de prix ou un financement par le vendeur ? Les risques sont différents. Un billet à ordre du vendeur constitue une créance assortie d'un échéancier fixe et, si les parties le documentent correctement, une sûreté. Un complément de prix est une créance conditionnelle non garantie, indexée sur un montant que l'acheteur contrôle. Les acheteurs qui proposent un complément de prix plutôt qu'un billet à ordre vous proposent de remplacer un risque de crédit par un risque de contrôle. Consultez notre explication sur le financement par le vendeur dans le cadre d'une acquisition d'entreprise pour comprendre le prix d'un billet à ordre.
Les clauses de complément de prix sont-elles applicables dans le cadre d'une acquisition financée par un fonds de recherche ou un fonds d'acquisition autofinancé ? Rarement du côté du vendeur, car l'acquéreur est l'opérateur et le vendeur s'est retiré. Le fonctionnement des fonds de recherche décrit la structure de capital que ces acquéreurs mettent en place.
L'analyse du modèle d'entreprise
Les clauses de complément de prix perdurent car elles résolvent le problème de l'acheteur à deux reprises. Elles plafonnent le prix d'une entreprise dont l'acheteur n'est pas certain, et elles lui donnent le contrôle de la variable qui détermine si la partie plafonnée sera un jour versée. Une structure aussi avantageuse pour l'une des parties ne perdure pas 40 ans simplement parce qu'elle est équitable.
Rien de tout cela ne fait d'un complément de prix une mauvaise option. Deux sur cinq ne versent rien, mais trois sur cinq versent quelque chose, et les vendeurs d'entreprises sans équivalent précis n'ont souvent pas de meilleur instrument à leur disposition. L'erreur n'est pas d'accepter un complément de prix, mais de l'évaluer à sa juste valeur et de consacrer ensuite la négociation à des clauses inappropriées.
Considérez la clause de complément de prix comme un contrat dérivé et négociez-la comme telle. Définissez le sous-jacent à l'aide d'un exemple concret. Encadrez le rédacteur par une norme opérationnelle clairement définie et une clause anti-frustration. Assurez-vous de la transparence du montant pendant son calcul. Confiez les litiges relatifs aux calculs à un expert-comptable et les litiges procéduraux à un juge. Enfin, déduisez le solde restant, car la contrepartie gère l'entreprise dont provient le montant, et dans trois transactions sur cinq en 2026, cela s'est avéré plus important que le montant promis.