
Un fonds spéculatif détenant 4,47 % de Voya a programmé un vote des actionnaires que la société n'a jamais convoqué, a budgétisé 5 millions de dollars à cet effet et conserve la majeure partie de sa position sous forme d'options d'achat.
Lors d'une récente session du WSJ Leadership Institute, Heather Lavallee a évoqué les analogies avec le football et les appels téléphoniques imprévus de deux heures qu'elle passe le dimanche avec son directeur financier. Interrogée sur les investisseurs activistes, elle a déclaré au Journal qu'elle ne les considérait « pas différemment » des 180 investisseurs qu'elle a rencontrés au cours de ses six premiers mois en tant que PDG.
L'un d'eux conteste cette version. TOMS Capital Investment Management détient une exposition économique d'environ 4,5 % dans Voya Financial, a engagé le cabinet de sollicitation de procurations Okapi Partners, a budgétisé environ 5 millions de dollars et a programmé une assemblée générale des actionnaires que Voya n'a jamais convoquée.
La réponse publique de Voya s'est résumée à deux mots : manipulateur et trompeur.
La réunion Voya n'a jamais eu lieu
Les statuts de Voya interdisent aux actionnaires de convoquer des assemblées spéciales ou d'agir par consentement écrit. Une protection classique du Delaware, et ça marche. TCIM a lu les statuts, les a acceptés et a contourné le dispositif.
La société a programmé ce que son document préliminaire qualifie d'assemblée générale référendaire. Cette assemblée sera virtuelle et convoquée par TCIM. Le dépouillement des votes sera effectué par un scrutateur mandaté par TCIM. L'un des points soumis au vote est une résolution déclarant que les actionnaires de Voya n'ont plus confiance dans le conseil d'administration et la direction.
La mécanique révèle l'ingénierie :
- Aucun quorum n'est requis, car les statuts de Voya ne régissent pas une réunion que Voya n'a pas convoquée
- Les abstentions comptent comme des votes contre
- TCIM ne publie les résultats que si les détenteurs d'au moins un tiers des droits de vote participent
- Le conseil d'administration n'est redevable de rien quant au résultat, quel qu'il soit
TCIM s'appuie sur l'arrêt Conservative Caucus v. Chevron de 1987 de la Cour de chancellerie du Delaware pour affirmer que les propositions incitatives ne sont pas irrégulières par défaut. Voya a saisi les autorités de régulation, qualifiant l'opération de simulation d'assemblée générale d'actionnaires.
Le calendrier explique l'urgence. La période d'accès aux procurations pour les nominations d'administrateurs de Voya en 2027 s'ouvre le 11 novembre et se termine le 11 décembre. TCIM souhaite un avis public sur le conseil d'administration avant de devoir décider de nommer ou non des administrateurs.
La position est principalement axée sur les options
TCIM déclare détenir 4 055 700 actions, soit 4,47 % des 90 666 315 actions en circulation. Parmi celles-ci, 1 079 000 sont des actions ordinaires. Les 2 976 700 autres sont des options d'achat exerçables émises par des banques tierces, auxquelles s'ajoutent des swaps portant sur 900 000 actions supplémentaires.
Les options et les swaps ne donnent pas droit de vote. Le fonds qui réclame un référendum d'actionnaires contrôle environ 1,2 % des bulletins qu'il souhaite faire comptabiliser.
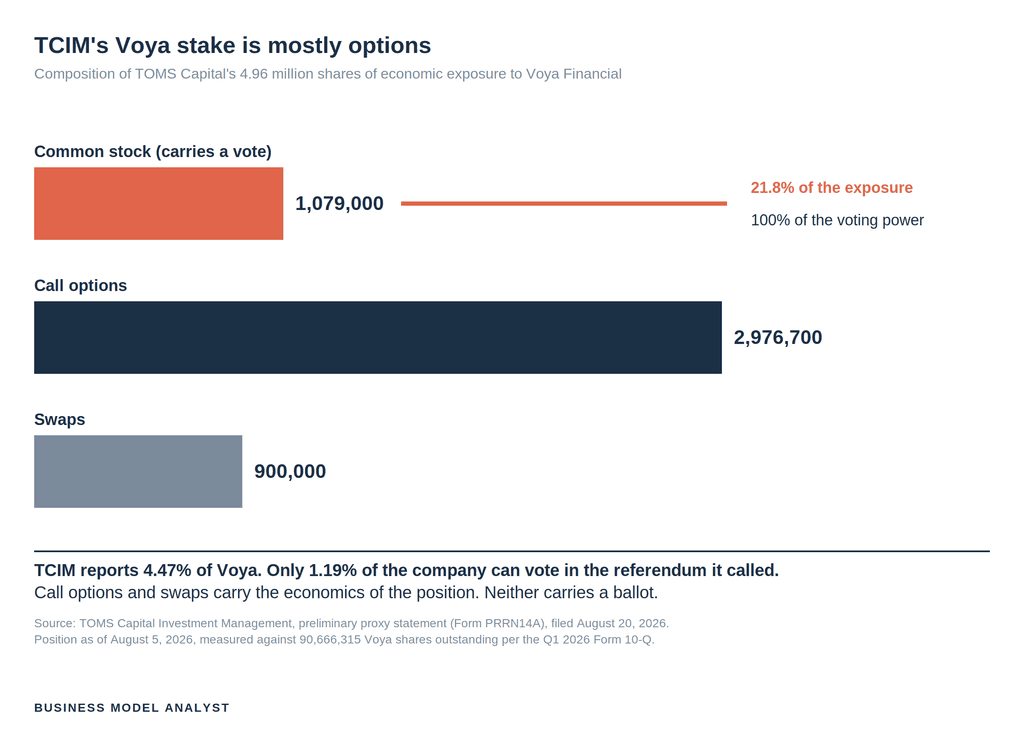
Les données économiques de la campagne sont présentées dans le même tableau. TCIM bénéficie d'une visibilité d'environ 4,96 millions d'actions. En répartissant le budget de 5 millions de dollars entre ces actions, l'ensemble des opérations, incluant les avocats, les imprimeurs et les 50 démarcheurs téléphoniques, coûte environ un dollar par action.
L'action Voya a clôturé le 1er septembre à 101,32 $, contre un plus bas de 64,50 $ sur 52 semaines. Sa capitalisation boursière avoisine les 9,2 milliards de dollars, contre environ 7 milliards de dollars estimés par le Financial Times lors de la révélation de l'affaire en avril. TCIM a investi près de 2 millions de dollars à ce jour.
Une campagne qui s'autofinance avec un seul dollar investi est un investissement, pas une dépense.
La réduction est bien réelle
Le véhicule est étrange. La thèse qui le sous-tend se tient.
Avant la publication de l'article du Financial Times, l'action Voya se négociait à 7,5 fois ses bénéfices prévisionnels, en dessous de sa médiane sur dix ans (8,9 fois). Selon le tableau comparatif de TCIM, Principal se négocie à 10,3 fois, Great-West à 12,6 fois, Franklin à 10,1 fois, Invesco à 9,6 fois et Sun Life à 11,8 fois. Le rendement total pour l'actionnaire de Voya sur trois ans la classe au 14e rang sur 17 entreprises du groupe de référence qu'elle a sélectionné.
Les activités opérationnelles ne permettent pas d'expliquer cela. Voya figure parmi les cinq principaux gestionnaires de régimes de retraite à cotisations définies, avec près de 10 millions de comptes de participants répartis dans environ 45 000 employeurs et plus de 1 000 milliards de dollars d'actifs clients. Son activité Retraite a enregistré des entrées nettes de 8,1 milliards de dollars au deuxième trimestre.
L'assurance stop-loss a porté ses fruits. La branche avantages sociaux de Voya assure les employeurs contre les sinistres santé catastrophiques, mais le portefeuille s'est avéré défavorable, enregistrant une perte de 10 millions de dollars au quatrième trimestre 2025. La direction a appliqué des hausses de tarifs d'environ 24 % sur l'ensemble du portefeuille 2026, réduit le ratio sinistres/primes global de cinq points à 74 % et libéré 8 millions de dollars de provisions au deuxième trimestre. Le résultat d'exploitation ajusté s'est tout de même établi à 1,51 dollar, contre un consensus de 1,97 dollar, et le bénéfice net à 90 millions de dollars, contre 162 millions de dollars un an plus tôt.
TCIM a déjà agi de la sorte. Ses pressions sur Kellanova ont précédé sa vente à Mars pour 36 milliards de dollars, et Kenvue a été rachetée par Kimberly-Clark pour 48 milliards de dollars. Semafor a rapporté en juillet que Voya avait suscité l'intérêt de plusieurs acquéreurs potentiels, dont Principal Financial.
L'angle du modèle d'affaires
- Les arguments fondés sur la charte déplacent le conflit, ils ne le résolvent pas. Le blocage des réunions extraordinaires et du consentement écrit a complètement exclu TCIM de son cadre statutaire, le plaçant dans une instance où Voya n'a aucun pouvoir de procédure. Tout conseil d'administration qui recourt à cette même exclusion se retrouve dans la même situation délicate.
- L'activisme se finance désormais par la prise de participation plutôt que par l'acquisition de parts. Acquérir 4,47 % d'une entreprise valorisée à 9 milliards de dollars coûte environ 400 millions de dollars. TCIM a constitué son exposition principalement grâce à des options d'achat et des swaps, puis a dépensé 2 millions de dollars pour faire parler d'elle. La pression à bas coût sur les expositions empruntées se propage rapidement, et d'autres fonds suivent de près cette affaire.
- Les relations investisseurs constituent un canal de communication, et les canaux sont souvent saturés. Lavallee a repensé avec soin le fonctionnement interne de Voya, incitant ses cadres à privilégier la communication horizontale plutôt que la hiérarchie verticale. Le canal externe, qui permet d'atteindre 90 millions d'actions, passe toujours par quatre conférences téléphoniques sur les résultats et une assemblée générale annuelle. TCIM a mis en place un canal parallèle, avec un service d'appels téléphoniques et un système de vote, pour le prix d'une campagne marketing de taille moyenne.
L'analyse du modèle d'entreprise
Lavallee a demandé à son équipe dirigeante de fonctionner comme une équipe de football, en faisant circuler le ballon entre les différents postes au lieu de tout centraliser. Un actionnaire a repris cette idée et l'a mise en œuvre en externe, en la transmettant directement aux autres actionnaires et en court-circuitant complètement l'entreprise. Voya peut gagner la bataille juridique sur la validité de cette réunion et perdre malgré tout la polémique qu'elle a engendrée. Tous les conseils d'administration qui se sont enfermés dans une impasse devraient jeter un œil par la fenêtre.