
Le paiement différé en magasin est facturé par le commerçant. Le propriétaire ne prend pas en charge ces frais, qui sont donc intégralement à la charge du locataire. Si l'on applique le barème de frais publié par Flex à un appartement type, ce service d'aide au paiement différé coûte 114 % par an.
Le paiement différé n'a jamais été gratuit. Quelqu'un payait, et pendant une décennie, ce payeur était le magasin. Les commerçants versaient aux organismes de financement du paiement différé entre 5 % et 8 % du montant de la transaction pour conclure une vente, ce qui permettait aux consommateurs de bénéficier d'un TAEG de 0 %, rendant ainsi le secteur politiquement acceptable. Les factures de loyer, d'électricité et d'impôts ne sont pas prises en charge par le commerçant. Personne ne paie de frais de réduction pour recevoir un argent qui lui est déjà dû. Les frais financiers sont donc transférés au seul acteur restant, et le produit se transforme en crédit à la consommation déguisé en interface de paiement.
Ce qui s'est passé
Dans un article paru dans le New York Times le 17 août, Stacy Cowley rapportait que les plateformes de paiement différé financent désormais les dépenses essentielles des ménages. Flex et Zip financent l'internet, l'électricité, l'assurance maladie, le téléphone, les prêts immobiliers et les factures d'eau. Affirm a commencé à accorder à certains locataires quelques semaines de loyer supplémentaires. Dentistes, vétérinaires et cliniques médicales proposent un financement immédiat avec paiement différé, directement au cabinet, et Intuit a lancé la promotion de prêts « Déclarez maintenant, payez plus tard » auprès des utilisateurs de TurboTax qui doivent de l'argent sur leur déclaration.
Karen Webster, de Pymnts, a qualifié ces prêts de fonds de roulement pour la classe moyenne moderne. Lauren Saunders, du National Consumer Law Center, a avancé un argument contraire : ces prêts répondent à un réel manque de liquidités, mais laissent à nouveau l’emprunteur en difficulté la semaine suivante, avec des frais supplémentaires.
Les chiffres mentionnés dans l'article proviennent de deux documents différents de la Réserve fédérale, et ces documents ne concordent pas.
L'histoire de fond
Quatre économistes du Conseil des gouverneurs de la Réserve fédérale ont publié une note (FEDS Note) le 5 juin 2026, évaluant l'ensemble du portefeuille de crédit BNPL (Buy Now, Pay Later) aux États-Unis. Acree, Barnes, Bruce et Hannon ont estimé les émissions de 2025 à 156,7 milliards de dollars pour les six principaux établissements de crédit. Les prêts à remboursement anticipé (Pay-in-4) représentaient 78,3 milliards de dollars, soit la moitié du total. L'autre moitié, soit 78,4 milliards de dollars, provenait de prêts à tempérament à court et à long terme. Les produits portant intérêt totalisaient 58 milliards de dollars, dont 74 % se situaient dans cette seconde moitié.
Ils ont également analysé le profil du payeur. La part des émissions de BNPL à 0 % TAEG a culminé à 83 % en 2020 et 2021. En 2025, elle était retombée à 63 %. Vingt points de marché sont passés d'un financement par le commerçant à un financement par l'emprunteur en cinq ans, avant même l'intégration des loyers et des charges.
Zhu Wang, de la Réserve fédérale de Richmond, a publié en février 2026 son estimation du risque systémique, celle-là même que le New York Times a citée pour conclure que la menace est limitée. Wang a établi cette estimation en extrapolant les données de la série « pay-in-4 » du CFPB sur les émissions de titres et est parvenu à un montant d'environ 70 milliards de dollars.
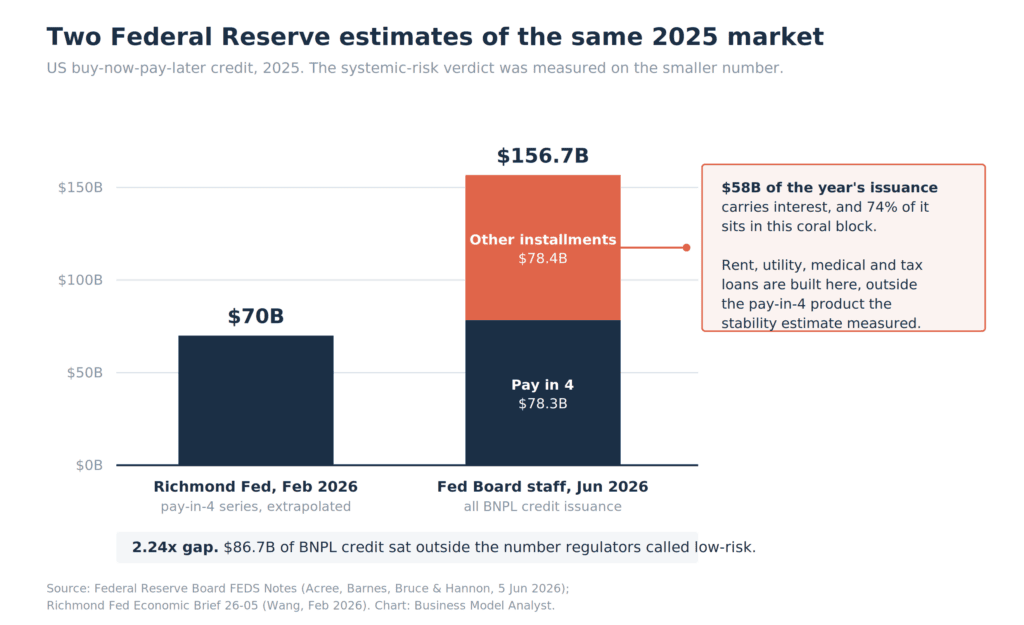
Les deux documents mesurent des choses différentes, et c'est cette différence qui détermine la conclusion. Les 70 milliards de dollars de Wang concernent la gamme de produits « pay-in-4 ». Les 156,7 milliards de dollars du Conseil couvrent l'ensemble du marché. Il reste donc 86,7 milliards de dollars de crédits BNPL (Buy Now, Pay Later) en dehors du seuil de faible risque fixé par les autorités de régulation ; c'est dans cette catégorie exclue que se concentrent les intérêts. Les prêts liés au loyer, aux services publics, aux frais médicaux et aux impôts sont intégrés à cette catégorie, et non aux produits « pay-in-4 ».
Le plan
Flex, fondée en 2019 à New York, a financé près de 40 milliards de dollars de loyers pour trois millions de locataires. Ses clients ont un score de crédit médian inférieur à 600. Environ un tiers d'entre eux fractionnent leur loyer chaque mois ; les autres y ont recours occasionnellement. Cette année, l'entreprise a étendu son modèle aux services publics et aux prêts automobiles.
Ryan Metcalf, vice-président des affaires publiques de Flex, l'a clairement exprimé dans le Times : l'entreprise ne peut résoudre ni le problème des revenus ni celui du prix des loyers, mais seulement un problème de calendrier, ce qu'il a qualifié de réduction des risques. John Pitts, d'Affirm, a décrit son projet pilote de prêt au loyer comme un prêt accordé au cas par cas, destiné aux travailleurs indépendants et aux personnes aux revenus irréguliers, sans deuxième versement tant que le premier n'est pas remboursé.
Les deux entreprises avancent les mêmes arguments. Flex ne facture ni frais de retard ni intérêts composés. Affirm plafonne son TAEG à 36 % et affiche le coût en toute transparence. Ces affirmations sont toutes deux fondées. Elles éludent cependant la question de savoir qui, désormais, paie.
L'angle du modèle d'affaires
Tenez compte du calendrier. Flex facture trois types de frais : un abonnement mensuel de 5,99 $, des frais de traitement de 0,5 % du loyer total et des frais de partage pouvant atteindre 3 % du montant emprunté lors du deuxième versement, ce qui peut représenter la moitié du loyer.
Zillow a estimé le loyer moyen demandé pour un immeuble multifamilial aux États-Unis à 1 789 $ en juin 2026. En divisant ce montant en deux, Flex avance 894,50 $.
| Ligne de commande | Coût |
|---|---|
| abonnement mensuel | $5.99 |
| Frais de traitement : 0,5 % de 1 789 $ | $8.95 |
| Frais partagés, 3 % de 894,50 $ empruntés | $26.83 |
| Total pour un mois | $41.77 |
| Le coût en pourcentage du montant avancé | 4.67% |
| Annulé avec un deuxième versement sous 15 jours | 113.6% |
| Annulé avec un deuxième versement à 30 jours | 56.8% |
Si l'on exclut les frais d'adhésion et de traitement, et en retenant l'interprétation la plus favorable, en répartissant les frais sur 30 jours, on obtient un taux de 36,5 %. La loi fédérale plafonne le taux global des crédits à la consommation pour les militaires en service actif à 36 %, et ce calcul inclut les frais de participation. Même en prenant en compte le taux le plus avantageux, le taux affiché par Flex atteint ce plafond. En réalité, il est trois fois supérieur.
Comparons maintenant ce modèle à celui, financé par les commerçants, qu'il a remplacé. Le rapport 10-Q d'Affirm pour les neuf mois se terminant le 31 mars 2026 fait état de 847,6 millions de dollars de revenus provenant du réseau de commerçants pour un volume brut de marchandises (GMV) de 36,1 milliards de dollars.
| Taux de prise | Qui paie ? | Taux | Sur quoi |
|---|---|---|---|
| Revenus du réseau de commerçants Affirm | Le détaillant | 2,35 % du volume brut de marchandises (VBM) | Un prêt à tempérament s'étalant sur plusieurs mois |
| Frais de location tout compris Flex | Le locataire | 2,33 % du loyer | La moitié de la somme pendant environ 15 jours |
Prix identique. Payeur opposé. Flex perçoit les mêmes 2,3 % environ qu'un détaillant verse à Affirm, sauf que c'est le locataire qui paie, et qui paie à nouveau en septembre, puis en octobre.
Un locataire qui partage les frais chaque mois dépense 501,24 $ par an. Cela représente 28 % d'un mois de loyer, versés pour un service qui ne réduit jamais le solde restant.
Ce changement est déjà visible chez Affirm, où les commerçants sont toujours présents. Sur ces neuf mois, les revenus d'intérêts ont atteint 1,48 milliard de dollars, contre 847,6 millions de dollars de revenus provenant du réseau de commerçants, soit un ratio de 1,75 pour 1. Les commissions des commerçants représentent 27,4 % des revenus, et celles des commerçants et du réseau de cartes, 34,1 %. Chez le plus important organisme de crédit à la consommation aux États-Unis, dans le secteur du commerce de détail, l'emprunteur finance déjà environ les deux tiers de l'activité. Si le produit est proposé aux propriétaires ou aux fournisseurs d'énergie, la part du commerçant est nulle. Pour une analyse plus détaillée de la provenance de ces revenus, consultez l'article « Comment les fintechs gagnent de l'argent », ainsi que les articles sur le modèle économique initial financé par les commerçants, « Le modèle économique d'Affirm et « Le modèle économique de Klarna ».
Le risque
Les acteurs clés de l'industrie sidérurgique sont plus influents que ne le laisse entendre la presse, et ils méritent d'être entendus.
Commençons par l'alternative. Les propriétaires facturent généralement 5 % du loyer en frais de retard, soit environ 89 $ pour un appartement à 1 789 $. Flex coûte 41,77 $. Pour un locataire qui a des difficultés financières le premier du mois et qui est à jour le 15, Flex est deux fois moins cher et bien plus avantageux qu'une procédure d'expulsion. L'approche de Metcalf, qui vise à réduire les risques, reste pertinente quel que soit le mois.
La solvabilité pourrait également être meilleure ici que dans le commerce de détail. Un emprunteur qui perd son emploi cesse de payer son pull bien avant de cesser de payer son électricité. Les dépenses essentielles figurent en tête des priorités de paiement des ménages, ce qui devrait limiter les taux de défaut de paiement. Flex bloque un deuxième prêt jusqu'à ce que le premier soit validé, et Affirm n'accorde qu'un seul prêt locatif à la fois, évitant ainsi qu'un emprunteur ne se retrouve avec des prêts cumulatifs.
Trois choses vont dans l'autre sens.
Le cumul des prêts auprès de différents prêteurs reste invisible. Un quart des utilisateurs de BNPL interrogés par LendingTree ont contracté trois prêts ou plus simultanément, et la plupart des organismes de paiement différé ne transmettent toujours pas ces informations aux agences d'évaluation du crédit. FICO a annoncé le lancement des scores Score 10 BNPL et Score 10 T BNPL le 23 juin 2025, pour une sortie prévue à l'automne 2025. Un an plus tard, le New York Times n'annonce aucune date de sortie, car FICO attend de disposer de données suffisantes de la part des prêteurs. Chaque prêteur évalue le risque comme s'il était le seul à avoir un prêt auprès de l'emprunteur.
Le cadre réglementaire s'est éloigné des produits. Le CFPB a retiré son interprétation de 2024 relative au BNPL (Buy Now, Pay Later) le 12 mai 2025 et a annoncé en juin 2025 qu'il ne la republierait pas, estimant que les règles applicables aux cartes de crédit à durée indéterminée étaient mal adaptées, les prêts BNPL étant généralement à durée déterminée. Flex ne propose pas de prêt à durée déterminée. L'entreprise offre une ligne de crédit renouvelable avec des frais d'adhésion mensuels, ce qui correspond à la forme de prêt à durée indéterminée que le Bureau jugeait absente de cette catégorie.
Il y a ensuite le mécanisme de recouvrement. Ces prêts prélèvent directement sur un compte bancaire ou une carte de débit à une date fixe. Un seul prélèvement inopiné chez un ménage sans réserve entraîne des frais de découvert et retarde le paiement suivant, transformant ainsi une économie de 41,77 $ en un mois catastrophique. Les ménages qui s'endettent pour leurs dépenses quotidiennes sont les mêmes qui utilisent aujourd'hui la valeur nette de leur maison pour rembourser leurs cartes de crédit.
Questions rapides
Le paiement différé pour le loyer est-il considéré comme un prêt ? Oui. Flex est une société de technologie financière, et non une banque. Les prêts et les lignes de crédit sont émis par Lead Bank ou Column NA. Le locataire emprunte et rembourse, moyennant des frais.
Pourquoi le propriétaire ne peut-il pas payer ces frais comme le fait un commerçant ? Un commerçant paie des frais de paiement fractionné pour conclure une vente qu'il risquerait de perdre autrement. Le propriétaire, lui, possède déjà un bail signé et un droit légal sur le loyer. Ces frais n'engendrent aucun revenu supplémentaire, c'est pourquoi personne ne les propose.
Un montant de 156,7 milliards de dollars est-il suffisamment important pour avoir une incidence ? Face aux quelque 3 000 milliards de dollars de dépenses annuelles par carte de crédit aux États-Unis, la réponse est non. Le problème réside dans la composition et la visibilité de ces transactions, et non dans leur volume. La croissance est à deux chiffres, et la majeure partie de ces transactions n'apparaît pas sur les rapports de solvabilité.
Le fractionnement du loyer a-t-il un impact positif sur la cote de crédit ? Flex transmet un historique de paiement de loyer positif aux agences d'évaluation du crédit lorsqu'un utilisateur active cette option. Se constituer un dossier via un service coûtant l'équivalent de 28 % d'un mois de loyer par an est une solution onéreuse pour améliorer sa cote de crédit.
Qu’est-ce qui changerait si FICO publiait les scores BNPL ? Les prêteurs auraient accès à des prêts cumulés qu’ils ne voient pas actuellement, ce qui devrait durcir les conditions d’approbation pour les plus gros consommateurs, notamment ceux qui utilisent le paiement différé pour leur électricité.
L'analyse du modèle d'entreprise
Concentrez-vous sur le payeur, pas sur le produit. Le mécanisme de fractionnement des paiements est resté le même lorsque le BNPL (Buy Now, Pay Later) s'est étendu des transactions en caisse aux factures d'énergie. Le modèle économique s'est inversé. Un outil marketing subventionné par le commerçant est devenu un coût financier à la charge de l'emprunteur, et le même taux de commission de 2,3 % que le détaillant considérait comme un coût d'acquisition client se retrouve désormais sous forme de ligne mensuelle dans un budget familial déjà serré.
L'interprétation réglementaire n'a pas encore été mise à jour car les deux documents de la Réserve fédérale en circulation mesurent des moitiés différentes du marché, et le document rassurant porte sur la moitié où les commerçants paient encore. La prochaine fois qu'une catégorie sera déclarée à faible risque, vérifiez ce que l'estimation prenait en compte. Les 70 milliards de dollars de Wang représentent un travail honnête sur le paiement en 4 fois. Ils n'incluent simplement pas le loyer.
La leçon à retenir pour quiconque conçoit un produit de paiement ou de crédit : votre TAEG à 0 % est un poste de dépense pour quelqu’un d’autre. Identifiez la contrepartie qui le finance et renseignez-vous sur ses achats. Lorsque vous vous développez sur un marché où personne n’achète, la subvention ne diminue pas ; elle change simplement de destinataire.