
Authentic Brands perçoit des redevances et laisse la gestion des usines à un tiers. Les profits de Mattel résident dans ces usines.
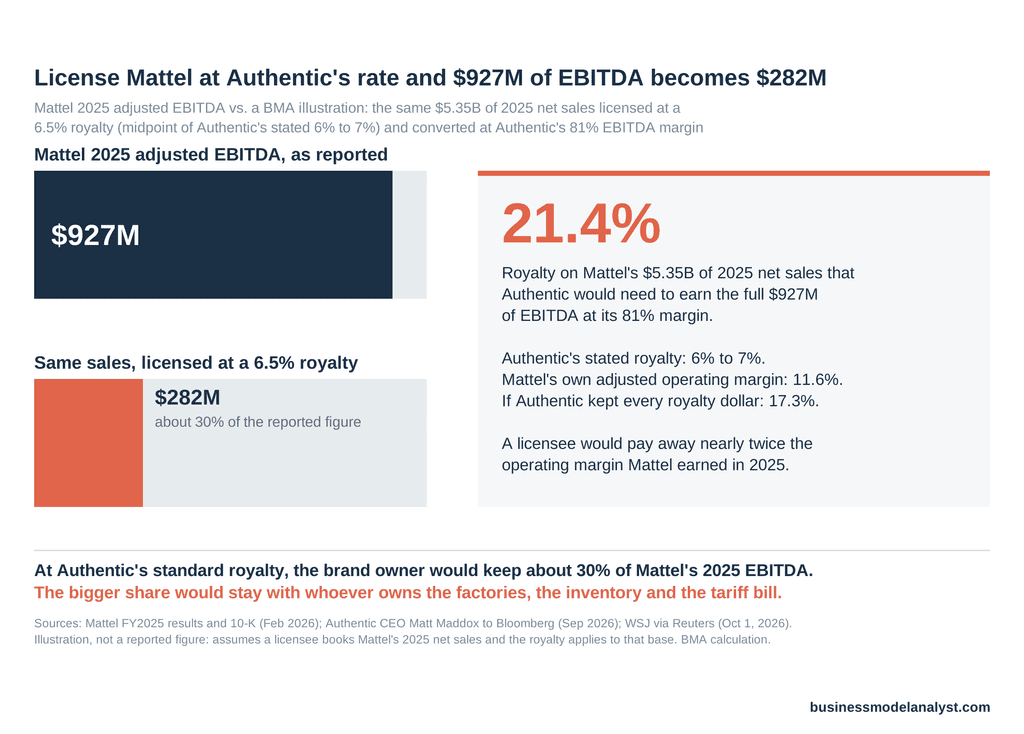
Authentic Brands Group a évoqué une acquisition de Mattel à plus de 20 dollars l'action, un prix qui valoriserait le fabricant de Barbie à environ 6 milliards de dollars. Authentic exploite l'un des modèles les plus rentables du secteur des biens de consommation : l'entreprise possède des marques, laisse des partenaires fabriquer et vendre les produits, et perçoit environ 6 à 7 % de leurs ventes sous forme de royalties. Appliqué à Mattel, ce modèle présente un inconvénient. Au taux standard d'Authentic, le chiffre d'affaires net de Mattel en 2025 générerait environ 282 millions de dollars de royalties, soit environ 30 % des 927 millions de dollars d'EBITDA ajusté effectivement réalisés par Mattel. L'offre n'est viable que si un tiers souhaite s'approprier le reste de ces bénéfices, ainsi que les usines qui les produisent.
Mercredi, Mattel a perdu son PDG, celui-là même qui a transformé Barbie en un film à succès. Jeudi, une entreprise qui n'a jamais fabriqué de jouet s'est présentée pour se renseigner sur le prix.
L'action a réagi comme toutes les actions. Mattel a bondi de 36 % en séance et a clôturé en hausse d'environ 18 % à 15,04 $. L'interprétation la plus évidente est que Barbie a enfin trouvé un acquéreur qui valorise la marque davantage que Wall Street. L'interprétation moins évidente concerne la nature exacte de l'acquisition par Authentic, puisque son modèle économique repose entièrement sur le fait de ne pas posséder la branche de Mattel la plus lucrative.
Ce qui s'est passé
Le 1er octobre, le Wall Street Journal a rapporté qu'Authentic Brands Group était en pourparlers pour une offre de rachat de Mattel, valorisant l'entreprise à plus de 20 dollars par action. CNBC et Reuters ont ensuite relayé l'information, Reuters évaluant la valeur potentielle à environ 6 milliards de dollars, voire plus. Aucune procédure de vente formelle n'a été engagée, rien ne garantit que Mattel acceptera de participer à l'offre, et l'entreprise s'est refusée à tout commentaire.
Le timing est révélateur. Deux jours plus tôt, le 29 septembre, Ynon Kreiz a démissionné de son poste de président-directeur général de Mattel, sa démission prenant effet le 2 octobre. Il quitte ses fonctions pour devenir co-directeur général de la fusion entre Paramount Skydance et Warner Bros. Discovery, un projet de fusion à 110 milliards de dollars suivi par BMA lorsqu'il a été gelé par la justice en juillet. Suite à cette annonce, l'action Mattel a chuté d'environ 4 % à 12,66 dollars.
Son successeur est Roger Lynch, directeur général de Condé Nast, membre du conseil d'administration de Mattel depuis 2018 et administrateur indépendant principal. M. Lynch deviendra président du conseil d'administration le 2 octobre et directeur général au plus tard le 2 novembre. Jonathan Anschell, directeur juridique de Mattel, assurera l'intérim entre-temps.
Le Journal a souligné que la transition de Lynch pourrait compliquer tout accord pendant qu'il met en place sa propre stratégie. Les documents déposés par Mattel montrent pourquoi il convient de prendre cela au sérieux.
L'histoire de fond
Mattel est une cible de rachat potentielle depuis le printemps. Le 7 mai, Southeastern Asset Management, qui gère plus de 4 % du capital, a publié une lettre ouverte exhortant le conseil d'administration à explorer des alternatives stratégiques. Trois types d'acquéreurs potentiels y sont évoqués : un fonds de capital-investissement, une autre entreprise de jouets (Hasbro, avec laquelle Mattel entretient des négociations intermittentes depuis des décennies) et un grand groupe de médias. Southeastern estime la valeur de l'entreprise à environ 30 dollars par action.
Le cours de l'action a évolué dans le sens inverse. Mattel a perdu environ 33 % de sa valeur cette année, pénalisée par les droits de douane et un deuxième trimestre faible.
Les chiffres derrière cette diapositive :
- 2025: Chiffre d'affaires net de 5,35 milliards de dollars, en baisse de 1 %. Résultat d'exploitation ajusté de 620 millions de dollars, en baisse de 16 %. EBITDA ajusté de 927 millions de dollars, contre 1,06 milliard de dollars.
- Au deuxième trimestre 2026, le chiffre d'affaires net progresse de 10 % pour atteindre 1,13 milliard de dollars, mais le résultat d'exploitation ajusté recule à 39 millions de dollars, contre 96 millions de dollars. La marge brute ajustée diminue de 260 points de base pour s'établir à 48,6 %, les coûts tarifaires bruts représentant 170 points de base et les redevances 110 points de base supplémentaires.
- Bilan au 30 juin : 285,7 millions d'actions, 523,9 millions de dollars de trésorerie et une dette nette de 1,81 milliard de dollars.
Authentic est une entreprise d'un tout autre genre. Elle possède plus de 50 marques de consommation, dont Reebok, Brooks Brothers, Champion, Guess et Dockers (rachetée à Levi Strauss cette année), ainsi que des droits d'auteur comme celui d'Elvis Presley. Ses partenaires génèrent environ 38 milliards de dollars de ventes au détail sous ces marques. En septembre, le PDG, Matt Maddox, a déclaré à Bloomberg qu'Authentic dégageait un EBITDA de 1,8 milliard de dollars pour un chiffre d'affaires de 2,2 milliards de dollars, soit une marge de 81 %, grâce à la perception de royalties d'environ 6 à 7 % sur les produits fabriqués par ses partenaires. Il a également indiqué qu'une introduction en bourse pourrait avoir lieu dès le premier semestre 2027.
Cette marge s'explique par le fait qu'Authentic ne possède aucune usine, ne détient aucun stock et n'investit quasiment rien dans les équipements. Mattel, en revanche, possède ces trois éléments.
Le plan
Authentic n'a présenté aucun plan concernant Mattel, et Mattel n'a pas indiqué être disposé à écouter les propositions. Cependant, Authentic a démontré avec précision sa capacité à gérer une société cotée en bourse dotée d'une activité opérationnelle.
En janvier 2026, Authentic a finalisé le rachat de Guess. La structure adoptée sert de modèle. Guess a transféré la quasi-totalité de sa propriété intellectuelle dans une nouvelle entité. Authentic détient 51 % de cette société de propriété intellectuelle. La famille Marciano et le PDG, Carlos Alberini, possèdent les 49 % restants. La société opérationnelle, c'est-à-dire les magasins, le personnel et la chaîne d'approvisionnement, est devenue privée et appartient désormais à 100 % à la direction de Guess, qui verse des redevances à la société de propriété intellectuelle.
Authentic a racheté le nom. Quelqu'un d'autre a conservé l'activité qui l'utilise.
Mattel présente une version plus complexe du même problème. Son rapport annuel 10-K indique que la plupart de ses produits phares sont fabriqués dans des usines lui appartenant, principalement en Indonésie, en Malaisie, au Mexique et en Thaïlande, et en Chine (usines louées). Mattel a investi 182 millions de dollars en dépenses d'investissement en 2025. L'entreprise conçoit, moule, expédie et vend ses produits, et a racheté, plus tôt cette année, la moitié restante de son studio de jeux mobiles, Mattel163, pour 178,6 millions de dollars.
La question pratique n'est donc pas de savoir si Barbie a de la valeur. Il s'agit plutôt de comprendre comment une société de gestion de droits d'auteur génère des redevances auprès d'un fabricant, et quelle est la valeur de ces redevances une fois générées.
L'angle du modèle d'affaires
Voici les calculs que personne n'a effectués sur cette offre.
Supposons qu'un licencié reprenne les activités de Mattel et enregistre le même chiffre d'affaires net de 5,35 milliards de dollars en 2025. Authentic prélève le point médian de sa redevance standard de 6 % à 7 % sur cette base et la convertit à sa marge d'EBITDA publiée de 81 %.
- Recettes de redevances : environ 348 millions de dollars.
- EBITDA des redevances : environ 282 millions de dollars.
- Part de l'EBITDA ajusté réel de Mattel en 2025 : environ 30 %. La fourchette complète de 6 % à 7 % donne un montant de 260 à 303 millions de dollars, soit 28 % à 33 %.
Maintenant, faisons le calcul à l'envers. Pour que l'intégralité des 927 millions de dollars d'EBITDA reste au sein de la société propriétaire de la marque, Authentic aurait besoin de redevances représentant environ 21,4 % de son chiffre d'affaires net. La marge opérationnelle ajustée de Mattel en 2025 était de 11,6 %. Un licencié versant 21,4 % reverserait près du double de la marge opérationnelle réalisée par l'ensemble de l'entreprise l'année précédente. Même si Authentic conservait l'intégralité des redevances comme bénéfice, le seuil de rentabilité ne serait que de 17,3 %.
Cet écart est fondamental. Trois choses en découlent.
Le taux de redevance devient un prix de transfert. Dans un modèle de partage des bénéfices à la Guess, le taux entre la société détentrice de la propriété intellectuelle et la société exploitante ne correspond pas à un prix de marché. Il s'agit d'un paramètre déterminant la répartition de la valeur. À 6,5 %, la part de la propriété intellectuelle ne représente qu'une fraction de l'offre. À 15 %, la société exploitante, qui gère les usines, les stocks et les droits de douane, risque de ne pas pouvoir honorer ses dettes.
C'est au niveau de la transformation que se joue la rentabilité du secteur du jouet. C'est l'inverse de ce que BMA a constaté concernant le record de Lego, dont la moitié des bénéfices repose sur l'utilisation de personnages empruntés. Lego loue les droits de Star Wars et de Pokémon, maîtrise chaque étape de leur transformation en produit fini et affiche une marge opérationnelle de 26 %. Le modèle d'Authentic, appliqué à Mattel, serait l'inverse : posséder les personnages et se séparer de la machine. Dans le secteur du jouet, les faits démontrent sans cesse que la machine vaut plus que la marque elle-même.
La concentration des licences compromet la notation. S&P a relevé la note d'Authentic cette année, notamment parce qu'aucun licencié ne contribue à plus de 4,5 % du chiffre d'affaires et que seuls huit y contribuent à hauteur de 2 % ou plus. Une filiale de Mattel versant 348 millions de dollars par an représenterait environ 14 % du chiffre d'affaires combiné d'Authentic, soit près de trois fois ce plafond. Moody's a déjà signalé les faillites de licenciés comme la principale faiblesse du modèle. Un seul licencié distribuant Barbie, Hot Wheels et Fisher-Price représenterait un risque bien plus important que n'importe quel licencié actuellement en activité.
La stratégie des licences fonctionne à merveille pour les marques de vêtements dont la valeur repose principalement sur leur nom. Comme l'a souligné BMA dans son article sur KFC Chine, choisir de percevoir les redevances plutôt que de gérer l'exploitation est une stratégie viable, assortie de compromis réels. Mattel est un cas où l'exploitation représente la majeure partie des profits.
Le risque
Le sceptique a des arguments valables, et ils méritent d'être entendus équitablement.
Les redevances sur les jouets sont plus élevées que celles sur les vêtements. Les grandes licences de divertissement affichent des taux de redevances allant de 8 % à 10 % du prix de gros, ce qui explique pourquoi les redevances de Mattel ont impacté sa marge brute de 110 points de base au dernier trimestre. À 13 %, l'EBITDA des redevances atteint environ 563 millions de dollars, soit 61 % des prévisions de Mattel pour 2025. Le hic reste le même : le licencié paierait 13 % de son chiffre d'affaires sur une activité dont la marge opérationnelle globale n'est que de 11,6 %.
Authentic pourrait conserver une part plus importante des activités que d'habitude. Rien dans les discussions rapportées n'indique un quelconque démantèlement de Mattel. L'entreprise pourrait détenir l'intégralité de la société d'exploitation pendant un certain temps, ou nouer un partenariat avec un actionnaire stratégique ou financier. Ce serait toutefois un modèle inédit pour Authentic, qui interviendrait juste avant une introduction en bourse dont le prix sera déterminé par les investisseurs sur la base de revenus de qualité équivalente à des redevances.
L'EBITDA sous-estime la part du divertissement. Les films, jeux et expériences immersives de Mattel ne sont pas pleinement reflétés dans l'EBITDA d'une entreprise de jouets. Authentic tire environ 20 % de son chiffre d'affaires des propriétés de divertissement et renforce sa présence dans ce secteur, notamment grâce à un récent accord avec un créateur. Un acheteur pourrait logiquement investir dans le contenu de Barbie pour les dix prochaines années plutôt que dans ses dernières poupées.
Le prix en lui-même est modeste. À 20 dollars, la valeur des capitaux propres s'élève à environ 5,71 milliards de dollars. En ajoutant la dette nette de 1,81 milliard de dollars, la valeur d'entreprise atteint environ 7,52 milliards de dollars, soit environ 8,1 fois l'EBITDA ajusté de 2025. Vingt dollars représentent seulement 4 % de plus que le cours de clôture de Mattel (19,18 dollars) le 23 octobre 2025, et un tiers de moins que le prix cible de Southeastern (30 dollars). Les actionnaires pourraient y voir une offre de départ, laissant ainsi la porte ouverte à Hasbro, à un acquéreur de médias ou à un fonds de capital-investissement.
Le conseil d'administration vient de fixer le prix d'un plan de rachat indépendant. La lettre d'offre de Lynch, datée du 29 septembre, comprend une prime de 10,6 millions de dollars payable d'ici la fin de l'année, une attribution d'actions de 6 millions de dollars entièrement acquise, une attribution d'actions de 10 millions de dollars payable en 2026, une prime de performance de 6 millions de dollars liée aux rendements relatifs des actionnaires sur trois ans, et une indemnité de déménagement de 985 000 dollars. Cela représente environ 33,6 millions de dollars en numéraire et en valeur cible des actions. Les clauses de remboursement s'appliquent en cas de démission sans motif valable ou de licenciement pour faute grave, et non en cas de vente de l'entreprise. Rien de tout cela ne fait obstacle à la transaction. Cela montre simplement que le conseil d'administration avait prévu l'indépendance deux jours avant que le nom d'un acquéreur potentiel ne soit rendu public.
Questions rapides
Mattel est-elle à vendre ? Pas encore. Le Wall Street Journal a rapporté qu’Authentic Brands Group a évoqué une offre supérieure à 20 $ par action, mais aucune procédure de vente formelle n’a été engagée et Mattel n’a fait aucun commentaire.
Quel serait le montant de l'offre d'Authentic ? Plus de 20 $ par action, ce qui valorise les fonds propres de Mattel entre 5,7 et 6 milliards de dollars. En incluant la dette nette de 1,81 milliard de dollars, la valeur d'entreprise s'élève à environ 7,5 milliards de dollars.
Authentic Brands Group est une société de licences de marques qui possède des noms comme Reebok, Brooks Brothers, Champion, Guess et Dockers et les concède sous licence à des partenaires opérationnels. Elle affiche un chiffre d'affaires de 2,2 milliards de dollars et un EBITDA de 1,8 milliard de dollars, et envisage une possible introduction en bourse en 2027.
Pourquoi le PDG de Mattel a-t-il démissionné ? Ynon Kreiz a quitté ses fonctions pour devenir co-PDG de la nouvelle entité issue de la fusion de Paramount Skydance et Warner Bros. Discovery. Roger Lynch, membre du conseil d'administration et ancien PDG de Condé Nast, prendra la relève le 2 novembre.
Les jouets Barbie évolueraient-ils sous la marque Authentic ? Pas forcément en rayon. Selon le modèle habituel d'Authentic, un partenaire opérationnel fabriquerait et vendrait les jouets, tandis qu'Authentic resterait propriétaire de la marque et percevrait les redevances. L'identité de ce partenaire reste à déterminer.
L'analyse du modèle d'entreprise
Tout le monde considère cela comme un pari sur Barbie. En réalité, c'est un pari sur le taux de redevance.
Le modèle d'Authentic fonctionne lorsque la marque est au cœur de l'activité et que l'usine est un simple produit de base. Les chaussures Reebok et les jeans Guess peuvent être fabriqués par de nombreux partenaires compétents. Mattel est différent car une grande partie de sa valeur repose sur la conception, les moules, le respect des normes de sécurité et une chaîne d'approvisionnement répartie dans six pays. Hasbro continue de démontrer la même chose : un seul jeu de cartes qu'elle conçoit, imprime et vend elle-même génère désormais plus de revenus que le reste de l'entreprise. Dans une entreprise de jouets, la partie la plus lucrative est généralement celle qu'elle gère en interne.
Si cette offre se concrétise, il faudra surveiller trois points. Premièrement, si Authentic propose un partage des parts similaire à celui de Guess, et qui prendra la direction opérationnelle. Deuxièmement, le taux de redevance appliqué aux deux parties, car ce seul chiffre déterminera quelle partie de l'accord détient la plus grande valeur. Troisièmement, si Lynch considère cette approche comme une première offre ou une tentative d'interruption.
Barbie peut survivre à presque n'importe quel propriétaire. Ce sont les usines qui cherchent un nouveau foyer.