La plus grande réforme des prêts étudiants fédéraux depuis une génération est entrée en vigueur le 1er juillet 2026. Si vous faites partie des plus de 42 millions d'Américains endettés auprès du gouvernement fédéral pour leurs études, les règles sur lesquelles vous aviez planifié vos remboursements ont changé, et certaines des possibilités d'annulation de dette sur lesquelles vous comptiez ne fonctionnent plus comme avant.
Voici ce qui a réellement changé, ce qui a survécu et ce qu'il faut faire.
Qu'est-ce qui a changé le 1er juillet ?
La majeure partie du nouveau système découle d'une seule loi : la One Big Beautiful Bill Act (OBBBA), également connue sous le nom de Working Families Tax Cuts Act, signée par le président Trump le 4 juillet 2025. Le ministère américain de l'Éducation a consacré l'année suivante à la négociation des règles et a finalisé le dispositif au printemps 2026. L'essentiel est entré en vigueur le 1er juillet 2026, quelques éléments étant mis en œuvre progressivement jusqu'en 2028.
Trois événements se sont produits simultanément. Un nouveau plan de remboursement indexé sur le revenu, appelé RAP, a été lancé. Le plan SAVE de l'ère Biden a officiellement pris fin après sa défaite devant les tribunaux. Et une nouvelle réglementation restreignant les critères d'admissibilité à l'annulation de la dette pour service public est entrée en vigueur. Chacune de ces mesures affecte un groupe d'emprunteurs différent, ce qui explique précisément la confusion générale.
Le nouveau plan : RAP
Le principal changement concerne le Programme d'aide au remboursement (PAR). Pour toute personne contractant un nouveau prêt fédéral direct à compter du 1er juillet 2026, le PAR et un plan standard à paliers révisé sont désormais les deux seules options de remboursement disponibles. Toutes les autres options ne sont plus proposées aux nouveaux emprunteurs.
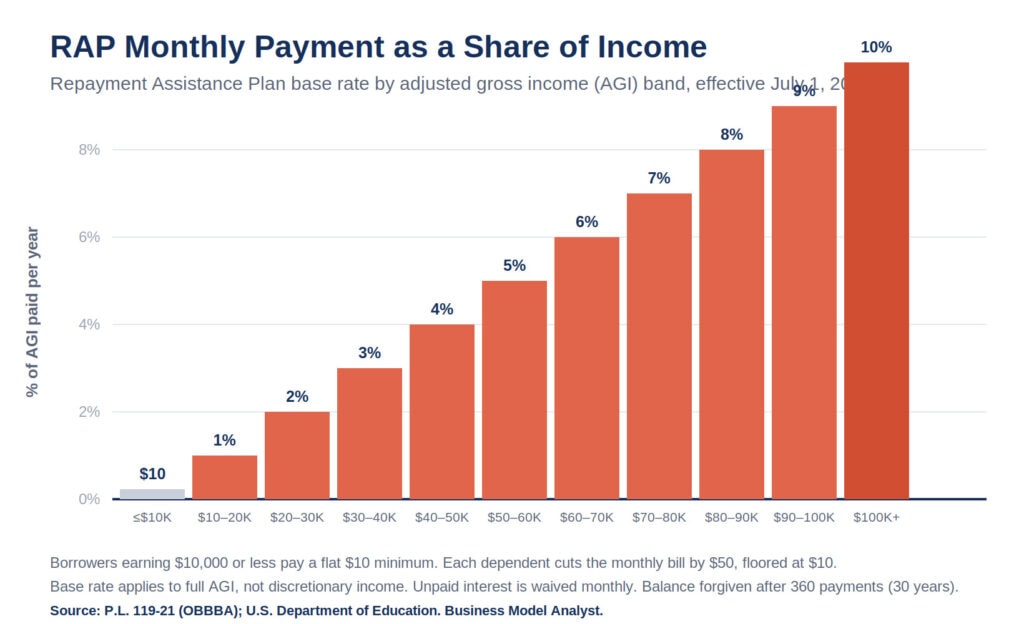
Le programme RAP fonctionne différemment des programmes qu'il remplace. Au lieu de calculer les mensualités en fonction du revenu disponible, il applique un pourcentage fixe de votre revenu brut ajusté (RBA), variant de 1 % à 10 % selon les tranches de revenus. Les emprunteurs gagnant 10 000 $ ou moins paient un minimum fixe de 10 $. Chaque personne à charge permet de réduire la mensualité de 50 $, jusqu'à ce même seuil de 10 $.
Le tableau ci-dessous indique le taux de base pour chaque niveau de revenu.
Le programme RAP présente deux avantages particulièrement appréciables pour les emprunteurs. Si votre paiement ne couvre pas les intérêts du mois, le gouvernement annule la différence, empêchant ainsi votre solde d'augmenter de façon exponentielle. De plus, si votre paiement réduit le capital de moins de 50 $, le gouvernement complète ce montant à 50 $, garantissant ainsi une diminution de votre solde chaque mois, à échéance.
Le hic, c'est le délai. Le programme RAP annule tout solde restant après 360 paiements, soit 30 ans. C'est plus long que les 20 ou 25 ans proposés par la plupart des anciens programmes, et une fois que vous avez souscrit au programme RAP, vous ne pouvez plus revenir à un programme standard.
Le plan qui a échoué : SAUVER
Le programme le plus généreux de ces dernières années a disparu. Un tribunal fédéral a invalidé le programme SAVE le 10 mars 2026, mettant ainsi fin à l'option phare de l'administration Biden, basée sur le revenu.
Si vous faites partie des quelque 7,5 millions d'emprunteurs encore inscrits au programme SAVE, cette situation vous concerne directement. Les organismes gestionnaires ont commencé à envoyer des avis le 1er juillet, et chaque avis déclenche un délai d'au moins 90 jours pour choisir un plan de remboursement légal. Si vous ne respectez pas ce délai, le ministère peut vous imposer un plan de remboursement intégral, ce qui peut réduire, voire annuler, le montant de la dette qui aurait dû être annulée. Les paiements que vous avez déjà effectués dans le cadre du programme SAVE devraient généralement être pris en compte dans le calcul du montant de l'annulation de votre dette en fonction de vos revenus.
Ce qui fonctionne encore : IBR
Le remboursement en fonction du revenu (IBR) est maintenu et constitue désormais, pour de nombreux emprunteurs actuels, la voie la plus sûre juridiquement pour obtenir une remise de dette. L'IBR reste accessible à toute personne dont les prêts ont été décaissés avant le 1er juillet 2026. Il conserve son échéancier de remise de dette de 20 ou 25 ans, et le ministère a supprimé l'ancienne condition de difficultés financières partielles, permettant ainsi à un plus grand nombre de personnes d'y adhérer, quel que soit leur revenu.
Un petit bémol : le ministère a temporairement suspendu le traitement des annulations de dettes liées au régime IBR le temps de recalculer le nombre de paiements. Les inscriptions et le décompte des paiements se poursuivent, vous continuez donc à accumuler des crédits. Cela n’affecte que la date d’envoi des annulations définitives.
Les programmes PAYE et ICR sont voués à disparaître et prendront fin le 1er juillet 2028. Si vous êtes inscrit à l'un de ces programmes, ou au programme SAVE désormais obsolète, vous devrez passer à IBR ou RAP avant cette date limite, ou votre gestionnaire de prêt le fera pour vous.
Remise de dette pour service public : maintenue, mais plus restreinte
Le programme de remise de dette pour service public (PSLF) est maintenu. Inscrit dans la loi sur l'enseignement supérieur, il ne peut être abrogé que par le Congrès. Le principe de base reste inchangé : 120 versements admissibles sur 10 ans de service public à temps plein, le solde restant étant annulé sans imposition. Le programme RAP est considéré comme un programme admissible au PSLF, et les versements effectués dans ce cadre sont comptabilisés dans les 120 versements requis.
Ce qui a changé, c'est la définition d'employeur admissible. Une nouvelle règle, applicable à compter du 1er juillet 2026, autorise le secrétaire à l'Éducation à exclure les employeurs dont l'objectif est jugé « illégal substantiel ». Le ministère estime que moins de dix employeurs par an seront concernés, et les paiements effectués avant toute exclusion restent protégés. Cette règle fait l'objet d'un recours en justice de la part d'une coalition d'États, de villes et d'organismes sans but lucratif ; cet article sera donc régulièrement mis à jour.
En pratique, pour les fonctionnaires : déposez dès maintenant votre attestation d’emploi afin de consolider les crédits que vous avez déjà acquis et tenez des registres complets.
La bombe fiscale dont personne ne parle
Voici le changement qui aura le plus grand impact financier et qui a été le moins médiatisé. La disposition du Plan de sauvetage américain qui exonérait d'impôt fédéral les dettes étudiantes annulées a expiré le 31 décembre 2025.
Cela signifie que les remises de dette accordées en fonction du revenu à partir de 2026 sont généralement imposables comme un revenu ordinaire, sauf si vous bénéficiez d'une exclusion pour insolvabilité prévue par l'IRS. Pour un montant important remis, l'impôt peut atteindre plusieurs dizaines de milliers d'euros. Les remises de dette accordées dans le cadre du programme PSLF restent exonérées d'impôt de façon permanente, de même que les remises pour décès ou invalidité. Si vous approchez de la date limite pour une remise de dette basée sur le revenu, le calcul du calendrier devient crucial.
Qu'est-ce qui est définitivement fermé ?
Si vous attendez toujours l'annulation de votre prêt étudiant dans le cadre du programme Biden (une aide ponctuelle pouvant atteindre 10 000 $ ou 20 000 $ pour les bénéficiaires de la bourse Pell), sachez que les demandes sont closes et ne seront plus acceptées. Les prêts Grad PLUS sont également supprimés pour les nouveaux étudiants de deuxième et troisième cycles après le 1er juillet 2026, et les plafonds des nouveaux emprunts fédéraux sont plus stricts. Les emprunteurs de prêts Parent PLUS perdent leur accès au programme PSLF et au programme RAP, sauf s'ils consolident leurs prêts dans des délais précis.
Que doivent faire les emprunteurs maintenant
La démarche la plus utile consiste à identifier votre plan de remboursement, car la suite dépend entièrement de ce choix. Les participants au programme SAVE doivent être attentifs à l'avis de leur organisme de gestion et considérer le délai de 90 jours comme impératif. Les emprunteurs inscrits aux programmes PAYE, ICR ou SAVE doivent choisir entre IBR et RAP avant la date limite du 1er juillet 2028. Les fonctionnaires doivent déposer leur demande de remise de dette pour les fonctionnaires (PSLF) dès maintenant, sans attendre d'invitation. Enfin, toute personne approchant la date d'annulation de sa dette selon le barème IDR doit effectuer le calcul fiscal avant de considérer le montant annulé comme totalement gratuit.
Le simulateur de prêts du ministère inclut désormais le programme RAP, ce qui facilite les comparaisons directes. Faites vos propres calculs avant de vous engager, car le programme RAP est sans engagement.
Foire aux questions
L’annulation des prêts étudiants est-elle toujours possible en 2026 ? ?
Oui. Les programmes PSLF et IBR (annulation de la dette liée au revenu), la protection des emprunteurs et les annulations pour décès ou invalidité restent disponibles. Seules l'aide exceptionnelle de 10 000 à 20 000 $ accordée par l'administration Biden et le programme SAVE ont pris fin. L'annulation de la dette n'a pas disparu, mais les modalités et les délais ont changé.
Le programme SAVE a-t-il vraiment pris fin ?
Oui. Un tribunal fédéral a annulé le programme SAVE le 10 mars 2026. Les quelque 7,5 millions d'emprunteurs encore inscrits sont en cours de retrait, les avis des gestionnaires de prêts commençant le 1er juillet 2026 et un délai d'au moins 90 jours étant prévu pour choisir un nouveau plan.
Qu'est-ce que le RAP et qui doit l'utiliser ?
Le RAP (Plan d'aide au remboursement) est la nouvelle option de remboursement indexée sur le revenu, lancée le 1er juillet 2026. Toute personne contractant un nouveau prêt fédéral direct à compter de cette date ne peut utiliser que le RAP ou le plan standard à paliers. Les emprunteurs actuels peuvent opter pour le RAP, mais n'y sont pas obligés.
RAP est-il meilleur qu'IBR ?
Cela dépend de vos revenus et de la taille de votre famille. Le programme RAP annule les intérêts impayés et garantit la réduction du capital, ce qui permet de rembourser plus rapidement les petits soldes. Cependant, il utilise le revenu brut ajusté (RBA) complet au lieu du revenu discrétionnaire et n'est annulé qu'après 30 ans. Par conséquent, les personnes aux revenus plus élevés et les familles nombreuses paient souvent plus et attendent plus longtemps qu'avec le programme IBR. Simulez les deux options dans le simulateur de prêt avant de faire votre choix, car le programme RAP est un programme à sens unique
La dette étudiante annulée est-elle imposable en 2026 ?
Pour les remises de dette basées sur le revenu, la réponse est généralement oui. L'exonération d'impôt fédéral a expiré le 31 décembre 2025 ; par conséquent, les remises de dette basées sur le revenu accordées à partir de 2026 sont considérées comme un revenu imposable, sauf si vous bénéficiez d'une exonération pour insolvabilité auprès de l'IRS. Les remises pour cause de décès ou d'invalidité, dans le cadre du programme PSLF (Public Service Loan Forgiveness), restent exonérées d'impôt.
Le programme PSLF est-il voué à disparaître ?
Non. Le programme PSLF est inscrit dans la loi fédérale et seul le Congrès peut y mettre fin. La structure de 120 versements sur 10 ans reste inchangée. Une nouvelle règle pourrait exclure un petit nombre d'employeurs jugés avoir un « objectif illégal substantiel », et cette règle fait actuellement l'objet d'un recours en justice.
Que se passe-t-il si je ne fais rien ?
C'est une option coûteuse. Si vous ignorez un avis de transition SAVE, votre organisme de gestion de prêt peut vous inscrire à un plan conçu pour rembourser intégralement votre solde, ce qui peut réduire, voire annuler, l'annulation de la dette que vous étiez en voie d'obtenir. Les emprunteurs sous régime PAYE ou ICR qui ne prennent aucune mesure avant le 1er juillet 2028 seront également inscrits automatiquement.
L'analyse du modèle d'entreprise
La stratégie de communication est ici plus révélatrice que les mécanismes eux-mêmes. L'administration présente cela comme une simplification, et à certains égards, c'est le cas : cinq plans complexes se regroupent en deux, et les clauses d'exonération d'intérêts et de prise en charge du capital protègent réellement les emprunteurs contre l'augmentation de leurs dettes. Cependant, simplification et générosité ne sont pas synonymes. Le délai de 30 ans du RAP et le retour de l'annulation de dette imposable reportent insidieusement le coût réel sur les emprunteurs, notamment les personnes aux revenus les plus élevés et les titulaires de diplômes professionnels, qui doivent désormais faire face à un parcours plus long et plus coûteux pour obtenir un allègement de leur dette.
La meilleure approche consiste à ne plus considérer l'annulation de la dette comme une promesse, mais plutôt comme un objectif évolutif assorti d'échéances. Les emprunteurs qui perdront le plus dans cette transition ne seront pas ceux qui auront choisi la mauvaise option, mais ceux qui n'auront rien fait et se seront vu inscrire automatiquement. Dans un système aussi fluctuant, l'inertie est une option coûteuse.
Cet article est fourni à titre informatif et ne constitue ni un conseil financier ni un conseil juridique. Veuillez vérifier votre situation particulière auprès de votre organisme de prêt ou d'un conseiller qualifié avant d'entreprendre toute action.