
Advent a bâti un empire des paiements en rachetant des activités à de plus grandes entreprises. L'entreprise a renoncé à l'acquisition de l'ensemble du groupe, trois semaines après que PayPal a annoncé son intention de publier des rapports distincts sur ses trois filiales.
Advent International et Stripe ont renoncé à leur projet de rachat de PayPal, mettant ainsi fin à ce qui aurait été l'une des plus importantes opérations de rachat par endettement jamais tentées. Leur offre de juillet, à 60,50 dollars par action, valorisait PayPal à plus de 53 milliards de dollars et a été jugée insuffisante. Le prix est au cœur des débats. Or, un indicateur plus pertinent serait la différence entre les revenus générés par les nouveaux clients et ceux générés par les anciens, car ces deux chiffres évoluent en sens inverse et l'entreprise s'apprête à les publier séparément d'ici trois semaines, une première depuis son introduction en bourse.
Voici le déroulement des événements, car c'est lui qui constitue l'histoire. Le 29 avril, PayPal s'est scindé en trois entités opérationnelles. Le 15 juillet, un consortium a proposé de racheter les trois entités pour un prix unique. Le 5 août, le PDG de PayPal a annoncé son intention de remplacer le système de reporting monolithique par des objectifs distincts pour chaque entité. Le 16 août, Stripe a accepté d'investir plus de 7 milliards de dollars dans une passerelle basée sur un modèle d'intelligence artificielle. Le 27 août, le consortium s'est retiré.
Ce qui s'est passé
Bloomberg a rapporté jeudi que le groupe Advent International et Stripe renonçait à racheter PayPal, citant des sources proches du dossier. L'action PayPal a chuté de plus de 15 % vendredi avant l'ouverture du marché, à 52,50 dollars, après avoir clôturé à 61,81 dollars mercredi. Le titre avait progressé de plus de 42 % au cours du trimestre, porté par l'espoir d'un accord.
En juillet, le consortium a proposé 60,50 dollars par action, valorisant PayPal à plus de 53 milliards de dollars. Le conseil d'administration de PayPal a jugé l'offre insuffisante et, selon Reuters, a également évoqué des obstacles réglementaires et financiers. L'entreprise n'a jamais officiellement répondu à la proposition. D'après les sources de Bloomberg, les acheteurs pourraient revenir à la charge si la situation évolue. PayPal n'a pas immédiatement répondu à une demande de commentaires, Stripe a déclaré ne pas commenter les rumeurs ni les spéculations, et Advent a refusé de s'exprimer.
Un détail des précédents articles est plus important qu'il n'y paraît. Reuters a indiqué que Block, Stripe et Advent avaient initialement approché PayPal conjointement en avril, et que Block avait quitté le consortium avant même le dépôt d'une offre. Trois acheteurs potentiels étaient en lice. Deux se sont retirés. Puis plus personne.
L'histoire de fond
PayPal cherchait sa voie depuis trois ans. Alex Chriss a été limogé en février 2026 après une série d'objectifs non atteints. Bloomberg a rapporté le même mois que Stripe envisageait d'acquérir PayPal, en totalité ou en partie, citant Braintree et Venmo comme les actifs concernés. Le conseil d'administration a alors nommé Enrique Lores, qui avait dirigé HP Inc. pendant six ans, une entreprise qui n'existe sous sa forme actuelle que parce qu'elle a été scindée en deux.
Lores a agi rapidement. Le 29 avril, il a annoncé un modèle opérationnel à trois volets : Solutions de paiement et PayPal, Services financiers aux consommateurs et Venmo, et Services de paiement et cryptomonnaies, ce dernier regroupant Braintree, le traitement des paiements pour les petites entreprises et le stablecoin PYUSD. En mai, il s'est engagé à réduire les effectifs de 20 % sur deux à trois ans et à réaliser au moins 1,5 milliard de dollars d'économies brutes annuelles. En juin, PayPal a mis fin à sa branche capital-risque. En août, il a déclaré à un journaliste que PayPal fixerait pour la première fois des objectifs de revenus pour chacune des trois divisions et que cette nouvelle segmentation offrirait aux investisseurs une meilleure visibilité sur chaque activité.
Au moment où il a fait cette déclaration, lui et le conseil d'administration examinaient une offre de 53 milliards de dollars.
Le plan
Analysez qui sont réellement les acheteurs, car un consortium est une structure et les structures sont des aveux.
La franchise de paiements d'Advent ne s'est pas construite par rachat d'entreprises de paiement, mais par scission d'activités au sein d'autres groupes. Worldpay a été arrachée à la Royal Bank of Scotland en 2010, Vantiv à Fifth Third. Nets, Planet, Prisma, Xplor et myPOS ont suivi le même modèle de séparation. Le rapport sectoriel d'Advent, publié par ce dernier, décrit précisément ces opérations marquantes en ces termes et souligne la complexité des scissions et le travail de séparation des activités. Le principal atout de cette entreprise dans ce secteur réside dans sa capacité à évaluer la valeur d'un actif de paiement une fois extrait d'une maison mère qui l'étouffait.
Stripe souhaite un positionnement plus ciblé. Gérant le plus important réseau d'acquisition indépendant d'Internet, l'entreprise n'a besoin ni du portefeuille électronique grand public de PayPal, ni de sa marque. Ce qu'elle recherche vraisemblablement, ce sont les partenariats de Braintree avec les entreprises, le bouton de paiement de Venmo et une moindre dépendance aux réseaux de cartes bancaires. Bloomberg l'avait d'ailleurs déjà évoqué en février.
L'offre soumise au conseil d'administration de PayPal était donc une offre de rachat de l'entreprise entière, élaborée par deux parties souhaitant des parts différentes, après le retrait d'une troisième partie, vraisemblablement intéressée par une troisième part. Un sponsor centralise les flux de trésorerie, garantit la dette et cède à l'acquéreur stratégique la part qu'il convoitait. Il ne s'agit pas d'une OPA, mais d'un démantèlement présenté comme une opération unique, avantageux uniquement pour les acheteurs tant que personne d'autre ne peut évaluer la valeur de chaque part.
L'angle du modèle d'affaires
PayPal présente ses résultats comme un seul segment depuis sa séparation d'eBay en 2015. Ses documents indiquent que le principal décideur opérationnel examine les résultats de manière consolidée, ce qui signifie que l'entreprise fonctionne comme un seul segment et ne présente qu'un seul segment à déclarer. Toutes les estimations externes de la valeur de Venmo ou des revenus de Braintree reposent sur des conjectures basées sur les bribes d'informations que la direction a choisi de mentionner lors des conférences téléphoniques.
Ce chiffre unique masque une entreprise qui tire dans deux directions, et le calcul est frappant une fois qu'on sépare les nouvelles activités des anciennes.
Au deuxième trimestre, PayPal a traité un volume de paiements de 486,45 milliards de dollars, contre 443,5 milliards un an plus tôt. Cela représente une augmentation de 42,95 milliards de dollars. Le chiffre d'affaires des transactions a progressé de 5 % pour atteindre 7,83 milliards de dollars, soit une hausse de 373 millions de dollars. La marge sur les transactions, hors intérêts sur les soldes clients, a augmenté de 3 % pour s'établir à 3 619 millions de dollars, soit une hausse de 105 millions de dollars.
Comparons ces chiffres. Le volume moyen de transactions par dollar au cours du trimestre a généré 161 points de base de revenus, ce qui correspond au taux de commission de 1,61 % annoncé par PayPal. Le volume marginal, c'est-à-dire celui qui n'existait pas il y a un an, a généré 87 points de base. Au niveau de la marge, l'écart se creuse : 74 points de base pour le volume moyen par dollar contre 24 points de base pour le volume marginal. Ce dernier génère environ un tiers des revenus générés par le volume existant.
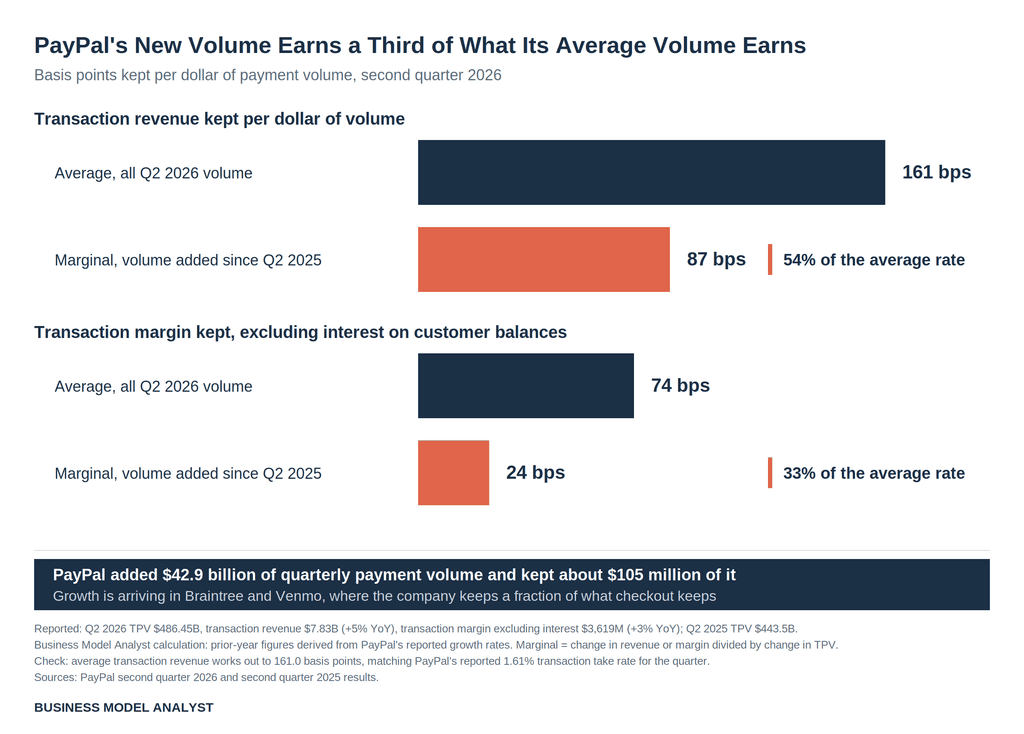
La raison est simple et la direction ne s'en cache pas. Le paiement intégré, activité à forte marge, a progressé de 2 % à taux de change constant. Venmo et Braintree ont enregistré une croissance d'environ 15 %. Cette croissance se concentre presque exclusivement sur les segments où PayPal réalise les marges les plus faibles, ce qui explique la hausse de 5 % du chiffre d'affaires et de 1 % de la marge transactionnelle, ainsi que la baisse de 248 points de base de la marge opérationnelle non GAAP au cours d'un trimestre pourtant qualifié de supérieur aux prévisions par l'entreprise.
Venons-en au fait. Selon les règles américaines de reporting sectoriel, les secteurs à présenter reflètent la manière dont le PDG gère réellement l'entreprise et alloue les ressources. Lores a modifié cela le 29 avril, puis a annoncé en août qu'il publierait des objectifs pour chaque unité. Une fois cela fait, ces informations confidentielles deviendront publiques. Chacun pourra identifier laquelle des trois activités est une franchise de consommation en pleine croissance, laquelle est un service de transformation de matières premières et laquelle est une activité rentable à forte marge en léger déclin, et valoriser chacune en conséquence.
Une offre portant sur l'ensemble de l'entreprise est la plus avantageuse pour un acheteur au moment précis où personne d'autre ne peut proposer un tel montant. Cette opportunité était en train de disparaître.
Rien de tout cela ne signifie que le conseil d'administration ait agi avec noblesse. Il avait ses propres calculs. PayPal prévoit des rachats d'actions d'environ 6 milliards de dollars, contre un flux de trésorerie disponible ajusté d'au moins 6 milliards de dollars cette année. Avant que l'offre ne soit connue, l'action se négociait autour de 40 dollars, ce qui valorise l'entreprise à près de 37 milliards de dollars. Six milliards de dollars de rachats à ce prix permettent de racheter environ 16 % des actions de l'entreprise chaque année et d'augmenter la valeur par action des autres d'environ 19 % si le multiple est maintenu. La prime de 39 % offerte par le consortium par rapport au cours initial équivalait à environ deux années d'inaction de PayPal, si ce n'est le rachat de ses propres actions. Un conseil d'administration disposant d'une telle option se prémunit contre une OPA, et sa propre offre est valable indéfiniment.
Le risque
Trois explications rivalisent avec celle-ci, et deux d'entre elles sont convaincantes.
Premièrement, le prix s'est tout simplement envolé. Le cours de l'action PayPal, avant la flambée, peut être reconstitué de deux manières concordantes : l'action a clôturé à 61,81 $ mercredi après une hausse trimestrielle de plus de 42 %, ce qui implique un niveau proche de 43,53 $ au 30 juin ; or, la moyenne des échanges observée entre mi-mai et mi-juin était de 43,24 $. À 61,81 $, toute prime conséquente représente un chèque en actions avoisinant les 70 milliards de dollars. Pour un rachat par endettement d'une entreprise dont la marge de transaction progresse de 1 %, il s'agit d'une opération bien différente de celle réalisée en juillet. Cette explication se passe de toute spéculation et constitue probablement une partie de la réponse.
Le second point concerne le droit de la concurrence. Stripe a traité un volume de transactions d'environ 1 900 milliards de dollars en 2025, et PayPal est en passe d'atteindre un volume similaire. La fusion des deux plus grandes plateformes de paiement en ligne indépendantes nécessitera au minimum deux ans d'analyse, et Stripe est une société privée qui doit encore préparer son introduction en bourse. Le conseil d'administration de PayPal aurait lui-même soulevé des préoccupations réglementaires et financières, en plus de la question du prix.
Le troisième point me joue directement des tours et mérite d'être énoncé clairement. Si la publication séparée des informations facilite l'évaluation des différentes parties, elle devrait simplifier, et non compliquer, une offre pour l'une d'entre elles. C'est le critère de validité de tout ce qui précède. Si mon interprétation est correcte, la prochaine approche concernant PayPal ne vise pas l'entreprise elle-même, mais Venmo ou Braintree, et interviendra après la publication des résultats segmentés du premier trimestre. En revanche, si rien ne se produit et que PayPal est toujours en bonne santé financière dans un an, l'explication la plus simple l'emporte : les acheteurs n'ont tout simplement pas pu rentabiliser la dette à 60 $ par action.
Il est également important de noter que les devises utilisées dans cette transaction n'étaient pas symétriques. Le cours de PayPal est fixé quotidiennement par le marché public. La valorisation de Stripe, à 159 milliards de dollars, provient d'offres publiques d'achat qu'elle gère elle-même, et elle a financé ses acquisitions en numéraire et en actions. Personne n'a divulgué la composition de l'offre de PayPal. Un conseil d'administration à qui l'on demande de remplacer une cotation publique auditée par une cotation privée partiellement auto-évaluée a toutes les raisons de prendre son temps, et cela n'a rien à voir avec le montant affiché.
Un dernier élément d'information, car il s'agit d'une préférence manifeste. Le 16 août, onze jours avant de se retirer de PayPal, Stripe a accepté de débourser plus de 7 milliards de dollars pour acquérir OpenRouter, une passerelle de paiement basée sur l'IA générant environ 140 millions de dollars de revenus annuels. Stripe devait prendre une décision d'investissement et l'a prise. Le token stack a gagné.
Questions rapides
Le conseil d'administration de PayPal a-t-il refusé une bonne offre ? En termes de valorisation, 53 milliards de dollars représentent environ 3,4 fois la marge de transactions prévisionnelle de PayPal pour 2026, pour une activité générant au moins 6 milliards de dollars de flux de trésorerie disponible ajusté. Compte tenu du rendement de 16 % que le conseil d'administration aurait pu obtenir grâce aux rachats d'actions au prix initial, ce refus était justifié. En revanche, pour une entreprise dont le rendement marginal est trois fois inférieur au rendement moyen, cette offre trop basse l'était également.
Le marché a-t-il restitué la prime de l'opération ? Pas en grande partie. À 52,50 $, PayPal se situe encore environ 21 % au-dessus du niveau reconstitué avant l'offre, soit environ 9 $ par action, ce qui représente près de 7,7 milliards de dollars de capitalisation boursière que le marché refuse de restituer. C'est le prix de l'option que quelqu'un restitue.
Pourquoi Block a-t-il quitté le consortium ? Ni Block ni les autres parties ne se sont exprimées à ce sujet. Il est toutefois établi que les trois parties ont contacté PayPal en avril et que Block s'est retiré avant le dépôt de l'offre.
Une scission est-elle désormais plus probable ? Lores a déclaré que les trois entités sont plus fortes ensemble et qu'il entend maintenir l'entreprise intacte. Il a également consacré cinq mois à élaborer la structure de communication financière qu'exigerait une scission, au sein d'une entreprise qu'il a rejointe après une scission en deux. Il convient de se concentrer sur les rapports segmentés du premier trimestre plutôt que sur les états financiers.
Quelle était la valeur de PayPal à son apogée ? Le cours de clôture record de l'action s'élevait à 305,88 $ en juillet 2021. Sa capitalisation boursière maximale a été estimée entre 280 et 360 milliards de dollars environ. Même la limite inférieure de cette fourchette représente plus de cinq fois l'offre que le conseil d'administration vient de refuser.
L'analyse du modèle d'entreprise
La leçon à tirer ici ne concerne pas les paiements, mais l'impact de la divulgation sur les prix.
On qualifie souvent la décote d'un conglomérat de défaillance du marché, comme si les investisseurs faisaient preuve de paresse. Il serait plus juste de parler de prix d'information. Lorsqu'une entreprise publie un seul chiffre pour plusieurs activités, les observateurs externes ne peuvent distinguer les segments porteurs de ceux en déclin. Ils valorisent donc l'ensemble à un niveau proche de celui du segment le plus défavorable. Cette décote représente un coût pour les actionnaires. Elle constitue également un actif, et ses bénéficiaires sont des acheteurs qui ont effectué la segmentation en interne et peuvent ainsi payer une prime par rapport au multiple consolidé tout en bénéficiant d'une décote par rapport à la somme des valeurs des segments.
Tout fondateur gérant plusieurs modèles économiques sous un même compte de résultat se retrouve dans cette situation délicate, généralement sans le savoir. La question n'est pas de savoir si ces entreprises partagent des clients ou une infrastructure, mais plutôt si un observateur extérieur peut les distinguer. Si tel est le cas, le premier acheteur averti qui se présente pourra tirer profit de cette confusion en valorisant le prix.
PayPal a passé cinq mois à démanteler son propre avantage informationnel. Que ce soit intentionnel ou accidentel, le résultat fut le même : l’entreprise est devenue plus difficile à racheter à bas prix et plus vulnérable à une attaque publique. L’offre n’y a pas résisté.
Observez ce qui suit les trois premiers chiffres. C'est à ce moment-là que nous saurons si PayPal a amélioré ses informations ou simplement son prospectus.