
Le Wall Street Journal a analysé 212 comptes TikTok proposant des conseils financiers. Environ un cinquième d'entre eux sont sponsorisés par des marques. Les quatre autres cinquièmes ciblent la même clientèle que celle recherchée par ces marques.
Le produit d'un influenceur financier n'est pas un conseil en investissement. Il s'agit de la preuve que ce conseil a fonctionné, et cette preuve est vendue deux fois : à l'audience sous forme de formation, et aux marques financières via la distribution. Ce canal est peu coûteux car le créateur instaure la confiance grâce à son capital plutôt qu'à ses qualifications, et parce que la seule fois où un organisme de réglementation américain a évalué le coût de cet arbitrage, la facture s'est élevée à environ 21 $ par compte de courtage financé.
Une voiture à 100 000 $ pour vendre un cours à 300 $
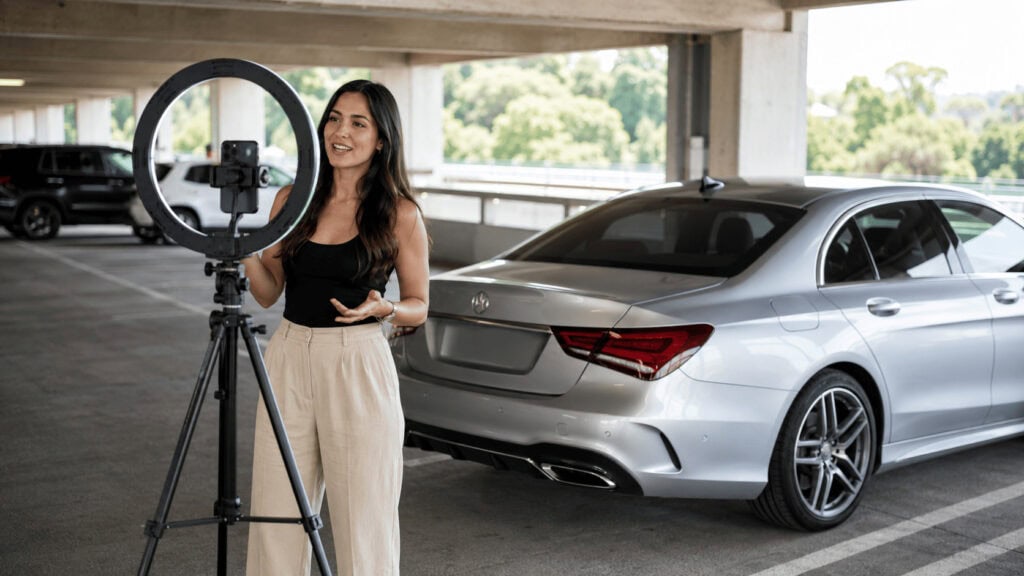
Brittany Bowen filme des conseils financiers tout en se maquillant. Elle a confié au Journal avoir acheté une Mercedes pour un peu plus de 100 000 dollars à des fins marketing, puis avoir publié des photos et des vidéos de son achat devant la voiture. Celle-ci sert à promouvoir une formation pour femmes dont le prix est inférieur à 300 dollars.
Faites le calcul et vous comprendrez le modèle économique. À 299 $ le siège, Bowen a besoin d'environ 335 ventes pour amortir le prix d'achat de la voiture, avant déduction des frais de traitement des paiements, des dépenses publicitaires, des frais de plateforme et des taxes. La voiture n'est pas une récompense pour la formation, mais un élément parmi d'autres.
Tout prestataire de services financiers est confronté au même problème : pourquoi un inconnu vous confierait-il son argent ? Un conseiller en investissements agréé répond en déposant des fonds propres, en souscrivant une assurance, en se soumettant à des examens et en acceptant une responsabilité fiduciaire. Bowen, quant à lui, y répond en achetant une Mercedes. Dans les deux cas, ces biens constituent la garantie d’une même créance. Seule l’une des deux est récupérable si la créance s’avère infondée.
Ce qui s'est passé
Nat Ives a publié une interview d'Elyse Goncalves dans la newsletter WSJ CMO Today du 17 août 2026. Elyse Goncalves a analysé près de 50 heures de contenu financier provenant de 212 comptes TikTok pour le compte du Journal. Son échantillon comprend aussi bien des formateurs diplômés faisant la promotion de fonds indiciels que des influenceurs boursiers non agréés et des créateurs de contenu lifestyle vendant des formations payantes. La plupart ne possèdent aucune licence ni certification officielle.
Trois constats sont importants pour toute personne vendant des produits financiers.
Tout d'abord, ces tactiques sont directement inspirées des stratégies de croissance classiques des créateurs de contenu. Timothy James, un investisseur boursier de 38 ans, a confié au Journal avoir utilisé des phrases provocatrices pour générer des vues. Le créateur britannique Leo Gibson a quant à lui frôlé les 500 000 vues pour une vidéo de conseils financiers en la filmant dans une chambre plutôt que dans un bureau, partant du principe qu'un jeune homme en sweat à capuche paraît plus crédible qu'un homme en costume derrière un bureau.
Deuxièmement, les marques investissent. Fidelity attribue en partie la hausse de 73 % des contributions aux comptes Roth IRA de la génération Z sur un an aux influenceurs financiers. Goncalves a constaté qu'environ un cinquième des 212 comptes ont publié des vidéos sponsorisées ou du contenu mentionnant des entreprises spécifiques, dont de nombreuses marques financières.
Troisièmement, et c'est un point que l'article a passé sous silence : quatre cinquièmes des créateurs interrogés ne bénéficient d'aucun parrainage. Ils monétisent leur contenu en vendant directement des produits ou services à leur public : cours, communautés, coaching, liens d'affiliation. Il ne s'agit pas d'un canal média que Fidelity pourrait louer. Ils se disputent le même budget.
L'histoire de fond
L'analyse des perspectives de retraite du premier trimestre 2026 publiée par Fidelity, basée sur plus de 54 millions de comptes, révèle une hausse de 65 % des contributions aux comptes IRA de la génération Z sur un an, contre 31 % pour les millennials. Les comptes Roth ont représenté 67 % de ces contributions. Rita Assaf, vice-présidente de l'offre retraite chez Fidelity, attribue cette forte progression chez la génération Z à une combinaison de facteurs : l'accessibilité des plateformes, les programmes de bien-être financier en entreprise et une sensibilisation accrue aux finances, en partie grâce aux réseaux sociaux.
Chez Fidelity, personne ne peut relier une contribution à un compte Roth à une vidéo TikTok. Cette attribution relève d'une déduction raisonnable, et non d'une mesure, et un élément de preuve tend à prouver le contraire. Des chercheurs du Center for Retirement Research, cités par Financial Planning, ont constaté que la forte augmentation des contributions Roth s'est concentrée parmi les ménages à hauts revenus, appartenant au tiers supérieur des revenus. Le profil des abonnés des influenceurs établi par la FINRA Foundation décrit une population plus jeune, majoritairement masculine et détenant des portefeuilles d'une valeur plus faible. Ces deux groupes ne se recoupent pas manifestement. Les enquêtes et les définitions étant différentes, il convient de considérer ces résultats comme une simple indication. Toutefois, une marque qui attribue à une plateforme des sommes provenant d'une autre catégorie de population se trompe lourdement.
Les preuves les plus convaincantes figurent dans une note de la Fondation FINRA publiée le 2 avril 2026, s'appuyant sur l'enquête nationale de 2024 sur les compétences financières des investisseurs. Parmi les investisseurs particuliers, 29 % utilisent les réseaux sociaux ou les forums pour s'informer sur leurs décisions d'investissement, un chiffre qui atteint 60 % chez les 18-34 ans. 26 % ont pris une décision d'investissement suite à la recommandation d'un influenceur financier, et ce chiffre grimpe à 61 % chez les jeunes investisseurs.
Voici maintenant ce qui devrait inquiéter tous ceux qui achètent cette chaîne.

Les utilisateurs des réseaux sociaux ont consulté en moyenne 7,6 sources d'information, contre 4,0 pour les non-utilisateurs. Ils ont vérifié les antécédents d'un professionnel de la finance à 36 %, contre 14 % pour les non-utilisateurs. À un quiz objectif sur leurs connaissances en investissement, ils ont obtenu 42 % de bonnes réponses, contre 47 % pour les non-utilisateurs, et les abonnés d'influenceurs ont obtenu 41 %. Parmi les investisseurs ayant déclaré avoir été victimes de fraude, 68 % des utilisateurs des réseaux sociaux et 69 % des abonnés d'influenceurs ont perdu de l'argent, contre respectivement 29 % et 26 % pour les groupes témoins.
Plus de sources. Plus de vérifications. Moins de connaissances. Environ deux fois et demie plus de risques de perdre de l'argent une fois qu'un escroc vous a repéré. Gerri Walsh, directrice de la Fondation FINRA, a qualifié de très préoccupante cette combinaison de faibles connaissances mesurées et d'une grande confiance en soi.
Ce que la chaîne produit réellement
Le volume de recherches est une mesure quantitative, et l'économie des influenceurs est une machine à générer des quantités. Sept sources et demie ayant toutes atteint le lecteur via le même algorithme de recommandation ne constituent pas sept vérifications et demie indépendantes. Il s'agit d'une seule vérification, répétée, qui donne l'impression d'une démarche rigoureuse et agit comme un renforcement.
Voilà le produit. Pas l'information, que l'acheteur peut obtenir gratuitement auprès de la SEC. La confiance, que personne d'autre ne fournissait à une jeune femme de 23 ans qui avait déclaré lors d'une enquête fédérale que les personnes comme elle n'investissaient généralement pas. Près de la moitié des abonnés de l'influenceuse financière dans l'échantillon de la FINRA étaient d'accord avec une version de cette affirmation.
La confiance se traduit en actions concrètes. Elle se traduit par un compte Roth IRA chez Fidelity et par un cours à 299 $, utilisant le même contenu, du même créateur, le même après-midi.
L'angle du modèle d'affaires
Si on fait abstraction des personnalités, le finfluenceur gère un compte de résultat à trois lignes sur un seul actif.
Première source de revenus : le produit destiné au public. Cours, abonnements, coaching. Forte marge brute, aucune obligation de licence, aucun investissement initial, aucune obligation de conservation, aucune obligation fiduciaire. C’est dans cette catégorie que se situent les quatre cinquièmes de l’échantillon du Journal.
Deuxième source de revenus : le sponsoring de marque. Une marque financière paie pour un placement publicitaire. La structure en vigueur dans ce secteur est souvent basée sur la performance, ce qui est important car cela modifie la répartition des risques.
Troisième source de revenus : affiliation et parrainage. Paiement par compte approvisionné, par inscription, par clic.
Le seul actif qui finance ces trois éléments, c'est la confiance. Et le coût des biens vendus, c'est la démonstration : la Mercedes, l'appartement, la capture d'écran du relevé de compte-titres, la mise en scène qui transforme une affirmation de richesse en aveu plutôt qu'en argumentaire.
La finance traditionnelle, elle aussi, gagne la confiance, et elle le fait en affichant des fonds propres consultables par les autorités de régulation. Exigences de fonds propres nets, assurance responsabilité civile professionnelle, examens de certification, déclarations ADV, effectifs dédiés à la conformité : ces coûts sont importants, fastidieux et produisent un résultat vérifiable par le client, sans pour autant garantir sa crédibilité. Le « finfluenceur » a déplacé cette dépense du bilan à la caméra. C’est moins cher, plus efficace et le résultat est invérifiable pour le client.
Calculez maintenant la différence.
Ce que la FINRA a facturé pour cela
Le 18 mars 2024, la FINRA a infligé une amende de 850 000 $ à M1 Finance, première mesure coercitive prise à l'encontre d'un courtier pour la supervision d'influenceurs sur les réseaux sociaux. Cette affaire faisait suite à un examen ciblé des pratiques d'acquisition de clients des entreprises via les réseaux sociaux.
Le programme fonctionnait ainsi : entre janvier 2020 et avril 2023, M1 rémunérait des influenceurs pour promouvoir l’entreprise et leur fournissait un lien unique. L’entreprise versait une commission fixe pour chaque compte ouvert et approvisionné par un client via ce lien, sans plafonner les revenus des influenceurs. M1 fournissait les visuels et un guide de bienvenue. L’entreprise ne vérifiait ni n’approuvait les publications avant leur diffusion et ne les conservait pas.
Un influenceur a indiqué à ses abonnés que les prêts sur marge pouvaient être remboursés à tout moment, sans échéance fixe. M1 peut augmenter les exigences de marge de maintien sans préavis, imposer une vente et choisir les titres à liquider. La FINRA a jugé ces publications non objectives et partiales au regard des règles 2210 et 2010, et a constaté que M1 ne disposait d'aucun système de supervision adéquat au regard des règles 3110 et 4511.
Le programme a permis de financer plus de 39 400 comptes.
Divisez l'amende par le nombre de comptes et le coût réglementaire de la gestion d'une machine d'acquisition d'influenceurs non supervisée pendant 39 mois s'élève à 21,57 $ par compte financé.
Comparons cela à la valeur d'un compte de courtage de détail approvisionné. Robinhood a déclaré un chiffre d'affaires net de 4,5 milliards de dollars pour 2025, réparti sur 27 millions de clients disposant d'un compte approvisionné, soit environ 167 dollars par client et par an. L'amende totale infligée par la FINRA représentait environ 13 % du chiffre d'affaires annuel d'un seul compte, pour les comptes conservés pendant plusieurs années.
Ce n'est pas un frein. C'est une redevance, et une redevance modique. La chaîne a continué de croître car l'arbitrage a résisté à la tarification.
Deux points structurels ressortent de l'ordonnance M1. La responsabilité incombe à l'acheteur, et non au vendeur : la FINRA n'a aucune compétence sur les influenceurs, mais uniquement sur la société membre qui les a engagés. De plus, la structure de rémunération, un forfait par compte financé sans plafond, incitait les créateurs à exagérer les résultats, tout en laissant à la société l'entière responsabilité de la supervision. Si vous êtes directeur marketing dans une société de courtage et que vous lisez l'article du WSJ en envisageant un programme pour créateurs, c'est cette asymétrie qu'il faut absolument prendre en compte, et non le CPM.
Que se passe-t-il ensuite ?
La FINRA a publié un rapport plus complet sur l'investissement influencé par les médias sociaux le 11 décembre 2025, soulignant que 45 % des investisseurs consultent des conseils financiers sur Internet et 24 % s'informent via les médias sociaux. Ce taux de dépendance atteint 35 % chez les moins de 30 ans, contre seulement 13 % chez les 65 ans et plus. La NASAA a déposé une lettre d'observations le 13 mai 2026, insistant sur les conclusions relatives aux risques de fraude. Deux notes de recherche, une action coercitive et un dossier de commentaires ouvert : voilà à quoi ressemble le quotidien d'un organisme de réglementation un an avant l'élaboration d'une réglementation.
Les créateurs s'orientent désormais vers des démonstrations plus ambitieuses. La prochaine voiture de Bowen coûtera plus cher que la précédente, car la complexité de la démonstration doit sans cesse augmenter pour rester lisible par rapport à un flux de données ayant déjà vu la version précédente. C'est là la faiblesse structurelle d'un modèle économique dont le coût des marchandises vendues est un mode de vie : il est sujet à l'inflation.
Le risque
Les arguments contre tout ce qui précède sont réels et méritent d'être clairement énoncés.
Les statistiques de la FINRA sur la fraude pourraient refléter l'individu plutôt que le canal utilisé. Les abonnés des influenceurs sont généralement plus jeunes, plus masculins et disposent de moins de fonds. Ce profil démographique est intrinsèquement plus exposé à la fraude. L'utilisation des réseaux sociaux pourrait être un indicateur de la propension au risque plutôt qu'une cause directe de pertes. Le mémoire de la FINRA décrit une corrélation, et non un mécanisme, ce que mon argumentation, en toute honnêteté, reconnaît.
Cette chaîne accomplit un travail concret que le budget marketing de Fidelity n'a jamais permis. Près de la moitié des abonnés de cette influenceuse affirment que les personnes comme eux n'investissent généralement pas. Les utilisateurs des réseaux sociaux font état de motivations non financières bien plus fortes pour investir : le divertissement (59 % contre 18 %), l'activité sociale (59 % contre 11 %) et l'investissement éthique (66 % contre 31 %). Un compte Roth IRA ouvert à 23 ans par une personne qui, autrement, n'aurait rien ouvert, génère des intérêts composés pendant quarante ans. Il s'agit d'un gain réel, qui n'apparaît nulle part dans les statistiques sur la fraude.
L'écart de connaissances est de cinq points, et les deux groupes ont échoué. Un résultat de 42 % contre 47 % à un test objectif ne permet pas d'affirmer avec certitude qu'il y a eu ignorance. Aucun des deux groupes ne possède de connaissances approfondies.
Une seule mesure coercitive en deux ans peut avoir des conséquences contradictoires. Soit les entreprises ont assaini leurs programmes d'influence après l'affaire M1, soit la FINRA ne se penche pas sérieusement sur la question. Je penche plutôt pour la seconde hypothèse. La première est défendable.
L'échantillon présente des limites. Deux cent douze comptes TikTok ne représentent qu'une seule plateforme dans un seul pays. La répartition des revenus sur YouTube ou Substack pourrait être bien plus orientée vers le sponsoring que le cinquième constaté par le Journal, ce qui fragiliserait l'affirmation selon laquelle les marques financent un concurrent.
Voici ce qui me ferait changer d'avis : si la FINRA ou la SEC intentait une deuxième action en justice pour infraction au règlement sur la supervision des influenceurs, avec une pénalité calculée sur le chiffre d'affaires du programme plutôt que sous forme de montant fixe, l'arbitrage disparaîtrait et le canal ajusterait ses prix en fonction du coût d'acquisition client réglementé. Il faut s'attendre à cela, et non à de nouvelles analyses.
Questions rapides
Qu'est-ce qu'un influenceur financier ? Un créateur de contenu sur les réseaux sociaux qui publie du contenu financier, généralement sans licence de courtage ni inscription en tant que conseiller financier. La FINRA utilise ce terme dans ses propres recherches.
Est-il légal de donner des conseils en investissement sur TikTok ? Les informations financières générales sont légales. En revanche, les conseils personnalisés rémunérés et les contenus promotionnels sponsorisés par un courtier vous soumettent à une réglementation. La promotion payante est également soumise aux règles de transparence de la FTC (Commission fédérale du commerce).
Qui est sanctionné financièrement lorsqu'un influenceur induit les spectateurs en erreur ? L'entreprise qui l'a rémunéré. L'autorité de la FINRA s'étend aux entreprises membres, c'est pourquoi M1 a signé le chèque de 850 000 $ et ses influenceurs n'ont rien déboursé.
Combien gagnent les influenceurs Facebook ? L’échantillon du Journal met en évidence deux modèles : les partenariats avec des marques pour environ un cinquième des comptes, et les ventes directes à l’audience pour le reste, avec des prix de cours avoisinant les 300 $ dans l’exemple documenté par le Journal.
Les abonnés des influenceurs sont-ils de moins bons investisseurs ? Selon la Fondation FINRA, leurs résultats aux tests de connaissances objectifs sont légèrement inférieurs et ils perdent de l'argent à cause de tentatives de fraude plus de deux fois plus souvent. Ils consultent également davantage de sources et effectuent plus de vérifications, ce qui met l'accent sur la qualité des informations recueillies plutôt que sur l'effort fourni.
L'analyse du modèle d'entreprise
Les marques financières qui observent l'essor des influenceurs financiers se posent la mauvaise question. Elles s'interrogent sur le CPM. La vraie question est : qui détient les droits lorsque le contenu est inapproprié ? La réponse est : eux.
La leçon fondamentale qui en découle s'applique à la finance traditionnelle. Toute entreprise dont le véritable produit est la confiance doit la susciter d'une manière ou d'une autre, et il n'existe que deux méthodes. On peut garantir, c'est-à-dire fournir un élément vérifiable par le client sans avoir à vous croire sur parole : capital, garantie, numéro d'audit, politique de remboursement, certification d'un organisme de réglementation. Ou bien, on peut démontrer, c'est-à-dire apporter des preuves et laisser le client en tirer ses propres conclusions.
Une démonstration coûte moins cher à mettre en place, mais bien plus cher à maintenir, car les preuves se déprécient. La Mercedes de l'an dernier tombe en panne. La capture d'écran doit être agrandie. Le coût des marchandises vendues augmente de façon imprévue, en fonction des autres données affichées cette semaine-là.
Si vous développez un produit ou un service où la confiance des clients est primordiale avant l'évaluation, fixez les prix des deux options en toute transparence. Anticipez le coût de la démonstration sur trois ans, et non sur un an. Enfin, vérifiez qui assume la responsabilité si la démonstration s'avère être un simple argument marketing, car sur ce marché, ce n'est pas l'acheteur final qui en supporte les conséquences financières.
Lectures complémentaires : l’ analyse SWOT de Robinhood sur la façon dont un courtier de détail transforme les petits comptes en gros comptes, la modèle commercial de Robinhood sur la provenance réelle des revenus sans commission, les concurrents de Fidelity et la façon dont les acteurs en place se positionnent les uns par rapport aux autres, comment les créateurs de contenu gagnent de l’argent grâce au parrainage, à l’affiliation et aux gammes de produits, et l’enquête de la ville de New York sur la publicité des marchés de prédiction, où les régulateurs se sont attaqués à l’entonnoir plutôt qu’au produit.