Une analyse SWOT de Crocs met en lumière ses forces, faiblesses, opportunités et menaces, à l'origine de l'une des success stories les plus atypiques du secteur de la chaussure. La sandale en mousse, autrefois moquée, est aujourd'hui le pilier d'une entreprise qui a réalisé un chiffre d'affaires de 4 milliards de dollars en 2025. Cette envergure n'a cependant pas été synonyme de sérénité. Crocs aborde l'année 2026 avec deux marques évoluant dans des directions opposées, s'appuyant sur la clientèle internationale pour compenser le rétrécissement de son marché national et devant gérer une acquisition de 2022 qui s'est traduite par une dépréciation d'actifs de 737 millions de dollars.
Cette analyse utilise les résultats de Crocs, Inc. pour l'exercice 2025, son rapport du premier trimestre 2026 et les prévisions de l'entreprise pour 2026. Le tableau reflète donc la situation actuelle de l'entreprise plutôt que sa situation à son apogée pendant la pandémie.
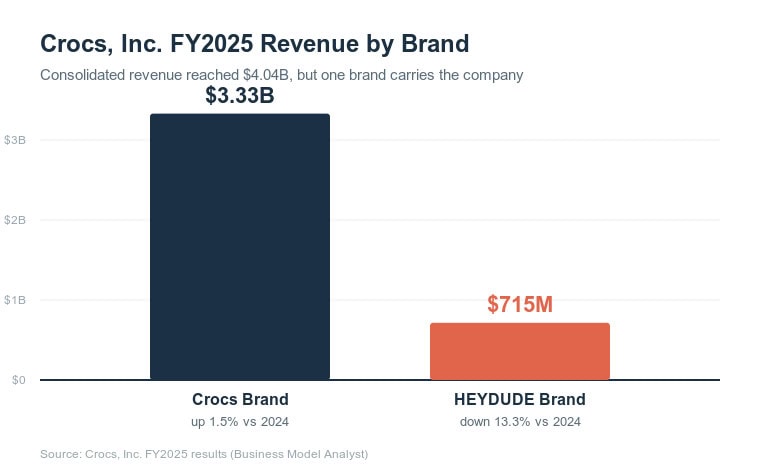
Analyse SWOT de Crocs en bref : Crocs, Inc. (NASDAQ : CROX) opère dans deux segments, la marque Crocs et HEYDUDE, et commercialise ses produits dans plus de 80 pays. Son chiffre d’affaires pour l’exercice 2025 s’est élevé à 4,04 milliards de dollars, en baisse de 1,5 % par rapport à 2024. La marque Crocs a progressé de 1,5 % pour atteindre 3,33 milliards de dollars, grâce à une forte croissance internationale, tandis que le chiffre d’affaires de HEYDUDE a chuté de 13,3 % à 715 millions de dollars, entraînant une importante dépréciation d’actifs. Le bénéfice par action dilué ajusté s’est établi à 12,51 dollars, le flux de trésorerie d’exploitation a atteint environ 700 millions de dollars et la direction a racheté près de 10 % des actions en circulation. Le principal atout de l’entreprise réside dans la marque Crocs, à forte marge et en pleine expansion à l’échelle mondiale. Son principal point faible est la marque HEYDUDE et un marché nord-américain en déclin.
Résumé de l'analyse SWOT de Crocs
| Points forts | Faiblesses |
|---|---|
| Sabot emblématique à forte marge brute de 58 % | La marque HEYDUDE, en déclin depuis plusieurs années, a entraîné une dépréciation d'effectifs de 737 millions de dollars |
| Croissance internationale à deux chiffres en Chine, en Inde, au Japon et en Europe | Forte dépendance à un seul produit phare |
| Les breloques Jibbitz favorisent les achats répétés et la personnalisation | Les revenus en Amérique du Nord diminuent, mais le marché reste le plus important |
| Forte génération de trésorerie, avec un flux de trésorerie opérationnel d'environ 700 millions de dollars en 2025 | Une perception de marque clivante limite certains segments de la mode |
| Rendements de capital disciplinés, environ 10 % des actions rachetées en 2025 | L'exposition aux droits de douane comprime la marge brute |
| Opportunités | Menaces |
|---|---|
| Le marché international devrait dépasser l'Amérique du Nord en termes de chiffre d'affaires annuel en 2026 | Une concurrence féroce de la part de Nike, adidas, Skechers et Birkenstock |
| Collaborations et marketing culturel (Post Malone, Balenciaga, Tim Hortons) | Les cycles de la mode peuvent se refroidir sur un produit axé sur les tendances |
| Sandales, baskets et autres accessoires au-delà du sabot | Nouveaux droits de douane et augmentation des droits de douane sur les chaussures importées |
| Accroissement du développement durable grâce au Croslite biosourcé et aux objectifs carbone pour 2030 | Les chocs géopolitiques font grimper les coûts du fret et du pétrole |
| Un revirement de situation incroyable si le nettoyage fonctionne | Repli de la consommation dans une économie plus faible |
Les Crocs en chiffres
| Métrique | Exercice 2025 | Évolution par rapport à 2024 |
|---|---|---|
| Revenus consolidés | 4,04 milliards de dollars | en baisse de 1,5% |
| Revenus de la marque Crocs | 3,33 milliards de dollars | en hausse de 1,5 % |
| Revenus de la marque HEYDUDE | 715 millions de dollars | en baisse de 13,3% |
| marge brute | 58.3% | baisse de 50 points de base |
| EPS dilué ajusté | $12.51 | rapporté |
| Flux de trésorerie opérationnels | environ 700 millions de dollars | rapporté |
| Rachat d'actions | ~6,5 millions (577 millions de dollars) | ~10% de la masse flottante |
Au premier trimestre 2026, Crocs a annoncé un chiffre d'affaires de 921,5 millions de dollars, en baisse de 1,7 % mais supérieur aux prévisions de Wall Street. Le BPA ajusté de 2,99 dollars a dépassé les attentes, la marge d'EBITDA ajustée s'est maintenue à 24,5 % et la direction a relevé ses prévisions de BPA ajusté pour l'exercice 2026, les portant à une fourchette de 13,20 à 13,75 dollars. L'action, une valeur moyenne cotée autour de 128 dollars mi-2026 avec une capitalisation boursière proche de 6 milliards de dollars, a bénéficié d'une série de révisions à la hausse de la part des analystes suite à ces résultats.
Points forts des Crocs
Crocs transforme un produit atypique en une performance financière durable. Ce sont ces atouts qui permettent à l'entreprise de rester compétitive face à des concurrents bien plus importants.
Une icône à forte marge
Le sabot emblématique reste l'une des chaussures de tous les jours les plus rentables du marché. En 2025, Crocs affichait une marge brute de 58,3 %, un niveau que la plupart des fabricants de chaussures n'atteignent jamais. La mousse Croslite™ exclusive est peu coûteuse à mouler, légère à transporter et immédiatement reconnaissable, ce qui permet à Crocs de proposer des prix supérieurs à ceux d'une simple sandale en caoutchouc tout en réduisant considérablement les coûts de fabrication. Cette marge finance le marketing, les collaborations et les programmes de rachat.
Croissance internationale compensant un marché intérieur atone
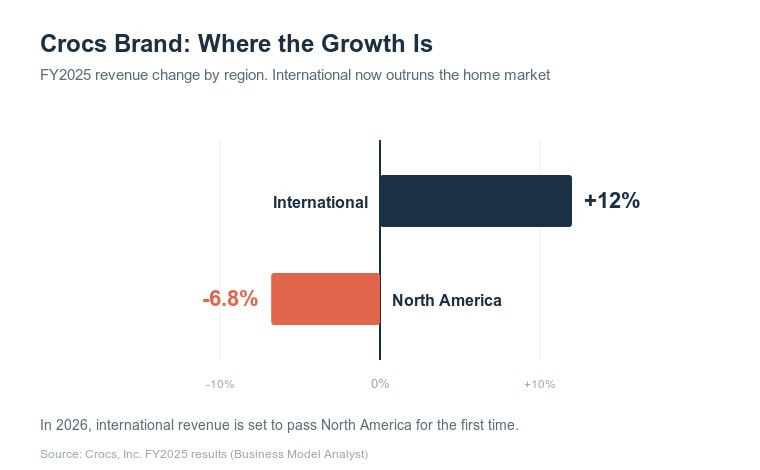
La marque Crocs a vu son chiffre d'affaires international progresser de près de 12 % en 2025, tandis que celui de l'Amérique du Nord a reculé de 6,8 %. La Chine, l'Inde, le Japon et l'Europe occidentale ont tous enregistré des gains, et le premier trimestre 2026 a confirmé cette tendance avec une croissance internationale de 7 % pour la marque. Cette répartition géographique protège l'entreprise en cas de ralentissement d'un marché et offre à la direction un moteur de croissance que l'Amérique du Nord ne peut plus assurer à elle seule.
Jibbitz et la boucle de personnalisation
Les petits Jibbitz, ces breloques qui s'accrochent aux trous des sabots, ont l'air d'un gadget. Leur fonctionnement est similaire à celui d'un rasoir et de lames. Le client achète la chaussure une première fois, puis revient pour se procurer des breloques liées à son équipe, son film ou son humeur préférés. Chaque breloque génère une marge importante et fidélise la clientèle. Cette personnalisation permet également à Crocs de renouveler son produit à moindre coût pour séduire de nouveaux publics, sans avoir à repenser la chaussure.
Génération de trésorerie et rendement pour les actionnaires
En 2025, Crocs a généré un flux de trésorerie d'exploitation d'environ 700 millions de dollars, qu'elle a géré avec rigueur. L'entreprise a racheté près de 6,5 millions d'actions pour 577 millions de dollars, soit près de 10 % de son capital social, et a remboursé 128 millions de dollars de dettes. Le rachat d'un dixième du capital en une seule année augmente le bénéfice par action et indique que la direction considère son propre titre comme sous-évalué. Rares sont les marques de chaussures qui transforment leurs liquidités avec une telle efficacité.
Un marketing qui touche la culture
Crocs participe à la conversation sans la dominer. La marque collabore avec des musiciens, des maisons de luxe et des chaînes de restauration, de Post Malone à Balenciaga, en passant par un sabot Tim Hortons en 2026. Elle s'est lancée dans les micro-dramas courts sur TikTok mi-2026 pour toucher un public plus jeune là où il passe déjà son temps. Ces initiatives contribuent à faire d'une chaussure abordable un véritable objet culturel, ce qui soutient à la fois son prix et la demande.
Faiblesses des Crocs
Cette même spécialisation qui fait l'efficacité de Crocs la rend aussi vulnérable. Trois faiblesses ressortent des chiffres actuels.
HEYDUDE traîne toute l'entreprise dans sa chute
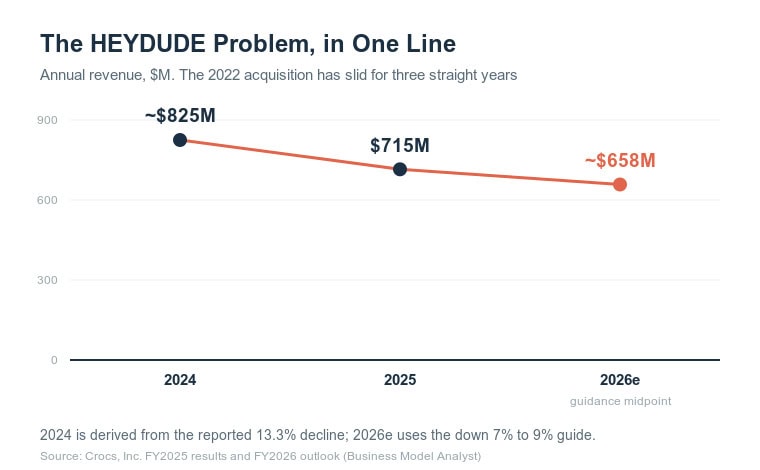
En 2022, Crocs a déboursé environ 2,5 milliards de dollars pour acquérir HEYDUDE et ajouter ainsi une chaussure décontractée en toile à son portefeuille. Ce pari s'est avéré infructueux. Le chiffre d'affaires de HEYDUDE a chuté de 13,3 % en 2025, pour atteindre 715 millions de dollars, et la société a comptabilisé environ 737 millions de dollars de dépréciations sans impact sur la trésorerie, liées à la marque et au goodwill, au cours de l'année. Ces charges ont fortement réduit la marge opérationnelle publiée à 3,7 %, contre près de 25 % l'année précédente. Le secteur de la vente en gros est au cœur des difficultés : les ventes de HEYDUDE ont chuté de plus de 40 % au quatrième trimestre, la direction ayant entrepris d'assainir ce circuit de distribution.
Tout repose sur une seule chaussure
La marque Crocs mise toujours sur le sabot classique. Cette concentration signifie qu'un changement de goût affecte toute l'entreprise simultanément. La direction a lancé des sandales, des mules et des baskets pour diversifier sa clientèle, mais le sabot reste le produit emblématique de la marque. Miser sur un seul produit phare est efficace lorsque la tendance est forte, mais risqué lorsqu'elle s'essouffle.
Le marché du logement continue de se contracter
L'Amérique du Nord demeure le principal marché de Crocs, mais c'est celui qui est en recul. Les ventes de la marque Crocs en Amérique du Nord ont chuté de 6,8 % en 2025 et ont continué de baisser en 2026. La croissance internationale compense temporairement ce recul, mais une entreprise ne peut pas indéfiniment compter sur la croissance à l'étranger tandis que son marché domestique s'érode. La question de la relance de la demande nord-américaine, notamment dans le secteur de la vente en gros, reste sans réponse pour la direction.
Un look qui fait encore débat
Crocs a convaincu de nombreux sceptiques, mais la chaussure divise toujours les opinions. Certains y voient confort et moyen d'expression personnelle, tandis que d'autres la considèrent comme un accessoire bon pour le jardin. Cette division limite la capacité de Crocs à s'imposer sur le marché de la mode et expose la marque aux critiques acerbes sur les réseaux sociaux, où une simple publication virale peut rapidement faire basculer la perception du public.
Opportunités Crocs
Crocs dispose de perspectives de croissance claires, et la plupart d'entre elles s'appuient sur les atouts que possède déjà l'entreprise.
L'international dépasse le pays d'origine
La direction prévoit que le chiffre d'affaires international dépassera celui de l'Amérique du Nord en termes de ventes annuelles pour la première fois en 2026. Ce cap franchi repositionne Crocs comme une marque mondiale et non plus seulement américaine exportant. L'Inde et l'Indonésie offrent des populations jeunes, nombreuses et au climat chaud, parfaitement adaptées au sabot respirant. Des prises de contrôle directes, comme la reprise de la distribution en Malaisie, témoignent de la volonté de l'entreprise d'anticiper cette évolution plutôt que de l'attendre.
Les collaborations comme levier de croissance
Chaque collaboration génère une visibilité dont le coût serait bien plus élevé en publicité payante. Les collections capsule avec des créateurs, des célébrités et des marques créent une demande sur le marché de la revente, un buzz sur les réseaux sociaux et incitent les fans à renouveler leur achat. Crocs peut ainsi continuer à diversifier ses partenariats dans les domaines du sport, du divertissement et de la gastronomie pour toucher de nouveaux publics, tout en préservant les marges de son produit phare.
Au-delà du sabot
Les sandales et les baskets permettent à Crocs d'accroître ses ventes auprès de sa clientèle fidèle. Développer des gammes complémentaires crédibles, notamment des modèles performants et outdoor, réduirait le risque lié à un seul produit et augmenterait le nombre moyen de paires possédées par chaque client. La stratégie de personnalisation qui a fait ses preuves pour les sabots peut également s'appliquer à ces catégories.
La durabilité comme facteur de différenciation
Crocs s'est engagé à utiliser du Croslite biosourcé et vise à réduire de 50 % l'empreinte carbone par paire d'ici 2030, en vue d'atteindre la neutralité carbone. Les jeunes consommateurs sont sensibles à l'engagement environnemental d'une marque, et un programme crédible et bien communiqué peut transformer un point faible, souvent associé à la mousse synthétique, en un atout. Cette opportunité n'est réelle que si le marketing est à la hauteur des performances de production.
La réinitialisation HEYDUDE
HEYDUDE représente un point faible aujourd'hui, mais une opportunité pour demain. La direction prévoit un retour à la croissance de la marque au second semestre 2026, après une restructuration en profondeur. Si une nouvelle direction parvient à stabiliser la marque sur une base plus restreinte et plus saine, HEYDUDE pourrait passer d'un frein aux bénéfices à un contributeur modeste, ce qui lèverait le principal obstacle pesant sur le cours de l'action.
Menaces liées aux crocodiles
Des facteurs externes pourraient freiner Crocs même si l'entreprise gère bien la situation.
Un champ de bataille dense et agressif
Crocs est en concurrence avec Nike, adidas, Skechers et Birkenstock, qui connaît un regain de popularité, sans oublier une multitude de marques similaires à bas prix. Ces concurrents investissent massivement, innovent constamment et visent le même marché du confort et des vêtements décontractés. Les modèles économiques de Nike et d'adidas financent des budgets marketing que Crocs ne peut égaler. Crocs doit donc miser sur son originalité plutôt que sur la taille de sa distribution.
Tarifs douaniers et politique commerciale
Crocs fabrique ses produits à l'étranger et les importe sur ses marchés, ce qui l'expose directement à la hausse des droits de douane sur les chaussures. Ces droits supplémentaires ont déjà amputé sa marge brute d'environ 130 points de base en 2025, et la direction a même dû revoir ses prévisions pour l'année 2025 en raison des incertitudes commerciales. Toute nouvelle augmentation des droits de douane impacterait les marges ou contraindrait l'entreprise à des hausses de prix susceptibles de mettre à l'épreuve la fidélité de sa clientèle.
Risque de la mode
Un produit à la mode peut se démoder aussi vite qu'il est apparu. Crocs a fait ses preuves pendant plusieurs années, mais l'entreprise dépend toujours de la pertinence culturelle de sa chaussure. Un essoufflement de la tendance générale des chaussures de confort, ou un simple changement de goût, mettrait à rude épreuve son activité principale plus rapidement que n'importe quelle nouvelle catégorie ne pourrait compenser.
Chocs géopolitiques et économiques
La direction a signalé que le conflit au Moyen-Orient constituerait un obstacle majeur en 2026, entraînant une hausse des coûts de fret et de transport liés au pétrole et une pression à la baisse sur les revenus des distributeurs dans les régions touchées. La flambée des prix de l'énergie et les mesures de contrôle énergétique mises en place par les gouvernements dans certaines régions d'Europe et d'Asie du Sud-Est accentuent l'incertitude. Une chaîne d'approvisionnement mondiale qui maintient des marges élevées en période de stabilité devient un handicap lorsque les itinéraires et les intrants deviennent onéreux.
Un consommateur plus faible
Crocs vend des articles non essentiels. En période de ralentissement économique, les consommateurs optent pour des produits moins chers ou reportent leurs achats non indispensables, et les chaussures figurent parmi les articles les plus demandés. Un repli significatif de la consommation impacterait les volumes de vente et contraindrait les concurrents à pratiquer des remises plus importantes, réduisant ainsi le pouvoir de fixation des prix qui constitue le fondement des marges de Crocs.
Foire aux questions
Crocs est-elle rentable en 2026 ? Oui. Après ajustement, Crocs reste très rentable, avec un BPA dilué ajusté de 12,51 $ en 2025 et des prévisions de 13,20 $ à 13,75 $ pour 2026. La marge opérationnelle publiée pour 2025 semblait faible à 3,7 %, mais ce chiffre reflète des charges de dépréciation exceptionnelles liées à HEYDUDE plutôt que la performance sous-jacente de l’entreprise, qui affiche des marges opérationnelles ajustées supérieures à 22 %.
Quels sont les principaux atouts de Crocs ? Un sabot emblématique à forte marge et immédiatement reconnaissable, une croissance internationale à deux chiffres, une forte génération de trésorerie d’environ 700 millions de dollars par an et un système de personnalisation basé sur les Jibbitz qui stimule les achats répétés.
Quel est le plus gros problème auquel Crocs est confronté ? HEYDUDE. La marque rachetée par Crocs en 2022 est en déclin depuis plusieurs années, avec une chute de 13,3 % en 2025 et des charges de dépréciation d'environ 737 millions de dollars. Redresser ou stabiliser HEYDUDE est le principal défi de la direction.
À qui appartiennent les Crocs ? Crocs, Inc. est une société cotée en bourse sur le Nasdaq sous le symbole CROX. Elle appartient à ses actionnaires, les investisseurs institutionnels détenant la majorité des quelque 50 millions d’actions en circulation.
Qui sont les principaux concurrents de Crocs ? Nike, adidas, Skechers et Birkenstock sont les principaux concurrents directs, ainsi que de nombreuses marques à bas prix qui copient la silhouette du sabot.
L'analyse du modèle d'entreprise
Crocs en 2026, c'est l'histoire de deux marques. La marque Crocs est une rareté dans le secteur de la chaussure : un produit à forte marge, culte et véritable vitrine internationale, générant des profits que la direction redistribue aux actionnaires avec une rigueur inhabituelle. HEYDUDE, en revanche, représente un fardeau : une acquisition de 2,5 milliards de dollars qui vaut aujourd'hui bien moins et dont la valeur continue de diminuer.
L'argument haussier est simple : si la croissance internationale continue de surpasser la faiblesse du marché nord-américain et que le chiffre d'affaires de Crocs se stabilise à un niveau inférieur, l'entreprise sera une véritable mine d'or, se négociant à un multiple de bénéfices à un chiffre. L'argument baissier est tout aussi clair : une activité principale portée par les tendances, la hausse des droits de douane et un marché intérieur qui ne cessera de se contracter pourraient mettre un terme à cette situation.
Le chiffre le plus important en 2026 n'est pas la croissance du chiffre d'affaires, que la direction prévoit globalement stable. Il s'agit plutôt de savoir si l'activité internationale dépassera réellement l'Amérique du Nord et si HEYDUDE parviendra à redresser la barre au second semestre. Si ces deux conditions sont réunies, la décote sur l'action disparaîtra. Dans le cas contraire, Crocs restera exactement là où le marché l'a placé : bon marché, et ce, à juste titre. Pour une entreprise fondée sur une chaussure qui a jadis suscité la moquerie, la situation est bien plus sérieuse que ce que ses détracteurs avaient imaginé.