
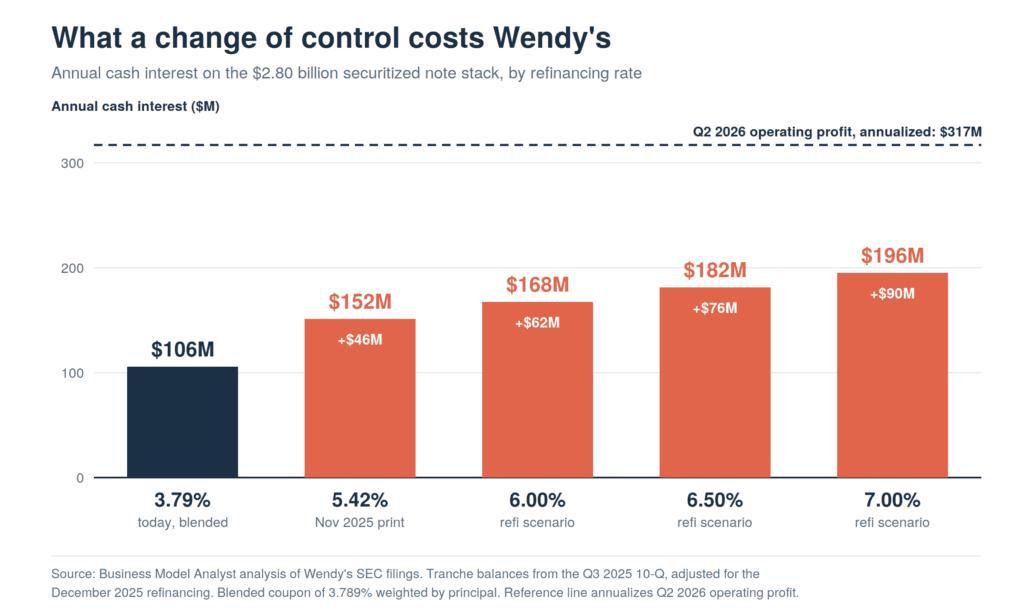
Wendy's tiene una deuda de 2.800 millones de dólares en bonos titulizados con un cupón promedio del 3,79%. El contrato de emisión contempla un cambio de control entre los eventos que pueden iniciar una amortización acelerada, y refinanciar la deuda a las tasas actuales cuesta hasta 90 millones de dólares al año.
Nelson Peltz puede permitirse la inversión. Trian y Peltz ya poseen el 24,09% de Wendy's, y las acciones cerraron el miércoles a 8,62 dólares, valorando la compañía en 1.640 millones de dólares. El obstáculo reside en un nivel inferior. Wendy's se financia mediante una titulización de la totalidad de su negocio, y el financiamiento más barato en esa estructura se obtuvo en junio de 2021, cuando una franquicia de hamburguesas podía obtener préstamos al 2,370%. La compra de la compañía es la única acción que pondría en juego esos bonos.
Qué pasó
El Financial Times informó el miércoles que Trian Fund Management está formando un consorcio para privatizar Wendy's, y que una propuesta podría presentarse en las próximas semanas. Reuters y CNBC confirmaron la información preliminar a través de sus propias fuentes. Dos coinversores surgieron: BlueFive Capital, la plataforma de Abu Dabi fundada por el ex codirector ejecutivo de Investcorp, Hazem Ben-Gacem, y Flynn Group, la mayor franquicia de restaurantes del mundo y uno de los principales operadores de Wendy's.
Las acciones de Wendy's abrieron a 7,50 dólares, alcanzaron los 8,80 y cerraron a 8,62 dólares. El Nasdaq suspendió la cotización de las acciones por volatilidad durante la mañana. Esta medida impulsó las acciones a su nivel más alto en siete semanas y las dejó prácticamente sin cambios en lo que va del año. Benzinga Pro estimó que el interés en corto era del 43,30% de las acciones en circulación al inicio de la sesión, lo que explica en parte la volatilidad.
El fondo de Trian posee el 7,85%. Peltz, a título personal, posee el 16,24%. Un documento presentado en febrero de 2026 describía las acciones como infravaloradas y revelaba que Trian se había puesto en contacto con fuentes de financiación y posibles coinversores para explorar diversas opciones, incluida la privatización de la empresa. Wendy's declaró al Financial Times que revisaría cualquier propuesta de Trian en consonancia con sus deberes fiduciarios, la misma formulación que el consejo de administración ha utilizado desde febrero.
El anuncio se produjo cinco días después del segundo trimestre de Wendy's. Las ventas en restaurantes comparables de EE. UU. cayeron un 7,0%, la sexta caída consecutiva. Las ventas totales en EE. UU. disminuyeron un 8,2%. La gerencia retiró las previsiones para 2026 y redujo a la mitad el dividendo. Analizamos ese trimestre en detalle en el artículo " El colapso de las regalías del segundo trimestre de Wendy's".
La historia de fondo
Peltz adquirió acciones de Wendy's en 2005 a través del primer fondo de Trian. Escindió Tim Hortons, fusionó la compañía con Triarc en 2008 en una operación de 2340 millones de dólares y formó parte del consejo de administración durante 17 años. Wendy's lo nombró presidente emérito en 2024. Peter May, ejecutivo de Trian, y Bradley Peltz aún conservan puestos en el consejo.
Ya había utilizado esta estrategia antes. En mayo de 2022, Trian anunció que estaba explorando una transacción y las acciones subieron un 14%. Peltz se retiró al año siguiente. En septiembre de 2024 vendió 2,6 millones de acciones a 20,30 dólares. El precio de cierre del miércoles representa el 42% de ese valor.
Wendy's pasó el intervalo perdiendo terreno. Kirk Tanner se fue a Hershey en julio de 2025 después de 16 meses. El director financiero Ken Cook dirigió la empresa como director ejecutivo interino y lanzó Project Fresh en octubre, basado en cuatro pilares: revitalización de la marca, excelencia operativa, optimización del sistema y asignación de capital. La optimización del sistema implicó el cierre del 5% al 6% de los establecimientos en EE. UU. Las ventas comparables en EE. UU. del cuarto trimestre registraron un -11,3%. Bob Wright, quien dirigió Potbelly y conoce la operación de Wendy's por una etapa anterior, asumió el cargo en mayo de 2026. Steven Cirulis llegó como director financiero y director de estrategia en junio.
El plan
Lea el balance general antes de la oferta. Wendy's obtiene financiación a través de Wendy's Funding, LLC, una filial protegida contra la quiebra que ha emitido bonos garantizados preferentes desde junio de 2015. La garantía son los contratos de franquicia, la propiedad intelectual y gran parte de los bienes inmuebles. Hay siete tramos en circulación.
| Tramo | Cupón | Principal | Reembolso previsto |
|---|---|---|---|
| 2021-1 Clase A-2-I | 2.370% | 415 millones de dólares | 2029 |
| 2021-1 Clase A-2-II | 2.775% | 622 millones de dólares | 2031 |
| 2018-1 Clase A-2-II | 3.884% | 433 millones de dólares | 2028 |
| 2019-1 Clase A-2-II | 4.080% | 395 millones de dólares | 2029 |
| 2022-1 Clase A-2-I | 4.236% | 97 millones de dólares | 2029 |
| 2022-1 Clase A-2-II | 4.535% | 383 millones de dólares | 2032 |
| 2025-1 Clase A-2-I | 5.422% | 450 millones de dólares | 2032 |
| Total | 3.789% | 2.796 millones de dólares |
De esa cartera de bonos, el 37,1%, una cantidad de mil millones de dólares tiene una rentabilidad inferior al 3%. Wendy's emitió esos bonos en junio de 2021, con vencimientos en 2029 y 2031. Los intereses anuales en efectivo de toda la estructura ascienden a 105,9 millones de dólares.
Ahora, analicemos el precio de esa misma deuda hoy. Wendy's refinanció 450 millones de dólares en noviembre de 2025 al 5,422%, y lo hizo con mejores ventas comparables que las actuales y un rango de previsiones que aún no había publicado. Si se refinancian los 2800 millones de dólares completos al 6,5%, el costo de los intereses asciende a 181,7 millones de dólares. Este aumento, de 75,8 millones de dólares anuales, representa el 16,1% del EBITDA ajustado anualizado del primer semestre y el 96% del beneficio operativo de un trimestre.
Es en el contrato de emisión donde esto se convierte en un término de acuerdo en lugar de un tema de conversación. El informe 8-K de Wendy's sobre los bonos de 2025 enumera los eventos de amortización rápida: incumplimiento de los índices de cobertura del servicio de la deuda establecidos, ventas brutas globales para restaurantes específicos que caen por debajo de los niveles establecidos en las fechas de medición, ciertos eventos de terminación de gerentes, incluyendo en algunas circunstancias un cambio de control de la empresa, un evento de incumplimiento y no pagar o refinanciar en la fecha prevista. Dos de esos cinco están activos en este momento. Las ventas globales del sistema cayeron un 6,5% en el trimestre. Una adquisición privada es un cambio de control.
La amortización acelerada desvía el efectivo de las cuentas de cobro a los tenedores de bonos. El capital deja de recibirlo. Por lo tanto, cualquier comprador debe satisfacer a Midland Loan Services, el administrador que actúa como Parte de Control, y a los tenedores de bonos que lo respaldan, antes de que los directores independientes tengan alguna relevancia.
El ángulo del modelo de negocio
Valora la deuda como una partida presupuestaria. Desconta el diferencial del cupón de cada tramo a su fecha de reembolso prevista al 6,5%, y el endeudamiento por debajo del mercado de Wendy's vale unos 194 millones de dólares. A 8,62 dólares por acción, con Trian y Peltz reinvirtiendo su 24,09%, el cheque de capital nuevo es de aproximadamente 1.250 millones de dólares. El papel barato vale el 16% de ese cheque. La mayoría de las tesis de compra argumentan sobre la expansión del margen. Esta comienza argumentando sobre un cupón que nadie puede reproducir.
El capital propio parece pequeño en comparación con la estructura.
| Precio | Valor patrimonial | Cheque de dinero nuevo | Valor empresarial | EV / EBITDA |
|---|---|---|---|---|
| $7.06 (previamente informado) | 1.345 millones de dólares | 1.021 millones de dólares | 4.474 millones de dólares | 9.5x |
| $8.62 (cierre del miércoles) | 1.642 millones de dólares | 1.246 millones de dólares | 4.771 millones de dólares | 10.1x |
| $10.00 | 1.905 millones de dólares | 1.446 millones de dólares | 5.034 millones de dólares | 10,7x |
| $12.00 | 2.286 millones de dólares | 1.735 millones de dólares | 5.415 millones de dólares | 11,5x |
La deuda neta más los arrendamientos financieros ascienden a 3.130 millones de dólares, o 6,65 veces el EBITDA ajustado anualizado del primer semestre de 470,8 millones de dólares, antes de que un comprador añada un dólar. A 10 dólares por acción, el capital propio representa el 38% del valor de la empresa. Wendy's contribuyó a reducir ese margen: las recompras de acciones supusieron la retirada de 12,9 millones de acciones durante el último año, el 6,33% del total. La empresa gastó 186,5 millones de dólares en recompras en el primer semestre de 2025 y 1,9 millones de dólares en el primer semestre de 2026, deteniéndose cuando la acción alcanzó su mínimo de seis años. Un consejo de administración que creía en su propia infravaloración disponía de 35 millones de dólares de autorización restantes y no los utilizó.
El Grupo Flynn es un caso que merece atención. Greg Flynn gestiona unos 317 restaurantes Wendy's, el 5,5% del sistema estadounidense, dentro de una cartera de aproximadamente 3.000 restaurantes que generan 5.000 millones de dólares en ingresos. Con el volumen promedio del sistema, estas unidades generan unos 637 millones de dólares en ventas anuales, lo que aporta aproximadamente 23 millones de dólares en regalías y 28 millones de dólares en contribuciones publicitarias al franquiciador cada año. Si Flynn es propietario, parte de esos 51 millones de dólares se convierten en un pago para él mismo.
Restaurant Brands realizó la misma operación en sentido contrario cuando compró Carrols por aproximadamente 1.000 millones de dólares y puso al franquiciador y a su mayor operador en una sola empresa, lo que analizamos en el margen de refranquiciación de Burger King. Trian llegaría al mismo lugar a través de la tabla de capitalización en lugar del balance general, y sin consolidar un solo estado de resultados de restaurantes. Quienquiera que termine siendo propietario de Wendy's establece la tasa de regalías, la contribución publicitaria, el mandato de remodelación y la lista de cierres para 5.724 restaurantes en EE. UU. Uno de los coinversores opera 317 de ellos. Esa es una cuestión de partes relacionadas que los directores independientes deben responder antes de llegar al precio. Para conocer la mecánica de quién cobra qué en estos sistemas, consulte nuestro análisis del modelo de negocio de franquicias.
El riesgo
El argumento de la deuda barata tiene fecha de vencimiento. Wendy's debe 433 millones de dólares en su fecha de vencimiento prevista para 2028 y otros 907 millones en 2029. Esto representa el 48% de la deuda refinanciada a tasas de mercado en un plazo de tres años, independientemente de si alguien compra la empresa o no. La emisión de deuda de 2021 ofrece tiempo, no una solución permanente.
Si no se cumple la fecha de pago prevista, la penalización se acumula. Los bonos aumentan su interés en el mayor de los siguientes valores: un 5,00 % o un diferencial vinculado al Tesoro sobre el cupón original. En el tramo del 2,370 %, este porcentaje resulta punitivo.
Luego está el análisis operativo. Los ingresos por regalías siguen el ritmo de las ventas de todo el sistema, sin una capa de renta que los amortigüe. Otra disminución del 8% en las ventas globales del sistema reduce aproximadamente $40 millones en la línea de regalías. Si se optimiza aún más ese flujo de caja, el índice de cobertura del servicio de la deuda se convierte en la principal limitación, en lugar del presupuesto de marketing. Morgan Stanley rebajó su precio objetivo a $5.50 el 10 de agosto y califica la acción como "infraponderada". El consenso se sitúa cerca de $7.79, por debajo del cierre del miércoles.
El precedente tampoco es alentador. LongRange Capital compró el negocio de Pizza Hut fuera de China por unos 1.500 millones de dólares en junio; una marca cuyas ventas en EE. UU. habían caído durante dos años, como ya informamos en la venta de Pizza Hut por 2.700 millones de dólares. La propiedad privada elimina la necesidad de contar con resultados trimestrales. No atrae clientes.
Preguntas rápidas
¿La privatización activa automáticamente la amortización acelerada? No. El contrato de emisión vincula la amortización acelerada a la terminación del contrato con el administrador, que en ciertas circunstancias incluye un cambio de control. Esta estructura otorga al administrador y a los tenedores de bonos voz y voto, en lugar de un derecho de veto automático.
¿Cuánto capital necesita recaudar Trian? A 10 dólares por acción, aproximadamente 1450 millones de dólares en capital nuevo tras reinvertir el 24,09% existente. BlueFive Capital informó de unos 15 000 millones de dólares en activos bajo gestión en abril, por lo que el importe de la inversión no es el factor limitante.
¿Puede el comprador simplemente dejar la deuda sin pagar? Solo con su consentimiento. Incluso en ese caso, los 1340 millones de dólares alcanzan su fecha de vencimiento prevista para 2029 y su precio se recalcula según lo que el mercado le cobre a un franquiciador con seis trimestres consecutivos de ventas comparables a la baja.
¿Por qué ahora y no en febrero? El recorte de dividendos liberó aproximadamente 53 millones de dólares anuales en efectivo dentro de la entidad, y la retirada de las previsiones eliminó el pronóstico que el consejo de administración había estado defendiendo. Un comprador prefiere negociar sin información previa.
¿Qué gana Flynn con todo esto? Influencia sobre la estructura de tarifas que paga, además de un derecho sobre la economía de la franquicia que generan sus propios restaurantes.
La perspectiva del analista de modelos de negocio
El modelo de franquicias con pocos activos se promociona por su potencial. Se obtiene un porcentaje de las ventas de otra empresa, no se gestionan restaurantes y el efectivo se convierte fácilmente. La estructura que permite que esto funcione es la titulización, y la titulización es un acuerdo con los prestamistas sobre quién controla el efectivo y bajo qué condiciones. Wendy's aprovechó el financiamiento barato en 2021 y aceptó cláusulas contractuales diseñadas para un sistema con ventas crecientes y un propietario estable. Ahora no tiene ninguna de las dos cosas.
La lección se aplica a casos anteriores. Si financias un flujo de regalías con base en las ventas anticipadas del sistema, les estás ofreciendo a tus prestamistas una opción sobre tu propia gobernanza. Los cambios de propiedad, la disminución de las ventas y los reemplazos de gerentes se convierten en eventos crediticios. Los fundadores que buscan deuda estructurada barata deben valorar esa opción con honestidad, porque su precio se reflejará posteriormente.
Preste atención a tres aspectos. Si Trian presenta una propuesta formal o si el informe sirve como referencia para las acciones. Si el administrador muestra flexibilidad en la cláusula de cambio de control. Y si los consejeros independientes organizan una subasta o negocian con el hombre cuyo hijo forma parte del consejo. Para conocer el contexto competitivo, consulte nuestro análisis FODA de Wendy's y su estrategia de marketing.
El capital propio es insignificante comparado con la estructura de capital. La negociación que decide este acuerdo se lleva a cabo con los prestamistas, no con los accionistas.