
Un fondo de cobertura que posee el 4,47% de Voya programó una votación de accionistas que la compañía nunca convocó, presupuestó 5 millones de dólares para la misma y mantiene la mayor parte de su posición en opciones de compra.
Heather Lavallee dedicó una sesión reciente del Instituto de Liderazgo del WSJ a hablar sobre analogías futbolísticas y las llamadas telefónicas imprevistas de dos horas que mantiene los domingos con su director financiero. Al ser preguntada sobre los inversores activistas, declaró al Journal que no los consideraría diferentes de los 180 inversores con los que se reunió en sus primeros seis meses como directora ejecutiva.
Uno de ellos discrepa. TOMS Capital Investment Management tiene una exposición económica de aproximadamente el 4,5% de Voya Financial, ha contratado a la empresa de captación de accionistas Okapi Partners, ha presupuestado aproximadamente 5 millones de dólares y ha programado una junta de accionistas que Voya nunca convocó.
La respuesta pública de Voya se resumió en dos palabras: manipuladora y engañosa.
La reunión a la que Voya nunca llamó
Los estatutos de Voya prohíben a los accionistas convocar juntas extraordinarias o actuar mediante consentimiento por escrito. Es la típica táctica de Delaware, y funciona. TCIM leyó los estatutos, los aceptó y sorteó el aparato.
La empresa ha programado lo que su informe preliminar denomina una Reunión de Referéndum. Virtual. Convocada por TCIM. El recuento de votos lo realizará un contador contratado por TCIM. Uno de los puntos a votar es una resolución que declara que los accionistas de Voya ya no confían en el consejo de administración ni en la gerencia.
La mecánica demuestra la ingeniería:
- No se requiere quórum, ya que los estatutos de Voya no rigen una reunión que Voya no convocó
- Las abstenciones cuentan como votos en contra
- TCIM publica los resultados solo si participan los titulares de al menos un tercio del poder de voto
- La junta no tiene ninguna obligación con el resultado, sea cual sea
TCIM se basa en el caso Conservative Caucus v. Chevron, una sentencia de la Corte de Equidad de Delaware de 1987, para argumentar que las propuestas exhortativas no son impropias por defecto. Voya acudió a los reguladores, describiendo el ejercicio como una reunión ficticia de accionistas.
El calendario explica la urgencia. El plazo para que Voya pueda presentar candidaturas a consejeros para 2027 se abre el 11 de noviembre y se cierra el 11 de diciembre. TCIM quiere conocer la opinión pública sobre el consejo de administración antes de tener que decidir si nombra o no a nuevos consejeros.
La posición se basa principalmente en opciones
TCIM informa que posee 4.055.700 acciones, lo que representa el 4,47% de las 90.666.315 acciones en circulación. De estas, 1.079.000 son acciones ordinarias. Las 2.976.700 restantes corresponden a opciones de compra ejercitables emitidas por bancos externos, además de swaps sobre otras 900.000 acciones.
Las opciones no tienen derecho a voto. Los swaps no tienen derecho a voto. El fondo que exige un referéndum de accionistas controla aproximadamente el 1,2% de los votos que quiere que se contabilicen.
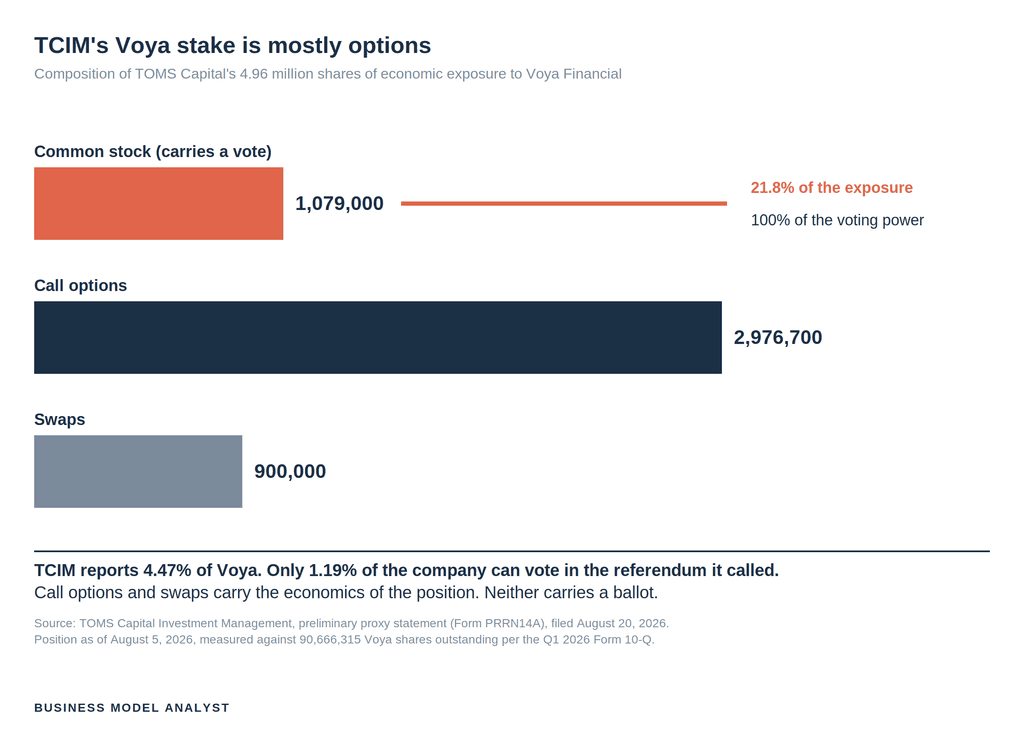
Los datos económicos de la campaña se presentan en la misma tabla. TCIM cuenta con aproximadamente 4,96 millones de acciones publicitarias. Si se distribuye el presupuesto de 5 millones de dólares entre todas las acciones, el coste total de la campaña (abogados, imprentas y 50 agentes telefónicos) ronda el dólar por acción.
Voya cerró el 1 de septiembre a 101,32 dólares, frente a un mínimo de 64,50 dólares en las últimas 52 semanas. Su capitalización bursátil ronda los 9.200 millones de dólares, cifra superior a los aproximadamente 7.000 millones que el Financial Times publicó en abril. TCIM ha invertido unos 2 millones de dólares hasta la fecha.
Una campaña que se autofinancia con una inversión de un dólar es una operación comercial, no un gasto.
El descuento es real
El vehículo es extraño. La tesis que lo sustenta se sostiene.
Antes de la publicación del artículo del FT, Voya cotizaba a 7,5 veces sus ganancias futuras, por debajo de su mediana de los últimos diez años, que era de 8,9 veces. La tabla comparativa de TCIM sitúa a Principal en 10,3 veces, a Great-West en 12,6 veces, a Franklin en 10,1 veces, a Invesco en 9,6 veces y a Sun Life en 11,8 veces. La rentabilidad total para el accionista de Voya en los últimos tres años la situó en el puesto 14 de entre las 17 empresas del grupo de referencia que Voya seleccionó para su informe de representación.
La actividad empresarial no lo explica. Voya es una de las cinco principales administradoras de planes de contribución definida, con cerca de 10 millones de cuentas de participantes en aproximadamente 45 000 empleadores y más de 1 billón de dólares en activos de clientes, y el área de Jubilación recibió 8100 millones de dólares en ingresos netos de contribuciones definidas en el segundo trimestre.
El seguro de exceso de pérdidas sí funciona. La división de beneficios para empleados de Voya asegura a los empleadores contra reclamaciones médicas catastróficas, y la cartera de productos se volvió en su contra, perdiendo 10 millones de dólares en el cuarto trimestre de 2025. La gerencia impulsó aumentos de tarifas de aproximadamente el 24% para la cartera de 2026, redujo el índice de siniestralidad agregada cinco puntos hasta el 74% y liberó 8 millones de dólares de reservas en el segundo trimestre. Las ganancias operativas ajustadas aún se situaron en 1,51 dólares frente a un consenso de 1,97 dólares, con un beneficio neto de 90 millones de dólares frente a los 162 millones de dólares del año anterior.
TCIM ya lo ha hecho antes. Su presión sobre Kellanova precedió a la venta a Mars por 36.000 millones de dólares, y Kenvue fue adquirida por Kimberly-Clark por 48.000 millones de dólares. Semafor informó en julio que Voya ha recibido ofertas de adquisición, incluso de Principal Financial.
El ángulo del modelo de negocio
- Las defensas basadas en los estatutos trasladan el conflicto, no lo terminan. El bloqueo de reuniones extraordinarias y del consentimiento por escrito dejó a TCIM completamente fuera de los estatutos, en un foro donde Voya no tiene ninguna autoridad procesal. Cualquier junta que recurra al mismo bloqueo se enfrenta a la misma laguna.
- El activismo se financia mediante opciones en lugar de la propiedad. Adquirir el 4,47% de una empresa valorada en 9.000 millones de dólares cuesta aproximadamente 400 millones de dólares. TCIM acumuló esta exposición principalmente con opciones de compra y permutas financieras, y luego gastó 2 millones de dólares para generar expectación. La presión barata sobre la exposición prestada se propaga rápidamente, y otros fondos están atentos a esta situación.
- Las relaciones con los inversores son un canal, y los canales se saturan. Lavallee rediseñó con sumo cuidado el sistema interno de Voya, pidiendo a sus ejecutivos que gestionaran los asuntos de forma transversal en lugar de escalarlos verticalmente. El canal externo para 90 millones de acciones sigue funcionando a través de cuatro teleconferencias sobre resultados y una junta general anual. TCIM creó un canal paralelo, con un centro de llamadas y una votación, por el precio de una campaña de marketing de tamaño medio.
La perspectiva del analista de modelos de negocio
Lavallee pidió a su equipo directivo que jugara como un equipo de fútbol, moviendo el balón entre las posiciones en lugar de centralizarlo todo en ella. Un accionista adoptó la misma idea y la implementó al margen, pasando el balón directamente a los demás accionistas y saltándose por completo a la empresa. Voya puede ganar la batalla legal sobre la validez de esa reunión y aun así perder la controversia que genera. Cada junta directiva que cerró la puerta con llave debería revisar la ventana.