
Las asombrosas valoraciones deportivas de 2026 provienen principalmente de transacciones en las que nadie compró un equipo. Los propietarios venden participaciones limitadas, pasivas y bloqueadas, y la prensa infla esos precios hasta convertirlos en titulares sobre el valor de las franquicias.
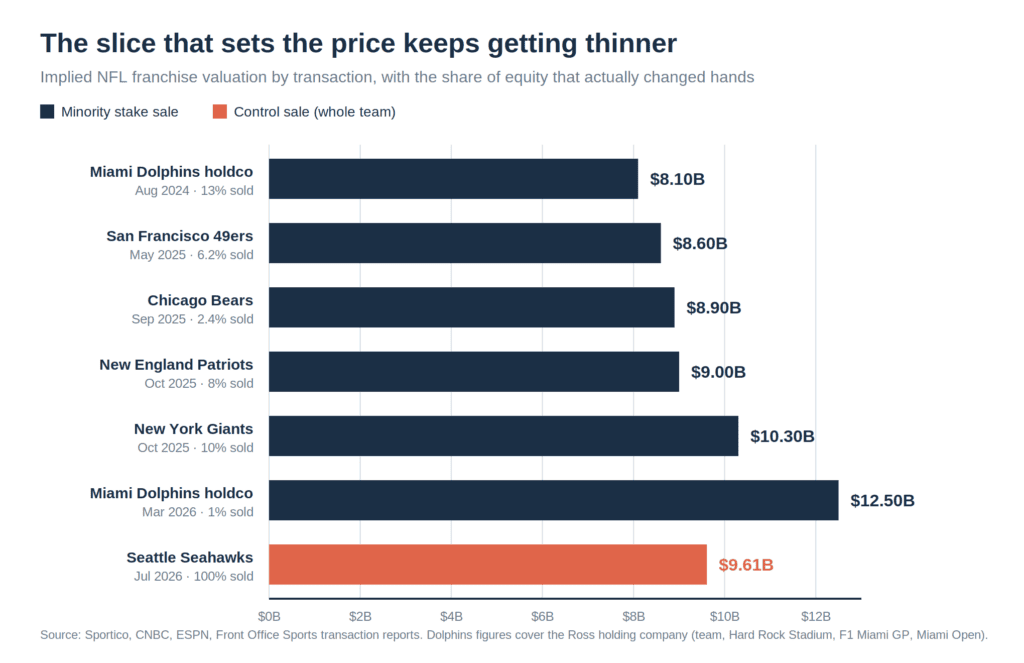
Lin Bin compró el 1% de la sociedad holding de Stephen Ross en Miami en marzo, con una valoración de 12.500 millones de dólares, la más alta jamás registrada en el deporte profesional. Cuatro meses después, los Seattle Seahawks, vigentes campeones del Super Bowl, se vendieron por completo por 9.610 millones de dólares. Un propietario describió esa subasta como floja. La diferencia entre estas dos cifras es lo que cuenta: una participación minoritaria, sin derecho a voto y que no se puede revender durante años, ahora tiene un precio superior al de una franquicia entera con un trofeo en su vitrina.
Qué pasó
El New York Times publicó un artículo el 15 de agosto preguntándose si las valoraciones deportivas habían alcanzado niveles desorbitados. Tania Ganguli reunió las pruebas que cualquiera podría reunir. Bob Iger y Joshua Kushner tomaron el control de los Lakers por 12.500 millones de dólares, diez meses después de que Mark Walter comprara el mismo equipo por 10.000 millones. Los Seahawks cambiaron de manos en julio por un récord de la NFL. Los Yankees ingresaron 2.600 millones de dólares en una operación que, según se informó, valoró al club cerca de los 10.000 millones. Irwin Kishner, de Herrick, declaró al periódico que no ve ningún límite.
Si se analizan todas esas transacciones, parece que se repite el mismo evento. Pero no es así. Iger y Kushner compraron un equipo. La familia Khosla compró otro. Apollo Sports Capital hizo algo completamente distinto con los Yankees, al igual que la mayoría de los compradores que batieron récords de la NFL en los últimos veinte meses.
El acuerdo de Apollo con los Yankees, anunciado el 11 de agosto, se basa principalmente en deuda con un componente de capital. Los Steinbrenner mantienen el control. Los fondos se destinan a refinanciar préstamos existentes y financiar lo que Hal Steinbrenner denominó oportunidades estratégicas. Sportico informó que se esperaba que el capital comprara las participaciones de los socios limitados existentes, lo que significa que una parte del dinero sale por la puerta trasera hacia quienes retiran sus inversiones en lugar de llegar a la operación de béisbol. Nadie compró a los Yankees. Forbes valoró al club en 8.500 millones de dólares en marzo y Sportico en 9.400 millones. Evan Drellich, de The Athletic, calificó la cifra resultante como una valoración récord para un equipo de la MLB en una transacción realizada.
Aplicando las reglas de la MLB, una sola firma de capital privado no puede poseer más del 15% de un club. Frente a un límite de 10 mil millones de dólares, esto limita el capital de Apollo a aproximadamente 1.5 mil millones de dólares, dejando un mínimo de 1.1 mil millones de dólares de los célebres 2.6 mil millones como endeudamiento. Si se registra la cifra completa como un evento de valoración, se estaría describiendo una refinanciación como una venta.
La historia de fondo
En agosto de 2024, los dueños de la NFL votaron 31 a 1 a favor de permitir que los fondos aprobados invirtieran, siendo Mike Brown de Cincinnati el único que se opuso. Los términos explican lo que la liga ofrecía. Un fondo adquiere entre el 3% y el 10% de las acciones. No tiene poder de decisión. Compromete un capital mínimo de 2 mil millones de dólares, mantiene cada posición durante un mínimo de seis años y diversifica sus inversiones entre un máximo de seis equipos. Los fondos soberanos y los fondos de pensiones no pueden invertir directamente. Cada club puede tener hasta 24 socios limitados.
Ocho firmas superaron el proceso de selección, divididas en cuatro grupos: Arctos, Ares, Sixth Street y un consorcio formado por Blackstone, Carlyle, CVC, Dynasty Equity y Ludis. En conjunto, anunciaron una inversión de capital de aproximadamente 12.000 millones de dólares, unos 500 millones por equipo en los 24 clubes a los que tienen acceso.
Entonces, los precios comenzaron a subir y los operadores que los determinaban comenzaron a disminuir.
Ares adquirió el 10% de la sociedad holding de Ross en Miami en 2024 junto con Joe Tsai y Oliver Weisberg, cada uno con el 3%, valorando el grupo en 8.100 millones de dólares. Los York vendieron el 6,2% de los 49ers por 8.600 millones de dólares en mayo de 2025. Las familias McCaskey y Ryan intercambiaron aproximadamente el 2,35% de los Bears entre sí por 8.900 millones de dólares ese septiembre, un acuerdo que omitió la votación de todos los propietarios porque ambas partes ya poseían acciones. Robert Kraft vendió el 8% de los Patriots a Sixth Street y Dean Metropoulos por 9.000 millones de dólares antes de la inversión en octubre. Julia Koch compró el 10% de los Giants ese mismo mes por 10.300 millones de dólares.
Sportico sitúa ahora el valor medio de una franquicia de la NFL en 7.130 millones de dólares, un 20% más que en 2024.
El plan
Los propietarios quieren el dinero sin tener que vender. Diane Gotua, quien dirigió la estrategia comercial global de la NBA, declaró al Times que los compradores de franquicias las consideran activos de gran valor y piensan en cómo quieren ser recordados. Kishner afirmó que le sorprendería ver a muchos propietarios principales vender participaciones mayoritarias.
Si se toma esto en serio, toda la estructura de capital se deriva de ello. Si quienes poseen los activos privados más valiosos de Norteamérica se niegan a vender, y su riqueza en papel sigue creciendo, alguien tiene que crear un mecanismo para convertir ese papel en efectivo sin que se produzca una venta. Ese negocio ya existe y tiene nombre.
KKR pagó 1.400 millones de dólares en febrero por Arctos, con la posibilidad de añadir hasta 550 millones de dólares en función de su rendimiento. Arctos gestiona aproximadamente 15.000 millones de dólares y posee participaciones en los Warriors, Jazz, Dodgers, Astros, Chargers, Devils y Bills. En su propia presentación ante la SEC, KKR describe cómo la firma se define a sí misma: proporciona capital estratégico para el crecimiento y soluciones de liquidez a franquicias deportivas. KKR la integró en una unidad dedicada al mercado secundario, un mercado que registró un volumen aproximado de 226.000 millones de dólares en 2025, un 41% más.
El mayor accionista minoritario del sector deportivo ahora pertenece a una empresa cuya principal habilidad es generar liquidez para cosas que no se pueden vender.
El ángulo del modelo de negocio
Todos los manuales de valoración aplican dos recortes a una participación como la de Lin Bin. El descuento por falta de control refleja que no toma decisiones. El descuento por falta de liquidez refleja que no puede vender en bolsa. El AICPA sitúa el rango combinado entre el 20 % y el 40 % para participaciones minoritarias. La práctica de Taft en el ámbito deportivo señala que las participaciones minoritarias en franquicias suelen negociarse con un descuento relativo en el mercado secundario, y que los socios limitados en dificultades venden por debajo de su valor intrínseco.
Lin Bin parece no haber pagado nada. La cifra de 12.500 millones de dólares proviene de multiplicar por cien su participación del 1%, lo que supone que su pequeña parte pasiva vale exactamente una centésima parte del total. Si se aplica un descuento del 25% a ese mismo precio de compra, habría que argumentar que la cartera de Ross vale 16.700 millones de dólares a nivel de control. Nadie lo discute. La interpretación más sencilla es que pagó el precio completo por algo que valía menos, y la prensa convirtió su cheque en un récord de franquicia.
Ahora comparemos los volúmenes. En 2024, aproximadamente el 13% de la sociedad holding de Miami se negoció para alcanzar los 8.100 millones de dólares, con un volumen de acciones que cambió de manos por unos 1.050 millones de dólares. En marzo de 2026, el 1% se negoció para alcanzar los 12.500 millones de dólares, unos 125 millones de dólares. El volumen aumentó un 54% con aproximadamente una octava parte del volumen en dólares.
Esa inversión se observa en todo el grupo. El precio de los Dolphins se sitúa un 30 % por encima del precio de control de los Seahawks, alcanzado cuatro meses después, para un club que ganó su último Super Bowl en 1974, contra el campeón vigente. Las transacciones no guardan ninguna semejanza entre sí y, sin embargo, se citan en la misma frase.
Las ligas crearon esto a propósito. Restringir los fondos a posiciones minoritarias pasivas protegía el control de los propietarios, que era el objetivo. También creó un valor sin gobernanza, sin liquidez y sin comprador natural, y luego permitió que ese valor fijara el precio de todo lo demás. Cualquier propietario que desee mejorar el balance familiar puede lograrlo vendiendo el 1% a un multimillonario dispuesto. No le cuesta nada lo que ya utilizaba.
El riesgo
Herrick, la propia firma de Kishner, publicó el problema el año pasado. La participación de un socio comanditario aumenta su valor sobre el papel, pero convertirla en efectivo sigue siendo difícil, ya que pocos compradores desean participaciones minoritarias. El valor total se alcanza cuando una venta de control activa los derechos de acompañamiento, a veces derechos de arrastre, y los socios comanditarios suelen tener un plazo de 30 días para decidir.
Cada marca en el gráfico anterior se convierte en efectivo a través del único evento que los propietarios dicen que no realizarán.
Las primeras posiciones institucionales de la NFL, Arctos en Buffalo y Ares en Miami, quedaron libres de sus cláusulas de bloqueo de seis años alrededor de diciembre de 2030. Quien desee deshacerse de ellas, puede venderlas a otro fondo, al propietario mayoritario o esperar a una venta de control. Solo la tercera opción valida el precio registrado en los libros.
El contraargumento merece ser escuchado. Los ingresos deportivos siguen creciendo según lo previsto, y el paquete de medios de la NBA, con una duración de once años y un valor aproximado de 77 mil millones de dólares, es dinero contratado, no una proyección. Las apuestas legales abrieron una línea de ingresos que no existía hace una década. Thrive Eternal, la empresa de Kushner, compró a los Lakers basándose en la tesis de que los eventos en vivo resisten la disrupción de la IA. Nada de esto es fantasía.
Y las cifras no siempre se ajustan. Los York vendieron el 3,2% de los 49ers a Pete Briger en octubre de 2025 por los mismos 8.600 millones de dólares que recibieron en mayo. Dos operaciones, con seis meses de diferencia, sin variación.
La salvedad honesta sobre Miami es similar. Esos 12.500 millones de dólares cubren la sociedad holding de Ross, propietaria del Hard Rock Stadium, el Gran Premio de Miami de Fórmula 1 y una parte del Miami Open, además del equipo de fútbol americano. Compararlo con el precio del equipo de Seattle exagera la diferencia. El problema es que ESPN, Bloomberg y las agencias de noticias informaron que se trataba de la valoración más alta en el deporte profesional, sin ninguna salvedad, y las comparaciones se construyen a partir de los titulares.
Preguntas rápidas
¿Realmente los Yankees fueron valorados en 10 mil millones de dólares? Esa cifra se obtuvo mediante una operación financiera. Apollo proporcionó crédito y una participación minoritaria no revelada, parte de la cual se destina a la compra de las acciones de los socios limitados existentes. La MLB limita la participación de una sola empresa al 15%, por lo que la mayor parte de los 2.600 millones de dólares corresponde a deuda.
¿Por qué alguien pagaría el precio completo por el 1% sin derecho a voto? Acceso, estatus y la apuesta de que el valor seguirá subiendo. Lin Bin lo calificó como una excelente oportunidad de inversión y aprendizaje. Comprar con descuento requiere un vendedor que necesite el dinero, y estos vendedores no.
¿Realmente las participaciones minoritarias están alcanzando precios superiores al control? En la NFL, varias lo hacen actualmente. La sociedad holding de los Dolphins, con 12.500 millones de dólares, y la de los Giants, con 10.300 millones, superan los 9.610 millones que Seattle obtuvo por un equipo completo, aunque la cifra de Miami incluye un estadio y un Gran Premio.
¿Qué podría cambiar esto? Una venta de control que se concrete muy por debajo de los límites establecidos para las acciones minoritarias. Los Seahawks estuvieron cerca, y un propietario ya calificó ese mercado como débil.
La perspectiva del analista de modelos de negocio
Las franquicias deportivas parecen una burbuja porque los precios no dejan de alcanzar cifras récord. Pero si analizamos lo que obtienen los compradores, vemos una realidad más simple. Los propietarios que no quieren vender necesitan liquidez, los fondos con capital comprometido necesitan dónde invertirlo, y las ligas redactaron normas que permiten que ambas cosas ocurran sin que nadie tenga que renunciar a su derecho a voto. Las valoraciones son el resultado de este sistema.
Cualquier clase de activos donde las calificaciones provienen de operaciones del 1%, y que solo se convierten mediante una transacción que los titulares han descartado, se basa en la fe en el próximo comprador. Esto funciona mientras el próximo comprador siga apareciendo. KKR gastó 1400 millones de dólares en la compra de la empresa que tendría que reorganizar las cosas si él se retira.
No te pierdas el desbloqueo de 2030 ni la próxima venta de controles. Son los únicos dos eventos que ofrecen premios en efectivo.