
Un consorcio que incluye a Jeff Bezos está a punto de adquirir aproximadamente un tercio del Liverpool por un valor que, según el Wall Street Journal, asciende a 8.000 millones de dólares. El acuerdo incluye una opción de compra para adquirir el resto, y esta opción es la parte más interesante de la operación.
Fenway Sports Group está vendiendo una participación minoritaria en el Liverpool a un grupo liderado por Amit Bhatia, del que también forman parte Jeff Bezos y Eduardo Saverin. Las valoraciones que se han publicado oscilan entre los 5.900 y los 8.000 millones de dólares, y los términos otorgan a los compradores el derecho a adquirir el resto del club posteriormente. FSG mantiene el control, obtiene una cifra récord por un club que compró por unos 480 millones de dólares en 2010, y transforma un activo valioso y poco líquido en una venta por etapas.
El Liverpool terminó quinto la temporada pasada, despidió al entrenador que les había dado el título, gastó más de 400 millones de libras en fichajes en un solo mercado y vio cómo Mohamed Salah anunciaba su marcha. Después, el club consiguió el traspaso más caro de su historia.
Esa secuencia no presenta ninguna contradicción. Revela lo que realmente pagan los compradores de clubes de fútbol de élite, y no es el equipo en sí.
Qué pasó
El Wall Street Journal informó el 11 de agosto que un consorcio, incluido Bezos, está a punto de adquirir una participación minoritaria en el Liverpool Football Club, propiedad de Fenway Sports Group, por un valor aproximado de 8.000 millones de dólares. Se espera que Bezos invierta a través de K5 Global, la firma dirigida por Michael Kives y Bryan Baum, que realizaría la mayor inversión del grupo. Amit Bhatia, yerno del magnate del acero Lakshmi Mittal y antiguo accionista del Queens Park Rangers, lidera el consorcio. Eduardo Saverin, cofundador de Facebook, también forma parte del mismo.
Los detalles estructurales se encuentran un párrafo más abajo en el artículo del WSJ. Los términos incluyen cláusulas que otorgan a los inversores la opción de adquirir al resto del equipo en transacciones futuras. El consorcio no se ha comprometido a comprar más; ha adquirido el derecho a hacerlo.
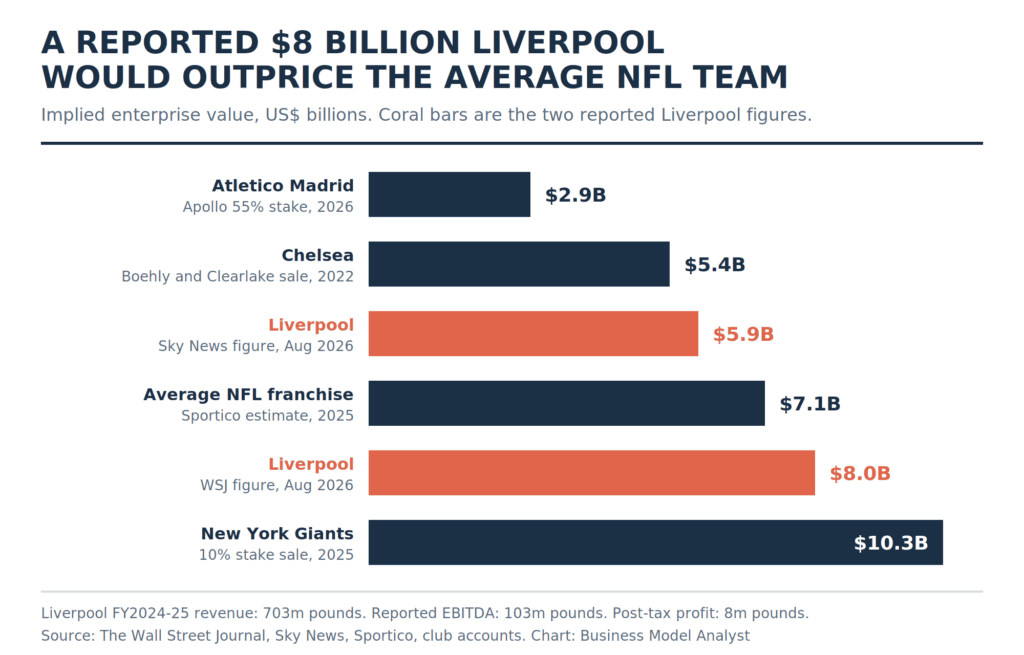
Una cifra no coincide con la información publicada. Sky News, que dio la noticia un día antes, valoró el club en aproximadamente 4400 millones de libras esterlinas, o unos 5900 millones de dólares, por una participación de alrededor de un tercio, lo que implicaría un desembolso cercano a los 2000 millones de dólares. El Wall Street Journal habla de 8000 millones de dólares. Esto supone una diferencia de 2000 millones de dólares en la misma operación, publicada en la misma semana por dos medios con fuentes fiables.
La historia de fondo
FSG, entonces New England Sports Ventures, compró el Liverpool en una venta forzosa por parte de los prestamistas en octubre de 2010 por alrededor de 300 millones de libras esterlinas, aproximadamente 480 millones de dólares en ese momento. El grupo de John W. Henry ya había aplicado la misma estrategia en Boston, comprando los Red Sox en 2001.
Esta no es la primera venta minoritaria de FSG en Anfield. En septiembre de 2023, Dynasty Equity pagó, según se informó, 164 millones de libras por una pequeña participación, y el club utilizó la mayor parte para reducir su deuda. En 2022, FSG contrató a Goldman Sachs y Morgan Stanley y presentó un memorándum informativo a posibles compradores para la totalidad del club, pero finalmente se retractó y optó por el dinero de Dynasty. RedBird había adquirido una participación en FSG en 2021, con una valoración del grupo cercana a los 7.300 millones de dólares.
Las últimas cuentas del club, correspondientes a la temporada 2024-25, en la que se proclamaron campeones, hasta el 31 de mayo de 2025, registraron unos ingresos récord de 703 millones de libras, los más altos de la Premier League. Los ingresos por derechos de televisión aumentaron en 60 millones de libras, hasta alcanzar los 264 millones, los ingresos comerciales llegaron a los 323 millones y el EBITDA se situó en 103 millones. El beneficio después de impuestos fue de 8 millones de libras, frente a las pérdidas de 57 millones del año anterior.
Luego, la situación deportiva se complicó. El Liverpool invirtió mucho en el verano de 2025, terminó quinto y Arne Slot se marchó tras una evaluación al final de la temporada en mayo de 2026. El club busca un entrenador, reemplaza a su mejor jugador y, al mismo tiempo, negocia la mayor operación de su historia.
El plan
Si se lee el acuerdo desde la perspectiva de FSG, deja de parecer una venta.
El grupo de Henry obtiene liquidez sin renunciar al control del consejo de administración, conserva la plataforma operativa que ha desarrollado durante 16 años y consigue una valoración pública del activo que establece un nuevo precio mínimo para cualquier transacción futura. Con 8.000 millones de dólares, FSG multiplicó su inversión por 480 millones de dólares en aproximadamente 16,7 veces en 16 años, lo que supone una rentabilidad anual cercana al 19%. En el caso de Sky, la rentabilidad se sitúa en torno al 17%. Cualquiera de estas cifras supera la rentabilidad que la mayoría de los fondos de capital riesgo obtuvieron en el mismo periodo, sobre un activo que, además, beneficia a sus propietarios con estatus.
Los compradores obtienen algo diferente. Un tercio del Liverpool sin control implica la pérdida de la capacidad de contratar al entrenador, fijar la masa salarial o forzar una venta. Lo que sí ofrece es acceso, un asiento en la mesa de negociaciones antes de que el precio vuelva a subir y una vía contractual para adquirir el resto del club en condiciones acordadas ahora, en lugar de en una subasta posterior. Bezos analizó a los Seattle Seahawks y a los Washington Commanders, pero desistió de ambas ofertas. Hasta ahora no había comprado ningún equipo deportivo, y aún no lo ha hecho.
El ángulo del modelo de negocio
Si se compara el precio con el flujo de caja, la lógica de esta clase de activos se hace evidente rápidamente.
Con un valor de 8.000 millones de dólares, el Liverpool cotiza a aproximadamente 8,4 veces sus ingresos del año pasado y a unas 58 veces su EBITDA. Frente a un beneficio después de impuestos de 8 millones de libras, la valoración de Sky implica un múltiplo de ganancias cercano a las 550. Ningún negocio operativo se valora con esas cifras. Los clubes de fútbol no se valoran como generadores de efectivo, y los compradores lo saben.
Lo que los compradores están financiando es un asiento. La Premier League vende sus derechos de transmisión de forma colectiva, lo que convierte a cada club en accionista de una cooperativa de gestión de derechos en lugar de una empresa de medios independiente, una estructura que analizamos en nuestra guía sobre modelos de negocio del fútbol. Hay 20 de esos asientos, seis de ellos tienen un valor de marca global, y ninguno se puede crear. Los 703 millones de libras esterlinas en ingresos del Liverpool lo sitúan cerca de la cima de una liga que genera más que cualquier otra competición nacional en el mundo, como se detalla en nuestro análisis de la economía del fútbol global .
La escasez persiste incluso cuando el equipo tiene un mal desempeño. El quinto puesto del Liverpool influyó en el panorama deportivo, pero no en el precio de venta. Esta disociación entre el valor de una franquicia y sus resultados constituye la base de la tesis institucional del deporte como activo, y explica por qué Apollo adquirió el Atlético de Madrid por unos 2900 millones de dólares, por qué KKR pagó 1400 millones por Arctos y por qué las operaciones minoritarias representan ahora casi la mitad de las transacciones deportivas globales.
La opción es el producto clave en este caso. Una participación minoritaria estructurada con posibilidad de control permite a FSG vender participaciones hoy y obtener el control más adelante, a dos precios diferentes, a compradores que aún no pueden realizar una inversión de control o que no desean asumir la responsabilidad de la gestión. Los compradores pagan una prima por esta opción. FSG cobra esa prima y continúa dirigiendo el club. En una clase de activos donde las ligas limitan la propiedad, examinan minuciosamente a los compradores y ralentizan cada transferencia de control, la opción es la forma en que el capital ingresa sin infringir las normas.
En medio del entusiasmo, se pasa por alto una limitación. A partir de la temporada 2026-27, la Premier League sustituirá sus normas de rentabilidad y sostenibilidad por un ratio de costes de plantilla que limitará el gasto en juego al 85 % de los ingresos del fútbol. El capital de los multimillonarios no podrá convertirse en salarios. Se destinará al estadio, al campo de entrenamiento, a la gestión comercial y al balance, y ahí es donde irá.
El riesgo
Una opción es un derecho sobre el activo de otra persona, y estos derechos generan incertidumbre. FSG ahora administra un club con un comprador en la sombra que mantiene una vía de acceso preestablecida al resto del capital. Todas las decisiones de inversión en Anfield se toman teniendo esto en cuenta.
El precio parte de la base de que el próximo ciclo mediático experimentará un crecimiento. El actual contrato de retransmisión en el Reino Unido, valorado en 6700 millones de libras esterlinas a lo largo de cuatro años (desde 2025-26), fue adjudicado a Sky y TNT después de que Amazon declinara renovar su paquete de la Premier League. La propia empresa de Bezos, cuyas finanzas analizamos en nuestro desglose del modelo de negocio de Amazon, se retiró de esos derechos por motivos económicos. Ahora está adquiriendo una participación en la empresa que los comercializa.
Luego está el acuerdo en sí. El WSJ señala que aún no está cerrado y podría fracasar, y que cualquier nuevo propietario todavía debe superar la prueba de idoneidad para propietarios y directores de la Premier League. Una diferencia de 2.000 millones de dólares en las valoraciones publicadas sugiere que los términos finales aún están en negociación, o que la cifra principal incluye un valor que los compradores solo obtendrán si ejercen su opción. Ambas interpretaciones deberían hacernos reconsiderar la idea de que 8.000 millones de dólares sea el precio del Liverpool.
Preguntas rápidas
¿Qué porcentaje del Liverpool se está vendiendo? Alrededor de un tercio, según Sky News, lo que supone más del 30% que se barajó cuando FSG confirmó las conversaciones en julio de 2026.
¿Amazon comprará el Liverpool? No. Bezos está invirtiendo personalmente, previsiblemente a través de K5 Global. Amazon no tiene ninguna participación, y Amazon cedió sus derechos de la Premier League británica tras la temporada 2024-25.
¿Pierde FSG el control? No. FSG sigue siendo el accionista mayoritario y continúa gestionando el club. El consorcio tiene la opción de comprar más acciones más adelante, no la mayoría ahora.
¿Por qué el Liverpool vale más que la franquicia promedio de la NFL? Porque el comprador paga por la exclusividad y el alcance global, más que por las ganancias actuales. El año pasado, el Liverpool obtuvo ingresos de 703 millones de libras y un beneficio neto de 8 millones de libras después de impuestos.
¿El nuevo capital servirá para fichajes? No directamente. El ratio de coste de plantilla de la Premier League limita el gasto al 85 % de los ingresos del fútbol a partir de la temporada 2026-27, por lo que el capital adicional se destina a infraestructuras y al balance general.
La perspectiva del analista de modelos de negocio
Si eliminamos los nombres, se trata de un ejemplo clásico de operación de liquidez orquestada bajo la apariencia de una asociación. FSG no está vendiendo al Liverpool. Está vendiendo exposición ahora, control después, y cobrando por separado por cada una.
El titular que todos publicarán es Bezos. La cifra que importa es 58 veces el EBITDA, y la cláusula clave es la opción. Los compradores que aceptan ese múltiplo apuestan a que un asiento en la Premier League se multiplicará como una infraestructura escasa, que el próximo ciclo de derechos tendrá un precio más alto que este, y que podrán ceder la posición al siguiente comprador por una cifra mayor. Dos de estas tres suposiciones dependen de los ingresos por derechos de televisión, cuyo crecimiento ya se ha estancado en el mercado británico.
Para quienes dirigen un negocio, la lección clave reside en la estructura, no en el modelo de negocio. FSG encontró la manera de monetizar un activo que no deseaba vender, a un precio que no podría obtener por la totalidad, separando la propiedad del control y vendiéndolos por separado. Los fundadores que poseen participaciones ilíquidas en un negocio que aún desean dirigir deberían estudiar este ejemplo.
Si el acuerdo se concreta esta semana, como se informó, preste atención a la cifra que aparece en el comunicado de prensa. Si se acerca más a los 6 mil millones de dólares que a los 8 mil millones, la opción contemplaba la diferencia.