Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR firmaron cartas para financiar a los clientes de Nvidia. Los dos acuerdos que se copian obligaron a un fabricante de chips a garantizar el valor final del silicio. El anuncio de Nvidia no menciona nada al respecto.
Nvidia anunció memorandos de entendimiento con seis de los mayores gestores de capital del mundo para construir plataformas de financiación destinadas a movilizar más de 500.000 millones de dólares de capital externo para infraestructura de IA. Pero la cifra no es lo importante. La compañía también comunicó a los compradores de bonos, en un comunicado de prensa, que sus chips tienen la "vida útil más larga" en computación, afirmación en la que se basa toda la estructura y que nadie ha valorado.
Jensen Huang centró su anuncio en cuatro palabras: «En IA, la computación genera ingresos». Si eliminamos el marketing, se trata de una estrategia de titulización. Las autopistas de peaje, la fibra óptica y las centrales eléctricas se financian a gran escala porque generan ingresos contractuales durante veinte años y nadie inventa una carretera mejor. Huang les pide a Apollo y KKR que traten las GPU de la misma manera, y el propio calendario de lanzamientos de Nvidia es la razón por la que podrían no hacerlo.
Qué pasó
El lunes por la tarde, Nvidia anunció la firma de memorandos de entendimiento con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para crear plataformas independientes de financiación de computación. El objetivo declarado es captar más de 500.000 millones de dólares de capital externo a lo largo del tiempo, que se invertirían en fondos de capital dedicados a otorgar préstamos a los clientes de Nvidia para que estos puedan adquirir sistemas Nvidia. Los laboratorios de vanguardia, las empresas y las neoclouds son los destinatarios principales. El Financial Times fue el primero en informar sobre las conversaciones, y Bloomberg y Reuters las confirmaron antes de que se publicara el comunicado de la compañía.
El documento incluye dos aclaraciones. Se trata de memorandos, no de contratos, y Nvidia afirma que las alianzas están sujetas a la firma de acuerdos definitivos. Los 500 mil millones de dólares representan un objetivo a largo plazo, sin proyectos, plazos ni precios definidos.
Las acciones de Nvidia cayeron aproximadamente un 3% durante la jornada. Para una compañía cuyos anuncios suelen aumentar su valor de mercado, la caída de sus acciones tras un compromiso de capital de medio billón de dólares es el dato más relevante del día.
La historia de fondo
Nvidia no necesita dinero. En su primer trimestre fiscal de 2027, la compañía reportó ingresos de 81.600 millones de dólares, un 85% más que el año anterior, de los cuales 75.200 millones correspondieron a centros de datos. El margen bruto se situó en el 74,9%. El flujo de caja libre alcanzó los 48.600 millones de dólares en un solo trimestre. La dirección aumentó el dividendo veinticinco veces y autorizó la recompra de acciones por otros 80.000 millones de dólares. Sin embargo, este balance no le permite obtener medio billón de dólares en préstamos externos debido a su falta de liquidez.
Sus clientes tienen escasez de efectivo. Moody's contabilizó $785 mil millones de capex de hiperescaladores para 2026 que se acercan a aproximadamente $1 billón el próximo año, además de $1.2 billones en compromisos de arrendamiento de centros de datos, de los cuales más de $820 mil millones cubren instalaciones que nadie ha terminado de construir. Alphabet registró un flujo de caja libre negativo de $5.9 mil millones en un trimestre de capex de $44.9 mil millones, un cambio que cubrimos en el backlog de nube de Google de $514 mil millones. Microsoft movió el gasto en IA fuera de su línea principal de capex a través de una reclasificación de arrendamiento, que desglosamos en el "recorte" de capex de $15 mil millones de Microsoft.
Así pues, la restricción principal cambió. Durante tres años, el problema de Nvidia fue fabricar suficiente silicio. El problema ahora es que el comprador marginal de una fábrica de IA se ha quedado sin liquidez, y Nvidia ha decidido fabricar una.
Los inversores en bonos lo notaron antes que el mercado de valores. Desde junio, los prestamistas han duplicado el rendimiento adicional que exigen por mantener títulos de Nvidia, hasta aproximadamente 0,40 puntos porcentuales por encima de los bonos del Tesoro comparables, según el servicio de precios Solve. El crédito ajustó el precio de Nvidia mientras la acción aún alcanzaba máximos históricos.
El plan
Lea la cita de Huang como una nota de crédito, no como una frase clave de un discurso. Argumenta que la computación de Nvidia está "ampliamente adoptada, es flexible en diferentes modelos y cargas de trabajo, fungible y transferible entre clientes y operadores", y que CUDA continúa "extendiendo su vida útil y mejorando su rentabilidad con el tiempo". Cada cláusula se corresponde con la lista de verificación de un prestamista. "Fungible y transferible" significa que la garantía tiene un mercado de reventa. "Extender la vida útil" significa que el activo sobrevive al préstamo. "Ampliamente adoptada" significa que el grupo de compradores sobrevive a un impago.
Cada una de esas afirmaciones es impugnada, y la impugnación es costosa. El argumento de Michael Burry, que pasó de boletines de contabilidad a CNBC durante el último año, es que los hiperescaladores que deprecian las GPU durante cinco y seis años mientras Nvidia lanza una nueva arquitectura anualmente están subestimando la depreciación en algo así como $176 mil millones entre 2026 y 2028. Amazon ya acortó la vida útil de un subconjunto de sus servidores, citando el ritmo del desarrollo de la IA, y sufrió un impacto de $700 millones en los ingresos operativos por el privilegio. Meta tomó el camino opuesto en el mismo período. Dos comités de auditoría, el mismo hardware, respuestas opuestas. Realizamos la misma prueba con las cifras de SpaceX en su afirmación de recuperación de la inversión de capital en IA.
Nvidia controla la variable en disputa. Hopper se lanzó en 2022, Blackwell en 2024, Vera Rubin llegó en marzo de 2026 y Rubin Ultra está previsto para 2027. Cada generación reduce el coste por token lo suficiente como para que la anterior deje de ser competitiva para el entrenamiento en la frontera en dos o tres años. La empresa que vende la obsolescencia ahora financia la durabilidad.
El ángulo del modelo de negocio
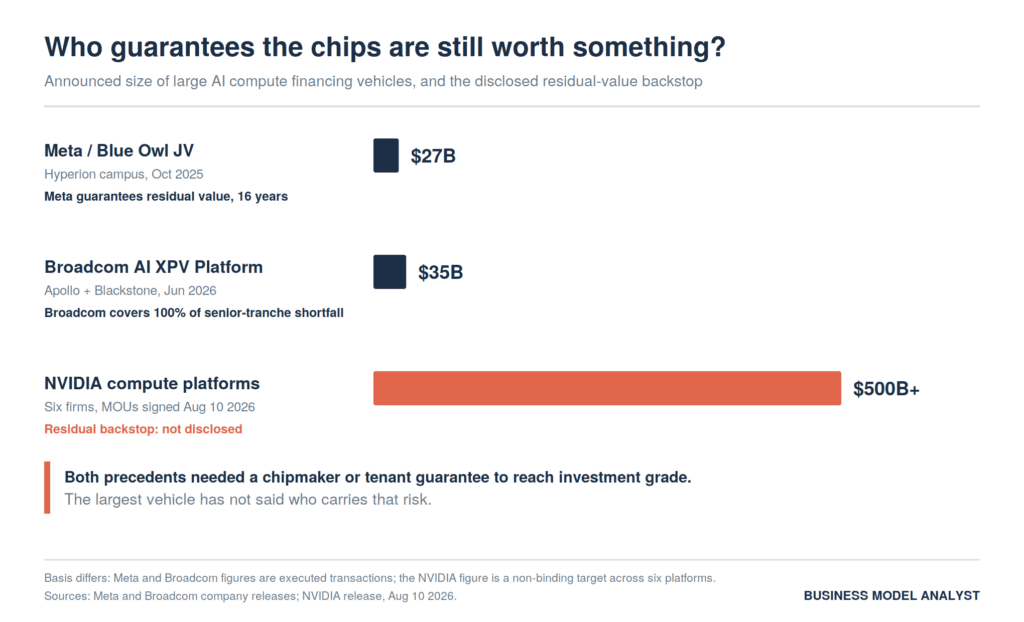
Dos acuerdos ya han sentado las bases de la estructura que Nvidia está copiando, y ambos responden por escrito a la pregunta pendiente.
Meta financió su campus Hyperion en Luisiana mediante una empresa conjunta con Blue Owl, conservando el 20% del capital y transfiriendo aproximadamente 27.000 millones de dólares de deuda fuera de sus balances. PIMCO respaldó el bono y S&P le otorgó una calificación A+. Meta obtuvo esa calificación al conceder a la empresa conjunta una garantía de valor residual que cubría los primeros dieciséis años de operación, prometiendo un pago en efectivo limitado si el campus perdía valor tras la finalización de un contrato de arrendamiento. Posteriormente, BlackRock adquirió el 80% de una estructura similar en El Paso, que analizamos en el acuerdo de 12.000 millones de dólares para un centro de datos en Texas.
Broadcom hizo lo mismo hace dos meses con las mismas dos empresas que ahora se sientan a la mesa de Nvidia. Apollo lideró un tramo de 35.000 millones de dólares junto con la división de crédito y seguros de Blackstone para financiar la expansión de la capacidad de cómputo de Anthropic a través de la plataforma AI XPV. Según los informes sobre la estructura, la SPV vendió los chips para pagar a los prestamistas en caso de impago, y Broadcom cubrió el 100% de cualquier déficit en los tramos senior. Esa garantía fue lo que elevó la parte superior de la estructura de capital hasta cerca de la propia calificación de grado de inversión de Broadcom sin que se reflejara en su balance.
El comunicado de Nvidia no contiene una frase equivalente. Contiene adjetivos.
Esto deja dos caminos posibles una vez redactados los acuerdos finales, y ambos conducen a empresas diferentes. Si Nvidia garantiza el saldo residual, los 500.000 millones de dólares se convierten en un pasivo contingente vinculado a un negocio que nunca ha tenido uno de esta magnitud, y el marco de "independencia" y "terceros" se desmorona, transformándose en financiación de proveedores con más contrapartes. Si Nvidia se niega, los precios de los títulos senior se disparan por debajo del grado de inversión, los balances de las aseguradoras no pueden mantener gran parte de ellos de forma eficiente bajo las normas de capital vigentes, y el objetivo de 500.000 millones de dólares se reduce a la rentabilidad que el mercado exija por poseer silicio con tres años de antigüedad.
Quienes interpreten el anuncio como una forma de reducir los riesgos del modelo de negocio de Nvidia deberían tomar esa opinión con cautela hasta que vean cuál de los dos acuerdos firmó Nvidia.
El riesgo
La palabra “independiente” tiene un significado profundo. Nvidia es inversor fundador de Helix Digital Infrastructure de KKR, lanzada en junio con más de 10.000 millones de dólares de capital comprometido y Adam Selipsky como director ejecutivo. Nvidia se unió a la Alianza de Infraestructura de IA de BlackRock el año pasado como asesor técnico. Brookfield anunció un programa de infraestructura de IA de 100.000 millones de dólares con Nvidia en noviembre. Cuatro de las seis empresas ya habían invertido capital junto con Nvidia antes del lunes. Una plataforma de financiación cuyo patrocinador posee acciones en la plataforma, vende la garantía y tiene participaciones en los prestatarios no es una simple transferencia de riesgo. Es una cadena más larga.
El otro extremo de esa cadena es donde la cosa se pone incómoda. Apollo es propietaria de Athene. KKR es propietaria de Global Atlantic. Barclays sitúa el crédito privado en aproximadamente el 10 % de los activos de las aseguradoras de vida estadounidenses y por encima del 15 % en las aseguradoras vinculadas a fondos de capital privado, y la NAIC otorgó a su oficina de valoración nuevas facultades en enero para cuestionar las calificaciones que considera generosas. Los préstamos de crédito privado a empresas de IA pasaron de casi cero a más de 200.000 millones de dólares en pocos años, y Morgan Stanley proyecta otros 800.000 millones de dólares en financiación de centros de datos a través de ese canal en los próximos dos años. El único anuncio de Nvidia representa más de la mitad de esa proyección. Se está pidiendo a los fondos de jubilación con pasivos a treinta años que financien activos que Nvidia reemplaza cada dos años.
La historia le da nombre a este patrón. McKinsey estimó que la exposición financiera combinada de nueve proveedores de equipos de telecomunicaciones ascendía a unos 25.600 millones de dólares a finales del año 2000. Solo Lucent se comprometió a unos 8.100 millones de dólares y luego amortizó 3.500 millones de dólares en pérdidas por préstamos a clientes durante los ejercicios fiscales de 2001 y 2002. El objetivo de Nvidia se acerca a veinte veces el total de toda la era de las telecomunicaciones en términos nominales, y aproximadamente diez veces después de la inflación.
El contraargumento honesto merece espacio, porque la analogía no favorece a Nvidia. Lucent prestó su propio dinero y registró las cuentas por cobrar. Nvidia firma memorandos de entendimiento con asignadores que invierten capital de clientes, lo cual es una cuestión legal distinta y una diferencia real. Los clientes de Nvidia tampoco son las empresas de telecomunicaciones sin ingresos de 1999. OpenAI y Anthropic recaudan miles de millones en ingresos reales por suscripciones y API. Y los datos residuales son mejores de lo que admiten los pesimistas: el informe de junio de American Compute, basado en más de 76.000 transacciones completadas en el mercado secundario, sostiene que la vida útil de las GPU puede alcanzar los ocho años y que los prestamistas pueden registrar valores residuales superiores al 10 % del costo del equipo en un plazo de cinco años. Ambos puntos son reales. Ninguno de ellos indica quién asumirá la pérdida en caso de una caída, que es la única cuestión que resolverán los acuerdos finales.
Preguntas rápidas
¿Nvidia está prestando su propio dinero? Según este anuncio, no. Las seis empresas captarían y desplegarían capital de terceros a través de plataformas que Nvidia describe como independientes. La exposición de Nvidia depende de garantías que no se han revelado.
¿El acuerdo es definitivo? No. Nvidia firmó memorandos de entendimiento y afirma que las alianzas están sujetas a la firma de acuerdos definitivos. No se han anunciado proyectos, plazos ni precios.
¿Por qué cayeron las acciones tras las buenas noticias? Que un proveedor con márgenes brutos del 75% organice el crédito al cliente se interpreta como una señal de demanda, no de oferta. Los inversores tampoco pueden saber aún si Nvidia acabará respaldando el producto.
¿Qué es el valor residual y por qué se determina? Es el valor que se obtiene por el hardware al final de un préstamo. Los prestamistas calculan el tamaño y el precio de la deuda en función de este valor. Si una GPU mantiene su valor durante seis años, el instrumento financiero tiene grado de inversión. Si lo mantiene durante tres años, el mismo instrumento financiero tiene un alto rendimiento.
¿Quién asume , en última instancia, el riesgo? En gran medida, las aseguradoras y las carteras de jubilación. Athene, de Apollo, y Global Atlantic, de KKR, gestionan una proporción cada vez mayor del crédito privado, y los reguladores comenzaron a preguntar al respecto este año.
¿Cuándo sabremos más? Nvidia presentará sus resultados del segundo trimestre el 26 de agosto, y los acuerdos finales definirán las garantías. Presten atención a cualquier cláusula sobre responsabilidad contingente en los documentos presentados, en lugar de a los comunicados de prensa.
La perspectiva del analista de modelos de negocio
Nvidia dedicó una década a convencer al mundo de la escasez de sus chips. Ahora necesita convencer a un público diferente de su durabilidad, y ambos argumentos se contradicen. La escasez se debe a la periodicidad anual, lo que hace que el rack del año pasado sea una mala inversión. La durabilidad es lo que permite financiar un rack durante ocho años. Se puede vender cualquiera de las dos historias. Vender ambas al mismo público es más difícil.
La empresa tiene una respuesta real disponible, y es la que Broadcom y Meta ya dieron: plasmar la garantía por escrito y asumir el riesgo residual en su propio balance, donde un margen bruto del 75 % y un flujo de caja libre trimestral de 48.000 millones de dólares pueden absorberlo. Esa sería la declaración de confianza más sólida posible en el producto. También transformaría a Nvidia de una empresa de chips en una empresa de arrendamiento con una división de diseño sin fábrica propia, y el mercado ajustaría su precio en consecuencia. El margen se traslada a quien posee el insumo limitado, que es el argumento que planteamos en el artículo sobre la migración de márgenes en la burbuja de la IA, y el riesgo residual es la forma en que finalmente se paga esa propiedad.
La alternativa es que nadie garantice nada, las plataformas financien los créditos que ya funcionan y los 500 mil millones de dólares resulten ser un límite máximo en lugar de un plan. Nvidia ya lo ha hecho antes. Se comprometió a aportar hasta 100 mil millones de dólares a OpenAI mediante una carta de intenciones no vinculante, invirtió 5 mil millones de dólares en Safe Superintelligence para el acceso a la investigación en lugar de para obtener beneficios, y, según se informa, está negociando un respaldo de 250 mil millones de dólares para un proyecto de centro de datos de OpenAI. El capital anunciado y el capital desplegado llevan un año registrándose en libros contables separados.
Lean los acuerdos finales, no el titular. La cifra que importa no es de 500 mil millones de dólares. Es el porcentaje del déficit que Nvidia se compromete a cubrir, y esa cifra aún no está disponible.