
Bending Spoons está pagando 1.285 millones de dólares por un negocio que crece más del 20% anual con márgenes brutos de aproximadamente el 90%. El capital de riesgo no podría mantener ese activo. Un inversor apalancado y con alto potencial de crecimiento sí puede.
Silicon Valley lo llama el SaaSpocalipsis, y la venta de Airtable se interpreta como el balance final. Los términos del acuerdo dicen algo más concreto y útil: Airtable funciona. Creció. Genera ingresos. Lo que falló fue la relación entre la empresa y sus dueños.
Sahil Aggarwal, cuya startup Rattle recaudó cerca de 30 millones de dólares antes de reducir su plantilla de 70 a 15 empleados y relanzarla como Von, declaró al Wall Street Journal que si dos ingenieros pueden reconstruir tu producto en pocas semanas, mereces que te maten. Es una buena frase. Pero no describe a Airtable, que cuenta con 500 000 organizaciones en su plataforma y el 80 % de las empresas Fortune 100. Dos ingenieros no pueden reconstruir eso en pocas semanas. Aun así, Airtable se vendió en 2026 a aproximadamente la mitad del precio de mercado de una empresa de software privada.
Qué pasó
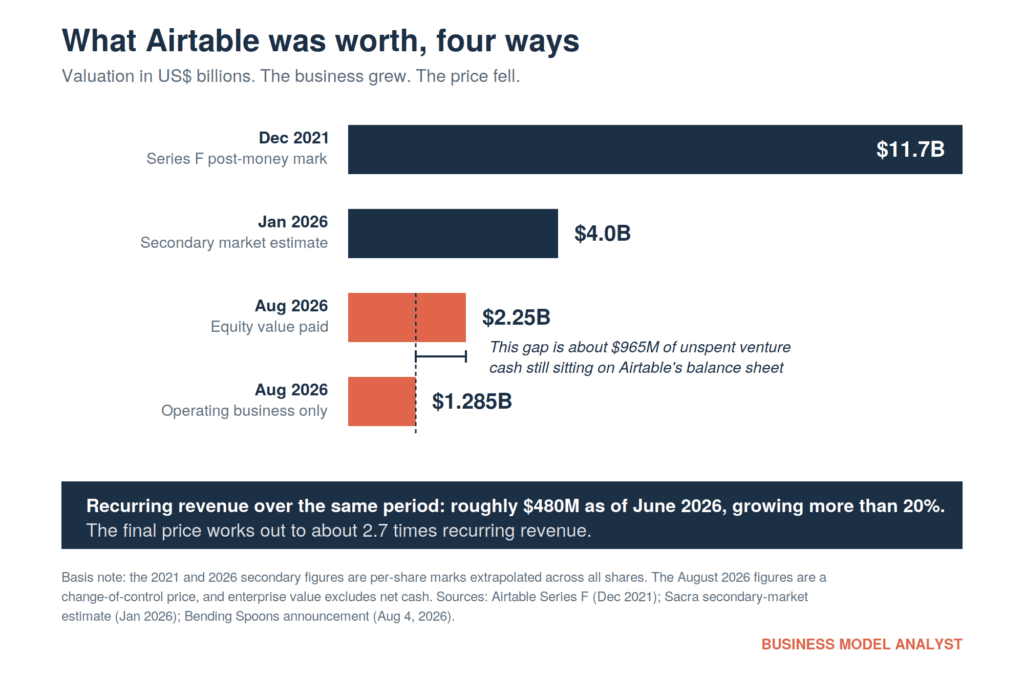
El 4 de agosto de 2026, Bending Spoons firmó un acuerdo definitivo para adquirir Airtable por un valor empresarial de 1285 millones de dólares. Si se suma el saldo de caja de Airtable, el valor patrimonial implícito asciende a aproximadamente 2250 millones de dólares. Ambos consejos de administración aprobaron la operación. Las empresas prevén cerrar la transacción antes de fin de año, una vez obtenida la aprobación regulatoria.
Bending Spoons estima que los ingresos recurrentes de Airtable ascendieron a aproximadamente 480 millones de dólares en junio de 2026, lo que representa un crecimiento superior al 20 % interanual. Esto equivale a cerca de 2,7 veces los ingresos recurrentes del negocio en funcionamiento.
Comparemos esto con datos comparables. Aventis Advisors sitúa la mediana de las salidas a fusiones y adquisiciones de software privado en torno a 4,5 veces los ingresos durante la última década, con el cuartil superior por encima de 8,1 veces. Los datos de SaaS Capital se sitúan en torno a 5,3 veces para los vendedores respaldados por capital riesgo. Las empresas de software cotizadas entraron en 2026 con una relación valor empresarial/ingresos cercana a 6 o 7 veces. Airtable cerró en 2,7.
La diferencia entre el valor de las acciones y el valor de la empresa es lo que merece la pena analizar. La diferencia es de aproximadamente 965 millones de dólares, que es el efectivo neto que figura en el balance de Airtable. Airtable recaudó cerca de 1400 millones de dólares en siete rondas de financiación. Casi el 70 % de ese dinero nunca salió de la empresa. El comprador desembolsa 2250 millones de dólares y recupera 965 millones el primer día.
Ese es, en realidad, el epitafio de una gran parte de la generación de 2021. Estas empresas no se quemaron. Simplemente se quedaron sin recursos que justificaran la inversión y el capital se quedó ahí sin utilizarse.
La historia de fondo
Airtable recaudó 735 millones de dólares en diciembre de 2021, alcanzando una valoración posterior a la inversión de 11.700 millones de dólares. La ronda fue liderada por XN, con la participación de Franklin Templeton, Silver Lake, Salesforce Ventures, MSD Capital y T. Rowe Price. El precio por acción fue de 187,28 dólares. Nueve meses antes, la compañía había recaudado 5.770 millones de dólares, y dieciocho meses antes, 2.600 millones.
Para enero de 2026, los compradores en el mercado secundario valoraban Airtable en unos 4.000 millones de dólares. El acuerdo de agosto implica aproximadamente 36 dólares por acción. Los inversores de la Serie F están recuperando alrededor de 19 centavos por dólar.
Nótese que el mercado secundario seguía estando muy equivocado. Los operadores ya habían reducido el valor de Airtable en dos tercios desde su máximo y aún así lo cotizaban un 78 % por encima de lo que pagaría un comprador real. Las marcas privadas y los precios de liquidación son cosas distintas, y la diferencia entre ellas solo se hace evidente cuando alguien firma.
Aquí hay un segundo problema de medición que vale la pena mencionar. Sacra señala que Airtable nunca reveló sus ingresos recurrentes como empresa privada, por lo que cada cifra de ARR que circula en los sitios agregadores ha sido una estimación de terceros. Algunos de esos rastreadores estimaban que Airtable alcanzaría los 478 millones de dólares en 2024. Bending Spoons ahora reporta aproximadamente 480 millones de dólares a junio de 2026, con un crecimiento superior al 20%. Ambas cifras no pueden ser correctas. La cifra del comprador conlleva responsabilidad por valores y la del rastreador no, por lo que la cifra del comprador prevalece, lo que significa que las estimaciones con las que se comparaba discretamente la clase de activos de capital de riesgo llevaban años siendo muy altas.
El término SaaSpocalypse también tiene un origen que se puede datar. SaasRise remonta la caída al lanzamiento de Claude Cowork de Anthropic el 12 de enero de 2026, tras lo cual se perdió aproximadamente 1 billón de dólares en capitalización de mercado agregada de software y los múltiplos públicos se comprimieron de alrededor de 7,0 a 5,5 veces los ingresos. El WSJ informa que Workday, Salesforce y Adobe cayeron más del 30 % desde sus máximos durante el último año, e IBM perdió 69 mil millones de dólares en valor de mercado en una sola sesión de julio debido a una advertencia de ganancias relacionada con clientes que estaban transfiriendo presupuesto de software a hardware de IA.
El plan
Bending Spoons no realiza un ciclo de vida del producto. Realiza un problema aritmético, y la F-1 le indica el resultado.
La empresa revela que, al asignar financiación para adquisiciones, asume una deuda equivalente al menor de dos valores: el 85 % del valor de la empresa objetivo o la deuda máxima que el flujo de caja libre proyectado del negocio adquirido pueda amortizar íntegramente en un plazo de cinco años. Asimismo, establece un umbral de rentabilidad mínima del 25 % sobre el capital invertido.
Analicemos esas suposiciones con Airtable. El 85% de 1285 millones de dólares son aproximadamente 1090 millones. Reembolsar esa cantidad en cinco años significa aproximadamente 218 millones de dólares anuales de flujo de caja libre antes de pagar intereses. Bending Spoons obtiene préstamos apalancados, con su préstamo a plazo más grande a una tasa total cercana al 9,43%. Esto implicaría un flujo de caja libre anual de entre 260 y 270 millones de dólares para una empresa con ingresos recurrentes de 480 millones de dólares.
Airtable opera con márgenes brutos de aproximadamente el 90%, por lo que el beneficio bruto sobre esos ingresos ronda los 432 millones de dólares. Para generar un flujo de caja libre de 260 millones de dólares, los gastos operativos totales deben reducirse a menos de 170 millones de dólares. Airtable emplea a unas 947 personas.
La empresa no ha revelado la financiación de esta operación específica, y el lenguaje F-1 describe una convención de asignación utilizada para cálculos ilustrativos de rentabilidad en lugar de un compromiso de deuda por operación. Pero el modelo tiene un resultado documentado. En Evernote, la mayoría de los aproximadamente 250 empleados con sede en EE. UU. y Chile se marcharon a los pocos meses del cierre de 2023 y el plan anual personal pasó de 69,99 $ a 129,99 $, un aumento del 86 %. En WeTransfer, cerca del 75 % del personal se marchó a las pocas semanas del cierre en 2024, y el nivel gratuito se limitó a 10 transferencias al mes. En Brightcove, se marcharon más del 85 % de los aproximadamente 200 empleados.
Howie Liu afirma que el acuerdo proporciona a Airtable los recursos y el compromiso a largo plazo necesarios para construir la plataforma nativa de IA del futuro. La estructura de financiación describe un proyecto diferente.
El ángulo del modelo de negocio
El capital de riesgo y el capital permanente son dos modelos de negocio que se aplican al mismo activo subyacente y que generan precios diferentes para flujos de caja idénticos.
Un fondo de capital riesgo cobra en función del valor potencial de un resultado muy importante. Un fondo con un coste de adquisición de 1.400 millones de dólares necesita una salida que se mida en decenas de miles de millones para que el fondo pueda recuperar su inversión. Airtable, con un valor de 2.250 millones de dólares, genera una rentabilidad bruta de aproximadamente 1,6 veces su valor en una década, y ni un crecimiento del 20 % ni un margen bruto del 90 % pueden solucionar esto. Una vez que un activo deja de generar una rentabilidad suficiente para el fondo, esa clase de capital no puede mantenerlo, por muy sólida que sea la empresa. El consejo de administración se ve obligado a vender una buena compañía.
El capital permanente se amortiza con margen. Bending Spoons se endeuda al 9,43%, reduce los gastos operativos, sube los precios y nunca vende. En su declaración, menciona a Henry Singleton de Teledyne y a Mark Leonard de Constellation Software como modelos a seguir. Más de cincuenta adquisiciones en 13 años y ninguna desinversión significativa. Según estas normas, 2,7 veces los ingresos en un negocio con un margen bruto del 90% no representa un descuento. Es la cifra que supera el umbral.
Así pues, el modelo de negocio SaaS no está desapareciendo. La propiedad se está desplazando del capital destinado al crecimiento al capital que genera flujo de caja, y este último ofrece menores rendimientos. Bending Spoons afirma haber identificado más de 1000 objetivos que representan aproximadamente 400 000 millones de dólares en ingresos anuales totales. Esa es la magnitud de la transferencia que se está gestando.
Un dato del mismo artículo del WSJ aclara el precio real del mercado. Salesforce acordó en junio la compra del agente Fin de Intercom por 3.600 millones de dólares, frente a unos 400 millones de dólares en ingresos recurrentes, lo que representa un múltiplo de aproximadamente nueve. Airtable, con mayores ingresos, se cerró a 2,7. Fin es una división de producto, no una empresa completa, lo que sesga el múltiplo, pero la tendencia es inconfundible: los compradores pagan una prima por los ingresos facturados por resultado y un descuento por los ingresos facturados por usuario. Cuando un agente realiza el trabajo, el número de usuarios no es el indicador adecuado.
El riesgo
La parte de esta operación que busca el crecimiento compuesto tiene su propia incógnita sin resolver, y el mercado ya ha empezado a plantearla.
Al 31 de marzo de 2026, Bending Spoons tenía una deuda de aproximadamente 4360 millones de dólares frente a un patrimonio neto de aproximadamente 1060 millones de dólares. Los gastos por intereses del primer trimestre, de 93,2 millones de dólares, consumieron el 77,5 % de los 120,2 millones de dólares de ingresos operativos, lo que dejó un beneficio neto de 27,5 millones de dólares sobre unos ingresos de 601 millones de dólares. La mayor parte de la deuda vence alrededor de marzo de 2031, lo que concentra el riesgo de refinanciación en un único plazo. Los acuerdos de crédito limitan el apalancamiento a 4,0 veces la deuda neta con respecto al EBITDA ajustado, y el EBITDA ajustado es una cifra que la empresa calcula.
Analicemos los gastos que se suman. Los gastos de reorganización ascendieron a 13,5 millones de dólares en 2023, 51,8 millones en 2024, 78,6 millones en 2025 y 75,8 millones solo en el primer trimestre de 2026. Un costo recurrente anual vinculado a la estrategia principal es un gasto operativo, no un gasto puntual. Para 2025, la diferencia entre el beneficio neto según los PCGA y el beneficio neto ajustado había alcanzado aproximadamente los 376 millones de dólares.
El crecimiento también se adquiere principalmente mediante compras. Bending Spoons incrementó sus ingresos un 95 % en 2025, de los cuales 13 puntos correspondieron al crecimiento orgánico. En el primer trimestre de 2026, el crecimiento orgánico se situó en el 6 % y la retención de ingresos netos en el 94 %, lo que significa que la cartera existente se reduce ligeramente cada año y las adquisiciones lo compensan. Este modelo funciona mientras haya crédito disponible y las empresas objetivo sean baratas. Se pone a prueba cuando alguna de estas condiciones cambia.
Y el caso bajista de Airtable merece una audiencia justa en lugar de ser desestimado. El múltiplo de 2,7 puede que no sea en absoluto un artefacto de reprecio. Airtable lanzó Superagent en enero de 2026 y cambió su marca en torno a la IA, que es lo que hace una empresa cuando ve que la facturación por usuario se está erosionando. Si los agentes realmente reducen la cantidad de personas que necesitan una licencia de espacio de trabajo, entonces un comprador que responda recortando ingeniería y subiendo precios posee un activo en declive financiado con obligaciones fijas. Bending Spoons está financiando una base instalada, no una hoja de ruta de producto. Eso funciona en AOL. Airtable es una apuesta más difícil.
Preguntas rápidas
Acaso la IA acabó con Airtable? No. Airtable creció más del 20 % el año pasado, mantiene márgenes brutos de aproximadamente el 90 %, alcanzó un flujo de caja positivo a finales de 2024 y presta servicios al 80 % de las empresas Fortune 100. La IA cambió quién podía permitirse ser propietario de la empresa a un precio que la estructura de capitalización aceptara.
¿Por qué el valor de la empresa difiere tanto del valor de las acciones? Airtable cuenta con aproximadamente 965 millones de dólares en efectivo neto, la mayor parte proveniente de capital de riesgo no gastado. El valor de la empresa excluye el efectivo para fijar el precio del negocio operativo por sí solo.
¿Es justo un precio de 2,7 veces los ingresos? Está por debajo de la mediana de aproximadamente 4,5 veces para las fusiones y adquisiciones de empresas de software privadas. La incógnita reside en si esto refleja una venta forzada, un proceso poco competitivo o un descuento real sobre los ingresos por licencia. Los tres argumentos cuentan con evidencia.
¿Quién más hace esto? Thoma Bravo privatizó Dayforce por 12.300 millones de dólares. Vista y Blackstone compraron Smartsheet. Constellation Software lleva décadas aplicando este modelo. El capital privado dispone de billones de dólares en liquidez frente a las cotizaciones de software, que se encuentran cerca de mínimos de varios años.
La perspectiva del analista de modelos de negocio
El precio de su empresa depende de quién tenga permiso para ser su propietario, y los fundadores eligen ese grupo en el momento en que obtienen capital de crecimiento, no en el momento en que venden.
Airtable es un buen negocio según todos los indicadores operativos relevantes: alto margen bruto, crecimiento, generación de efectivo y presencia en la mayoría de las empresas Fortune 100. Se vendió con descuento respecto a sus comparables porque una estructura de capital de 2021 con un costo base de 1400 millones de dólares no tiene un resultado aceptable con 2250 millones de dólares, y los únicos compradores interesados en un activo en esa situación son aquellos que priorizan el flujo de caja sobre el crecimiento. La estructura de capital determinó el precio de salida, no el producto.
Esto tiene una ventaja práctica para cualquiera que dirija una empresa de software en este momento. Si su tasa de crecimiento se ha estabilizado en torno al 10% o 20% y cuenta con inversores institucionales que exigen un múltiplo, ya está en la lista de espera para una transferencia, lo sepa o no. La pregunta clave no es cómo reactivar el crecimiento, sino si la empresa puede generar el flujo de caja libre que exigirá un comprador apalancado, ya que este comprador calculará los costes de su nómina de todos modos. Puede hacer esos cálculos usted mismo primero, a su manera, mientras aún controla el resultado.
El WSJ entrevistó a los vendedores. Los compradores tuvieron una mejor semana.