
Las marcas nunca fueron el problema. El modelo operativo lento y de larga duración de Smucker no podía gestionar un negocio de tiendas de conveniencia rápido y perecedero, e integrar Hostess en sus sistemas rompió la maquinaria que hacía que la adquisición valiera la pena.
En noviembre de 2023, JM Smucker cerró un acuerdo de aproximadamente 5 mil millones de dólares por Hostess, el fabricante de Twinkies, Ding Dongs y Donettes, y el director ejecutivo Mark Smucker describió el sabor de un Twinkie como "crecimiento". Menos de tres años después, Smucker ha registrado tres cargos por deterioro de valor en la empresa, que suman casi 3 mil millones de dólares; su división de snacks ha registrado seis trimestres consecutivos de caída en las ventas, y el inversor activista Elliott Investment Management ha obtenido dos puestos en el consejo de administración. El titular es "Una apuesta de 5 mil millones de dólares que salió mal". La verdadera historia es por qué salió mal, y no es la que la mayoría de la gente supone.
Sí, el mercado de los dulces y snacks está en declive. Pero el problema de fondo es estructural: Smucker compró una empresa cuyo modelo operativo era opuesto al suyo, y luego eliminó precisamente las capacidades que hacían valiosa a Hostess. Esta es la lección sobre modelos de negocio que todo comprador debe volver a aprender.
Qué pasó
La división de snacks horneados dulces de Smucker, que incluye a Hostess, ha experimentado un descenso durante seis trimestres consecutivos y se ha quedado muy por debajo de las previsiones que Smucker realizó al momento de la adquisición. En el último año, la compañía ha registrado tres cargos por deterioro relacionados con Hostess, que suman casi 3 mil millones de dólares, lo que demuestra que una gran parte de los 5 mil millones de dólares que pagó ya no refleja el valor real del negocio. Las acciones de Smucker han caído aproximadamente un 14% desde que se anunció la adquisición en septiembre de 2023.
El ajuste financiero alcanzó su punto álgido en el tercer trimestre fiscal, finalizado el 31 de enero de 2026, cuando Smucker registró una depreciación de 962 millones de dólares en la unidad de Sweet Baked Snacks y la marca Hostess, y reportó una pérdida neta de 6,79 dólares por acción. Ese mismo día, anunció un acuerdo con Elliott que otorgaba al fondo de cobertura dos puestos en el consejo de administración y un acuerdo de intercambio de información. El presidente y director de operaciones, John Brase, dejó la compañía en febrero de ese año. Los márgenes de Sweet Baked Snacks habían caído a aproximadamente el 5%, el más bajo de cualquier segmento de Smucker, y los analistas comenzaron a barajar abiertamente la desinversión como la solución más sencilla.
La historia de fondo
Cuando Smucker firmó el acuerdo en septiembre de 2023, la lógica parecía impecable. Hostess había incrementado sus ventas netas a una tasa anual compuesta del 14% durante los tres años anteriores, más del doble que sus competidores. La pandemia había impulsado el consumo de snacks, y Smucker señaló que alrededor del 70% de los consumidores tomaban al menos dos snacks al día. La adquisición abrió un mercado de snacks de 65 mil millones de dólares y superó a otros pretendientes, sobre todo a General Mills. Smucker pagó 30 dólares por acción en efectivo más una fracción de una acción de Smucker, y unos 3000 empleados de Hostess se unieron a la compañía.
Entonces la situación macroeconómica cambió. Las ventas de snacks en EE. UU. han caído alrededor de un 4 % en los últimos cuatro años, y los snacks dulces en particular han disminuido aproximadamente un 17 %, según datos del NIQ. Los fármacos para bajar de peso GLP-1 y el movimiento "Make America Healthy Again" alejaron a los consumidores de los alimentos ultraprocesados. Como señaló Max Gumport, analista de BNP Paribas, los alimentos ultraprocesados sin proteínas están teniendo un mal desempeño, y el Twinkie se encuentra en el centro de esta situación. Estos obstáculos son reales. Sin embargo, no son lo que diferencia este acuerdo de uno simplemente decepcionante.
El ángulo del modelo de negocio
Aquí es donde la narrativa de que "el consumo de snacks disminuyó" pasa por alto. Hostess y Smucker no son el mismo tipo de negocio con nombres diferentes. Operan con modelos opuestos, y Smucker intentó fusionarlas de todos modos.
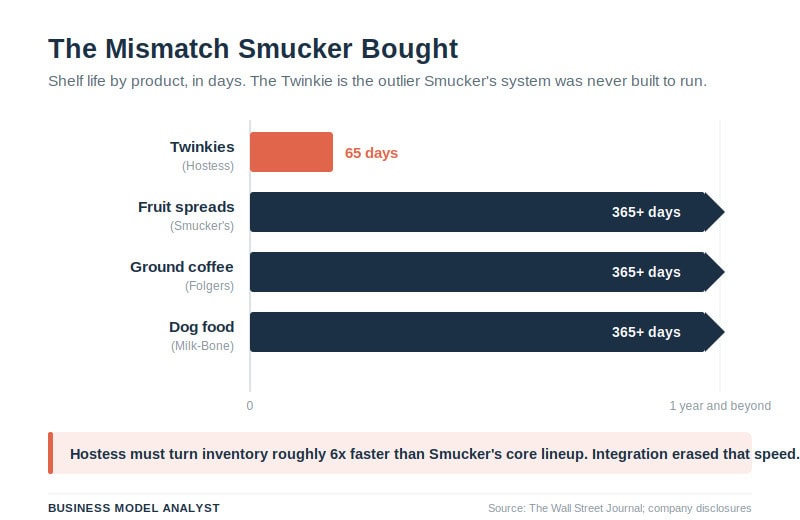
Un Twinkie tiene una vida útil de aproximadamente 65 días. Los productos principales de Smucker, mermeladas, café enlatado y comida para perros, duran un año o más. Esa cifra tiene repercusiones en todo. Hostess tuvo que rotar el inventario aproximadamente seis veces más rápido, cumplir con plazos de entrega más ajustados y asumir un riesgo de deterioro mucho mayor. Antes del acuerdo, Hostess operaba sus propios sistemas de entrega directa al almacén que controlaban cada paso, desde el pedido del minorista hasta la producción y el envío, y se mantenía ágil: si una tienda se quedaba sin existencias, los empleados podían llamar a una planta y desviar un camión lleno de CupCakes sobre la marcha. Cuando Smucker integró Hostess en sus sistemas más lentos, diseñados para productos de larga duración, los pedidos comenzaron a llegar tarde e incompletos, y esa agilidad desapareció.
El canal de distribución fue el segundo obstáculo. Smucker se ubica en el pasillo central de los supermercados junto a Jif, Folgers y Meow Mix. Aproximadamente el 40% de las ventas de Hostess se realizan en tiendas de conveniencia, un público diferente, un ritmo de compra distinto y una estrategia de comercialización diferente. Smucker dividió entonces el equipo de ventas de Hostess, separando a quienes vendían a supermercados de quienes vendían a tiendas de conveniencia, lo que dificultó la previsión de la demanda total. Hostess perdió espacio en los estantes y en los expositores frente a la competencia, y el lanzamiento de nuevos productos, vital para una marca de snacks, se ralentizó drásticamente. El analista de TD Cowen, Rob Moskow, señaló precisamente esto: se trataba de una estrategia de comercialización completamente diferente para la que Smucker no estaba preparado.
En resumen, la tesis es simple. Smucker pagó 5 mil millones de dólares por marcas, pero el valor de una marca de snacks reside en su sistema de distribución e innovación, no solo en su logotipo. Al imponer su propio modelo operativo a un negocio que requería lo contrario, Smucker degradó ese sistema y, con él, el activo. La depreciación de casi 3 mil millones de dólares es el precio de esa lección.
El plan
Hay que reconocerle a Smucker que ha dejado de fingir que no pasa nada. Los ejecutivos han hecho disculpas internas y la empresa se ha estado reconstruyendo desde 2024. Renovó el logotipo y el empaque de Hostess, lanzó una campaña de marketing dirigida a los millennials y la Generación Z, e introdujo paquetes de donas y pasteles de $1. Redujo la línea de productos Hostess en un 25% para concentrarse en marcas principales como Donettes y CupCakes, agregó formatos mini para vender "caprichos permitidos", reintrodujo Suzy Qs y lanzó Fritter Rings. Cerró una planta en Indianápolis, lo que le generó ahorros anuales de aproximadamente $30 millones, y se deshizo de las marcas más pequeñas que heredó, vendiendo galletas Voortman y pasteles Cloverhill.
Las primeras señales son mixtas, pero están mejorando. Las ventas de Donettes aumentaron un 13 % en el último trimestre gracias al incremento de las compras durante el desayuno, y en junio, la división de dulces horneados registró su primer aumento interanual de beneficios desde la adquisición. La caída de las ventas se está moderando. Smucker plantea el objetivo con claridad: estabilizar primero y, posteriormente, aumentar los ingresos.
El riesgo
La cuestión pendiente es si Smucker debería ser propietaria de este negocio. Con Elliott en el consejo de administración, un historial de desinversiones y los márgenes de Sweet Baked Snacks siendo los más bajos de la cartera, la venta de Hostess es una posibilidad real, no un escenario marginal. Si Smucker la conserva, la recuperación dependerá de la reparación de la distribución y la reactivación de la innovación dentro de una estructura corporativa que, posiblemente, causó el daño. Si la vende, probablemente lo hará con una gran pérdida respecto a los 5.000 millones de dólares que pagó, lo que materializará las amortizaciones. Cualquiera de las dos opciones es costosa. Los obstáculos para el sector, las normas GLP-1 y el abandono de los snacks ultraprocesados, no van a desaparecer, lo que limita el potencial de crecimiento que incluso una simple solución operativa puede ofrecer.
Preguntas rápidas
¿Cuánto pagó Smucker por Hostess y cuándo?
Aproximadamente 5.000 millones de dólares (unos 5.600 millones incluyendo la deuda), y el acuerdo se anunció en septiembre de 2023 y se cerró el 7 de noviembre de 2023.
¿Cuánto dinero ha amortizado Smucker?
Casi 3.000 millones de dólares en tres provisiones por deterioro de valor durante el último año, incluyendo una provisión de 962 millones de dólares en el trimestre finalizado el 31 de enero de 2026.
¿Fue solo la adquisición lo que dolió?
No. El sector de alimentos envasados en su conjunto está debilitado, con una caída de las ventas de snacks dulces en EE. UU. de alrededor del 17 %. Sin embargo, los errores de integración de Smucker, en materia de distribución, previsión de la demanda y velocidad de innovación, convirtieron la desaceleración del sector en un colapso específico de la empresa.
¿Va a vender Smucker la marca Hostess?
Aún no se ha anunciado ninguna decisión, pero con Elliott en el consejo de administración y los márgenes de este segmento como los más débiles de la cartera, los analistas consideran cada vez más plausible una desinversión.
La perspectiva del analista de modelos de negocio
La versión edulcorada de esta historia es que Smucker tuvo mala suerte con el momento, al comprar un fabricante de snacks azucarados justo cuando los GLP-1 y la ola del bienestar irrumpieron en escena. Esa versión exime de responsabilidad al comprador, y es errónea. Gran parte del daño fue autoinfligido y se remonta a un único error de cálculo: Smucker trató a Hostess como una cartera de marcas para absorber, cuando Hostess era en realidad un modelo operativo, rápido, perecedero, orientado a la conveniencia e impulsado por la innovación, que casualmente tenía marcas asociadas.
En el sector de bienes de consumo envasados, la debida diligencia en fusiones y adquisiciones se centra en el valor de marca, el crecimiento de la categoría y las sinergias. El acuerdo con Hostess nos recuerda que la cuestión más difícil es la compatibilidad de capacidades: ¿puede el sistema operativo del comprador gestionar el negocio de la empresa adquirida sin perjudicarlo? La respuesta de Smucker, en retrospectiva, fue negativa. La supuesta "sinergia" de los sistemas compartidos y la fuerza de ventas fusionada fue precisamente lo que destruyó valor, al sustituir una máquina diseñada para un propósito específico por una de propósito general. La estrategia contraintuitiva, y la que la presión activista podría imponer ahora, consiste en gestionar la empresa adquirida con su propia lógica en lugar de la de la empresa matriz, o simplemente no comprarla. Casi 3.000 millones de dólares demuestran que esta lección no es barata. Las marcas nunca fueron el problema. El problema era la máquina.
Información extraída de la cobertura de The Wall Street Journal sobre JM Smucker y Hostess, además de las divulgaciones de ganancias de JM Smucker, datos de la categoría de NIQ y BNP Paribas, y comentarios de analistas de TD Cowen y BNP Paribas.