
El sistema de pago aplazado en comercios se basa en las comisiones de los comercios. El propietario no paga estas comisiones, por lo que el cargo total recae sobre el inquilino. Si aplicamos la estructura de comisiones publicada por Flex a un apartamento típico, la ayuda para la gestión de pagos a plazos supone un coste del 114 % anual.
El sistema de compra ahora y paga después nunca fue gratuito. Alguien pagaba, y durante una década ese alguien fue la tienda. Los comerciantes entregaban a las entidades financieras de este sistema entre el 5 % y el 8 % del importe de la venta para cerrarla, lo que permitía a los consumidores obtener un TAE del 0 %, lo que hacía que esta modalidad fuera políticamente segura. El alquiler, la luz y los impuestos no tienen ningún comerciante. Nadie paga una comisión por recibir dinero que ya se le debe. Así pues, el coste financiero recae sobre la única parte que queda, y el producto se convierte en un préstamo al consumo disfrazado de interfaz de pagos.
Qué pasó
Stacy Cowley informó en The New York Times el 17 de agosto que las entidades que ofrecen préstamos con pago aplazado ahora financian gastos básicos del hogar. Flex y Zip financian internet, electricidad, seguro médico, servicio telefónico, hipoteca y facturas de agua. Affirm ha comenzado a adelantar algunas semanas de alquiler a algunos inquilinos. Dentistas, veterinarios y clínicas médicas ofrecen financiación inmediata con pago aplazado en el momento de la consulta, e Intuit comenzó a promocionar los préstamos "Presenta tu declaración ahora, paga después" a los usuarios de TurboTax que tienen deudas pendientes.
Karen Webster, de Pymnts, calificó estos préstamos como capital de trabajo para la clase media moderna. Lauren Saunders, del Centro Nacional de Derecho del Consumidor, ofreció la contraparte: los préstamos solucionan una escasez real de efectivo, pero dejan al prestatario nuevamente sin fondos la semana siguiente, con los consiguientes cargos adicionales.
Las cifras de la escala que aparecen en la información proceden de dos documentos diferentes de la Reserva Federal, y no coinciden.
La historia de fondo
Cuatro economistas de la Reserva Federal publicaron una nota de la Reserva Federal el 5 de junio de 2026 que analizaba la totalidad de la cartera de crédito de "compra ahora, paga después" en EE. UU. Acree, Barnes, Bruce y Hannon estimaron que la emisión de 2025 ascendería a 156.700 millones de dólares entre los seis mayores prestamistas. Los préstamos con pago en cuatro plazos representaron 78.300 millones de dólares, la mitad del total. La otra mitad, 78.400 millones de dólares, provino de préstamos a plazos a corto y largo plazo. Los productos con intereses totalizaron 58.000 millones de dólares, y el 74% de ellos se encuentra en esa segunda mitad.
También se realizó un seguimiento del pagador. La proporción de emisiones de BNPL con una TAE del 0% alcanzó su punto máximo en 2020 y 2021, con un 83%. Para 2025, había caído al 63%. Veinte puntos porcentuales del mercado pasaron de estar financiados por comerciantes a estar financiados por prestatarios en cinco años, antes de que los alquileres y los servicios públicos se incorporaran a la ecuación.
Zhu Wang, de la Reserva Federal de Richmond, publicó en febrero de 2026 el análisis de riesgo sistémico, el mismo que The Times citó para concluir que la amenaza es limitada. Wang elaboró esa estimación extrapolando la serie de originación de pagos en cuatro plazos de la CFPB y llegó a una cifra aproximada de 70.000 millones de dólares.
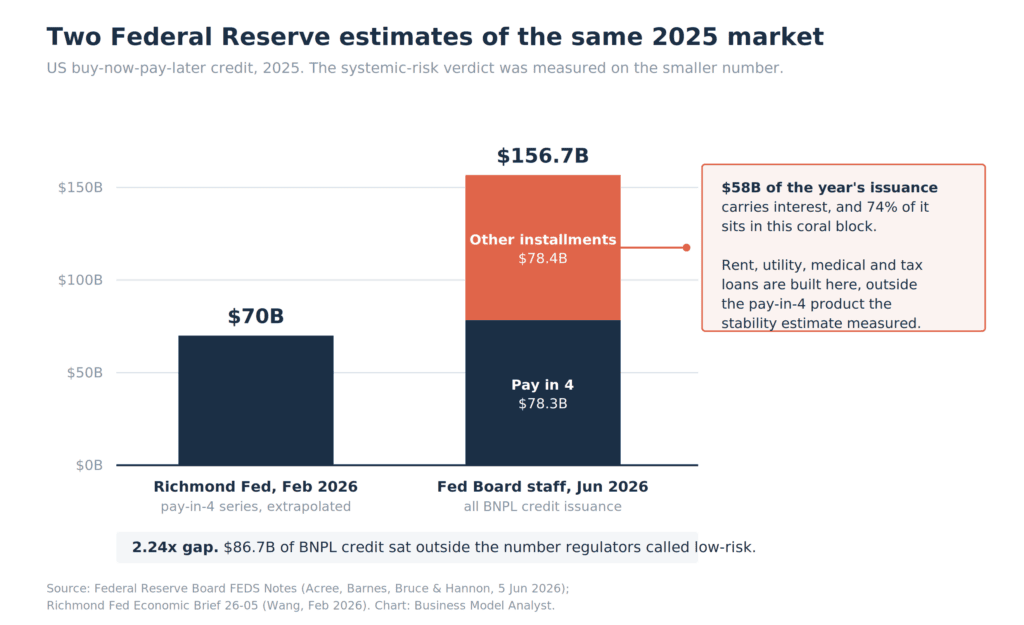
Los dos documentos miden cosas diferentes, y esa diferencia determina la conclusión. Los 70.000 millones de dólares de Wang abarcan la línea de productos de pago en 4 plazos. Los 156.700 millones de dólares de la Junta lo abarcan todo. Esto deja 86.700 millones de dólares de crédito BNPL fuera de la cifra que los reguladores consideraron de bajo riesgo, y es en este segmento donde se concentran los intereses. Los préstamos para alquiler, servicios públicos, gastos médicos e impuestos se generan allí, no en el sistema de pago en 4 plazos.
El plan
Flex, fundada en 2019 en Nueva York, ha financiado cerca de 40 mil millones de dólares en alquileres para tres millones de inquilinos. Sus clientes tienen una puntuación crediticia media inferior a 600. Aproximadamente un tercio divide el alquiler cada mes; el resto lo hace ocasionalmente. Este año, la empresa extendió este mismo mecanismo a los servicios públicos y los préstamos para automóviles.
Ryan Metcalf, vicepresidente de asuntos públicos de Flex, lo expresó claramente en The Times: la empresa no puede resolver el problema de los ingresos ni el precio del alquiler, solo un problema de plazos, y lo denominó reducción de daños. John Pitts, de Affirm, describió su programa piloto de alquiler como un préstamo a la vez, dirigido a trabajadores independientes y otras personas con ingresos irregulares, sin un segundo préstamo hasta que se liquide el primero.
Ambas compañías esgrimen la misma defensa. Flex no cobra recargos por mora ni intereses compuestos. Affirm limita sus tasas de interés anuales al 36 % y revela los costos por adelantado. Ninguna de las afirmaciones es falsa. Ambas eluden la pregunta de quién paga ahora.
El ángulo del modelo de negocio
Ten en cuenta el momento oportuno. Flex cobra tres tarifas: una membresía mensual de $5.99, una tarifa de procesamiento del 0.5% del alquiler total y una tarifa dividida de hasta el 3% del monto prestado en el segundo pago, que puede llegar a ser la mitad del alquiler.
Zillow estimó el alquiler promedio solicitado para viviendas multifamiliares en EE. UU. en $1,789 en junio de 2026. Si dividimos esa cantidad a la mitad, Flex adelanta $894.50.
| Elemento de línea | Costo |
|---|---|
| Membresía mensual | $5.99 |
| Tarifa de procesamiento: 0,5% de $1.789 | $8.95 |
| Comisión dividida, 3% de los $894.50 prestados | $26.83 |
| Total por un mes | $41.77 |
| Coste como porcentaje de la suma adelantada | 4.67% |
| Anualizado con un segundo pago cada 15 días | 113.6% |
| Anualizado con un segundo pago a 30 días | 56.8% |
Si excluimos las cuotas de membresía y procesamiento, y aplicamos el cálculo más favorable posible, dividiendo la cuota entre 30 días, el resultado es 36,5 %. La ley federal limita la tasa total de interés del crédito al consumo para militares en servicio activo al 36 %, y este cálculo incluye las cuotas de participación. La versión más generosa de la cuota anunciada por Flex se sitúa en el límite máximo. La versión realista la triplica.
Ahora comparemos eso con el modelo financiado por los comerciantes al que reemplazó. El informe 10-Q de Affirm para los nueve meses que terminaron el 31 de marzo de 2026 muestra ingresos de la red de comerciantes por $847.6 millones sobre un volumen bruto de mercancías (GMV) de $36.1 mil millones.
| Tomar tasa | ¿Quién paga? | Tasa | Sobre qué |
|---|---|---|---|
| Ingresos de la red comercial de Affirm | El minorista | 2,35% del volumen bruto de mercancías (GMV) | Un préstamo a plazos que se extiende durante meses |
| Tarifa de alquiler flexible todo incluido | El inquilino | 2,33% del alquiler | La mitad del dinero durante unos 15 días |
Precio idéntico. Pagador opuesto. Flex cobra el mismo 2,3% que un minorista paga a Affirm, solo que el inquilino lo paga, y lo vuelve a pagar en septiembre, y otra vez en octubre.
Un inquilino que divide el alquiler cada mes gasta 501,24 dólares al año. Eso equivale al 28% del alquiler mensual, que se entrega por un servicio que nunca reduce el saldo ni un solo dólar.
El cambio ya es visible dentro de Affirm, donde todavía existen comercios. Los ingresos por intereses durante esos nueve meses alcanzaron los $1.48 mil millones frente a los $847.6 millones de ingresos de la red de comercios, una proporción de 1.75 a uno. Las comisiones de los comercios proporcionan el 27.4% de los ingresos, y los comercios más la red de tarjetas juntos alcanzan el 34.1%. En el mayor prestamista de pago aplazado de EE. UU., en el sector minorista, el prestatario ya financia aproximadamente dos tercios del negocio. Si se traslada el producto a un propietario o una empresa de servicios públicos, la línea del comercio se reduce a cero. Para un mapa más completo de dónde provienen estas líneas de ingresos, vea cómo las fintechs ganan dinero, y para el diseño original financiado por el comercio, el modelo de negocio de Affirm y el modelo de negocio de Klarna.
El riesgo
El sector siderúrgico es más fuerte de lo que la cobertura mediática permite, y merece ser escuchado.
Comencemos con la alternativa. Los propietarios suelen cobrar un recargo del 5% por pago tardío, aproximadamente $89 en un apartamento de $1,789. Flex cuesta $41.77. Para un inquilino que no tiene suficiente dinero el día 1 y lo tiene todo el día 15, Flex es la opción más económica, con una diferencia de 50%, y mucho más ventajosa que un proceso de desalojo. La estrategia de reducción de daños de Metcalf se mantiene vigente incluso con cálculos mensuales.
El comportamiento crediticio también podría ser mejor aquí que en el sector minorista. Un prestatario que pierde su trabajo deja de pagar el suéter mucho antes de dejar de pagar la luz. Los artículos de primera necesidad tienen prioridad en los pagos del hogar, lo que debería mantener bajas las tasas de impago. Flex bloquea un segundo préstamo hasta que se liquide el primero, y Affirm otorga un préstamo para el alquiler a la vez, por lo que ninguna entidad permite que un prestatario acumule deudas.
Tres cosas van en la dirección opuesta.
La acumulación de préstamos entre diferentes prestamistas sigue siendo invisible. Una cuarta parte de los usuarios de BNPL encuestados por LendingTree han tenido tres o más préstamos a la vez, y la mayoría de los prestamistas de pago aplazado aún no informan a las agencias de crédito. FICO anunció Score 10 BNPL y Score 10 T BNPL el 23 de junio de 2025 para su lanzamiento en otoño de 2025. Un año después, The Times no informa de ninguna fecha de lanzamiento, porque FICO está esperando a que los datos de los prestamistas lleguen a gran escala. Cada prestamista evalúa como si fuera el único en la cartera del prestatario.
La normativa se ha alejado de los productos. La CFPB retiró su norma interpretativa de 2024 sobre BNPL el 12 de mayo de 2025 y declaró en junio de ese mismo año que no la volvería a emitir, argumentando que las normas para tarjetas de crédito de línea abierta no se ajustaban bien, ya que los préstamos BNPL suelen ser de línea cerrada. Flex no ofrece préstamos de línea cerrada. Ofrece una línea de crédito rotativa con una cuota mensual, que es la modalidad de línea abierta que la Oficina describió como ausente en esta categoría.
Luego está el mecanismo de cobro. Estos préstamos retiran fondos de una cuenta bancaria o tarjeta de débito en una fecha fija. Un retiro inoportuno en un hogar sin ahorros genera cargos por sobregiro y retrasa el siguiente pago, lo que convierte una conveniencia de $41.77 en un mal mes. Los hogares que dependen del endeudamiento para cubrir sus gastos diarios son los mismos que ahora utilizan el capital de su vivienda para saldar las deudas de sus tarjetas de crédito.
Preguntas rápidas
¿El sistema de compra ahora y paga después para el alquiler es un préstamo? Sí. Flex opera como una empresa de tecnología financiera, no como un banco, y los préstamos y líneas de crédito son emitidos por Lead Bank o Column NA. El inquilino solicita el préstamo y lo devuelve con comisiones.
¿Por qué el propietario no puede pagar la comisión como lo hace un minorista? Un minorista paga comisiones por el sistema "compre ahora, pague después" para conseguir una venta que de otro modo perdería. El propietario ya tiene un contrato de arrendamiento firmado y un derecho legal sobre el alquiler. La comisión no genera ingresos adicionales, por lo que nadie la ofrece.
¿Son 156.700 millones de dólares una cantidad lo suficientemente significativa como para tener relevancia? Frente a los aproximadamente 3 billones de dólares de gasto anual con tarjetas de crédito en EE. UU., no. La preocupación radica en la composición y la visibilidad, no en el tamaño. El crecimiento es de dos dígitos, y la mayor parte de la cartera de clientes no se refleja en los informes crediticios.
¿Dividir el alquiler ayuda a mejorar el puntaje crediticio? Flex reporta un historial de pagos de alquiler positivos a las agencias de crédito cuando el usuario lo habilita. Crear un historial crediticio a través de un producto que cuesta el 28% del alquiler mensual cada año es una forma costosa de mejorar el puntaje crediticio.
¿Qué cambiaría si FICO incorporara las puntuaciones de BNPL (Compra ahora, paga después)? Los prestamistas verían préstamos acumulados que actualmente no pueden detectar, lo que debería dificultar las aprobaciones para los consumidores más exigentes. Este es el grupo de personas que utilizan el pago aplazado para la electricidad.
La perspectiva del analista de modelos de negocio
Fíjese en el pagador, no en el producto. La mecánica de dividir un pago no cambió cuando el sistema de "compre ahora, pague después" pasó de la caja registradora a la factura de servicios públicos. El modelo de ingresos se invirtió. Una herramienta de marketing subvencionada por el comerciante se convirtió en un cargo financiero financiado por el prestatario, y la misma tasa de comisión del 2,3 % que un minorista consideraba un costo de adquisición de clientes ahora aparece como un gasto mensual en un presupuesto familiar que ya era ajustado de por sí.
La interpretación regulatoria no se ha actualizado porque los dos documentos de la Reserva Federal en circulación miden mitades diferentes del mercado, y el más tranquilizador mide la mitad donde los comerciantes aún pagan. La próxima vez que vea una categoría declarada de bajo riesgo, verifique qué se tuvo en cuenta en la estimación. Los 70 mil millones de dólares de Wang son un trabajo honesto sobre el pago en 4 plazos. Simplemente no incluyen el alquiler.
La lección aplicable a cualquiera que desarrolle un producto de pago o crédito es la siguiente: tu TAE del 0% es un gasto de otra persona. Averigua qué contraparte lo financia y pregúntale qué está comprando. Cuando te expandes a una categoría donde nadie compra nada, el subsidio no disminuye, simplemente cambia de dirección.