
Las ventas netas aumentaron un 3 % en el ejercicio fiscal 2026, y la mayor parte de ese incremento se debió a las fluctuaciones cambiarias. El volumen orgánico no contribuyó en nada. Ahora, en 2027, se prevé un gasto de 1.000 millones de dólares.
Procter & Gamble cerró el año fiscal 2026 con ventas netas de 87.000 millones de dólares, un 3% más. Dos de esos puntos provinieron del tipo de cambio y uno de los precios más altos. El volumen y la combinación de productos no contribuyeron en absoluto durante todo el año. En el trimestre de junio, las ventas orgánicas se mantuvieron estables, con volumen, precios y combinación de productos en cero. Entre los años fiscales 2023 y 2026, los precios aportaron 13 puntos de crecimiento orgánico. El volumen aportó un saldo neto de cero. La palanca de precios que impulsó a P&G durante los años de inflación ha dejado de funcionar, y la dirección ahora prevé una caída del 8% en los beneficios en el año fiscal 2027 debido a los costes de materias primas, energía y transporte.
El director financiero, Andre Schulten, concedió una entrevista a The Wall Street Journal la mañana en que P&G publicó sus resultados, y describió al consumidor estadounidense como "moderado, pero estable". Tiene razón, y esa descripción es muy acertada. Un consumidor moderado y estable es aquel que sigue comprando la misma cantidad de detergente Tide a un precio ligeramente superior. Durante cuatro años, eso fue suficiente. El segundo trimestre marcó el inicio de esa situación.
Qué pasó
P&G reportó ventas netas de $21.2 mil millones en el cuarto trimestre, un 2% más, con un punto porcentual debido al tipo de cambio y al redondeo. El volumen, los precios y la combinación de productos no tuvieron un impacto significativo en el crecimiento de las ventas del trimestre, y las ventas orgánicas se mantuvieron sin cambios con respecto al año anterior. Las ganancias diluidas por acción cayeron un 15%, hasta $1.26. Las ganancias básicas por acción disminuyeron un 3%, hasta $1.43, y, sin tener en cuenta el efecto del tipo de cambio, la caída fue del 5%.
El año completo se presenta más estable solo gracias al efecto favorable del tipo de cambio. Las ventas netas de 87.000 millones de dólares aumentaron un 3%, debido a un beneficio cambiario de dos puntos y un beneficio en los precios de un punto, sin cambios en el volumen ni en la combinación de productos. Las ventas orgánicas aumentaron un 1%, debido exclusivamente al alza de los precios. El beneficio por acción básico alcanzó los 6,89 dólares, un 1% más, y el beneficio por acción básico sin tener en cuenta el tipo de cambio se mantuvo estable.
Durante todo el año fiscal 2026, P&G registró un crecimiento en volumen en un solo trimestre. En el trimestre de junio, solo dos segmentos aumentaron sus unidades. La división de belleza creció un 3%, mientras que la división de cuidado de telas y del hogar, que incluye marcas como Tide y Swiffer, registró un crecimiento del 1%.
El director ejecutivo, Shailesh Jejurikar, describió el año en torno a un "entorno geopolítico y económico desafiante". La compañía también anunció que asumirá la presidencia del consejo de administración el 1 de agosto.
La historia de fondo
Si analizamos de dónde ha provenido el crecimiento de P&G desde 2022, el trimestre de junio deja de ser un hecho aislado.
En el ejercicio fiscal 2023, las ventas orgánicas aumentaron un 7%, con siete puntos porcentuales debido a los precios y uno menos debido al volumen de envíos. El ejercicio fiscal 2024 registró un crecimiento orgánico del 4%, con los cuatro puntos porcentuales correspondientes a los precios, mientras que el volumen y la combinación de productos se mantuvieron estables. El ejercicio fiscal 2025 se ralentizó hasta el 2%, con una distribución equitativa entre precios y volumen. El ejercicio fiscal 2026 registró un crecimiento del 1%, nuevamente debido exclusivamente a los precios.
Si sumas la columna de precios de esos cuatro años, obtienes 13 puntos. Si sumas la columna de volumen, obtienes prácticamente nada.
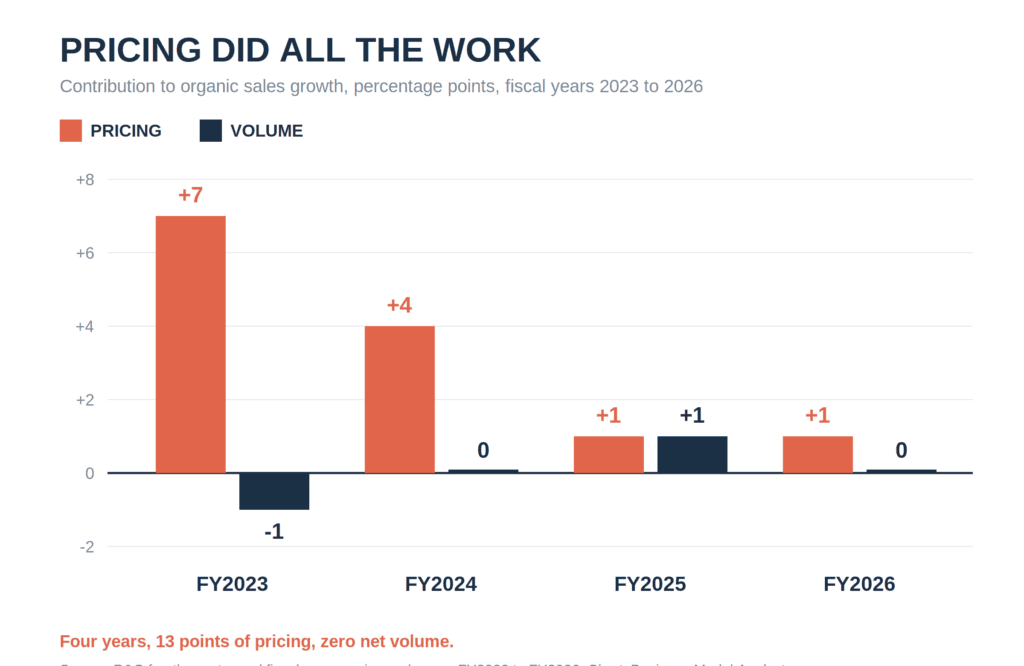
Se trata de una empresa que mantiene estable su base de clientes mientras aumenta el importe medio de compra. Funciona mientras los consumidores absorben los aumentos. Deja de funcionar en el momento en que optan por productos más económicos, y las propias previsiones de P&G indican que los aumentos ahora chocan con un impacto en los costes, en lugar de con una ventana de inflación que puedan trasladar a los clientes.
El plan
La dirección prevé para el ejercicio fiscal 2027 un crecimiento de las ventas totales de entre el 1 % y el 3 %, y un crecimiento orgánico de entre el 1 % y el 3 %, de los cuales entre 30 y 50 puntos básicos se verán afectados por la discontinuación de marcas, formatos de productos y estrategias de comercialización. El beneficio por acción básico se sitúa en un rango de entre 6,89 y 7,11 dólares, con un punto medio de 7,00 dólares, lo que representa un crecimiento de aproximadamente el 1,5 %.
Debajo de esas previsiones se esconde una serie de costes. P&G prevé unos 1.000 millones de dólares después de impuestos por el aumento de los costes de materias primas, energía y transporte; otros 150 millones por gastos netos por intereses; 150 millones por la disminución de los ingresos no operativos; y 50 millones por un tipo de cambio desfavorable. En conjunto, esto supone 0,56 dólares por acción, lo que supone un lastre del 8% para el crecimiento de las ganancias por acción. Schulten ha vinculado el coste de las materias primas al precio del petróleo, y las previsiones asumen un precio del barril en torno a los 90 dólares.
La compensación proviene de los costos. El plan de cartera y productividad anunciado en junio de 2025 elimina hasta 7000 puestos de trabajo no relacionados con la fabricación para finales del año fiscal 2027 y conlleva cargos de reestructuración antes de impuestos de entre 1000 y 1600 millones de dólares, de los cuales P&G registró más de la mitad en el año fiscal 2026.
En cuanto a los precios, la compañía ha indicado que evitará un aumento generalizado en su cartera de productos y concentrará las subidas en los productos premium. En China, donde P&G aumentó su cuota de mercado por primera vez en 15 trimestres frente a un mercado que aún se mantiene estable, Schulten atribuye el éxito a un programa de renovación de distribuidores, un enfoque geográfico más preciso, una gama de marcas más reducida y un modelo de medios reconstruido en torno al contenido social.
El ángulo del modelo de negocio
El modelo de P&G se basa en una premisa fundamental: los consumidores pagarán un precio superior al de la marca blanca porque el producto ofrece un mejor rendimiento. La empresa lo denomina superioridad en producto, empaque, comunicación, ejecución en el punto de venta y relación calidad-precio. Todo lo demás —el presupuesto de I+D, la publicidad a gran escala, la negociación en los estantes— existe para justificar ese precio superior.
La discriminación de precios es la forma en que P&G obtiene beneficios. No a través del precio en el estante, que es visible y tiene una fuerte carga política, sino a través del diseño del empaque. Schulten describió dos tipos de compradores al WSJ. El que tiene dinero en efectivo compra paquetes más grandes, lo que reduce el costo por lavado y, al mismo tiempo, aumenta el valor de la cesta. El que vive al día compra el paquete pequeño, lo que aumenta el costo por lavado pero reduce el gasto en efectivo en la caja, y lleva una botella de Tide en el carrito en lugar de una Great Value.
Misma marca, dos niveles de precios, ordenados según la cantidad de efectivo que el comprador tenga ese día. Así es como P&G dirige a un consumidor con perfil en forma de K a través de una única cadena de suministro.
El problema radica en el costo operativo. Más tamaños de envase implican más cambios de producción, mayor complejidad de inventario y más referencias que gestionar en el punto de venta. P&G está aumentando esta complejidad en el mismo ejercicio fiscal en el que elimina 7000 puestos de trabajo generales y registra cargos por reestructuración para financiar el programa de productividad. Estos dos proyectos apuntan en direcciones opuestas, y las previsiones dan por sentado que ambos tendrán éxito.
El segundo cambio es más discreto y probablemente más duradero. P&G construyó su gestión de marca moderna sobre la base del alcance comprado: un gasto publicitario enorme y fijo que solo el mayor anunciante podía permitirse, lo que excluía a la competencia. Reconstruir el modelo de medios en China en torno al contenido social y de creadores sustituye ese coste fijo por uno variable y de ciclo más rápido. Es más barato. Sin embargo, también reduce la ventaja competitiva, ya que una empresa emergente de venta directa al consumidor puede adquirir a los mismos creadores. Si China se convierte en el modelo a seguir, P&G sacrifica una ventaja estructural a cambio de un ahorro de costes. Habrá que estar atentos a las cifras del ejercicio fiscal 2027.
El riesgo
Los minoristas dominan la estrategia de reducción de costos. Todos los mecanismos que P&G utiliza para captar al comprador que busca la mejor relación calidad-precio, Walmart, Amazon y Costco pueden implementarlos con una mejor estructura de costos y sin presupuesto publicitario. Kirkland Signature no necesita justificar un precio superior.
La previsión se basa en el precio del petróleo. Los insumos de P&G son en gran medida derivados petroquímicos, por lo que la cifra de 1.000 millones de dólares fluctúa con el Brent. Un barril significativamente superior a los 90 dólares obliga a elegir entre el margen de beneficio y otro aumento de precio, dirigido a un consumidor que ya ha dejado de comprar más unidades.
Las cifras de productividad son ajustadas. Con un viento en contra del 8% y una previsión de crecimiento del BPA básico del 1,5%, el programa de reducción de costes debe compensarlo en aproximadamente diez puntos. Un déficit ejerce presión sobre una empresa con 69 años consecutivos de aumentos de dividendos.
La contrainterpretación, que merece ser escuchada. Un volumen plano en un mercado que también está plano es una defensa de la cuota de mercado, no una caída. Un crecimiento orgánico del uno por ciento sobre 87 mil millones de dólares sigue estando cerca de 900 millones de dólares de ingresos adicionales, y P&G generó 19.6 mil millones de dólares de flujo de caja operativo en el año fiscal 2026, que financia el dividendo y la recompra de acciones independientemente del crecimiento de las unidades. La estructura de precios por paquete tampoco es una respuesta a la crisis; P&G ha utilizado precios escalonados durante décadas, y su escala le permite fabricar en doce tamaños de paquete donde un proveedor de marca blanca no puede. El escenario bajista no es que P&G quiebre, sino que el algoritmo de crecimiento en el que se basa el precio de la acción ya no funcione.
Preguntas rápidas
¿Realmente crecieron las ventas de P&G? Las ventas netas reportadas aumentaron un 3% en el año fiscal 2026. Si se excluyen las fluctuaciones cambiarias y las adquisiciones, las ventas orgánicas aumentaron un 1%, debido íntegramente a los ajustes de precios. En el trimestre de junio, las ventas orgánicas se mantuvieron estables.
¿Qué porcentaje del crecimiento de los últimos cuatro años provino del precio? El precio contribuyó con 13 puntos porcentuales de crecimiento orgánico entre los años fiscales 2023 y 2026. El volumen contribuyó con un saldo cero.
¿Cuál es el obstáculo de 1.000 millones de dólares? Una estimación después de impuestos para el año fiscal 2027 que abarca materias primas, energía y transporte, suponiendo que el petróleo se mantenga cerca de los 90 dólares por barril. Con los intereses, los ingresos no operativos y el tipo de cambio, el impacto total es de 0,56 dólares por acción, o el 8% del crecimiento de las ganancias por acción.
¿Está funcionando finalmente China? P&G aumentó su cuota de mercado allí por primera vez en 15 trimestres, aunque el mercado en sí sigue estancado. El cambio se debió a la sustitución de distribuidores, la reducción del enfoque geográfico, la reducción de marcas y el reorientación de la inversión publicitaria hacia las redes sociales.
¿Quiénes se benefician si P&G mantiene sus precios? Las marcas blancas y las marcas propias de los minoristas, además de los competidores de gama media que figuran entre los principales rivales de P&G.
La perspectiva del analista de modelos de negocio
P&G dedicó cuatro años a demostrar que una cartera de marcas de uso diario puede convertir la inflación en ingresos. Fue un logro notable, y las cifras lo confirman. El problema es que la organización aprendió la lección equivocada. El poder de fijación de precios es una ventaja inesperada, no un motor, y P&G lo utilizó como tal hasta que se agotó en el segundo trimestre.
Un volumen, precio y combinación de productos nulos en un solo trimestre no es un problema de demanda que la empresa pueda solucionar con mejor publicidad. Marca el punto en el que el precio premium alcanzó el límite máximo que la mitad inferior de la base de consumidores está dispuesta a pagar. La arquitectura del empaque permite a P&G ganar tiempo al cobrar dos precios por el mismo detergente. No crea una nueva unidad de demanda; simplemente reorganiza las ya existentes.
La cifra clave en el ejercicio fiscal 2027 no serán las ventas orgánicas, sino el volumen por segmento. Si las líneas de belleza y cuidado de la ropa mantienen un buen ritmo de ventas mientras que el resto se mantiene estable, P&G se convierte en un negocio premium con un problema de precios bajos, y la estrategia de Gillette para defender una prima cada vez menor frente a la competencia de productos más baratos es la más acertada. Si el volumen cae en picado mientras los precios se mantienen, el programa de productividad se convierte en la clave, y la reducción de costes nunca ha sido un algoritmo de crecimiento.
Schulten declaró al WSJ que P&G ahora tiene que ganarse su valor cada día. Su franqueza es bienvenida. La cuestión del modelo de negocio radica en si una empresa diseñada para cobrar un precio elevado puede ganar una batalla donde el premio es ser la opción más asequible.