
Según se informa, Sam Altman ofreció al gobierno de Estados Unidos una participación del 5% en OpenAI. Con una valoración de la compañía de 852 mil millones de dólares, esto representa aproximadamente 42.6 mil millones de dólares en acciones, entregadas sin recibir nada a cambio.
La interpretación más obvia es que se trata de una maniobra política. Washington está preocupado por la IA, así que OpenAI compra buena voluntad con acciones. Esta interpretación no es incorrecta, pero sí superficial.
Aquí está la explicación más clara. El capital social es la moneda más barata que tiene OpenAI y la única que Washington realmente quiere. Pagarlo ahora no soluciona un problema financiero. Crea algo mucho más valioso: un gobierno que posee el potencial de crecimiento de una empresa con obligaciones de computación por valor de 665 mil millones de dólares frente a unos ingresos de 25 mil millones de dólares.
Una vez que el Estado posee las ganancias, hereda también las pérdidas. Eso no es filantropía. Eso es financiación.
El seguro de rescate es un acuerdo preventivo mediante el cual una empresa transfiere su propiedad o influencia al Estado antes de una crisis, de modo que el Estado tenga un interés financiero directo en evitar la quiebra de dicha empresa. A diferencia de un rescate financiero, que se solicita en situaciones de crisis, el seguro de rescate se ofrece desde una posición de fortaleza, en los términos que la empresa establece.
Lo que realmente se propuso
Según el Financial Times, OpenAI mantuvo conversaciones preliminares y conceptuales con la administración Trump sobre la posibilidad de ceder al gobierno estadounidense una participación del 5%, y Altman se reunió directamente con el presidente Trump, el secretario de Comercio Howard Lutnick y el secretario del Tesoro Scott Bessent.
Dos detalles importan más que el titular.
En primer lugar, la propuesta no se limita a OpenAI. Según se informa, Altman sugirió que el gobierno posea el 5 % de cada una de las principales empresas estadounidenses de desarrollo de IA, incluidas Anthropic, Google y Meta, probablemente a través de un fondo soberano de inversión. En segundo lugar, cualquier versión real de esto probablemente requeriría una ley del Congreso.
Ese segundo punto es clave. Una participación estructurada mediante legislación no es un simple acuerdo verbal. Es una relación institucional permanente.
| Elemento | Detalle |
|---|---|
| Propuesta de participación | 5% del capital de OpenAI |
| Valor implícito | Aproximadamente 42.600 millones de dólares con una valoración de 852.000 millones de dólares |
| Alcance | Extendido a otras importantes empresas de IA de EE. UU., incluidas Anthropic, Google, Meta |
| Vehículo | Entidad tipo fondo soberano de riqueza o fondo público de riqueza |
| Estado | Preliminar y conceptual, puede requerir la presencia del Congreso |
| Precedente | Estados Unidos adquirió una participación de aproximadamente el 10% en Intel en 2025 |
El caso del rescate no se basa en el 5%
Primero, descartemos la versión más simplista de este argumento, porque muchos comentaristas están a punto de adoptarla.
La afirmación de que "OpenAI está en bancarrota y por eso le pide limosna a Washington" no resiste el análisis de las cifras. Una empresa que está a dos trimestres de la quiebra no regala 42.600 millones de dólares en acciones. Tampoco cierra la mayor ronda de financiación privada de la historia en marzo, presenta un formulario S-1 confidencial en junio y aspira a cotizar por encima del billón de dólares. OpenAI tiene un problema estructural de liquidez, no un problema inminente. Son dos problemas distintos.
Las pruebas del rescate financiero se encuentran en otro lugar completamente distinto, y son mucho más sólidas que la oferta de acciones.
| Señal | El número |
|---|---|
| Compromisos de adquisición de equipos informáticos a largo plazo | Aproximadamente 665 mil millones de dólares hasta 2030 |
| Ingresos anualizados, mediados de 2026 | Aproximadamente 25 mil millones de dólares |
| Ingresos del primer trimestre de 2026 frente al consumo de efectivo | 5.700 millones de dólares frente a 3.700 millones de dólares |
| Pérdidas operativas del primer trimestre de 2026 | Aproximadamente 9.300 millones de dólares, excluyendo los cargos no monetarios |
| Gasto de efectivo proyectado | Aproximadamente 27 mil millones de dólares en 2026, aproximadamente 63 mil millones de dólares en 2027 |
| Primer año con flujo de caja positivo | 2030, según las proyecciones actuales |
| Exposición sistémica | Aproximadamente el 45% de la cartera de pedidos en la nube de Microsoft, valorada en 625.000 millones de dólares, está vinculada a OpenAI |
| contagio crediticio | Barclays advirtió que la calificación de Oracle podría desviarse hacia la categoría de bono basura debido al gasto en Stargate |
Lean las dos primeras filas juntas. OpenAI se ha comprometido a comprar aproximadamente 27 años de sus ingresos anuales actuales en computación. Esta brecha no se cierra con anuncios, ni con Sora, ni con un dispositivo de hardware. Se cierra con la continuidad de los mercados de capitales durante el resto de la década.
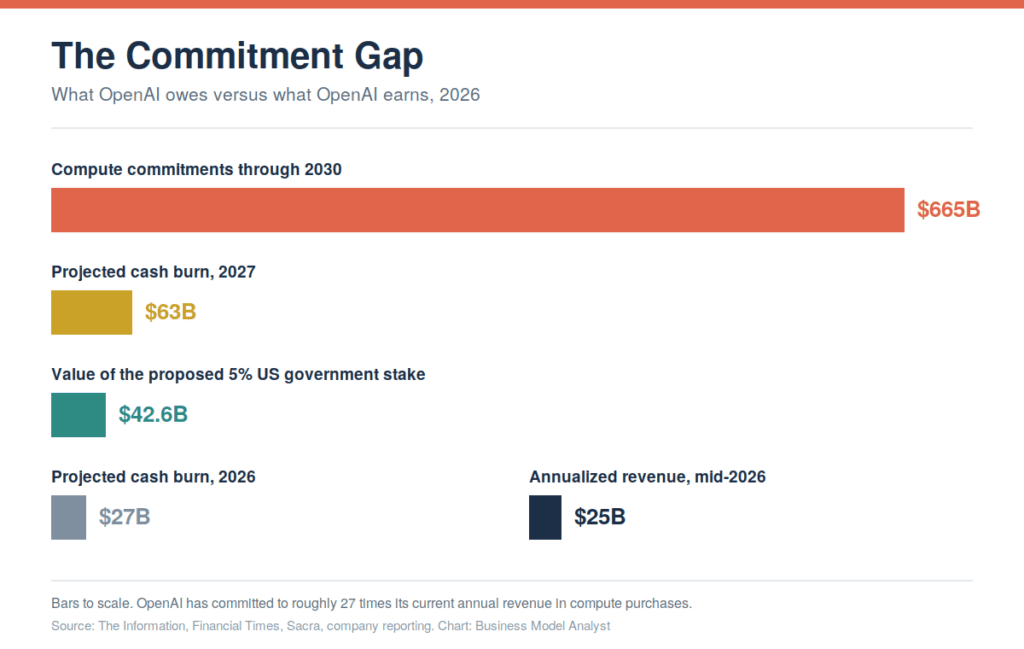
Esto significa que el verdadero riesgo no es que OpenAI se quede sin dinero, sino que se quede sin prestamistas justo cuando vencen sus obligaciones. Esas son las condiciones bajo las cuales se han producido todos los rescates financieros en la historia moderna.
El muro de contención que nadie olvidó
En noviembre de 2025, la directora financiera Sarah Friar planteó la idea de un respaldo federal para la financiación de la infraestructura de IA. La retractación se produjo en menos de un día. Altman declaró públicamente que OpenAI no quería garantías gubernamentales.
Consideremos esto como una prueba fallida, no como una retractación. La empresa puso a prueba si Washington garantizaría el desarrollo de su infraestructura informática, descubrió que la respuesta era políticamente delicada y dejó de preguntar.
Ocho meses después, en su lugar ofrece participaciones en la empresa.
Esta es la inversión estratégica que vale la pena mencionar: no se puede pedir un respaldo, pero sí se pueden crear las condiciones para que este se vuelva inevitable. Un gobierno que posee acciones de OpenAI por valor de 42.600 millones de dólares en un fondo soberano, con los ingresos supuestamente destinados al público, no se queda de brazos cruzados mientras la empresa se topa con un muro de financiación en 2028. Interviene. No por favoritismo, sino porque la alternativa es devaluar un activo público y, en el proceso, destruir Oracle, CoreWeave y una parte importante de la cartera de pedidos de Microsoft.
Fannie Mae y Freddie Mac contaron con una garantía gubernamental implícita durante tres décadas antes de que alguien tuviera que hacerla efectiva. Nadie firmó jamás un documento que prometiera un rescate. La promesa era el enredo financiero.
Los contraargumentos que planteará un escéptico inteligente
Tres de ellas son serias, y cualquier versión honesta de este análisis debe responderlas.
“Es un soborno regulatorio, no financiero”. Un argumento sólido. Washington se ha vuelto receloso de las capacidades cibernéticas de vanguardia y de la competencia china de código abierto. El lanzamiento de GPT-5.6 de OpenAI se restringió a la espera de una revisión gubernamental, y Anthropic tuvo el acceso a sus modelos más avanzados suspendido por completo debido a los controles de exportación antes de que se levantaran las restricciones. La compra de acciones acelera la velocidad de lanzamiento. Esta explicación es válida y podría ser el motivo principal. Tampoco es incompatible con la tesis del rescate. El mismo entramado que acelera los lanzamientos también justifica el rescate.
El mercado lo interpretó como una señal alcista, no de desesperación. Esto también es cierto. Los analistas de Wedbush consideraron que un resultado acorde con el plan anunciado sería positivo para el sector, citando un mayor apoyo gubernamental a las cadenas de suministro de IA y menos retrasos en el lanzamiento de modelos. Los mercados no son ingenuos en este caso. Simplemente están valorando la misma complejidad desde la otra perspectiva. «El gobierno apoyará a esta empresa» es precisamente lo que predice una tesis de rescate y lo que un accionista quiere oír. Alcistas y bajistas coinciden en el mecanismo y discrepan únicamente en si se trata de una característica.
“Es una estrategia de anclaje, no desesperación”. La objeción más contundente. Bernie Sanders ha presionado para que el gobierno adquiera una participación del 50% en las principales empresas de IA a través de un fondo soberano. Que Altman ofrezca primero el 5% es una negociación clásica: fijar el precio inicial bajo, dentro de tu propio marco, antes de que alguien más lo fije diez veces más. Si esa es toda la historia, la oferta no dice absolutamente nada sobre las finanzas de OpenAI. La respuesta honesta es que el anclaje explica la cifra. No explica por qué OpenAI quiere un accionista estatal en primer lugar, cuando Google y Meta claramente no lo quieren.
Por qué los otros nombres de la lista lo delatan
El detalle que la mayoría de los medios omitieron: OpenAI propuso que el gobierno se quedara con el 5% de todas las empresas, incluidas Anthropic, Google y Meta. Google y Meta generan un enorme flujo de caja libre. No necesitan un accionista estatal y no tienen ninguna razón obvia para quererlo.
Eso no es un argumento en contra de la tesis del rescate financiero. Es la estrategia.
Una participación únicamente en OpenAI es un rescate, y lo parece. Una participación que abarca todo el sector es política industrial, y parece patriotismo. Asociarse con tres empresas que no necesitan el acuerdo es la forma de hacer que el acuerdo que sí necesitas parezca un bien público. Si existe un fondo soberano de inversión en IA en EE. UU. y OpenAI forma parte de él, el gobierno no tiene forma de permitir que OpenAI fracase sin admitir que su propia cartera estaba mal valorada.
Altman no está pidiendo ser salvado. Está haciendo lo posible para que nadie pueda salvarlo.
La perspectiva del analista de modelos de negocio
La propuesta del 5% no demuestra que OpenAI se esté quedando sin dinero. Demuestra que la dirección de OpenAI ha previsto correctamente el escenario en el que sí se quedaría sin fondos y que está actuando con ocho trimestres de antelación.
Todos los rescates financieros genuinos de los últimos cincuenta años compartían una condición previa: la entidad en quiebra ya estaba involucrada políticamente antes de que estallara la crisis. Chrysler contaba con el apoyo de los sindicatos. Los bancos contaban con el sistema de depósitos. Fannie Mae controlaba el mercado inmobiliario y ofrecía una garantía implícita, aunque no escrita. El rescate nunca se negoció durante la crisis. Se negoció años antes, discretamente, cuando nadie se daba cuenta.
OpenAI cuenta con 665 mil millones de dólares en compromisos, 25 mil millones en ingresos, ningún año con flujo de caja positivo hasta 2030 y una salida a bolsa que le otorgará accionistas públicos y un escrutinio trimestral. En algún punto de ese panorama se encuentra una ventana de financiación que se cerrará. Cuando eso suceda, la pregunta no será si Washington ayuda, sino si Washington tiene otra opción.
Altman se asegura de que no sea así. Ese es el trato. Cuarenta y dos mil millones de dólares en acciones representan una prima baja para una póliza que paga decenas de miles de millones, y lo mejor es que todos pueden llamarlo generosidad al momento de invertir.
Presten atención a una señal fundamental: si esta estructura se plasma en la legislación. Las conversaciones conceptuales son fáciles de llevar a cabo. Un fondo soberano de inversión con participación accionaria en IA constituye un derecho permanente, y los derechos permanentes conllevan obligaciones permanentes en ambos sentidos.
Preguntas frecuentes
¿OpenAI se está quedando sin dinero? No de forma inminente. OpenAI cuenta con importantes reservas, cerró una ronda de financiación récord en marzo de 2026 con una valoración de 852.000 millones de dólares y ha presentado una solicitud confidencial para su salida a bolsa. El problema es estructural, no inmediato: se prevé un consumo de efectivo de unos 27.000 millones de dólares en 2026 y de unos 63.000 millones en 2027, sin que se espere ningún año con flujo de caja positivo hasta 2030.
¿Cuánto vale la participación del 5%? Aproximadamente 42.600 millones de dólares, según la valoración posterior a la inversión de OpenAI de 852.000 millones de dólares en su ronda de financiación de marzo de 2026.
¿Otras empresas de IA tendrían que hacer lo mismo? Según la propuesta, sí. Altman sugirió que el gobierno adquiriera participaciones similares del 5 % en otras empresas líderes estadounidenses de IA, como Anthropic, Google y Meta. No está claro que alguna de ellas apoye la idea.
¿Ha adquirido el gobierno estadounidense participaciones en empresas privadas anteriormente? Sí. La administración Trump adquirió una participación de aproximadamente el 10 % en Intel en 2025 y ha tomado posiciones en otras empresas de fabricación de chips y minerales críticos.
¿Cuál es la diferencia entre un rescate financiero y un seguro de rescate? Un rescate financiero consiste en capital de emergencia entregado en situaciones de crisis, bajo las condiciones del rescatador. El seguro de rescate financiero, en cambio, implica una vinculación financiera preestablecida, bajo las condiciones de la empresa, de modo que un rescate futuro se convierta en la opción racional para el Estado, en lugar de una disputa política.
Lecturas relacionadas sobre analista de modelos de negocio:
- OpenAI filtra sus resultados financieros: Pérdidas de 38.000 millones de dólares sobre ingresos de 13.000 millones de dólares
- OpenAI presenta confidencialmente sus documentos para la salida a bolsa
- Modelo de negocio de OpenAI: Cómo OpenAI genera ingresos
- Principales competidores y alternativas de OpenAI
- OpenAI lanza GPT-5.6 y lo apunta hacia Anthropic