Lo que escasea en el sector energético ahora mismo no es el petróleo. Es la maquinaria que transforma el petróleo en algo que un camión pueda quemar.
El precio promedio del diésel en Estados Unidos alcanzó los 5,85 dólares por galón el viernes, un máximo histórico, según datos de OPIS publicados por The Wall Street Journal. Esto representa un aumento de 2,14 dólares con respecto al año anterior. Mientras tanto, el petróleo crudo se sitúa en torno a los 90 dólares por barril y ha fluctuado durante meses entre los 80 y los 90 dólares. Si analizamos estos dos datos, obtenemos la siguiente conclusión: aproximadamente el 27% del aumento se debe al petróleo. El 73% restante corresponde al costo de convertir ese petróleo en diésel y distribuirlo a las gasolineras.
No se trata de un problema energético. Se trata de un problema de cuellos de botella, y todas las industrias tienen uno.
He aquí la interpretación automática de un precio récord del combustible. Guerra en Oriente Medio, el estrecho de Ormuz cerrado, mercados petroleros en caos, por lo tanto, diésel caro. Ordenado, intuitivo y, en su mayor parte, erróneo.
El crudo es un líquido que se comercializa a nivel mundial, con un mercado al contado, almacenamiento flotante y una docena de compradores dispuestos. Si se bloquea una ruta, un barril encuentra otra. Eso fue exactamente lo que sucedió. El precio del petróleo nunca se disparó porque, en realidad, nunca desapareció.
Lo que se perdió fue la capacidad de refinación. Aproximadamente 5 millones de barriles diarios de la capacidad mundial para convertir crudo en combustible están fuera de servicio; parte de ellos fueron alcanzados por misiles y drones, y parte fueron clausurados deliberadamente. Y a diferencia de un barril, una refinería no se puede redirigir. No se puede cambiar su precio. Solo se puede reconstruir, y nadie quiere construir una.
Qué pasó
El viernes, el diésel alcanzó un precio récord de 5,85 dólares por galón, superando el máximo anterior de 2022. La gasolina ronda los 4,15 dólares, el precio más alto registrado en esta época del año, y casi 95 centavos más cara que el pasado Día del Trabajo.
La escasez se refleja en los depósitos. Las reservas de diésel en Nueva Inglaterra y la región del Atlántico Inferior cayeron la semana pasada a sus niveles más bajos desde que la Administración de Información Energética comenzó a registrar esta serie en 1990. Según la Comisión de Energía de California, los inventarios de California disminuyeron a 1,16 millones de barriles, frente a los 1,73 millones del año anterior, lo que representa un descenso de aproximadamente el 33 %.
Andy Lipow, de Lipow Oil Associates, ofreció al WSJ la explicación más clara de lo que esto significa: cualquier interrupción del suministro ahora tiene un impacto mucho mayor "porque no hay margen de seguridad"
Y el momento no es el más oportuno. Los agricultores están a punto de cosechar. En el noreste del país faltan pocas semanas para quemar gasóleo para calefacción. Varias refinerías, incluida la planta más grande de Canadá, que envía más de la mitad de su producción al noreste, están cerradas por mantenimiento estacional.
Mientras tanto, los barriles siguen saliendo del país. Según la EIA, Estados Unidos exportó un promedio de 1,77 millones de barriles de diésel al día durante las cuatro semanas previas al 28 de agosto, un 31 % más que el año anterior. Si calculamos a la baja, la tasa de exportación del año pasado fue de aproximadamente 1,35 millones, lo que significa que ahora salen del país unos 420 000 barriles adicionales al día. Los compradores nacionales ya no son los únicos clientes; son solo una oferta entre muchas.
La historia de fondo
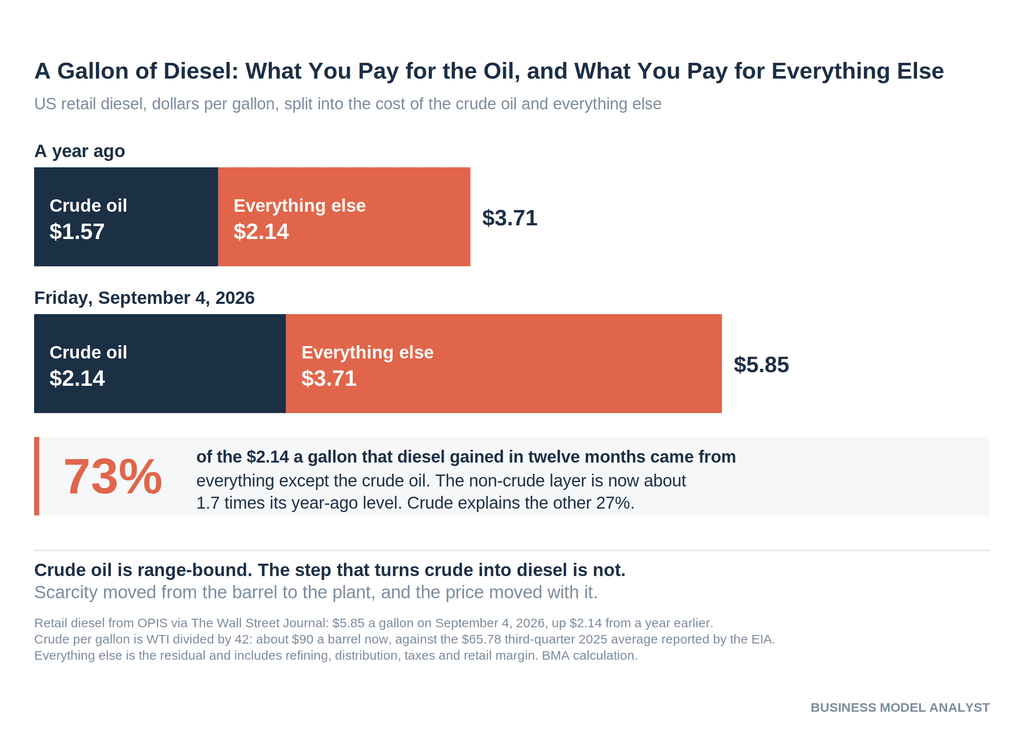
Si se divide un galón de diésel en sus dos partes grandes, los últimos doce meses se vuelven muy legibles.
El precio del WTI, alrededor de 90 dólares por barril, equivale a 2,14 dólares por galón de crudo. La EIA informó un promedio de 65,78 dólares por barril para el tercer trimestre de 2025, lo que representa 1,57 dólares por galón. Por lo tanto, el crudo en un galón de diésel se encareció aproximadamente 57 centavos.
El diésel en sí mismo se encareció 2,14 dólares. Todo lo que no es crudo, es decir, el refinado, la distribución, los impuestos y el margen de venta al público, pasó de unos 2,14 dólares por galón a unos 3,71 dólares. Ese segmento ahora es aproximadamente 1,7 veces más grande que hace un año y representa alrededor de 1,56 dólares del aumento de 2,14 dólares.
Analicemos la simetría por un momento. El costo total de un galón de gasolina, excluyendo el crudo, hace un año es el mismo que el del crudo solo hoy. El barril representa una porción menor de una cantidad mucho mayor: el 42% del precio en la gasolinera el año pasado, el 37% ahora. Los impuestos apenas variaron. Se trata de un problema de conversión, no de una materia prima. (Cálculo aproximado de la BMA: el WTI no es el crudo específico que compra cada refinería, y el promedio trimestral no es un precio al contado. La tendencia es sólida, pero la precisión decimal no lo es)
¿Por qué es tan costoso el proceso de conversión? Porque hay menos capacidad disponible. Los ataques iraníes dañaron plantas en todo Oriente Medio. Los drones ucranianos destruyeron refinerías rusas. Además, existe la opción voluntaria: tanto Estados Unidos como Europa han cerrado capacidad de refinación en el último año, y solo California ha perdido el 17% de su capacidad debido a cierres, según William O'Neil de S&P Global.
El crudo que no puede llegar a una refinería asiática se envía a otro lugar. Una refinería que ya no existe no produce nada, para siempre. Durante una década, la industria trató el refinado como la parte aburrida y de baja rentabilidad de la cadena de valor. Ahora es la parte que tiene poder de fijación de precios.
El plan
Hay dos soluciones obvias y ninguna de las dos se está llevando a cabo.
Una solución sería mantener el combustible en el país. Una prohibición de las exportaciones redirigiría 1,77 millones de barriles diarios a los depósitos nacionales. El secretario de Energía, Chris Wright, ha rechazado públicamente la idea en más de una ocasión, y un funcionario de la Casa Blanca declaró al Wall Street Journal que no existe ningún plan para restringir las exportaciones de petróleo y gas. De todos modos, los precios récord mantendrán vivo el debate.
La segunda solución consiste en construir más refinerías, algo que la administración ha instado a la industria a hacer. La respuesta de la industria es que sus plantas ya están operando a pleno rendimiento para maximizar las ganancias y no hay interés en nuevos proyectos multimillonarios.
Entiéndase como asignación de capital más que como obstinación. Una refinería aprobada en 2026 comienza a operar a principios de la década de 2030 y necesita generar ganancias durante treinta años. Estaría respaldada por una curva de demanda que prácticamente todos los analistas, incluidas las propias refinerías, esperan que se aplane. Las refinerías chinas ya están viviendo ese futuro: el consumo interno de productos refinados de Sinopec cayó un 8,6 % en el primer semestre de 2026, y el diésel cayó un 11,5 %, un problema de cartera que analizamos por separado.
Nadie suscribe un activo a treinta años con un diferencial a tres años. Por lo tanto, lo lógico para una empresa establecida es mantener la planta en pleno funcionamiento, asegurar el margen y dejar que la escasez persista. Esta escasez no es un fallo del mercado que estén sufriendo; es la razón por la que existe el margen.
El ángulo del modelo de negocio
Un cuello de botella que controlas es un producto, no un problema. El margen reside en la capacidad faltante. Cualquier inversión de capital que cubra esa brecha elimina aquello que genera la rentabilidad. Esta es la misma lógica que impulsó la disciplina de capacidad en las aerolíneas después de 2010, evitó que los fabricantes de chips de memoria sobreprodujeran y le brindó al transporte marítimo de contenedores un 2021 sin precedentes. Si tu margen depende de la escasez que controlas, la misma estrategia para la expansión también sirve para la compresión del margen.
El valor se desplaza entre las distintas etapas de una cadena, sin previo aviso. Durante dos décadas, el dinero en el sector energético permaneció en los barriles, razón por la cual las grandes compañías se organizan en torno a las reservas y por la cual el desmantelamiento de ExxonMobil se interpreta como una historia de exploración y producción. Ahora mismo, el dinero está en la conversión. La pregunta para el operador no es "¿qué vendemos?", sino "¿qué etapa de nuestra cadena tiene capacidad limitada y la poseemos o la alquilamos?".
El traspaso es un término contractual, no un resultado del mercado. JM Smucker señaló una inflación mayor de lo esperado, impulsada en parte por el flete. Campbell's proyectó una inflación logística de dos dígitos para el año fiscal 2027. Un operador de carga de Boston citado por el WSJ opera ocho camiones que queman de 40 a 60 galones por día cada uno y está gastando $480 a $640 adicionales diariamente, aproximadamente $60 a $80 por camión, o $18,000 a $24,000 por camión a lo largo de un año de 300 días. Está cobrando más a algunos clientes. Algunos. Quién absorbe un choque de costos se decide meses antes, en cláusulas de recargo que nadie lee al firmar. Vimos la misma asimetría funcionar a la inversa cuando los precios mayoristas del pollo se desplomaron y los estantes de los supermercados apenas se movieron.
Su reserva de inventario es una posición estratégica valorada como una partida de capital de trabajo. Las existencias regionales de diésel, que alcanzaron mínimos de 1990, representan el resultado de décadas de optimización sensata. Cada barril de reserva era un barril de capital inmovilizado, hasta que, en una semana, fue lo único que impidió una parada por mantenimiento y un aumento drástico de los precios. Eficiencia y fragilidad no son dos decisiones distintas; son una sola, vista desde perspectivas diferentes.
El riesgo
El contraargumento más sólido es la reversión a la media, y merece respeto.
La mayor parte de esos 5 millones de barriles diarios de capacidad fuera de servicio se deben a daños de guerra y mantenimiento programado, no a cierres permanentes. Las refinerías se reparan. La planta canadiense vuelve a funcionar. Las paradas de mantenimiento estacionales son, por definición, estacionales. Los márgenes de refinación son, como es sabido, la línea más volátil en el sector energético, y las refinerías que buscaron un buen margen para comprometerse con una inversión de capital ya han sufrido las consecuencias. Un alto el fuego, junto con algunos reinicios, podría comprimir esta situación rápidamente.
En segundo lugar, los precios elevados racionan la demanda. El diésel a 5,85 dólares reduce su propio volumen de ventas debido a la disminución del transporte de mercancías, los viajes aplazados y la sustitución de productos. Se trata de un mecanismo de autocorrección real, y ya se observa en los datos industriales.
En tercer lugar, el panorama de las materias primas está cambiando. Un funcionario de la Casa Blanca afirmó que las refinerías han mostrado interés en ampliar su capacidad a medida que el crudo venezolano comienza a llegar a Estados Unidos. El crudo más pesado ofrece mejores resultados en cuanto al rendimiento de destilados en las plantas de la Costa del Golfo diseñadas para ello, y las mejoras en el rendimiento se producen años antes que la construcción de nuevas plantas.
En cuarto lugar, una prohibición de las exportaciones representa un riesgo extremo que podría trastocar este comercio de la noche a la mañana. Si bien se ha rechazado repetidamente, "rechazado repetidamente" e "imposible" son dos cosas distintas.
Y una aclaración sobre nuestros cálculos: el margen residual es, precisamente, un margen residual. Incluye el margen de refinación, pero también el transporte, las terminales, los impuestos y el margen de venta al por menor, y se mide con respecto a un crudo de referencia que ninguna refinería compra directamente. El 73 % es una estimación, no un resultado final.
Preguntas rápidas
¿Por qué el precio del diésel está en máximos históricos cuando el del crudo no? Porque la escasez radica en la capacidad de refinación, no en el petróleo. Aproximadamente 5 millones de barriles diarios de capacidad de refinación global están fuera de servicio, y el crudo simplemente encuentra otro comprador mientras una refinería dañada no produce nada.
¿Prohibir las exportaciones solucionaría el problema? Redireccionaría unos 1,77 millones de barriles diarios hacia los depósitos nacionales y probablemente reduciría los precios de la gasolina en EE. UU. a corto plazo. También recortaría los márgenes de las refinerías, dejaría inoperativas las plantas de la Costa del Golfo construidas para la exportación y elevaría los precios del combustible para los aliados. El Secretario de Energía se ha negado en más de una ocasión.
¿Por qué las refinerías no construyen nuevas plantas? Una nueva refinería es una apuesta a treinta años que comienza hoy y termina a principios de la década de 2030, frente a una demanda a largo plazo sobre la que nadie tiene certeza. Operar las plantas existentes a su máxima capacidad permite obtener el mismo margen de beneficio sin el riesgo de capital.
¿Quién acaba pagando? Quien tenga el contrato más débil. Las empresas de alimentación ya están alertando a los analistas sobre la inflación de los fletes, lo que significa que está incluida en las previsiones y se está reflejando en los precios de venta al público. Las pequeñas empresas de transporte sin cláusulas de recargo la asumen directamente.
¿Es esto lo mismo que el repunte de 2022? No del todo. Ajustado a la inflación, el número de camioneros aún no alcanza los niveles de 2022. La mayor diferencia es estructural: 2022 fue un shock de crudo, mientras que este se encuentra en la fase de conversión, donde la oferta no puede responder en una sola temporada.
La perspectiva del analista de modelos de negocio
La cifra interesante aquí no es 5,85 dólares, sino la diferencia entre el precio de la materia prima, que se mantuvo estable, y el del producto terminado, que alcanzó un precio récord. Esta diferencia es la forma en que el mercado indica dónde se encuentra un cuello de botella, y los cuellos de botella son la fuente más fiable de poder de fijación de precios en cualquier industria.
Lo incómodo es que quien controla el cuello de botella no tiene ningún incentivo para solucionarlo. Las refinerías no se niegan a construir por falta de visión a largo plazo, sino porque la escasez es su principal ventaja. Toda industria tiene un obstáculo similar, generalmente uno que tardó décadas en construirse y que puede destruirse en un instante. La mayoría de las empresas no descubren cuál es el suyo hasta que el precio del producto terminado se desvincula del precio de la materia prima.
El petróleo crudo es barato y fácil de transportar. La planta que lo transforma en diésel no lo es. Esa es la esencia del negocio.