
La mayor aseguradora de automóviles de EE. UU. acaba de superar nuevamente las expectativas de ganancias. El problema: genera ingresos más rápido de lo que puede invertirlos, y la desaceleración del crecimiento es la razón.
Progressive ha cosechado grandes éxitos durante los últimos dos años. Superó al sector en precios durante la crisis inflacionaria, arrebató cuota de mercado a un ritmo imparable y, esta primavera, puso fin a los 84 años de State Farm como la mayor aseguradora de automóviles de Estados Unidos. La recompensa a todo ese éxito es una pregunta incómoda que la mayoría de las empresas desearían: ¿qué hacer cuando el negocio genera más efectivo del que se puede reinvertir? Progressive repartió la cifra récord de 8.000 millones de dólares entre sus accionistas en 2025 y está en camino de repetir la hazaña. Pero la magnitud de ese reparto no es motivo de celebración, sino un síntoma de un motor que ha empezado a perder rendimiento.
Qué pasó
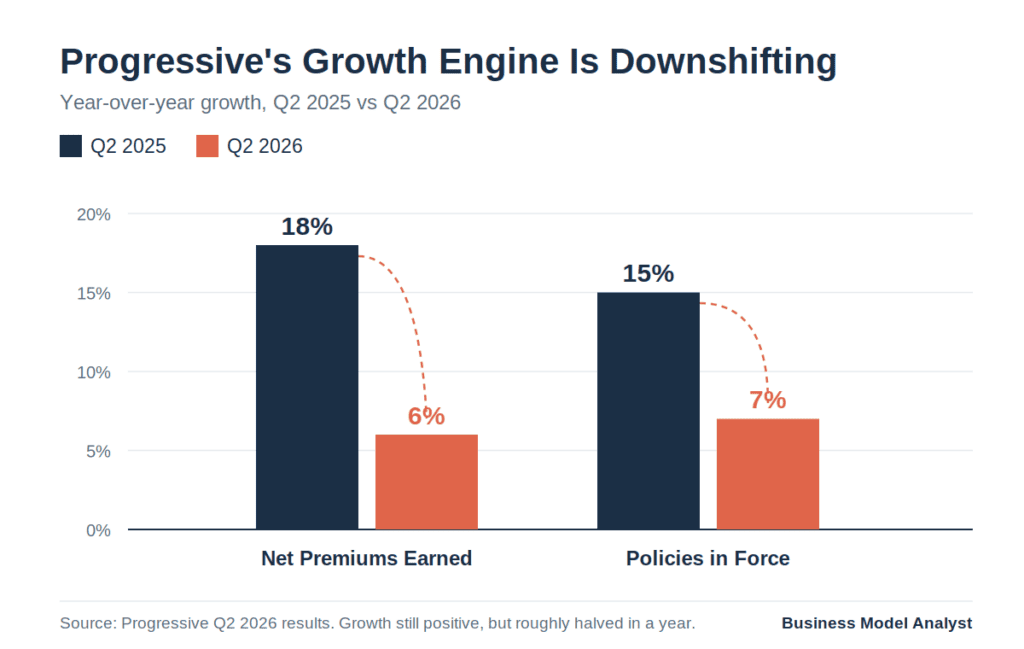
El 15 de julio, Progressive presentó resultados del segundo trimestre que superaron las previsiones de Wall Street y, al mismo tiempo, confirmaron la mayor preocupación del mercado respecto a la compañía. Las primas netas devengadas aumentaron un 6%, hasta alcanzar los 21.570 millones de dólares. El beneficio neto subió un 4%, hasta los 3.310 millones de dólares. Las pólizas vigentes llegaron a 40,1 millones, un 7% más que el año anterior. Sin duda, un trimestre excelente.
El problema radica en la trayectoria. Ese crecimiento del 6% en las primas es inferior al 18% registrado en el mismo trimestre de 2025. El crecimiento de las pólizas, del 7%, es aproximadamente la mitad del ritmo del 15% del año pasado. Progressive sigue expandiéndose, pero su ritmo de expansión se ha desplomado en los últimos doce meses.
Esa desaceleración ha inquietado a los inversores. Las acciones cerraron a 207,95 dólares el 17 de julio, un 15 % menos que el año anterior, a pesar de que la rentabilidad se mantuvo cerca de niveles récord. El índice combinado de Progressive, la medida principal de la rentabilidad de suscripción, se situó en 87,3 durante el trimestre. Cualquier valor inferior a 100 significa que la empresa obtiene beneficios de los seguros antes de percibir ingresos por inversiones. El objetivo de Progressive es de 96. Está superando su meta por casi nueve puntos, lo que precisamente la deja con un capital sobrante que ahora le resulta difícil invertir.
Wolfe Research estima que Progressive cuenta con un excedente de capital de aproximadamente 13.000 millones de dólares y que repartirá unos 6.600 millones en dividendos y otros 2.300 millones en recompras de acciones. El aumento en las recompras es un indicador clave. Progressive gastó cerca de 170 millones de dólares en la recompra de acciones solo en junio, frente a los aproximadamente 4 millones de dólares gastados en junio del año anterior.
La historia de fondo
Para entender por qué se está acumulando tanto dinero, hay que entender cómo Progressive llegó a la cima en primer lugar.
Durante 84 años, State Farm fue la mayor aseguradora de automóviles del país, posición que mantuvo desde 1942. En mayo, S&P Global Market Intelligence estimó que Progressive la había superado en los últimos doce meses, con aproximadamente 70.200 millones de dólares en primas de seguros de automóviles privados en EE. UU. frente a los 68.700 millones de dólares de State Farm. (La estimación requirió modelar dos filiales que no presentan informes, por lo que ambas siguen estando cerca, pero la tendencia es clara). La diferencia en el impulso lo dice todo: durante ese período, las primas de seguros de automóviles personales de Progressive crecieron un 11,6%, mientras que las de State Farm disminuyeron un 0,1%.
Progressive no ganó invirtiendo más en publicidad, aunque sin duda invierte mucho. Ganó gracias a la precisión en sus precios. Cuando la inflación pospandémica disparó los costos de reparación y reclamaciones, la mayoría de las aseguradoras se vieron desprevenidas. Progressive, con décadas de experiencia basada en datos, análisis y herramientas telemáticas como su programa Snapshot, reevaluó sus pólizas con mayor rapidez y precisión que casi cualquier otra compañía. Recortó drásticamente sus gastos en 2022 y 2023 cuando los cálculos no cuadraban, y luego pisó el acelerador una vez que lo hicieron. Esa agilidad le permitió fijar precios competitivos y rentables justo cuando sus rivales aún sufrían pérdidas y los clientes afluían.
State Farm, un gigante de los agentes cautivos, no pudo adaptarse con la misma rapidez. Esto no es una crítica a su marca, sino una diferencia estructural en la forma en que están estructuradas ambas compañías, y fue lo que decidió la competencia.
El plan
La estrategia de Progressive respecto a su enorme reserva de efectivo es deliberada y, según la propia empresa, no ha cambiado. La compañía considera la devolución de capital como la última opción, no la primera. Prioriza la reinversión en crecimiento, luego las adquisiciones, después la recompra de acciones, y lo que sobra se distribuye como dividendo anual variable, además de su pequeño dividendo trimestral fijo.
Ese dividendo variable es el mecanismo que distingue a Progressive. La mayoría de las aseguradoras devuelven capital según un calendario predecible. Progressive permite que la cifra fluctúe en función del rendimiento, razón por la cual el pago de 2025 alcanzó los 8.000 millones de dólares, o 13,50 dólares por acción, el triple que en 2024. Cuando el crecimiento se ralentiza y los márgenes se mantienen amplios, el dividendo variable aumenta casi automáticamente. Wolfe prevé un dividendo variable cercano a los 11 dólares por acción en esta ocasión.
La compañía se ha centrado en el crecimiento orgánico en lugar de las adquisiciones y recientemente obtuvo la aprobación regulatoria en estados clave para mantener menos capital para sus pólizas de seguros de automóviles, lo que liberó aún más fondos para su devolución. El recién nombrado director financiero, Andrew Quigg, no ha indicado ningún cambio en la filosofía: mantener la disciplina y devolver el excedente.
El ángulo del modelo de negocio
Aquí está la parte que la prensa financiera sigue pasando por alto. El capital de 13 mil millones de dólares no es un problema que Progressive deba resolver. Es la garantía de una ventaja competitiva sólida.
Los seguros son uno de los pocos modelos de negocio donde el precio del producto se fija antes de conocer el costo real de los bienes vendidos. Se cobra la prima hoy y se descubre años después el costo real de las reclamaciones. Si se gana esta apuesta de forma consistente, suceden dos cosas. Primero, se obtiene un beneficio al suscribir pólizas, algo poco común, y el índice combinado inferior al 88% de Progressive significa que está obteniendo ganancias con los seguros en sí, no solo con las inversiones. Segundo, se puede mantener e invertir el capital flotante, el conjunto de primas cobradas pero aún no pagadas, lo que genera miles de millones en ingresos por inversiones. Progressive está impulsando ambos motores a la vez, y lo hace creciendo más rápido que el sector, una combinación que casi nunca se da.
Así es como se ve el exceso de capital en un balance. No es dinero ocioso. Es la prueba de que el mecanismo de fijación de precios está convirtiendo el riesgo en ganancias más rápido de lo que la empresa puede reinvertirlo en nuevas pólizas. Una aseguradora débil estaría encantada de tener este problema, porque una aseguradora débil no puede generarlo.
Pero esa misma máquina revela su propio límite. La ventaja de Progressive radicaba en ajustar los precios más rápidamente durante un período de gran inestabilidad. Ese período está terminando. A medida que la industria se normaliza, la ventaja de girar la rueda rápidamente se reduce, porque hay menos que girar. Y una vez que se es el actor más grande del mercado, la ley de los grandes números se impone. No se puede seguir ganando cuota de mercado al 15% anual cuando ya se posee la cartera más grande del país. La desaceleración no es un tropiezo. Es la maduración previsible de una empresa que se quedó sin margen de crecimiento. La rentabilidad del capital es lo que hace una empresa cuando la capitalización disminuye y las oportunidades de reinversión se agotan.
En otras palabras, el dividendo de 8 mil millones de dólares y la desaceleración del crecimiento no son dos historias separadas. Son la misma historia contada desde perspectivas opuestas.
El riesgo
Tanto el escenario alcista como el bajista se basan en el mismo hecho, razón por la cual la acción está estancada.
La competencia se intensifica a medida que los rivales finalmente se liberan de las distorsiones inflacionarias que los lastraban. El impulso alcista que benefició a Progressive se está revirtiendo: el índice de precios al consumidor para seguros de automóviles cayó un 4,1% en junio con respecto al año anterior, en comparación con el aumento del 6,1% del año anterior y el repunte del 19,5% del año anterior a ese. La caída de las primas en todo el sector significa menos margen para que Progressive aumente sus ingresos y mayor presión para competir en precio en lugar de en precisión.
También existe la trampa de la reinversión que conlleva la madurez. Devolver 9.000 millones de dólares anuales a los accionistas está bien cuando realmente no se les da un mejor uso. Se convierte en una señal de alerta si indica que la dirección no ve más crecimiento que financiar. Los inversores que rebajan el precio de las acciones un 15% apuestan por esto último. El riesgo no es que Progressive deje de ser rentable, sino que, como dijo un analista de Wolfe, el "crecimiento máximo superado" se convierta en la norma, y una empresa valorada en términos de expansión tenga que revalorizarse como una fuente constante de ingresos.
Para una empresa que durante dos años se definió por su rapidez, el ajuste más difícil puede ser aprender a ser grande y lenta en lugar de pequeña y rápida.
Preguntas rápidas
¿Realmente Progressive superó a State Farm como la mayor aseguradora de automóviles? Según una estimación de mayo de 2026 de S&P Global Market Intelligence, en términos de los últimos doce meses, sí, poniendo fin al reinado de State Farm como número uno, que se remontaba a 1942. Ambas aseguradoras siguen muy cerca, y la estimación incluyó la modelización de filiales que no presentan informes públicos, pero el crecimiento mucho más rápido de Progressive hizo que el cambio fuera prácticamente inevitable.
¿Por qué Progressive tiene tanto capital excedente? Porque es altamente rentable y, al mismo tiempo, su crecimiento se está desacelerando. Los amplios márgenes de suscripción generan capital rápidamente, y cuando hay menos pólizas nuevas en las que reinvertir, ese capital se acumula. Wolfe Research estima el excedente en aproximadamente 13 mil millones de dólares.
¿Qué es un dividendo variable? Es un dividendo cuyo monto cambia año tras año según el desempeño, y se paga además de un dividendo fijo regular. Progressive lo utiliza para devolver el capital restante después de la reinversión, las adquisiciones y la recompra de acciones. Por eso, su dividendo de 2025 se triplicó hasta alcanzar los 8 mil millones de dólares.
¿Por qué bajaron las acciones si las ganancias eran sólidas? A los inversores les importa el crecimiento, no solo las ganancias actuales. El crecimiento de las primas cayó del 18% al 6%, y el de las pólizas del 15% al 7% en un año. El mercado está reevaluando a Progressive, pasando de ser una empresa de rápido crecimiento a un negocio maduro, con mayor rentabilidad y flujo de caja, y este cambio provocó una caída de las acciones de alrededor del 15%.
¿Qué fue lo que impulsó el éxito de Progressive? La rapidez en la fijación de precios. Sus datos, análisis y telemática le permitieron recalcular las pólizas con mayor rapidez y precisión que sus competidores cuando la inflación disparó los costos de las reclamaciones, lo que le permitió crecer de forma rentable mientras sus rivales tenían dificultades. Esa agilidad, y no el gasto en marketing, fue lo que impulsó el aumento de su cuota de mercado.
La perspectiva del analista de modelos de negocio
Progressive es un ejemplo de una verdad que los fundadores rara vez quieren escuchar: la misma ventaja que te hace ganar termina limitando tus ganancias. Su sistema de precios fue como un bisturí en un mercado lleno de martillos, y durante dos años esa precisión se tradujo directamente en participación de mercado, ganancias y, ahora, una reserva de efectivo tan grande que la empresa no puede gastarla con la suficiente rapidez. Ese es el buen problema. El incómodo es que un bisturí es más valioso cuando todos los demás están confundidos, y la industria se está volviendo menos confusa trimestre tras trimestre.
El exceso de capital no es señal de que la empresa haya perdido el rumbo. Es señal de que ha alcanzado el éxito. La pregunta clave para quien inicia un negocio no es "¿cómo consigo el problema de Progressive?", sino "¿qué le sucede a mi modelo cuando lo consigo?". Conquistar el mercado transforma la esencia del negocio. Progressive está descubriendo que la maquinaria diseñada para ganar cuota de mercado no es la misma que se necesita una vez que se domina el mercado, y los 8.000 millones de dólares que está desembolsando son prueba fehaciente de esa transición.
Reportaje de Kristin Broughton para The Wall Street Journal, con datos adicionales de S&P Global Market Intelligence, Wolfe Research, los resultados del segundo trimestre de 2026 de Progressive y la Oficina de Estadísticas Laborales.