
Su sistema de almacenamiento de hierro-aire de 100 horas es el más económico del mundo por kilovatio-hora. La red eléctrica compra kilovatios.
Form Energy cerró el martes una ronda de financiación de 750 millones de dólares, superando así los 2.000 millones de dólares en recaudación total. Además, informó que su cartera de pedidos comerciales aumentó de 20 a 80 gigavatios-hora este año. Si dividimos esa cartera entre las 100 horas de duración que Form vende, obtenemos 800 megavatios de energía gestionable, aproximadamente la energía de una central eléctrica de gas de tamaño mediano. La ventaja de costes de Form reside en la dimensión energética. Casi todos los compradores de energía en Estados Unidos siguen pagando en función de la dimensión energética. Cerrar esa brecha, no la química, es lo que se pretende con los 750 millones de dólares.
Mateo Jaramillo denomina al producto “e-peaker”, una versión eléctrica de las turbinas de gas que las compañías eléctricas ponen en marcha solo unos pocos días al año. Esta comparación favorece a una empresa que no cumple con las expectativas. Una turbina de gas de ciclo simple es barata de comprar, pero cara de operar. La batería de Form es al revés: barata de operar, cara de comprar. Adoptar el nombre de la generadora de pico implica competir en sus mismos parámetros, y en esos parámetros Form pierde por un factor de dos o más.
Qué pasó
Form Energy, la empresa con sede en Somerville y Weirton que comercializa una batería recargable de hierro-aire, recaudó 750 millones de dólares en una ronda de financiación que eleva el capital total recaudado a más de 2.000 millones de dólares. Entre los inversores se encuentran T. Rowe Price, Sequoia Capital, Janus Henderson, Franklin Templeton, TPG Rise Climate, Coatue, GE Vernova, Dustin Moskovitz y Cari Tuna. Form destinará los fondos a ampliar su planta en Weirton, Virginia Occidental, y a financiar su primera fase de proyectos comerciales.
El proceso químico se basa en lo que Form denomina oxidación reversible. La celda absorbe oxígeno y convierte el hierro en óxido durante la descarga, para luego revertir la reacción durante la carga. El hierro, el agua y el aire son prácticamente gratuitos, razón por la cual Form busca que el costo del sistema sea inferior a 20 dólares por kilovatio-hora, frente a los 130 a 176 dólares por kilovatio-hora de un sistema de litio convencional de cuatro a seis horas. La desventaja radica en la eficiencia: la eficiencia de ida y vuelta es inferior al 50 %, frente al 85-90 % de las baterías de iones de litio. Form debe comprar aproximadamente dos kilovatios-hora para vender uno.
La cartera de pedidos se cuadruplicó hasta alcanzar los 80 gigavatios-hora. El proyecto principal es una instalación de 300 megavatios y 30 gigavatios-hora para Xcel Energy en Pine Island, Minnesota, que da soporte a un nuevo centro de datos de Google. Crusoe, que construye centros de datos de IA para Oracle y Meta, ha firmado un contrato por 12 gigavatios-hora a partir de 2028. FuturEnergy Ireland planea un sistema en el noroeste de Irlanda para 2029.
La historia de fondo
Jaramillo y Yet-Ming Chiang fundaron Form en 2017. Jaramillo desarrolló el negocio Powerwall de Tesla y trabajó en los primeros sistemas de propulsión de Tesla; Chiang, profesor del MIT, cofundó A123 Systems, empresa pionera en litio. La compañía dedicó siete años a la investigación antes de declarar el producto listo para la producción en serie a finales de 2024, junto con una ronda de financiación Serie F de 405 millones de dólares liderada por T. Rowe Price.
Weirton fue una apuesta por el Cinturón Industrial, y el juego de palabras fue intencional. Form construyó una fábrica de 800,000 pies cuadrados en 55 acres del antiguo emplazamiento de Weirton Steel, respaldada por hasta 290 millones de dólares en financiamiento basado en el rendimiento de activos de Virginia Occidental y una subvención de 150 millones de dólares del Departamento de Energía financiada por la ley de infraestructura. El estado prevé al menos 750 empleos permanentes. La subvención del Departamento de Energía se calculó para una línea de producción que operaría hasta 20 gigavatios-hora al año, con una plantilla de al menos 600 personas.
Esa fábrica es el principal obstáculo que ahora dificulta la gestión de la cartera de pedidos. Form está ampliando la capacidad de producción anual de Weirton hasta alcanzar los 500 megavatios para 2028, año en que comienzan las entregas de Xcel. El proyecto de Pine Island, por sí solo, consume 300 de esos 500 megavatios. Una cartera de pedidos de 800 megavatios frente a una línea de producción de 500 megavatios anuales que aún no ha alcanzado su capacidad nominal implica que la lista de espera se extenderá más allá de 2029, incluso si no se produce ningún retraso.
Ambri, la empresa de baterías de metal líquido del MIT respaldada por Bill Gates, se declaró en bancarrota en mayo de 2024, alegando ante el tribunal que su cartera de pedidos equivalía a tres años de producción planificada de la fábrica. La demanda nunca fue el problema de Ambri. Recaudó 223 millones de dólares, no logró cerrar una ronda de financiación Serie F de 300 millones de dólares, se vendió a sus acreedores y cerró definitivamente a finales de 2025. Su equipo se subastó ese noviembre. ESS Tech, la empresa cotizada de flujo de hierro, registró 1,6 millones de dólares en ingresos en todo 2025 frente a una pérdida neta de 63,4 millones de dólares. Un pedido firmado de almacenamiento de larga duración tiene un historial deficiente en cuanto a su conversión en un producto enviado, un punto que este sitio señaló sobre el comercio más amplio de energía de IA en El comercio de energía de IA se acaba de dividir en vendedores y narradores.
El plan
Form utilizará esta ronda de financiación para aumentar la producción de Weirton y financiar los primeros despliegues. La lógica estratégica se basa en tres compradores, y los tres se encuentran fuera de un mercado de capacidad competitivo.
Xcel es una empresa de servicios públicos regulada que recupera costos mediante una revisión tarifaria. El acuerdo de Pine Island se basa en una tarifa personalizada diseñada por Google y Xcel, denominada Cargo Acelerador de Energía Limpia, que financia 1400 megavatios de energía eólica, 200 megavatios de energía solar y los 300 megavatios de almacenamiento de energía Form, además de una contribución de 50 millones de dólares de Google al programa de confiabilidad de la red de Xcel. Google paga por su propio servicio y las mejoras de la red. Los reguladores aprueban la estructura; no hay licitación.
Crusoe está integrado verticalmente y valora el tiempo de actividad a cualquier costo, ya que una sala de GPU inactiva no genera ingresos de respaldo. FuturEnergy Ireland opera en una red insular con interconexión limitada y un grave problema de sequía eólica de varios días, y los operadores de la red irlandesa ya han rechazado nuevas conexiones de centros de datos en Dublín. Ninguno de los tres supera una subasta comercial. El mercado potencial de Form es el conjunto de compradores que adquieren firmeza de forma bilateral, ya sea de un regulador, un arrendador o una red nacional sin alternativa.
El ángulo del modelo de negocio
El almacenamiento en red tiene dos costos. Uno es el costo por kilovatio-hora, que corresponde al depósito. El otro es el costo por kilovatio, que corresponde al consumo. Las baterías de iones de litio son caras por kilovatio-hora y baratas por kilovatio, razón por la cual predominan en aplicaciones de dos a cuatro horas. Form invierte esta situación. Su depósito es el más barato jamás construido. Su consumo no lo es.
Hagamos los cálculos con el objetivo de Form. Cien horas a menos de $20 por kilovatio-hora representan aproximadamente $2,000 por kilovatio solo en los bloques de energía, antes de la conversión de energía, el balance de planta o la interconexión. La Administración de Información Energética estimó que el costo promedio de una turbina de ciclo simple que entraría en servicio en 2023 sería de $562 por kilovatio. Un estudio de septiembre de 2025 realizado por GridLab y Energy Futures Group encontró que los proyectos en servicio en 2025 alcanzarían entre $728 y $1,544 por kilovatio.
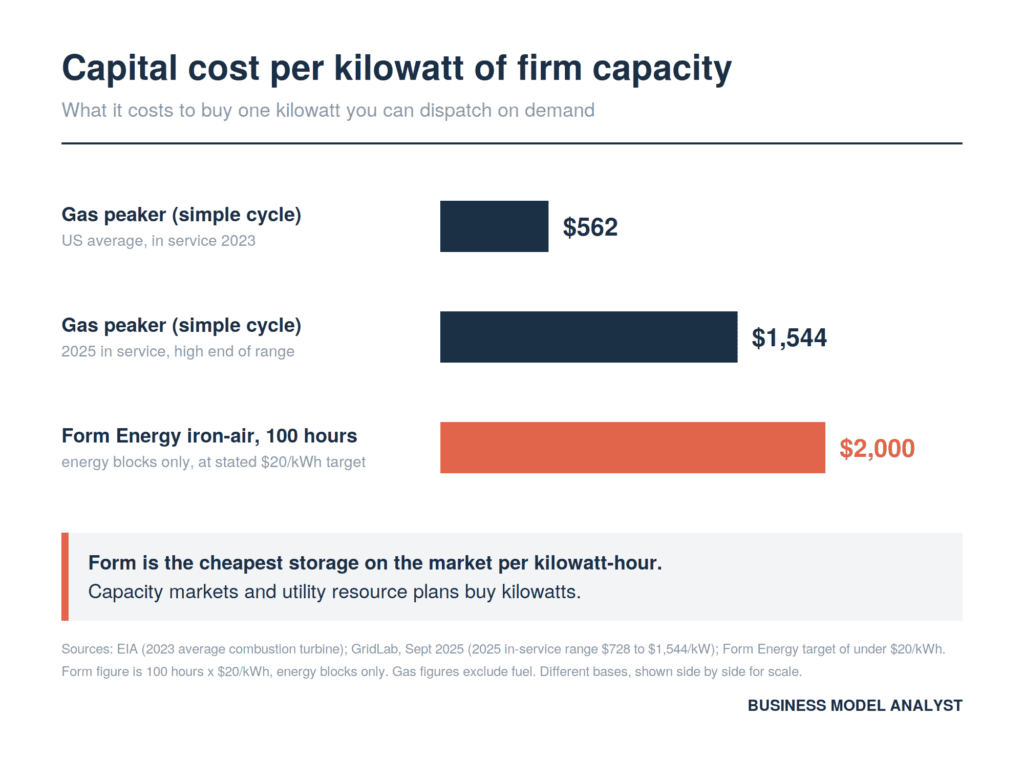
Ahora, analicemos el precio de los ingresos. La subasta de capacidad más reciente de PJM se cerró en $333.44 por megavatio-día, el tercer récord consecutivo y sujeto al límite de precio de la FERC. Anualizado, eso es aproximadamente $122 por kilovatio-año. Frente a $2,000 por kilovatio de inversión, un sistema Form necesita aproximadamente dieciséis años de ingresos récord por capacidad para recuperar el capital, antes de los costos de financiamiento, las operaciones o los dos kilovatios-hora que debe comprar por cada uno que vende. Por eso ningún desarrollador comercial está en la lista de clientes de Form. La economía no se cierra en un mercado que paga por kilovatios, y todos los mercados de capacidad estadounidenses pagan por kilovatios. Si los consumidores o los hiperescaladores terminan financiando la diferencia es la lucha que se analiza en ¿ Quién paga por la energía de la IA?.
David Cahn, de Sequoia, describió la ronda de financiación como una tendencia del capital riesgo a centrarse en problemas complejos ahora que la IA ha abaratado el desarrollo de software. Esta tendencia es real. Resolver un problema de ingeniería complejo y resolver un problema de precios complejo son tareas distintas, y Form solo ha resuelto una de ellas.
El riesgo
La penalización en eficiencia se agrava a medida que avanza el desarrollo de la IA. El modelo de negocio de Form parte de la base de energía de carga barata, idealmente energías renovables limitadas que de otro modo se desperdiciarían. Vineet Khanna, de T. Rowe Price, planteó precisamente este argumento, señalando las centrales nucleares que siguen funcionando durante las horas en que los precios mayoristas se desploman. Los centros de datos son el mayor consumidor nuevo de precisamente esas horas de baja demanda y bajo costo. Una batería con una eficiencia inferior al 50 % que compra energía en una red donde la carga de la IA ha elevado el precio nocturno es un negocio distinto al de una que se carga con energía eólica gratuita desperdiciada.
Tres exposiciones más se encuentran bajo la ronda. El crédito de manufactura 45X que respalda a Weirton se reduce gradualmente a partir de 2030 y finaliza en 2033, que es el mismo período en el que se encuentra la cartera de pedidos actual de Form. La afirmación de Jaramillo de que Form tiene "cero dependencia de China" es tanto un trabajo fiscal como de marketing: las reglas de entidades extranjeras agregadas por la ley de presupuesto de 2025 descalifican las reclamaciones 45X cuando una entidad prohibida brindó asistencia material, medida por una fórmula basada en costos que el Tesoro recién comenzó a aclarar en febrero de 2026. Form informa que alrededor del 80 por ciento del contenido es estadounidense, y el resto proviene de Europa y Asia, y la composición de ese resto determina el crédito.
Luego está la concentración. Xcel representa 30 de los 80 gigavatios-hora acumulados y 300 de los 500 megavatios que Weirton espera producir anualmente para 2028. Las fases de construcción de Xcel se extienden desde 2028 hasta 2031. Un retraso regulatorio en Minnesota afecta la mayor parte de los ingresos a corto plazo de Form.
Preguntas rápidas
¿Realmente son útiles 100 horas? Para una tormenta invernal de cuatro días o una sequía de viento en Europa, sí. Los planificadores de la red eléctrica estadounidense no han establecido una categoría de pago para ello. Las normas de acreditación de capacidad y los planes de recursos se elaboraron en función de cuatro horas de litio.
¿Por qué GE Vernova invierte en un competidor? Porque GE Vernova no puede fabricar turbinas con la suficiente rapidez. Su objetivo es alcanzar los 20 gigavatios de producción anual de turbinas de gas, con más de 100 gigavatios ya contratados, lo que prácticamente significa que su producción está agotada hasta 2030. Financiar a la empresa sustituta es una forma de mitigar su propio cuello de botella.
¿Implica esta ronda de financiación un aumento en la valoración? Form reveló el monto de la ronda, no la valoración. Los 750 millones de dólares se suman a los aproximadamente 1200 millones de dólares recaudados anteriormente.
¿Cómo se compara esto con el litio? Aproximadamente una décima parte del costo por kilovatio-hora almacenado, aproximadamente la mitad de la eficiencia de ida y vuelta y unas diez veces la duración de la descarga.
La perspectiva del analista de modelos de negocio
El argumento más sólido a favor de Form es uno que su propia publicidad oculta constantemente bajo el titular de gigavatios-hora. Si comparamos Form con una central eléctrica de gas de respaldo en cuanto a precio, pierde. Si la comparamos con una central eléctrica de gas de respaldo que no se puede comprar, gana en la única variable que importa: si el megavatio existirá en 2029. GE Vernova, Siemens Energy y Mitsubishi representan la totalidad del suministro occidental de turbinas de alta potencia, y las tres tienen la producción reservada más allá de 2028. Un hiperescalador que necesita capacidad firme antes de 2030 no tiene que conformarse con un abanico de opciones. La escasez, no la química, es la verdadera ventaja competitiva de Form, y la escasez es el tipo de ventaja que desaparece cuando tres empresas industriales terminan de expandir sus fábricas, algo que las tres han anunciado que harán.
Eso replantea la inversión de 750 millones de dólares. No se trata principalmente de una apuesta a que la tecnología hierro-aire supere al litio, sino de una apuesta a que Form pueda convertir una cartera de pedidos de 800 megavatios en hardware entregado durante el período de cuatro a cinco años en el que nadie más pueda vender un megavatio gestionable. Ambri perdió esa carrera con una cartera de pedidos que consideraba una ventaja competitiva. Form cuenta con más capital, una fábrica terminada y un contrato con un proveedor de hiperescala, lo que representa una posición sustancialmente mejor, aunque la carrera sigue siendo la misma.
Fíjense en una cifra. No en la acumulación de pedidos, que aumenta con cada anuncio. Fíjense en los megavatios-hora suministrados desde Weirton por trimestre a partir de 2027. Esa es la única cifra que distingue a Form del cementerio por el que camina.