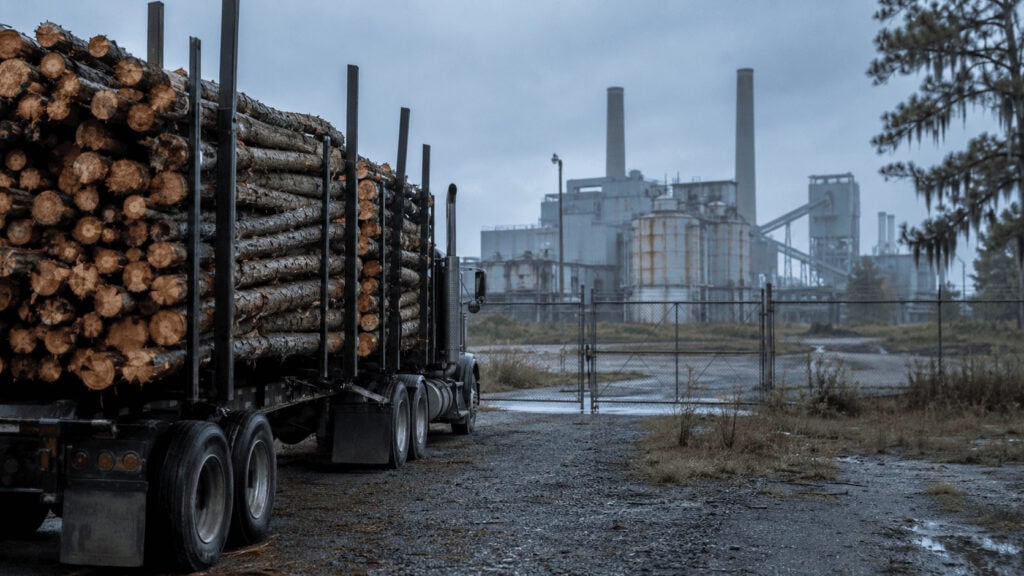

El diez por ciento de la capacidad de producción de cartón para embalaje en Estados Unidos se retiró en trece meses. El mismo acontecimiento que restauró el poder de fijación de precios de las fábricas eliminó el mercado para seis millones de propietarios de tierras.
Entre febrero de 2025 y marzo de 2026, los productores estadounidenses de cartón para embalaje retiraron permanentemente alrededor de 3,9 millones de toneladas de capacidad, aproximadamente el 10 % del total nacional. Los precios del cartón para revestimiento subieron. El precio de la madera de pino para pulpa en todo el sur bajó a 5,96 dólares por tonelada, un 46 % menos que su máximo de 2022, y en algunas zonas de Arkansas y Georgia se redujo a cero. No se trata de dos historias separadas. Es un mismo recorte de la oferta que se analiza desde dos perspectivas distintas, y la perspectiva desde la que se mire determinará si se obtuvo beneficio.
La familia de Bill Howard lleva talando pinos en el sureste de Georgia desde 1898. Según su relato de los últimos dos años, publicado en el Wall Street Journal, la madera para pulpa se vendía a 16 dólares la tonelada y ahora se cotiza entre cero y cinco dólares. «Pasamos del mejor mercado de madera para pulpa del país a la ruina», afirmó. Lo que falta en ese relato, y en la mayoría de los reportajes, es que los compradores que dejaron de pagarle están teniendo un buen año.
Qué pasó
International Paper cerró su fábrica de cartón para embalaje en Savannah y una segunda fábrica en Riceboro en otoño de 2025, lo que supuso una reducción de aproximadamente 1,4 millones de toneladas de capacidad bruta y cerca de un millón de toneladas netas tras una inversión de 250 millones de dólares en la reconversión de Riverdale, en Selma, Alabama. Se perdieron alrededor de 1100 puestos de trabajo en cuatro plantas de Georgia. La fábrica de Savannah, inaugurada en 1936 como Union Bag and Paper, llegó a emplear a más de 5000 personas y actualmente ocupa una superficie de 735 acres.
Forisk Consulting calculó que las dos fábricas de celulosa representaban el 3% de la capacidad de producción de celulosa de Estados Unidos, y que, junto con el aserradero de Riceboro, los cierres supusieron la eliminación de 4,6 millones de toneladas de madera de uso anual solo en el sureste de Georgia.
Esa es la demanda. Aquí está el precio en el mismo período.
| Medida | Dirección | Detalle |
|---|---|---|
| Capacidad de cartón para embalaje en EE. UU | Bajó aproximadamente un 10% | Se retiraron 3,9 millones de toneladas entre febrero de 2025 y marzo de 2026 |
| Precio del cartón para revestimiento en Norteamérica | Arriba | Se recaudaron $100 netos por tonelada en el primer semestre de 2026; se solicitó un tercer aumento de $140 por tonelada para septiembre |
| Cartón para revestimiento, grado 42 libras | Un aumento de aproximadamente el 30% | Comparado con el cierre del año 2019 |
| Tala de pinos para pulpa en toda la extensión sur | Un descenso del 22% interanual | 5,96 dólares por tonelada en el cuarto trimestre de 2025, un 46 % por debajo del máximo de 2022 |
| Tocones de madera de pino de ancho sur | Un descenso del 6% interanual | 23,23 dólares por tonelada, solo un 10% por debajo de su máximo de principios de 2022 |
La demanda de cajas no se recuperó lo suficiente como para justificar los aumentos de precios. La Asociación Estadounidense de Bosques y Papel (AFPA) pronosticó una caída del 8 % en la producción de cartón para embalaje en el primer trimestre de 2026 en comparación con el año anterior, con una disminución del 19 % en los envíos de exportación y una caída del 1,9 % en los envíos de cajas. George Staphos, de Bank of America, resumió la situación del sector en julio: «El mercado del cartón para embalaje está bien, pero esto se debe a la solidez de los precios, más que a la demanda»
La fortaleza de los precios es una forma educada de decir que se ha reducido la oferta. Las fábricas la hicieron. Los terratenientes no pudieron.
La historia de fondo
La economía del pino del sur se construyó sobre una invención orientada a la demanda. En la década de 1930, un químico de Savannah llamado Charles Herty descubrió cómo fabricar papel a partir de pinos taeda y pinos de hoja larga jóvenes que volvían a crecer sobre los bosques talados. A diferencia de los aserraderos portátiles que habían seguido el límite forestal hacia el oeste, las fábricas de papel no podían desplazarse. Así que enseñaron a la región a plantar. Decenas de millones de acres de tierras de algodón agotadas se convirtieron en hileras de pinos, con programas federales de control de la erosión y de apoyo a los precios que sufragaron parte de los costos.
El resultado es una estructura de propiedad sin equivalente en la industria estadounidense. Más de seis millones de personas en el Sur poseen al menos diez acres de bosque. En Georgia, el principal estado productor de madera, el 88% de los bosques pertenecen a particulares y empresas, en lugar de a los aserraderos. Esta estructura funcionó durante noventa años porque el comprador era permanente y cercano.
El aclareo era donde el acuerdo resultaba rentable. Una plantación de pinos comienza con varios cientos de árboles por acre para forzar un crecimiento recto y sin nudos, y luego debe ser aclareada alrededor del año quince, de lo contrario, la plantación se estanca y los árboles debilitados comienzan a atraer escarabajos. Ese aclareo era el primer ingreso del productor y la razón por la que era tolerable esperar veinticinco o treinta años para obtener madera para aserrar. Para un número creciente de propietarios, ahora es una factura.
Mientras tanto, el mercado final se había estado reduciendo durante una generación sin que nadie en el sector forestal se percatara. La producción de cajas de cartón corrugado en EE. UU. alcanzó su punto máximo en 1999 con 405.100 millones de pies cuadrados. Los envíos absolutos alcanzaron un récord en 2021 durante el auge del confinamiento, lo que enmascaró la tendencia subyacente: el uso de cajas per cápita ahora es más de un 20 % inferior al nivel de 1999. La fibra reciclada ganó cuota de mercado frente a la pulpa virgen. Amazon y otros transportistas redujeron el peso de las cajas, eliminaron las cajas dentro de otras cajas y trasladaron volumen a sobres de polietileno y papel. La pulpa de eucalipto de Brasil, que crece en siete años en lugar de veinticinco, se quedó con el resto.
El plan
La solución que propone la industria es crear una nueva demanda para la fibra que nadie quiere.
Weyerhaeuser, propietaria de aproximadamente 6,6 millones de acres en once estados del sur, está invirtiendo cerca de 500 millones de dólares en una planta de madera de ingeniería TimberStrand cerca de Monticello, Arkansas, que comenzará a operar en 2027. Además, ha creado TerraForge Biocarbon Solutions junto con Aymium para transformar la fibra de madera en un sustituto directo del carbón metalúrgico, comenzando con una planta de 100 millones de dólares en McComb, Mississippi. A plena capacidad, este proyecto está diseñado para consumir más de 7 millones de toneladas de fibra de madera al año.
Los grupos de presión están impulsando leyes que fomenten la quema de pellets de madera para generar electricidad, un dato relevante: Enviva desarrolló precisamente ese negocio a gran escala en esta misma región productora de fibra y se declaró en bancarrota en 2024.Se están barajando opciones como el combustible para aviones a base de celulosa, los materiales para baterías y los textiles. Una delegación del sector maderero y de los gobiernos estatales y federales se reunirá el próximo mes con funcionarios de la Unión Europea para abogar por el levantamiento de la prohibición del bloque sobre el fluoruro de sulfurilo, un fumigante, lo que abriría una ruta de exportación de astillas de madera a Europa.
Los propietarios individuales no están esperando. Superior Pine Products ha plantado arándanos en parte de sus 110 000 acres y está considerando la energía solar y la reducción de emisiones de carbono. Otros han arrendado terrenos directamente a desarrolladores de energía solar, una fuente de demanda con su propia dependencia de subsidios. Howard está plantando menos plántulas por acre para reducir sus propios costos de aclareo. ArborGen, uno de los mayores proveedores de plántulas de pino taeda del mundo, ha visto caer los volúmenes en el sur más del 20 % en dos años fiscales, lo que es la señal más clara de que los productores están decidiendo discretamente no repetir el experimento.
El ángulo del modelo de negocio
En esta cadena, dos elementos están sujetos al mismo evento y solo uno de ellos puede actuar.
Una máquina de cartón para embalaje puede quedar inactiva en un trimestre, y su inactividad eleva el precio de todo lo que producen las máquinas que siguen funcionando. Un pinar no puede quedar inactivo. Añade toneladas cada año independientemente de la demanda, y según la propia industria, los árboles en el sur crecen ahora más rápido de lo que se tala la madera. Cuando un lado del mercado puede retirar la oferta y el otro tiene prohibido biológicamente hacerlo, toda la carga del ajuste recae sobre el lado que no puede. El crecimiento, vendido como la rentabilidad a cien años, es en la práctica una posición corta.
El segundo mecanismo explica a dónde va realmente el dinero y justifica el cero.
El precio de la madera en pie no es un precio. Es un remanente. El aserradero publica un precio de entrega, el contratista forestal deduce el corte y transporte, y el propietario recibe lo que sobra. Las tarifas de tala en el sur rondan los 25 dólares por tonelada. Un precio de la madera en pie de 5,96 dólares implica, por lo tanto, un precio de entrega cercano a los 31 dólares, y el pico de 2022, de unos 11 dólares, implica un precio de entrega cercano a los 36 dólares. Si hacemos los cálculos: el precio de entrega cayó aproximadamente un 14 % y la parte del propietario cayó un 46 %. El productor tiene un derecho apalancado aproximadamente de tres a cinco veces con respecto al precio del aserradero, y el apalancamiento aumenta a medida que baja el precio, razón por la cual el tramo final hasta cero ocurre tan rápidamente. Si el precio de entrega baja un dólar y medio por debajo de la tarifa de tala, se obtiene exactamente lo que describió el director ejecutivo de Superior Pine en un aclareo en Arkansas: una factura de 1,50 dólares por tonelada. Eso no es una falla del mercado. Es una sustracción.
Luego está la geografía, que convierte a cada cuenca en un monopsonio disfrazado de mercado. La madera para pulpa casi no tiene valor por unidad de peso, por lo que el radio de transporte económico es corto. Cuando cierra un aserradero, la madera en pie dentro de ese radio no se abarata en ningún sentido útil. Se vuelve no comercializable, y la fibra desplazada inunda las cuencas adyacentes y también hace caer sus precios. Por eso el colapso no se distribuye uniformemente: la madera en pie del sur de Georgia cayó un 40 % en un año, mientras que la madera para aserrar, que tiene múltiples compradores en la zona, cayó un 10 % desde su máximo. El mismo árbol, la misma región, el mismo mercado inmobiliario, cuatro veces y media el daño al producto con un solo cliente.
Lo que nos lleva a los términos de abastecimiento que nadie ha leído detenidamente. La cifra de Forisk para lo que el sureste de Georgia perdió es de 4,6 millones de toneladas de uso anual de madera. TerraForge, la mayor planta de fibra nueva anunciada en todo el sur de EE. UU., está diseñada para más de 7 millones de toneladas. Es más grande que el agujero. También, según el anuncio, es abastecida exclusivamente por Weyerhaeuser, y se está construyendo en el condado de Pike, Mississippi, a más de 800 kilómetros de Statesboro. Monticello tiene la misma forma: alrededor del 80 % de su materia prima provendrá de los terrenos forestales propiedad de Weyerhaeuser. Dos proyectos de rescate emblemáticos, dos términos de abastecimiento revelados y una participación de terceros que redondeada es casi nula.
El mayor propietario de terrenos forestales del Sur no está creando un mercado. Se está creando un cliente. Esa es una respuesta lógica a la fibra gratuita, pero completamente inútil para los seis millones de personas que poseen la fibra y no tienen ninguna fábrica.
Detrás de todo esto hay un error de categorización que se ha vendido a las instituciones durante treinta años. La madera se comercializa como una clase de activo con la misma duración que la infraestructura. No tiene ninguno de los contratos de infraestructura. No hay cláusula de compra obligatoria, ni volumen mínimo, ni período de preaviso, ni obligación de contraparte de ningún tipo. International Paper anunció en agosto y dejó de comprar en septiembre. Joe Hopkins, que gestiona 75.000 acres de pino en el sureste de Georgia, declaró al Journal que le cuesta obtener un 1% de beneficio neto para sus accionistas y que un corredor de bolsa podría conseguirle un 6%. El índice NCREIF Timberland, con el que las instituciones se comparan, está compuesto aproximadamente en dos tercios por terrenos del sur, lo que significa que la región donde el mercado de la madera para pulpa se desplomó es la región que describe principalmente el índice.
El riesgo
El argumento más sólido en contra de todo esto es que se trata de un canal, no de una estructura.
El precio de la madera para aserrar solo cayó un 10 % desde su máximo, y la razón es la vivienda, que por definición es cíclica. La capacidad de producción de cartón para embalaje ya se ha reducido considerablemente, por lo que las fábricas están aceptando precios en función de la caída del volumen de producción. Si la demanda se recupera con una base menor, las máquinas se reinician y la demanda de fibra aumenta con ellas. Los precios también son muy locales: en el centro-norte de Florida, el sur de Georgia, el este de Carolina del Norte y Virginia, los precios seguían alcanzando entre 9 y 14 dólares por tonelada en el cuarto trimestre de 2025, mientras que en Arkansas y el sureste de Texas se situaban por debajo de los 4 dólares. Los precios regionales no son iguales a los nacionales.
La segunda objeción es que el valor no desapareció, sino que se trasladó. La fibra barata se transfiere directamente a quien posea la capacidad de conversión, razón por la cual los proyectos de Weyerhaeuser son viables. Los propietarios perjudicados son precisamente los que nunca se integraron, y la solución siempre ha sido la creación de cooperativas, acuerdos de suministro a largo plazo o la venta a alguien con una fábrica. Nada de esto es nuevo.
En tercer lugar, la tierra se encuentra en buen estado incluso donde no hay madera. El valor de la tierra ha aumentado en comparación con los ingresos de la madera, razón por la cual resulta tentador vender parcelas para casas de fin de semana. Los arrendamientos solares, los arándanos, la paja de pino y el carbono representan una revalorización de la misma hectárea, pasando de un modelo basado en el rendimiento de la fibra a uno basado en el valor de la tierra, y para muchos propietarios esto supone una mejora disfrazada de crisis.
En cuarto lugar, se autocorrige. La caída de más del 20 % en el volumen de plántulas de ArborGen demuestra que la respuesta de la oferta está funcionando. Una menor siembra ahora implica un mercado más ajustado en el futuro.
La respuesta honesta a ese último punto es el factor tiempo. Un agricultor que decide no replantar en 2026 toma una decisión que se liquidará alrededor de 2051. Nadie en esta cadena tiene un balance tan paciente, excepto los mayores inversores institucionales, lo que significa que la autocorrección también implica una consolidación, y quienes paguen el costo no serán quienes obtengan el beneficio.
Otra asimetría que merece ser señalada es la política, no el mercado. Washington ha impuesto aranceles del 25% al papel brasileño, eximiendo a la pulpa de madera. La importación que compite con la fábrica estadounidense está sujeta a impuestos. La importación que compite con la madera estadounidense entra libre de aranceles.
Preguntas rápidas
¿Realmente la madera para pulpa no vale nada? En algunas cuencas, sí, y en otras, un poco menos que nada. El promedio en todo el sur fue de $5.96 por tonelada en el cuarto trimestre de 2025. En Arkansas, el sur de Luisiana, Tennessee y el sureste de Texas, el precio fue inferior a $4. Cuando el precio de entrega ha caído por debajo del costo de la tala y el transporte, el propietario paga para que se retire la madera.
¿Por qué la madera para aserrar se mantuvo mucho mejor? Porque había más compradores en la zona. La madera para aserrar se envía a aserraderos, que son más numerosos y están más distribuidos geográficamente que las fábricas de pulpa, y su valor por tonelada justifica un mayor transporte. La madera para pulpa no puede costear su propio transporte, por lo que depende de lo que haya disponible cerca.
¿Cerró International Paper la planta de Savannah debido al desplome de la demanda? La razón que aduce la empresa es la competitividad. La planta necesitaba reparaciones por valor de unos 300 millones de dólares, incluyendo un techo nuevo, y su producción se destinaba a mercados de exportación con márgenes más bajos en lugar de a las propias fábricas de cajas de IP. En su lugar, se optó por la conversión de Riverdale, con una inversión de 250 millones de dólares. La debilidad de la demanda es el contexto; la decisión fue una cuestión de asignación de capital.
¿Son reales los nuevos proyectos de demanda? El capital es real. Weyerhaeuser ha comprometido alrededor de 500 millones de dólares en Arkansas y participa como socio en una primera planta de 100 millones de dólares en Misisipi. Si beneficiarán o no a los productores independientes es otra cuestión, y los términos de abastecimiento divulgados sugieren que, en su mayoría, no lo harán.
¿Deberían los terratenientes dejar de replantar? Esa es precisamente la decisión que preocupa al sector, y es la única que un propietario individual puede tomar que altera permanentemente la curva de oferta regional. Además, revertir esta tendencia requiere un ciclo completo de cultivo.
La perspectiva del analista de modelos de negocio
Lo más útil de esta historia no es el precio del pino, sino la demostración de que una clase de activos centenaria puede resultar no tener ningún contrato que la respalde.
A seis millones de personas se les dijo que eran dueñas de una cosecha. En realidad, lo que poseían era la proximidad al presupuesto de capital de otra persona. Los árboles nunca fueron el activo; el aserradero sí lo era, y nadie jamás lo pagó, ni lo aseguró, ni contrató su uso, ni siquiera lo contabilizó. Cuando cerró, lo que poseían no se abarató. Se volvió invendible, una situación completamente distinta que ningún modelo de proyección financiera para terrenos forestales contempla.
Esta regla se aplica mucho más allá del sector forestal. Si el costo del flete de su producto representa una gran fracción de su valor, no tiene mercado. Tiene un vecino. Cuente los compradores dentro de su radio de alcance económico y, si el resultado es uno solo, su precio es una cortesía, no una cotización, y puede ser retirado con un preaviso de un trimestre por un comité de capitales que nunca ha oído hablar de usted. Avicultores, productores lecheros, canteras de áridos, chatarrerías y proveedores de biomasa rural, todos se encuentran en esta misma dirección.
La métrica clave no es la cantidad de madera en pie para pulpa, sino la participación de terceros en la próxima ronda de anuncios de fábricas. En cada proyecto de rescate, busquen una pregunta: ¿qué porcentaje de la materia prima ya posee el patrocinador? Las dos respuestas de Weyerhaeuser son aproximadamente el 80 % y prácticamente la totalidad. Hasta que alguien anuncie una planta que tenga que comprar su madera a terceros, el Sur no ha encontrado nueva demanda. Ha visto cómo el mayor propietario creaba una planta privada.