Paramount quería cerrar esta semana. En cambio, un tribunal federal suspendió el proceso, y la verdadera batalla ahora se reduce a una pregunta engañosamente simple: ¿a qué se dedica realmente Paramount?
Un juez federal bloqueó temporalmente el lunes la compra de Warner Bros. Discovery por parte de Paramount, valorada en 111.000 millones de dólares, dando la razón a los 12 estados que interpusieron una demanda para impedirlo. La orden judicial, con una duración de 14 días, paraliza un acuerdo que Paramount esperaba cerrar antes del 22 de julio y fija una audiencia para el 3 de agosto que podría retrasar la fusión durante meses.
El plazo que Paramount había fijado para forzar la aprobación de este acuerdo ahora corre en contra de un acuerdo que no puede avanzar.
Cuando Paramount acordó comprar Warner Bros. Discovery, incluyó una cláusula penal en el contrato para mantener a todos motivados: si la transacción no se cierra antes del 30 de septiembre, Paramount deberá a los accionistas de Warner aproximadamente 7 millones de dólares diarios, más de 600 millones de dólares trimestrales. Se suponía que esa penalización serviría como palanca de negociación. Desde el lunes, se ha convertido en una carga asociada a una fusión que un tribunal no permitirá que se concrete.
Qué pasó
La jueza Araceli Martínez-Olguín del Tribunal de Distrito de los Estados Unidos para el Distrito Norte de California dictó una orden de restricción temporal que impide a Paramount y Warner Bros. Discovery cerrar el acuerdo o tomar cualquier medida para integrar sus operaciones. La orden tiene una vigencia de 14 días y puede prorrogarse hasta 28. La audiencia sobre la solicitud de los estados de una medida cautelar preliminar, que sería la que congelaría el acuerdo durante la duración del litigio, está programada para el 3 de agosto.
El lenguaje de la jueza fue más importante que la suspensión en sí. Escribió que los estados habían planteado “cuestiones serias sobre el fondo del asunto” y que el interés público en la aplicación de las leyes antimonopolio inclinó la balanza a favor del bloqueo. En otras palabras: un tribunal acaba de decidir que la teoría de los estados es lo suficientemente creíble como para detener en seco una de las mayores operaciones mediáticas de la historia.
Cabe destacar que Paramount no opuso mucha resistencia. Ya se había ofrecido a posponer el cierre hasta mediados de agosto y, en un comunicado, expresó su agradecimiento por la rápida orden judicial, justificando la pausa simplemente como una medida para preservar el statu quo. Sin embargo, adoptó una postura firme respecto al caso en cuestión, insistiendo en que los argumentos antimonopolio de los estados carecen de fundamento en la realidad del mercado actual
Esa frase lo dice todo.
La historia de fondo
Lo más llamativo es quién inició esta disputa. El Departamento de Justicia de EE. UU. ya había aprobado esta fusión en junio. Los reguladores de Australia y China también dieron su visto bueno. Según el procedimiento habitual, un acuerdo con la aprobación antimonopolio federal está prácticamente resuelto.
En cambio, una coalición de 12 fiscales generales estatales demócratas, encabezada por Rob Bonta de California, presentó una demanda el 13 de julio para bloquear la fusión, amparándose en la Sección 7 de la Ley Antimonopolio Clayton. Esta es la nueva variante en las negociaciones: los fiscales generales estatales intervienen cuando Washington aprueba un acuerdo. Bonta calificó la orden del lunes como una "primera victoria crucial" en un caso que busca garantizar que la fusión "nunca vea la luz"
El acuerdo en sí otorgaría a David Ellison, hijo del multimillonario de Oracle, Larry Ellison, el control de un imperio mediático formado por dos de los cinco grandes estudios que aún quedan en Hollywood, los servicios de streaming HBO Max y Paramount+, y las cadenas de noticias CBS y CNN, todo bajo un mismo techo.
El plan
La estrategia de Paramount tiene dos partes móviles, y ahora están en tensión.
La primera es la rapidez. Cerrar la operación antes del 30 de septiembre, evitar la penalización por demora y empezar a obtener los aproximadamente 6.000 millones de dólares en sinergias de costes prometidas. La segunda es la defensa legal: argumentar que, en un mundo dominado por Netflix, Amazon y YouTube, las definiciones de mercado tradicionales, como las de "películas de estreno masivo en cines", son reliquias. Según Paramount, no se trata de un gigante absorbiendo a un rival, sino de dos empresas tradicionales en apuros que se unen para poder sobrevivir a la era del streaming.
Ese argumento de supervivencia no es una estrategia de marketing. Es la lógica real del acuerdo. En un negocio con altos costos fijos de contenido y poca diferenciación, la escala deja de ser una métrica superficial y se convierte en la ventaja competitiva.
El ángulo del modelo de negocio
Esta es la parte con la que todo fundador debería reflexionar, porque es una lección clara sobre cómo se definen los mercados y por qué eso lo decide todo.
Todo este caso gira en torno a una pregunta: ¿en qué mercado compite Paramount? Ambas partes tienen una respuesta totalmente defendible, y estas conducen a conclusiones opuestas.
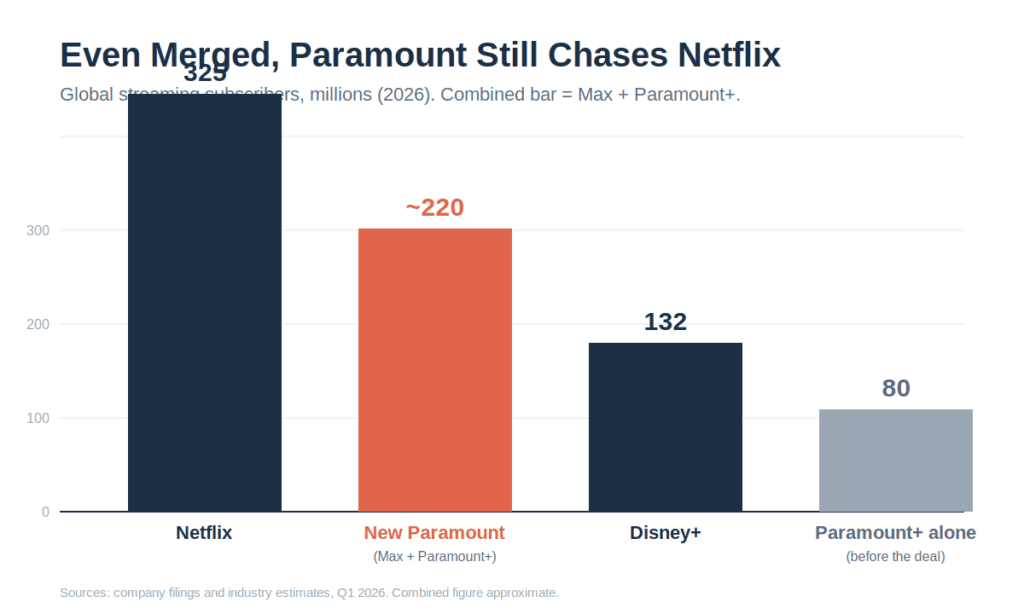
Si lo analizamos desde la perspectiva del streaming, Paramount parece estar en desventaja. Incluso después de absorber a Warner Bros., la plataforma de streaming resultante cuenta con alrededor de 220 millones de suscriptores, una cifra muy inferior a los 325 millones de Netflix y apenas igual a la de Amazon. En ese mercado, esta fusión crea un competidor más fuerte, no un monopolio.
Si lo planteamos como distribución cinematográfica en salas y televisión por cable básica, que es precisamente lo que hicieron los estados, la situación cambia por completo. La demanda alega que, tras la fusión, cuatro compañías controlarían más del 90 % de la distribución de grandes éxitos de taquilla, reduciendo el número de grandes productoras de cinco a cuatro en la cima del mercado. Este nivel de concentración es tal que lleva a los abogados antimonopolio a recurrir a la presunción estructural, el atajo legal que establece que un mercado tan consolidado se presume perjudicial.
La misma empresa. El mismo trato. Dos definiciones de mercado, dos veredictos. El tribunal no está arbitrando una fusión. Está decidiendo en qué sector puede afirmar Paramount que participa.
Y esta es la trampa que define a los medios tradicionales en la actualidad. La escala es la única estrategia de supervivencia que queda en un negocio de costos fijos y baja diferenciación. Pero la escala que te salva en el streaming es la misma que desencadena demandas antimonopolio en el cine. La estrategia que te mantiene a flote es la que te expone al desafío.
El riesgo
Para Paramount, la situación es crítica. Cada día que el acuerdo permanece estancado, se acerca más a la fecha límite del 30 de septiembre, y la demora en la negociación representa un costo sin ningún progreso que lo compense. Además, su balance general ya está comprometido: se proyecta que la compañía resultante tendrá una deuda neta cercana a los 80 mil millones de dólares, aproximadamente 6,5 veces las ganancias, la cual se pagará principalmente debido a que las redes de cable se reducen casi un 10% anual, mientras que los analistas prevén que el retorno de la inversión en streaming aún tardará cinco años o más.
También existen precedentes que juegan en su contra. Un acuerdo mediático independiente, la fusión entre Nexstar y Tegna por 6200 millones de dólares, ya fue paralizado por una demanda similar impulsada por el estado y una orden judicial concedida. Las demandas antimonopolio presentadas por los fiscales generales estatales ya no son una táctica descabellada; son una estrategia probada.
El riesgo más amplio es estructural. Si una coalición de estados puede paralizar una fusión aprobada por el gobierno federal, entonces la aprobación federal deja de ser la meta final para cualquier gran operación. Cada futura megamerger hereda un segundo obstáculo, y el calendario se convierte en el arma.
Preguntas rápidas
¿Cuál fue la decisión final de la jueza? Concedió una orden de restricción temporal que impide a Paramount cerrar el trato o integrar sus operaciones durante 14 días, y consideró que los estados plantearon "cuestiones serias" que justificaban una audiencia más exhaustiva.
¿Cuánto tiempo permanecerá suspendido el acuerdo? La orden tiene una duración de 14 días y puede extenderse hasta 28. La decisión final se tomará en una audiencia el 3 de agosto sobre una medida cautelar preliminar, la cual podría mantener el acuerdo suspendido durante el transcurso del litigio, que podría durar meses.
¿Por qué los estados presentan demandas si el Departamento de Justicia ya lo aprobó? La autorización federal no vincula a los fiscales generales estatales. Estos 12 estados están utilizando su propia autoridad, amparada por la Ley Clayton, para impugnar un acuerdo que Washington decidió no bloquear.
¿Por qué le cuesta tanto dinero a Paramount este retraso? Una cláusula contractual obliga a Paramount a pagar a los accionistas de Warner unos 7 millones de dólares al día, más de 600 millones de dólares al trimestre, si el acuerdo no se cierra antes del 30 de septiembre.
¿Podría concretarse la fusión? Sí. Paramount puede defenderse, apelar o llegar a un acuerdo, y ya ha obtenido aprobaciones federales y varias internacionales. El fallo del 3 de agosto es la siguiente señal importante.
La perspectiva del analista de modelos de negocio
La noticia principal es que un tribunal ha paralizado una fusión. La lección trata sobre la definición del mercado, uno de los factores más subestimados en la estrategia empresarial.
Toda la defensa de Paramount se basa en definir su mercado lo más ampliamente posible: somos un pez pequeño en el océano del streaming. El caso de los estados se basa en definirlo lo más restrictivamente posible: ustedes son un gigante del cine y la televisión por cable. Quien gane esta batalla de definiciones gana el caso, porque en materia de competencia, el mercado en el que se te juzga determina si eres un superviviente o una amenaza.
Esto no es una peculiaridad del sector de los medios de comunicación. Es la pregunta subyacente a cada operación de consolidación en cualquier industria madura. Cuando el crecimiento se estanca y los costes fijos predominan, la escala se convierte en la última ventaja competitiva disponible, y las empresas se fusionan para conseguirla. Sin embargo, esa misma fusión puede parecer una cuestión de supervivencia desde dentro de la junta directiva y un monopolio desde la perspectiva del regulador. Ambas cosas pueden ser ciertas a la vez.
Para los fundadores y operadores, la conclusión es más clara que simplemente decir que “la legislación antimonopolio es un riesgo”. Es la siguiente: su exposición regulatoria depende menos de lo que hacen que de cuán restrictivamente se pueda definir el mercado en el que operan. En una industria en consolidación, la estrategia ganadora y la que genera una demanda suelen ser la misma. Paramount está a punto de descubrir cuál fue esta.