
El titular que anunciaba los 500.000 millones de dólares ocultaba la frase que explicaba toda la estructura, y Nvidia la imprimió en el subtítulo de su propio comunicado de prensa.
Nvidia cubrirá hasta el 25 % del déficit de valor residual de los chips pignorados como garantía en las nuevas plataformas de financiación de computación. Si se interpreta como una concesión, esta cifra parece indicar que el proveedor está apuntalando su propio mercado de reventa. Sin embargo, si se compara con el subtítulo del comunicado de prensa, que promete ingresos vinculados al uso a largo plazo junto con las ventas de hardware, el 25 % funciona como un precio de compra. Nvidia pagó una parte de la pérdida para instalar un contador en hardware que ya había vendido una vez.
Jensen Huang dedicó el martes a explicar una cifra que no había incluido en el anuncio del lunes. Las acciones habían caído cerca de un 3%. El diferencial de los swaps de incumplimiento crediticio a cinco años sobre la deuda de Nvidia se situaba cerca de los 80 puntos básicos, más del doble del precio al que cotizaba a finales de mayo. Así que publicó un artículo en X y en el blog de la compañía, abordó la cuestión directamente y reveló el límite máximo. Los bancos de inversión dejaron de vender. Casi nadie leyó la frase que Nvidia ya había escrito en la parte superior del texto.
Qué pasó
El 10 de agosto, Nvidia firmó memorandos de entendimiento con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para crear plataformas de financiación de computación que buscan captar más de 500 mil millones de dólares de capital de terceros. La deuda se obtiene a través de entidades de propósito especial. La garantía es la propia capacidad de procesamiento.
El anuncio no mencionaba qué garantías ofrecería Nvidia. Los inversores en crédito lo notaron. Al día siguiente, Huang publicó un artículo titulado "La computación en fábricas de IA se está convirtiendo en una clase de activo invertible" y respondió directamente a la acusación de financiación circular. En algunos casos, escribió, Nvidia podría proporcionar un mecanismo de respaldo de valor residual para "hasta el 25% de una oportunidad", evaluado proyecto por proyecto. Describió el respaldo como limitado, vinculado al valor residual y diseñado para complementar la propia evaluación de riesgos de los prestamistas, en lugar de sustituirla. También señaló que la participación es inferior a la de otros acuerdos de financiación de computación.
Esa última frase es defendible y a la vez incómoda. Meta otorgó a la empresa conjunta Hyperion una garantía de valor residual que cubría los primeros dieciséis años, lo que le valió a ese instrumento una calificación A+ de S&P. Según se informa, la estructura AI XPV de Broadcom cubre el 100% de cualquier déficit en los tramos senior, acercándolos a la calificación de grado de inversión de Broadcom sin afectar su balance. Nvidia ofreció un cuarto, con un límite máximo, caso por caso. Huang describió la diferencia como una cuestión de disciplina. Un comité de crédito interpreta la misma frase como un margen de seguridad menor.
La historia de fondo
El lunes escribimos que la falta de la garantía residual era la clave, y que Nvidia se encontraba ante una encrucijada: formalizar la garantía por escrito y convertir 500 mil millones de dólares en un pasivo contingente, o negarse y ver cómo el precio de los títulos senior se alejaba considerablemente de la calificación de grado de inversión. Nvidia respondió en menos de veinticuatro horas, y lo hizo parcialmente. Nuestro análisis del lunes sobre la estructura de financiación de 500 mil millones de dólares para computación expuso ambas opciones.
El mercado crediticio ya venía reflejando esto en sus precios desde julio. El diferencial de los CDS a cinco años de Nvidia se cotizó cerca de 42 puntos básicos a finales de junio, subió a 57,3 a mediados de julio tras informes de aproximadamente 750.000 millones de dólares en gastos de centros de datos de hiperescaladores, y luego alcanzó los 82 el 27 de julio después de que Bloomberg contabilizara alrededor de 750.000 millones de dólares en acuerdos circulares durante el verano de Nvidia. Alcanzó un máximo de 83,7 el 29 de julio. El anuncio del lunes lo dejó en 79,8. Después de que Huang aclarara la situación, se estabilizó cerca de 72.
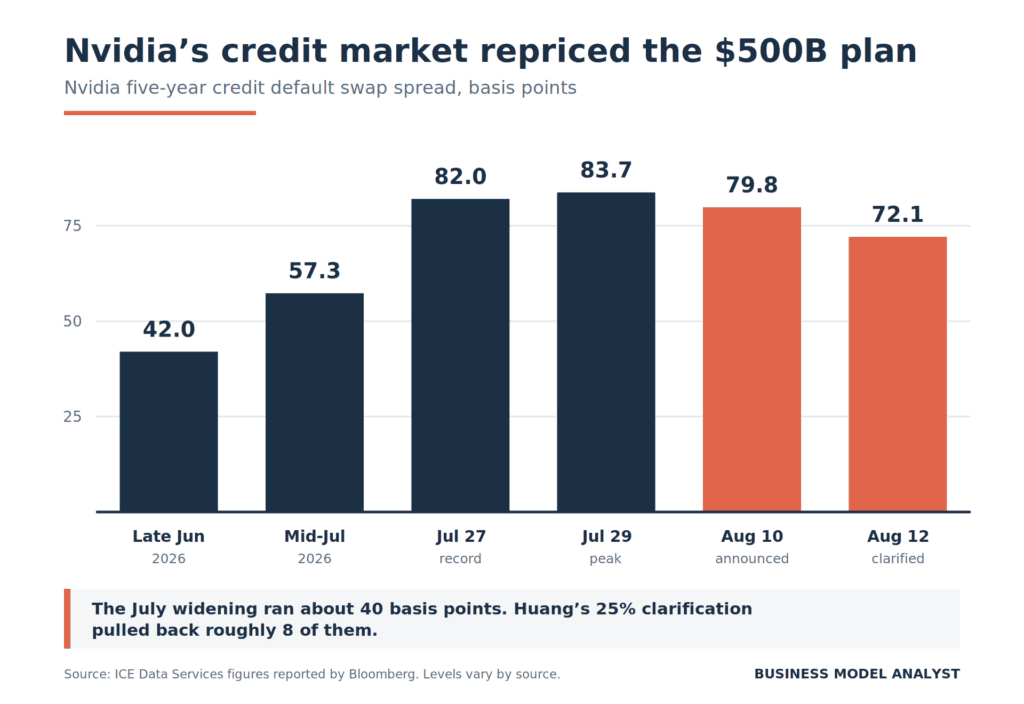
Ocho puntos básicos de retroceso tras un movimiento de cuarenta puntos básicos. Los inversores en crédito confiaron en el límite y mantuvieron la mayor parte de sus ajustes de precios. A modo de comparación, S&P rebajó la calificación de Oracle a BBB- este verano y la protección a cinco años de Oracle se cotiza en torno a los 215 puntos básicos, por lo que Nvidia sigue estando en una liga aparte. La dirección sigue siendo más importante que el nivel.
El plan
Nvidia tituló el comunicado con un subtítulo que la mayoría de los medios omitieron. En él se afirma que las plataformas convierten la capacidad de procesamiento de Nvidia en una clase de activo de inversión, amplían el acceso a las fábricas de IA y permiten la generación de ingresos vinculados al uso a largo plazo, al tiempo que impulsan el crecimiento del ecosistema mediante la venta de hardware y la adopción de software.
Los ingresos vinculados al uso constituyen una regalía. Nvidia vende el rack una sola vez con un margen bruto de aproximadamente el 75%, y luego se queda con una parte de lo que el rack genere durante el resto de su vida útil.
El mecanismo ya se ha implementado. El 1 de julio, Nvidia lanzó un programa de computación en la nube con IA de reparto de ingresos con Sharon AI y Firmus, comprometiendo 210 000 GPU Grace Blackwell. En este programa, Nvidia obtiene ingresos por hardware más regalías vinculadas al uso de la misma capacidad. Las plataformas de financiación amplían este acuerdo y distribuyen la captación de capital entre seis empresas que gestionan varios billones de dólares en conjunto.
Morgan Stanley analizó las cifras y le gustó el resultado. Suponiendo que Nvidia capture el 35% del excedente de los ingresos por el uso de GPU, que los precios de alquiler se mantengan cerca de los 13 dólares por hora y que el mundo añada 5 gigavatios de capacidad al año, el banco proyecta unos 51.000 millones de dólares en nuevos ingresos anuales potenciales con márgenes brutos cercanos al 100%, lo que representa un aumento de aproximadamente el 9,83% en las ganancias por acción del ejercicio fiscal 2029. Estas suposiciones tienen mucha importancia y ninguna de ellas está sujeta a contrato. Lo que cuenta es la forma de la apuesta.
El ángulo del modelo de negocio
Huang basó su defensa del valor residual en los precios de alquiler y publicó él mismo la serie. Los contratos anuales de H100 pasaron de aproximadamente 1,70 dólares por hora de GPU en octubre de 2025 a unos 2,35 dólares en marzo de 2026. El precio medio bajo demanda entre proveedores pasó de aproximadamente 2,00 dólares a 2,70 dólares entre octubre de 2025 y junio de 2026. La capacidad de Blackwell B200 se sitúa entre 5,30 y 7,05 dólares por hora de GPU. También señaló el A100, presentado en 2020 y que aún registra compromisos plurianuales seis años después, con una vida útil que se extiende hacia una década.
El aumento de los alquileres de un componente con cuatro años de antigüedad refleja la escasez. Los compradores pagan 2,70 dólares por hora por el tiempo de H100 porque no pueden acceder a Blackwell, no porque el H100 haya mejorado. El objetivo de movilizar 500 mil millones de dólares es construir la capacidad suficiente para acabar con la escasez. Nvidia está ofreciendo garantías sobre una serie de precios que la financiación busca estabilizar, y ahora ha vinculado una regalía a esa misma serie.
Esto plantea una cuestión sobre el modelo de negocio que merece más atención que el argumento del 25%. Los ingresos actuales de Nvidia tienen una estructura basada en el gasto de capital (capex): son irregulares, están ligados a los ciclos presupuestarios de los compradores y el mercado los valora según un múltiplo del hardware, incluso cuando el modelo de negocio de Nvidia se ha orientado hacia la economía de plataforma. Los ingresos vinculados al uso tienen una estructura basada en el gasto operativo (opex): son recurrentes, están ligados a la utilización en lugar de a la adquisición y se valoran según un múltiplo del software. Un proveedor que convierte incluso una fracción de su base instalada en un flujo de pago medido obtiene una valoración diferente y un perfil de riesgo distinto.
El 25% es la cuota de entrada. Nvidia aportó una garantía residual parcial y, a cambio, los seis mayores asignadores de infraestructura acordaron financiar una estructura que redirige la economía del uso a Nvidia durante toda la vida útil del activo. Cada gigavatio que financian esas plataformas se convierte hoy en una venta de chips y mañana en un peaje. Este planteamiento también explica por qué Huang sigue defendiendo el caso del A100: un chip antiguo que aún genera renta sigue pagando a Nvidia. El argumento de la migración de margen que planteamos en la migración de margen de la burbuja de la IA apunta en la misma dirección. Quien posee la entrada restringida cobra la renta, y Nvidia está redactando el contrato de arrendamiento.
El riesgo
El problema de correlación es peor que la versión que circula esta semana. Los analistas describen un riesgo de inversión de riesgos: las obligaciones de Nvidia aumentan a medida que disminuye la demanda de IA, justo cuando sus ingresos están cayendo. Cierto, pero incompleto. Hay que tener en cuenta todos los riesgos.
En una recesión, las tarifas de alquiler de GPU bajan, lo que reduce las regalías. Los valores residuales disminuyen, lo que activa el mecanismo de respaldo. Los pedidos de chips bajan, lo que reduce la línea de producción de hardware. Tres flujos de ingresos y pasivos vinculados a una sola variable, y Nvidia ahora controla los tres.
Nadie ha publicado los términos. Ni la tasa, ni el plazo, ni la posición de primera pérdida, ni la definición de cómo se marca el remanente. Huang calificó el soporte como suplementario, lo que implica que Nvidia no absorbe la primera pérdida, y los memorandos de entendimiento están sujetos a la firma de acuerdos definitivos. Hasta que se publiquen los contratos, el 25 % es solo una intención declarada.
Michael Burry calificó el acuerdo como una «señal de desesperación». Felix Wang, de Hedgeye, ofreció una interpretación más incisiva: el mecanismo de respaldo abarata el producto de Nvidia sin reducir su precio de venta al público, y hace que la demanda futura sea más sensible a las condiciones crediticias. Si los mercados de capitales se contraen, los pedidos también se contraen.
El contraargumento honesto apunta en la dirección opuesta. Jim Cramer señaló que cuando los banqueros de Goldman propusieron la titulización de préstamos para automóviles en 1985, los escépticos dijeron que los autos no duraban lo suficiente, y el papel respaldado por automóviles se convirtió en una de las clases de activos más grandes en el crédito estructurado. El estudio residual de American Compute de junio de 2026, basado en 76.775 transacciones completadas en el mercado secundario que cubren 622.098 unidades, concluyó que la vida útil de las GPU para centros de datos puede alcanzar los ocho años y que los prestamistas pueden registrar valores residuales superiores al 10% del costo del equipo durante cinco años. Nvidia tiene márgenes brutos del 74,9% y generó 48.600 millones de dólares de flujo de caja libre en un solo trimestre. Una empresa con ese balance puede absorber un trimestre de déficit residual en muchas operaciones antes de que nadie se dé cuenta.
La concentración es el riesgo más silencioso. Los compradores que poblarán estas plataformas son los mismos laboratorios de vanguardia y neoclouds que ya cuentan con enormes compromisos de computación, un patrón que ya señalamos cuando el trimestre récord de AMD se topó con el cliente equivocado. La diversificación entre seis prestamistas no diversifica la demanda.
Preguntas rápidas
¿Está Nvidia arriesgando 500 mil millones de dólares de su propio capital? No. Los 500 mil millones de dólares son capital de terceros que las seis empresas pretenden movilizar con el tiempo. La exposición declarada de Nvidia es el apoyo residual, limitado al 25 % de cada oportunidad y evaluado operación por operación.
¿Qué cubre el 25%? Si un prestatario incumple sus obligaciones y el prestamista liquida los chips por un valor inferior al valor contable previsto en el momento de la financiación, Nvidia cubre parte de esa diferencia. El límite máximo representa una participación en la oportunidad, no un mínimo para la totalidad del préstamo.
¿Por qué reaccionaron de forma diferente las acciones y los bonos? Los inversores en renta variable percibieron un mercado potencial mayor. Los inversores en crédito, en cambio, vieron un nuevo pasivo contingente en un balance que nunca antes había tenido uno de esta magnitud. El diferencial de los CDS se movió antes del anuncio y solo retrocedió parcialmente después.
¿Es Lucent otra vez? Las estructuras difieren. Lucent prestó su propio dinero y registró las cuentas por cobrar. Nvidia está firmando memorandos de entendimiento con los asignadores, invirtiendo el capital de los clientes y ofreciendo un respaldo residual limitado. La similitud radica en que ambos proveedores facilitaron la financiación de su propia demanda. Que esto termine de la misma manera depende de si las cargas de trabajo de IA generan ingresos, algo que la fibra oscura de las telecomunicaciones nunca logró.
¿Cuándo sabremos si esto funciona? Estén atentos al primer acuerdo de plataforma firmado y a sus términos revelados, y consulten el informe del segundo trimestre de Nvidia a finales de agosto para ver si hay algún comentario sobre los ingresos vinculados al uso como una línea reportada.
La perspectiva del analista de modelos de negocio
Esta semana, todos los analistas consideraron ese 25% como un coste. Burry lo calificó de desesperación, deVere preguntó por qué un vendedor seguro de sí mismo garantiza la financiación de sus propios clientes, y el mercado crediticio le cobró a Nvidia treinta puntos básicos adicionales por ese privilegio. Todo esto presupone que Nvidia cedió en algo.
Nvidia compró algo. Puso sobre la mesa un respaldo residual limitado y se llevó el compromiso de seis de los mayores gestores de infraestructura del mundo para financiar una estructura que regula la base instalada de Nvidia durante la vida útil del activo. La empresa que lleva tres años vendiendo palas quiere un porcentaje del oro.
El éxito de esta operación depende de un dato que nadie ha publicado: qué porcentaje de los ingresos por uso capta Nvidia y durante cuánto tiempo. Morgan Stanley estimó un 35%. Si la cifra real se sitúa en ese porcentaje y las plataformas escalan, Nvidia transforma un negocio de hardware cíclico en una renta vitalicia y obtiene una rentabilidad diferente. Si la cifra se queda en el 5%, Nvidia habrá vendido una opción de venta sobre su propio ciclo de vida del producto y habrá obtenido una ganancia insignificante.
El 25% es el precio final. Guarda el recibo.