El modelo de negocio de Visa se basa en la conexión entre empresas, bancos, instituciones financieras y consumidores mediante servicios electrónicos rápidos y fiables. Si bien Visa se asocia generalmente con tarjetas de crédito, débito y prepago, lo que muchos desconocen es que su modelo de negocio no incluye la emisión de tarjetas de débito o crédito, la concesión de crédito ni el establecimiento de tasas y comisiones para los consumidores.
Las tarjetas de crédito, débito y prepago son emitidas por entidades financieras que trabajan con Visa, ya que esta actúa como intermediaria, conectando a los consumidores con dichas entidades. Además, según Statista, Visa ocupa el séptimo lugar con un valor de marca de 191.030 millones de dólares estadounidenses.
Breve historia de Visa
Mucha gente conoce Visa y probablemente tenga dos o tres tarjetas de crédito Visa, pero desconocen su historia y sus orígenes. Para empezar, Visa es una empresa global de tecnología de pagos digitales que ofrece servicios a particulares, instituciones financieras, entidades gubernamentales y comercios. Visa se fundó en 1958 como "Bankamericard" tras ser lanzada por "The Bank of America" como la primera tarjeta de crédito multiusos para consumidores. Inicialmente, su base estaba en Estados Unidos, dirigida a consumidores de clase media y pequeños y medianos comercios. Sin embargo, la empresa no tardó en expandirse internacionalmente en 1974, y en 1975 se introdujeron las tarjetas de débito, convirtiéndose Visa en una entidad independiente.
En 1976, el fundador de Bank Americard cambió su nombre a Visa. También se dijo que el término "Visa" se utilizó por su facilidad de pronunciación en diferentes idiomas, lo que significaba aceptación universal.
Posteriormente, en 1979, Visa introdujo el uso de un sistema de autorización electrónica de transacciones cada vez que se realiza una transacción con una tarjeta Visa.
En 1986, Visa se unió a la red de cajeros automáticos PLUS, brindando a sus tarjetahabientes un acceso conveniente al efectivo. Visa también patrocinó sus primeros Juegos Olímpicos en Seúl, Corea del Sur, y Calgary, Alberta, en 1988.
Posteriormente, en 1994, Visa obtuvo una interconexión que le permitió ofrecer servicios de banca en línea a nivel mundial. También en 1995, Visa anunció que fusionaría parte de su negocio y se convertiría en una empresa pública, Visa Inc.
Visa lanzó la plataforma móvil Visa en 2008 con el objetivo de acelerar la adopción de los pagos móviles y los servicios de valor añadido, así como de facilitar el uso de sus servicios.
¿Quién es el dueño de Visa?
Dee Ward Hock fue el fundador y director ejecutivo de Visa, y luego se jubiló en 1984 y fue sucedido por Charles T. Russell.
Alfred F. Kelly Jr. es el actual director ejecutivo de Visa, tras ser elegido por la junta directiva.
Entre sus principales accionistas se encuentran Rajat Taneja, Alfred F. Kelly, Vasant M. Prabhu, Vanguard Group Inc., BlackRock Inc. y T. Rowe Price Associates Inc.
Declaración de la misión de Visa
La misión de Visa es: "Conectar el mundo a través de la red de pagos más innovadora, fiable y segura, permitiendo que las personas, las empresas y las economías prosperen"
Cómo funciona Visa
Mediante sus servicios de pago electrónico, Visa conecta a consumidores, comercios e instituciones financieras. En otras palabras, cuando un consumidor realiza una compra con una tarjeta Visa, la transacción se envía al banco del comercio para su autorización. El banco adquirente transmite la transacción a Visa para su procesamiento. Una vez aprobada la transacción, el dinero se transfiere de la cuenta bancaria del consumidor (el banco emisor) a la cuenta bancaria del comercio (el banco adquirente)
¿Es segura la visa?
Visa emplea diversas herramientas de detección de fraude y gestión de riesgos para garantizar la seguridad de sus transacciones; por lo tanto, la respuesta es sí.
Visa también ofrece otras opciones de pago, como transacciones sin contacto, móviles y en línea. Estas alternativas permiten a los usuarios realizar compras utilizando su tarjeta Visa, dispositivo móvil o número de tarjeta Visa virtual para transacciones en línea.
Cómo gana dinero Visa
Visa obtiene ingresos a través de varias fuentes diferentes, entre las que se incluyen:
Tarifas de intercambio
Cuando se realiza una transacción con una tarjeta Visa, el comercio debe pagar una comisión, conocida como comisión de intercambio, al banco emisor de la tarjeta. Estas comisiones se calculan normalmente como un porcentaje del valor total de la transacción y se utilizan para cubrir los costos de procesamiento y mantenimiento de la cuenta del titular de la tarjeta.
Tarifas de servicio
Visa cobra a las instituciones financieras y a los comercios comisiones por el acceso a su red de pagos electrónicos. Estas comisiones cubren los costes de mantenimiento y actualización de la red, así como la prestación de servicios como el análisis de datos y la detección de fraudes.
Tarifas de procesamiento de datos
Visa cobra comisiones por el procesamiento y la liquidación de transacciones en su red. Estas comisiones cubren el mantenimiento de los centros de datos, así como el hardware y el software necesarios para el procesamiento de transacciones.
Comisiones por transacciones internacionales
Visa aplica comisiones por transacciones internacionales a las operaciones transfronterizas. Estas comisiones cubren los gastos relacionados con la conversión de divisas y el cumplimiento de las leyes internacionales.
Otros cargos
Visa cobra otras comisiones, como las anuales, por los distintos tipos de cuenta y servicios. Además, Visa genera ingresos a través de inversiones y alianzas comerciales.
Visa obtiene ingresos a través de las comisiones que cobra a las instituciones financieras y a los comercios por el acceso a su red, así como de las comisiones que cobra a los consumidores que utilizan tarjetas Visa. Además, la corporación genera ingresos mediante intereses, operaciones cambiarias y otras fuentes.
Lienzo del modelo de negocio de Visa
Aquí tenéis un análisis del lienzo del modelo de negocio.

Segmentos de clientes de Visa
Los segmentos de clientes de Visa son:
- Instituciones financieras: Los principales clientes de Visa son instituciones financieras como bancos, cooperativas de crédito y otros prestamistas. Estas instituciones emiten tarjetas de crédito y débito con la marca Visa a sus clientes y pagan a Visa para acceder a su red de pagos electrónicos;
- Comercios: Visa es un medio de pago ampliamente aceptado en comercios y tiendas de todos los tamaños, incluidos supermercados, grandes almacenes y comercios en línea. Además de los costos de acceso a la red y otros servicios, estos comercios pagan a Visa una comisión por cada transacción realizada con una tarjeta Visa;
- Consumidores: Los principales usuarios de la red de pagos Visa son los consumidores. Realizan compras en millones de comercios en todo el mundo utilizando tarjetas de crédito y débito con la marca Visa;
- Gobierno: Los pagos de asistencia social, las devoluciones de impuestos y otras transferencias del gobierno a las personas también se desembolsan utilizando la red de pagos de Visa;
- Empresas: Visa ayuda a empresas de todo tipo, desde pequeñas empresas hasta corporaciones multinacionales, ofreciendo diversas soluciones de pago comercial. Estas opciones incluyen tarjetas de crédito comerciales, números de cuenta virtuales y otros bienes y servicios que ayudan a las empresas a gestionar y controlar sus costos.
Propuestas de valor de Visa
Las propuestas de valor de Visa consisten en:
- Alcance global: Visa es uno de los métodos de pago que se aceptan prácticamente en todas partes, debido a que la red de pagos de Visa es reconocida por millones de empresas en todo el mundo. Esto permite a los clientes usar sus tarjetas Visa para realizar transacciones en cualquier lugar donde se acepte Visa, ya sea que estén comprando en su país o viajando al extranjero.
- Seguridad: Visa protege la integridad de las transacciones financieras que se realizan en su red mediante una amplia gama de herramientas de detección de fraude y gestión de riesgos. Esto incluye análisis más avanzados, tokenización, cifrado y cualquier otra medida de seguridad necesaria para protegerse contra el fraude y las transacciones no permitidas.
- Comodidad: Visa facilita a los clientes el pago de sus compras con sus tarjetas Visa o dispositivos móviles, ofreciendo diversas alternativas de pago. Estas incluyen pagos sin contacto, pagos móviles y pagos por internet.
- Innovación: Visa desarrolla continuamente productos y servicios innovadores para satisfacer las crecientes necesidades de sus consumidores. Además, colabora con otras empresas para incorporar tecnologías y servicios innovadores, como la verificación biométrica y el procesamiento de pagos en tiempo real, a su red de pagos.
- Soporte al cliente: Visa ofrece servicio de atención al cliente a sus instituciones financieras y comercios asociados, ayudándoles a desenvolverse en el complejo mundo de los pagos y proporcionándoles las herramientas y los recursos necesarios para gestionar y expandir sus empresas.
Canales de visado
Los canales de Visa consisten en:
- Instituciones financieras
- comerciantes
- Plataformas en línea y móviles
Relaciones con los clientes de Visa
de Visa con sus clientes consisten en:
- Transaccional
- Asociación
- Basado en servicios
- Basado en suscripción
Fuentes de ingresos por visados
Las fuentes de ingresos de Visa consisten en:
- Tarifas de servicio
- Tarifas de procesamiento de datos
- Comisiones por transacciones internacionales
Recursos clave de Visa
Los recursos clave de Visa consisten en:
- Infraestructura de red de pagos
- Propiedad intelectual
- Marca
- Datos y análisis
- Talento de los empleados
- Asociaciones
Actividades clave de Visa
Las principales actividades de Visa consisten en:
- Ventas y desarrollo de negocios
- Procesamiento de pagos
- Gestión de redes
- Detección de fraudes y gestión de riesgos
- Desarrollo de productos y servicios
- Servicio al cliente
Socios clave de Visa
Los principales socios de Visa son:
- Instituciones financieras
- comerciantes
- Gobierno
- Socios de procesamiento de pagos
- Socios tecnológicos
Estructura de costos de visa
La estructura de costos de Visa se compone de:
- Costos administrativos
- Costos de investigación y desarrollo
- Costos de red y procesamiento
- Costos de ventas y marketing
- Costos de fraude y gestión de riesgos
- Costos de cumplimiento y regulación
Competidores de visas
Los competidores de Visa son una combinación de redes de pago y plataformas digitales que ofrecen servicios similares a consumidores, instituciones financieras y comercios. Entre ellos se incluyen:
- China UnionPay: China UnionPay es una empresa estatal china que gestiona una red de pagos y ofrece tarjetas de débito y crédito. En el mercado chino, compite con Visa y Mastercard, y también se está expandiendo internacionalmente.
- Mastercard: Mastercard es uno de los principales competidores de Visa. Mastercard, al igual que Visa, mantiene una red de pagos global y ofrece a consumidores, instituciones financieras y comerciantes servicios de tarjetas de crédito y débito;
- American Express: American Express es otro rival importante de Visa. La compañía mantiene su propia red de pagos y ofrece a consumidores y empresas servicios de tarjetas de crédito y débito;
- Alipay y WeChat Pay: Alipay y WeChat Pay son sistemas de billetera digital proporcionados por las empresas chinas Ant Financial y Tencent, respectivamente. Se utilizan ampliamente en China y ofrecen soluciones de pago digital que compiten con Visa y Mastercard en el mercado chino;
- PayPal: PayPal es una red de pagos digitales que permite a consumidores y organizaciones enviar y recibir pagos electrónicamente. Compite con Visa y Mastercard en el sector de los pagos electrónicos, especialmente en el comercio electrónico y las transacciones entre particulares.
Análisis FODA de Visa
Aquí tienes un desglose del análisis FODA:
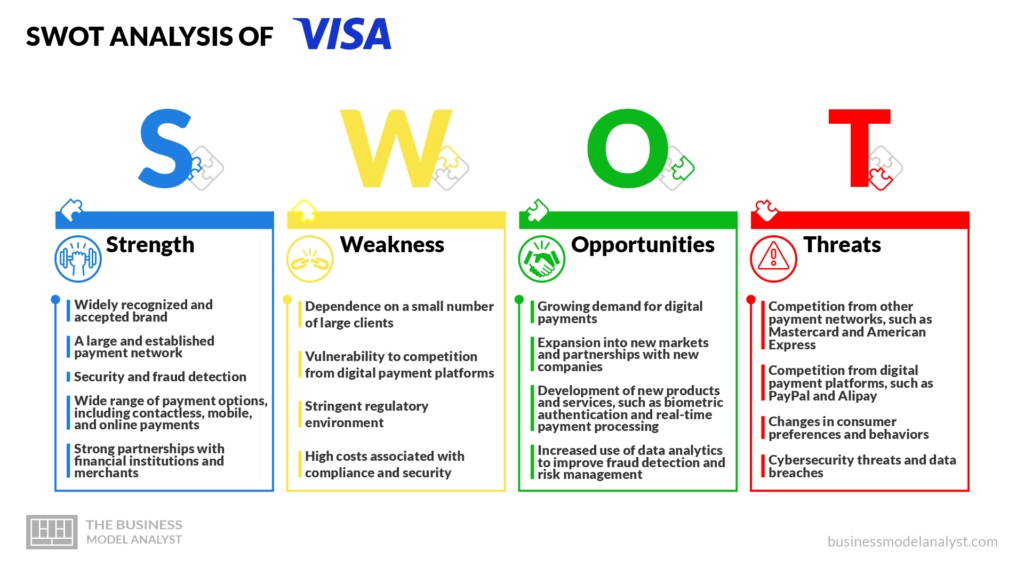
Fortalezas de la visa
- Marca ampliamente reconocida y aceptada: Visa cuenta con una marca poderosa, conocida y aceptada a nivel mundial. Esto facilita que los clientes confíen y utilicen la red de pagos de Visa, lo que le otorga a la corporación una ventaja competitiva en el sector.
- Una red de pagos amplia y consolidada: Visa ofrece una red de pagos global amplia y bien establecida. Esto permite a la organización gestionar un alto volumen de transacciones, lo cual resulta ventajoso tanto para los consumidores como para los comerciantes.
- Seguridad y detección de fraude: Visa otorga gran importancia a la seguridad y a la detección de fraude. Esto ayuda a proteger la información financiera de los clientes y a prevenir transacciones fraudulentas. Esto es especialmente relevante en un sector donde las filtraciones de datos son cada vez más frecuentes.
- Amplia gama de opciones de pago: La amplia gama de opciones de pago incluye pagos sin contacto, móviles y en línea;
- Alianzas sólidas: Las instituciones financieras y los comercios mantienen fuertes vínculos con Visa.
Debilidades de los visados
- Dependencia de un pequeño número de grandes clientes: Visa depende en gran medida de un pequeño número de grandes clientes, como bancos y comercios. Esto hace posible que la empresa pierda a estos clientes, lo que puede tener un gran impacto en sus ingresos;
- Vulnerabilidad a la competencia de las plataformas de pago digitales: Las plataformas de pago digitales como PayPal y Alipay podrían representar una amenaza para Visa. El sector de pagos tradicional se ha visto sacudido por estas plataformas, y la gente las utiliza cada vez más.
- Entorno regulatorio estricto: Visa opera en una industria con muchas reglas y debe cumplir normas estrictas sobre seguridad y privacidad de datos. Estas reglas pueden ser costosas de cumplir y también pueden dificultar que una empresa desarrolle nuevos productos y servicios;
- Altos costes asociados al cumplimiento normativo y la seguridad.
Oportunidades de visa
- Creciente demanda de pagos digitales: Los pagos digitales se están popularizando rápidamente, lo que le da a Visa la oportunidad de expandir su negocio y obtener una mayor cuota de mercado. Visa tiene una gran oportunidad de ganar dinero gracias a que cada vez más personas se alejan del efectivo y los cheques.
- Expansión a nuevos mercados y alianzas con nuevas empresas;
- Desarrollo de nuevos productos y servicios: autenticación biométrica y procesamiento de pagos en tiempo real, por mencionar algunos.
- Inteligencia de datos: Mayor uso del análisis de datos para mejorar la detección de fraudes y la gestión de riesgos.
Amenazas de visado
- Competencia en redes de pago: Otras redes de pago, como Mastercard y American Express, son sin duda los mayores rivales de Visa;
- Competencia entre plataformas de pago: Las plataformas de pago digitales, como PayPal y Alipay, representan una amenaza constante para Visa;
- Cambios en las preferencias y comportamientos de los consumidores: Visa es vulnerable a los cambios en las preferencias y comportamientos de los consumidores. Visa podría necesitar modificar sus productos y servicios para seguir siendo competitiva a medida que la tecnología y el cambio en las preferencias de los consumidores;
- Ciberseguridad: Amenazas cibernéticas y filtraciones de datos.
Conclusión
Visa es líder mundial en el sector de los pagos electrónicos, con una red de pagos ampliamente reconocida, un fuerte énfasis en la seguridad y la detección de fraudes, una amplia gama de alternativas de pago y sólidas alianzas con instituciones financieras y comercios. A pesar de los desafíos y la competencia, cuenta con oportunidades de crecimiento y continúa innovando y adaptándose a los cambios del mercado y las demandas de los consumidores, lo que la posiciona favorablemente para seguir cosechando éxitos en el sector.