
El Wall Street Journal analizó 212 cuentas de TikTok que ofrecen asesoramiento financiero. Aproximadamente una quinta parte cuenta con patrocinios de marcas. Las cuatro quintas partes restantes venden al mismo público objetivo que buscan las marcas.
El producto de un finfluencer no es asesoramiento de inversión. Es la prueba de que el asesoramiento funcionó, y esa prueba se vende dos veces: a la audiencia como un curso y a las marcas financieras como distribución. El canal es barato porque el creador genera confianza con capital en lugar de credenciales, y porque la única vez que un regulador estadounidense puso precio al arbitraje, la factura ascendió a unos 21 dólares por cuenta de corretaje financiada.
Un coche de 100.000 dólares para vender un curso de 300 dólares
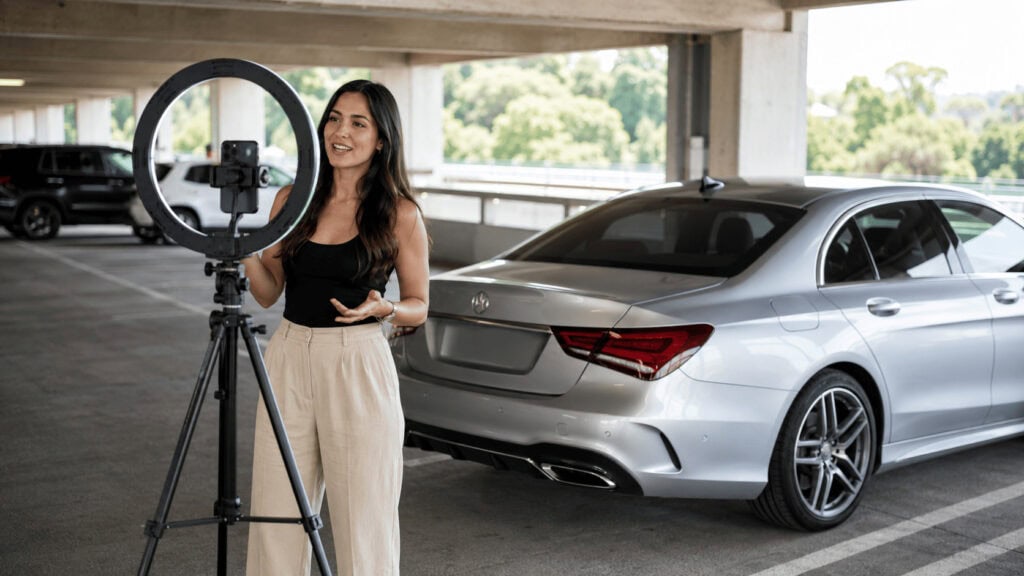
Brittany Bowen graba consejos financieros mientras se maquilla. Le contó al Journal que compró un Mercedes por poco más de 100.000 dólares como estrategia de marketing, y luego publicó en redes sociales sobre la compra y grabó videos frente al auto. El coche sirve para promocionar un curso para mujeres que cuesta menos de 300 dólares.
Si se hacen los cálculos, se obtiene una idea general del negocio. A 299 dólares el asiento, Bowen necesita aproximadamente 335 ventas para recuperar el precio del coche, antes de descontar los gastos de procesamiento de pagos, publicidad, comisiones de la plataforma e impuestos. El coche no es una recompensa por el curso, sino un insumo.
Todo vendedor de servicios financieros se enfrenta al mismo problema: ¿por qué un desconocido debería confiarle su dinero? Un asesor de inversiones registrado responde aportando capital, contratando seguros, sometiéndose a exámenes y asumiendo la responsabilidad fiduciaria. Bowen responde comprando un Mercedes. Ambos sirven como garantía para la misma reclamación. Solo uno de ellos es recuperable cuando la reclamación resulta ser infundada.
Qué pasó
El 17 de agosto de 2026, Nat Ives publicó una entrevista en el boletín informativo WSJ CMO Today con Elyse Goncalves, quien analizó cerca de 50 horas de contenido financiero de 212 cuentas de TikTok para el Journal. Su muestra abarca desde educadores acreditados que promocionan fondos indexados hasta analistas bursátiles sin licencia y creadores de contenido sobre estilo de vida que venden cursos de pago. La mayoría no posee ninguna licencia ni certificación formal.
Hay tres conclusiones importantes para cualquiera que venda productos financieros.
En primer lugar, las tácticas se toman prestadas directamente de las estrategias de crecimiento de los creadores de contenido. Timothy James, un inversor de 38 años, declaró al Journal que ha utilizado frases provocadoras para aumentar las visualizaciones. El creador británico Leo Gibson alcanzó casi 500.000 visualizaciones en un vídeo de consejos financieros grabando en una habitación en lugar de una oficina, bajo la premisa de que un joven con sudadera resulta más creíble que un hombre de traje detrás de un escritorio.
En segundo lugar, las marcas están comprando. Fidelity atribuye a los influencers financieros, en parte, un aumento interanual del 73 % en las contribuciones a las cuentas Roth IRA de la Generación Z. Goncalves descubrió que aproximadamente una quinta parte de las 212 cuentas publicaron videos o contenido patrocinado que mencionaban a empresas específicas, muchas de ellas marcas financieras.
En tercer lugar, y este es el dato que se pasó por alto: cuatro quintas partes de la muestra no cuentan con ningún tipo de patrocinio. Estos creadores monetizan vendiendo algo directamente a su audiencia: cursos, comunidades, asesoramiento, enlaces de afiliados. No son un canal de comunicación que Fidelity pueda alquilar. Compiten por el mismo público.
La historia de fondo
El análisis de jubilación del primer trimestre de 2026 publicado por Fidelity, basado en más de 54 millones de cuentas, reveló que las contribuciones totales a las cuentas IRA de la Generación Z aumentaron un 65 % interanual, frente al 31 % de los millennials. Las cuentas Roth captaron el 67 % de todas las contribuciones a las cuentas IRA. Rita Assaf, vicepresidenta de productos de jubilación de Fidelity, atribuyó este auge de la Generación Z a una combinación de accesibilidad a las plataformas, programas de bienestar financiero en el lugar de trabajo y una mayor conciencia financiera, en parte gracias a las redes sociales.
En Fidelity, nadie puede rastrear una contribución a una cuenta Roth hasta TikTok. La atribución es una inferencia razonable, no una medición, y una evidencia apunta en la dirección opuesta. Investigadores del Center for Retirement Research, citados por Financial Planning, descubrieron que el aumento de las contribuciones a las cuentas Roth se concentró en los hogares de mayores ingresos, en el tercio superior de la población. El perfil de seguidores de los finfluencers, según la Fundación FINRA, describe una población más joven, mayoritariamente masculina y con carteras de menor valor. Estos dos grupos no se superponen claramente. Son encuestas y definiciones diferentes, así que considérenlo una orientación. Pero una marca que atribuye a un canal fondos que parecen provenir de un grupo diferente está cometiendo un error de cálculo.
La evidencia más contundente se encuentra en un informe de la Fundación FINRA publicado el 2 de abril de 2026, basado en la Encuesta Nacional de Capacidad Financiera para Inversores de 2024. Entre los inversores minoristas, el 29 % utiliza las redes sociales o los foros de discusión para informarse sobre sus decisiones de inversión, cifra que asciende al 60 % entre los jóvenes de 18 a 34 años. El 26 % tomó una decisión de inversión siguiendo la recomendación de un influencer financiero, y entre los inversores más jóvenes, esta cifra alcanza el 61 %.
Y ahora viene la parte que debería preocupar a cualquiera que compre este canal.

Los usuarios de redes sociales consultaron un promedio de 7,6 fuentes de información, frente a las 4,0 de quienes no las utilizan. Verificaron los antecedentes de un profesional financiero en un 36%, frente al 14%. En una prueba objetiva sobre conocimientos de inversión, obtuvieron un 42% de respuestas correctas, frente al 47% de quienes no las utilizan, y los seguidores de finfluencers obtuvieron un 41%. Entre los inversores que informaron haber sido víctimas de fraude, el 68% de los usuarios de redes sociales y el 69% de los seguidores de finfluencers perdieron dinero, frente al 29% y el 26% de los grupos de comparación.
Más fuentes. Más verificación. Menos conocimiento. Aproximadamente dos veces y media la probabilidad de perder dinero una vez que un estafador te encuentra. Gerri Walsh, directora de la Fundación FINRA, calificó la combinación de bajo conocimiento medido y alta autoevaluación de confianza como una seria preocupación.
Lo que realmente produce el canal
El volumen de investigación es una métrica cuantitativa, y la economía de los finfluencers es una máquina de cantidad. Siete fuentes y media que llegan al lector a través del mismo algoritmo de recomendación no son siete verificaciones y media independientes. Son una sola verificación repetida, que da la impresión de diligencia y funciona como un refuerzo.
Ese es el producto. No la información, que el comprador puede obtener gratuitamente de la SEC. La confianza, que nadie más le brindaba a una joven de 23 años que declaró en una encuesta federal que las personas como ella no suelen ser inversionistas. Casi la mitad de los seguidores de los "finfluencers" en la muestra de FINRA coincidieron con alguna versión de esa afirmación.
La confianza se transforma. Se transforma en una cuenta Roth IRA en Fidelity y se transforma en un curso de 299 dólares, con el mismo contenido, del mismo creador, en la misma tarde.
El ángulo del modelo de negocio
Si eliminamos las personalidades, el influencer financiero maneja un estado de resultados de tres líneas sobre un solo activo.
Primera línea de ingresos: el producto para la audiencia. Cursos, membresías, asesoramiento. Alto margen bruto, sin requisitos de licencia, sin requisitos de capital, sin obligación de custodia, sin deber fiduciario. Aquí es donde se concentra el 80% de la muestra de la revista.
Segunda línea de ingresos: patrocinio de marca. Una marca financiera paga por su presencia en los medios. La estructura habitual en el sector suele basarse en el rendimiento, lo cual es importante, ya que modifica la forma en que se asume el riesgo.
Tercera línea de ingresos: afiliados y referidos. Se paga por cuenta financiada, por registro y por clic.
El único activo que financia los tres es la confianza. Y el costo de los bienes vendidos es la demostración: el Mercedes, el apartamento, el saldo de la cuenta de corretaje capturado en una captura de pantalla, la presentación que invita a la reflexión y que hace que una afirmación de riqueza parezca una confesión en lugar de una presentación.
Las finanzas tradicionales también generan confianza, y lo hacen mostrando el capital donde un regulador puede verlo. Requisitos de capital neto, seguro de errores y omisiones, auditorías de la Serie, presentaciones de informes ADV, personal de cumplimiento. Estos costos son elevados, tediosos y generan algo que un cliente puede verificar sin creer a nadie. El finfluencer trasladó esa partida de gastos del balance general a la pantalla. Es más económico, genera mejores resultados y no produce nada que un cliente pueda comprobar.
Ahora calcula el precio de la diferencia.
Lo que FINRA cobró por ello
El 18 de marzo de 2024, la FINRA multó a M1 Finance con 850 000 dólares en la primera medida coercitiva contra una firma de corretaje por supervisar a personas influyentes en las redes sociales. El caso surgió de un examen específico sobre cómo las empresas captan clientes a través de los canales sociales.
El programa funcionaba así: entre enero de 2020 y abril de 2023, M1 pagaba a influencers para que promocionaran la empresa y les proporcionaba un enlace único. La empresa pagaba una tarifa fija por cada cuenta que un cliente abría y financiaba a través de ese enlace, sin límite en las ganancias de los influencers. M1 proporcionaba los gráficos y una guía de bienvenida. No revisaba ni aprobaba las publicaciones antes de su publicación, ni las conservaba.
Un influencer les dijo a sus seguidores que los préstamos con margen podían reembolsarse en cualquier momento, sin un plazo fijo. M1 puede aumentar los requisitos de margen de mantenimiento sin previo aviso, forzar una venta y elegir qué valores liquidar. La FINRA determinó que las publicaciones no eran imparciales ni equilibradas según las Reglas 2210 y 2010, y que M1 no contaba con un sistema de supervisión razonable según las Reglas 3110 y 4511.
El programa generó más de 39.400 cuentas financiadas.
Si dividimos la multa entre las cuentas, el coste regulatorio de operar una máquina de adquisición de influencers sin supervisión durante 39 meses asciende a 21,57 dólares por cuenta financiada.
Comparemos esto con el valor de una cuenta de corretaje minorista financiada. Robinhood reportó ingresos netos de $4.5 mil millones para 2025, provenientes de 27 millones de clientes con cuentas financiadas, lo que equivale a aproximadamente $167 por cliente al año. La multa total de la FINRA ascendió a cerca del 13% de los ingresos anuales de una sola cuenta, en cuentas que se mantienen activas durante años.
Eso no es un elemento disuasorio. Es una tarifa de licencia, y una muy barata. El canal siguió creciendo porque el arbitraje sobrevivió a la fijación de precios.
De la orden M1 se desprenden dos puntos estructurales. La responsabilidad recae sobre el comprador, no sobre el vendedor: FINRA no tiene jurisdicción sobre los influencers, solo sobre la firma miembro que los contrató. Además, la estructura de compensación, una tarifa fija por cuenta financiada sin límite máximo, incentivaba a los creadores a exagerar sus declaraciones, al tiempo que transfería a la firma toda la responsabilidad de supervisión. Si usted es director de marketing de una correduría, lee el artículo del WSJ y está considerando un programa para creadores, esa asimetría es lo que debe evaluarse, no el CPM.
¿Qué sucede después?
FINRA publicó un informe más amplio sobre la inversión influenciada por las redes sociales el 11 de diciembre de 2025, señalando que el 45% de los inversores buscan asesoramiento financiero en internet y el 24% obtienen información de las redes sociales, con una dependencia del 35% entre los menores de 30 años frente al 13% en el grupo de 65 años o más. NASAA presentó una carta de comentarios el 13 de mayo de 2026 insistiendo en los hallazgos sobre la vulnerabilidad al fraude. Dos informes de investigación, una acción coercitiva y un archivo de comentarios abierto: así es como luce un regulador en el año previo a la redacción de una norma.
Los creadores se están moviendo en la dirección opuesta, hacia demostraciones más grandes. El próximo coche de Bowen costará más que el anterior, porque la prueba debe seguir aumentando para mantenerse legible frente a un público que ya ha visto la versión anterior. Esa es la debilidad estructural de un negocio cuyo coste de los bienes vendidos es un estilo de vida: se infla.
El riesgo
Existen argumentos sólidos en contra de todo lo anterior, y vale la pena exponerlos claramente.
Las cifras de fraude de FINRA podrían estar midiendo a la persona, no al canal. Los seguidores de los influencers financieros tienden a ser más jóvenes, mayoritariamente hombres y con saldos más bajos. Este grupo demográfico conlleva, por sí solo, un mayor riesgo de fraude. El uso de las redes sociales podría ser un indicador de la propensión al riesgo, más que una causa de las pérdidas. El informe de FINRA describe una asociación, no un mecanismo, y mi argumento, en su versión honesta, lo reconoce.
El canal está realizando un trabajo real que el presupuesto de marketing de Fidelity jamás hizo. Casi la mitad de los seguidores de finfluencer dijeron que las personas como ellos no suelen ser inversores. Los usuarios de redes sociales reportaron motivos no monetarios mucho más fuertes para invertir: entretenimiento (59%) frente al 18%, actividad social (59%) frente al 11%, inversión basada en valores (66%) frente al 31%. Una cuenta Roth IRA abierta a los 23 años por alguien que de otro modo no habría abierto ninguna, genera intereses compuestos durante cuarenta años. Esa es una ganancia genuina, y no aparece en ninguna estadística de fraude.
La diferencia de conocimientos es de cinco puntos, y ambos grupos reprobaron. Un 42 % frente a un 47 % en una prueba objetiva es un margen muy estrecho para hablar de ignorancia. Ninguno de los dos grupos sabe mucho.
Una sola medida coercitiva en dos años tiene dos caras. O bien las empresas mejoraron sus programas de influencia tras el caso M1, o bien la FINRA no está siendo lo suficientemente rigurosa. Mi interpretación apunta a lo segundo. Lo primero es defendible.
La muestra tiene limitaciones. Doscientas doce cuentas de TikTok representan una sola plataforma en un solo país. La distribución de ingresos en YouTube o Substack podría estar mucho más inclinada hacia el patrocinio que la proporción de uno de cada cinco que encontró el Journal, lo que debilitaría la afirmación de que las marcas financian a un competidor.
Lo que me haría cambiar de opinión es lo siguiente: si la FINRA o la SEC inician un segundo caso de supervisión de influencers con una multa calculada en función de los ingresos del programa, en lugar de una cantidad fija, se cierra el arbitraje y el canal ajusta sus precios para ajustarse al CAC regulado. Estén atentos a eso, no a más informes de investigación.
Preguntas rápidas
¿Qué es un finfluencer? Es un creador de contenido en redes sociales que publica información financiera, generalmente sin licencia de valores ni registro como asesor financiero. FINRA utiliza este término en sus propias investigaciones.
¿Es legal dar consejos de inversión en TikTok? La educación financiera general es legal. Sin embargo, el asesoramiento personalizado a cambio de una remuneración y el contenido promocional pagado por un corredor de bolsa entran en el ámbito regulado. La promoción pagada también está sujeta a las normas de divulgación de la FTC.
¿Quién recibe la multa cuando un influencer engaña a los espectadores? La empresa que le pagó. La autoridad de FINRA recae en las empresas miembro, por lo que M1 emitió el cheque de 850 000 dólares y sus influencers no pagaron nada.
¿Cuánto ganan los finfluencers? La muestra del Journal apunta a dos modelos: patrocinios de marcas para aproximadamente una quinta parte de las cuentas, y ventas directas a la audiencia para el resto, con precios de cursos de alrededor de 300 dólares en el ejemplo documentado por el Journal.
¿Los seguidores de los finfluencers son peores inversores? Obtienen puntuaciones ligeramente más bajas en las pruebas de conocimiento objetivo y pierden dinero por intentos de fraude con una frecuencia más del doble, según la Fundación FINRA. Además, investigan más fuentes y realizan más verificaciones de antecedentes, por lo que la clave está en la calidad de la información que proporcionan, más que en el esfuerzo que dedican a ello.
La perspectiva del analista de modelos de negocio
Las marcas financieras que observan el auge de los finfluencers siguen haciéndose la pregunta equivocada. Preguntan cuál es el CPM. La pregunta es quién tiene la licencia cuando el contenido es inapropiado, y la respuesta es que ellos la tienen.
La lección más profunda generaliza las finanzas del pasado. Cualquier empresa cuyo producto principal sea la confianza debe generarla de alguna manera, y solo existen dos métodos. Se puede garantizar, lo que implica ofrecer algo recuperable que el cliente pueda verificar sin creer en la empresa: capital, una garantía, un número auditado, una política de reembolsos, el sello de un organismo regulador. O se puede demostrar, lo que significa presentar pruebas y pedir al cliente que saque sus propias conclusiones.
Iniciar una demostración es más barato, pero mantenerla es mucho más costoso, ya que la evidencia se deprecia. El Mercedes del año pasado deja de funcionar. La captura de pantalla debe ampliarse. El costo de los bienes vendidos aumenta según un calendario que no controlas, determinado por lo que muestre el resto del feed esa semana.
Si estás creando algo que requiere que los clientes confíen en ti antes de poder evaluarte, calcula el precio de ambas opciones con honestidad. Calcula el coste de la demostración en el tercer año, no en el primero. Y verifica quién asume la responsabilidad si la demostración resulta ser una estrategia de marketing, porque en este mercado quien compra el coche no es quien paga.
Lecturas relacionadas: el análisis FODA de Robinhood sobre cómo una correduría minorista convierte cuentas pequeñas en grandes, el desglose del modelo de negocio de Robinhood sobre el origen de los ingresos sin comisiones, los competidores de Fidelity y cómo se posicionan los actores establecidos entre sí, cómo ganan dinero los creadores de contenido a través de patrocinios, afiliados y líneas de productos, y la investigación de la ciudad de Nueva York sobre la publicidad en mercados de predicción, donde los reguladores se centraron en el embudo de conversión en lugar del producto.