El modelo de negocio de Bank of America se centra en ser un proveedor diversificado de servicios financieros que atiende a un amplio espectro de clientes, desde particulares y pequeñas empresas hasta grandes corporaciones e instituciones. Este modelo abarca servicios de banca minorista, como hipotecas, tarjetas de crédito y cuentas de ahorro, junto con ofertas de banca comercial, como préstamos, gestión de efectivo y soluciones de tesorería.
El banco también opera en banca de inversión, gestionando la suscripción de valores y fusiones y adquisiciones, mientras que su división de gestión patrimonial ofrece a personas con alto patrimonio planificación de inversiones y sucesiones. Este modelo posiciona a Bank of America para desenvolverse con agilidad y precisión en el complejo panorama financiero. Sin embargo, junto con sus fortalezas, el modelo de negocio de Bank of America también se enfrenta a desafíos que ponen de manifiesto la naturaleza dinámica del sector financiero.

Breve historia del Banco de América
Bank of America tiene sus orígenes en el Bank of Italy, fundado por Amadeo Peter Giannini en 1904 en San Francisco. La visión de Giannini era brindar servicios bancarios a inmigrantes y particulares que los bancos tradicionales solían ignorar. El banco cobró relevancia tras el terremoto de San Francisco de 1906, cuando Giannini instaló un banco improvisado en las calles de la ciudad para otorgar préstamos que ayudaran a la reconstrucción.
A lo largo de las décadas de 1910 y 1920, el Banco de Italia amplió sus servicios, introduciendo cuentas de ahorro y protección contra sobregiros. En 1928, Giannini fusionó su institución con el Bank of America de Los Ángeles. La entidad resultante se denominó oficialmente Bank of America en 1930.
El banco emprendió un camino de crecimiento y estabilidad a pesar de los desafíos de la Gran Depresión. Sus prácticas crediticias conservadoras le permitieron apoyar proyectos públicos como la construcción del puente Golden Gate. La posguerra fue testigo de una mayor expansión, con la introducción de BankAmericard (más tarde Visa) y proyectos internacionales.
En 1998, la fusión con NationsBank marcó un punto de inflexión. El banco conservó el nombre de Bank of America, convirtiéndose en una potencia financiera y uno de los bancos más grandes de Estados Unidos. Sin embargo, surgieron dificultades durante las recesiones económicas, lo que llevó a esfuerzos de reestructuración en los años siguientes.
La resiliencia del banco se puso a prueba durante la crisis financiera mundial de 2008. En respuesta, adquirió Merrill Lynch, ingresando así a los sectores de banca de inversión y gestión patrimonial. Bank of America adoptó la tecnología moderna invirtiendo en banca en línea, aplicaciones móviles y servicios digitales, adaptándose a las cambiantes preferencias de los clientes.
En la actualidad, Bank of America se erige como una institución financiera líder a nivel mundial, ofreciendo una amplia gama de servicios que abarcan banca minorista y corporativa, gestión patrimonial, banca de inversión y mucho más. Su historia se caracteriza por la adaptación, las fusiones, las adquisiciones y los avances tecnológicos, lo que ha convertido al banco en un actor clave en el panorama financiero actual.
¿Quién es el dueño de Bank of America?
Bank of America es propiedad de diversos accionistas, entre ellos inversores institucionales, directivos de la empresa y el público en general. Los cinco principales accionistas de Bank of America son BlackRock Inc., The Vanguard Group Inc., State Street Corporation, Fidelity Investments y Rowe Price Group Inc.
Declaración de la misión de Bank of America
La misión de Bank of America es "ayudar a mejorar la vida financiera de las personas conectando a los clientes y a las comunidades con los recursos que necesitan para tener éxito".

Cómo funciona Bank of America
Bank of America es una institución financiera multinacional que ofrece una amplia gama de servicios bancarios y financieros. A continuación, se presenta una descripción general de su funcionamiento:
Banca minorista
La división de banca minorista de Bank of America atiende a clientes individuales. Ofrece una variedad de servicios financieros, como cuentas de ahorro y corrientes. Además, el banco proporciona préstamos, incluyendo hipotecas para la compra de viviendas, préstamos para la adquisición de vehículos y préstamos personales para diversas necesidades. También ofrece tarjetas de crédito, que permiten a los clientes realizar compras a crédito. Los productos de inversión del banco, como los certificados de depósito (CD) y las cuentas individuales de jubilación (IRA), ayudan a los clientes a incrementar sus ahorros con el tiempo.
Banca comercial
La división de banca comercial de Bank of America brinda asistencia a empresas de todos los tamaños. Esta división ofrece servicios esenciales como préstamos comerciales para proporcionar los fondos necesarios para gastos operativos y crecimiento. Se ofrecen líneas de crédito para ayudar a las empresas a gestionar su flujo de caja, y los servicios para comercios les permiten aceptar pagos de clientes con tarjetas de crédito y débito. Se brindan servicios de gestión de efectivo para optimizar las operaciones financieras, como los pagos y la gestión de liquidez.
Gestión patrimonial
La división de gestión patrimonial de Bank of America atiende a personas con alto patrimonio y clientes institucionales. El banco ofrece asesoramiento de inversión personalizado y gestión de cartera para ayudar a sus clientes a alcanzar sus objetivos financieros. Esto incluye la planificación para la jubilación, la orientación a través del complejo proceso de planificación sucesoria y el apoyo para administrar e incrementar su patrimonio a lo largo del tiempo.
Mercados globales
Bank of America se dedica a la compraventa, venta e investigación de instrumentos financieros. Los operadores compran y venden activos como acciones, bonos, divisas y materias primas para generar ganancias. Los equipos de ventas trabajan con clientes institucionales para brindarles información y oportunidades relacionadas con estos activos. Los analistas de investigación ofrecen análisis de mercado y recomendaciones para ayudar a los clientes a tomar decisiones de inversión informadas.
Banca de inversión
La división de banca de inversión de Bank of America asesora a corporaciones, gobiernos e instituciones financieras en asuntos financieros estratégicos. Esto incluye el asesoramiento en fusiones y adquisiciones, procesos en los que las empresas se combinan o adquieren otras. También ayudan a sus clientes a obtener capital mediante la emisión de acciones o bonos, lo que les permite financiar sus operaciones y planes de expansión. Los banqueros de inversión brindan orientación sobre diversas estrategias y transacciones financieras.
Banca en línea y móvil
Las plataformas en línea y móviles de Bank of America ofrecen un acceso cómodo a cuentas y transacciones. Los clientes pueden consultar sus saldos, transferir dinero entre cuentas y pagar facturas mediante dispositivos móviles. Las opciones de pago digital permiten a los clientes realizar pagos electrónicos a comercios y particulares, reduciendo así su dependencia del efectivo.
Red de sucursales
Bank of America cuenta con una red de sucursales físicas en diversas ubicaciones. Estas sucursales ofrecen atención personalizada a los clientes que prefieren interactuar en persona. Entre los servicios que ofrecen se incluyen la apertura de nuevas cuentas, la consulta de necesidades financieras con representantes del banco y el acceso a cajeros automáticos para retirar efectivo o consultar saldos.
Tecnología y seguridad
El banco utiliza tecnología avanzada para garantizar transacciones seguras y proteger la información de sus clientes. Se emplean métodos de cifrado para codificar los datos confidenciales, dificultando así el acceso de terceros no autorizados. La autenticación multifactor añade una capa adicional de seguridad al requerir que los clientes proporcionen múltiples formas de verificación antes de acceder a sus cuentas.
Cumplimiento normativo
Como institución financiera, Bank of America opera dentro del marco legal y regulatorio establecido por las agencias gubernamentales. El cumplimiento de las regulaciones ayuda a garantizar prácticas justas, proteger los intereses de los clientes y mantener la estabilidad del sistema financiero.
Cómo gana dinero Bank of America

Estas son las principales formas en que Bank of America genera ingresos:
Ingresos por intereses
Una de las principales fuentes de ingresos de Bank of America son los intereses que percibe por los préstamos y productos crediticios que ofrece a sus clientes. Esto incluye los intereses de hipotecas, préstamos para automóviles, préstamos personales, saldos de tarjetas de crédito y otros tipos de préstamos. El banco cobra intereses a los prestatarios sobre los fondos que solicitan, y estos ingresos por intereses contribuyen significativamente a sus ganancias.
Tarifas y cargos por servicio
Bank of America cobra diversas comisiones por sus servicios, como mantenimiento de cuenta, sobregiros, transferencias bancarias, transacciones internacionales y comisiones por el uso de cajeros automáticos por parte de personas que no son clientes. Estas comisiones se acumulan y contribuyen a los ingresos del banco.
Comisiones por inversiones y gestión patrimonial
Bank of America ofrece servicios de asesoría de inversiones a través de su división de gestión patrimonial y administra las carteras de inversión de sus clientes. El banco cobra comisiones en función de los activos gestionados o por los servicios de inversión específicos que presta. Para quienes buscan opciones diversificadas para la jubilación, como una cuenta IRA de metales preciosos, los asesores de gestión patrimonial pueden ofrecer soluciones personalizadas para alcanzar sus objetivos financieros a largo plazo.
Ingresos por actividades comerciales y de mercado
Bank of America realiza actividades de negociación a través de su división de mercados globales. Obtiene ingresos mediante la compra y venta de instrumentos financieros como acciones, bonos, divisas y materias primas, con el objetivo de obtener beneficios de las fluctuaciones de los precios del mercado.
Ingresos por tarjetas de crédito
Bank of America emite tarjetas de crédito a sus clientes y obtiene ingresos a través de comisiones por transacciones, comisiones de intercambio y cuotas anuales. El banco también percibe intereses sobre los saldos pendientes de las tarjetas de crédito que los clientes mantienen mes a mes.
Comisiones de banca de inversión
La división de banca de inversión de Bank of America obtiene comisiones por prestar servicios de asesoramiento en fusiones y adquisiciones (M&A), suscribir ofertas de valores (como ofertas públicas iniciales) y facilitar otras transacciones de financiación corporativa.
Tarifas por servicios de tesorería y gestión de efectivo
El banco ofrece servicios de gestión de efectivo a empresas, ayudándolas a administrar su flujo de caja y liquidez. Bank of America cobra comisiones por servicios como la gestión de pagos, el manejo de depósitos y la optimización del capital de trabajo.
Comisiones de gestión de activos
A través de sus servicios de gestión de activos, Bank of America obtiene comisiones por administrar carteras de inversión para clientes institucionales y particulares. Estas comisiones se basan en un porcentaje de los activos gestionados.
Honorarios por gestión patrimonial y planificación financiera
La división de gestión patrimonial del banco cobra comisiones por ofrecer servicios personalizados de planificación financiera y asesoramiento a personas con alto patrimonio y clientes institucionales.
Ingresos por servicios de seguros
Bank of America ofrece diversos productos de seguros, como seguros de vida, seguros de hogar y seguros de automóviles. El banco obtiene ingresos de la venta de estos productos a sus clientes.
Cambio de divisas y transacciones internacionales
Bank of America obtiene ingresos de los servicios de cambio de divisas, que incluyen la conversión de monedas y la facilitación de transacciones internacionales para sus clientes.
Modelo de negocio de Bank of America
Veamos a continuación el Business Model Canvas :

Segmentos de clientes de Bank of America
Los segmentos de clientes de Bank of America son:
- Consumidores individuales: Se trata de particulares que utilizan los servicios de Bank of America para sus necesidades financieras personales. Pueden utilizar el banco para sus cuentas de ahorro, cuentas corrientes, tarjetas de crédito y préstamos personales;
- Pequeñas empresas: Las pequeñas empresas son empresas de propiedad privada con relativamente pocos empleados y un nivel de ingresos modesto. Pueden abarcar desde tiendas y restaurantes locales hasta pequeñas empresas de consultoría. Un ejemplo podría ser una panadería familiar o una tienda de ropa boutique;
- Corporaciones medianas y grandes: Estas organizaciones han crecido más allá de la fase de pequeña empresa y cuentan con un número significativo de empleados y mayores ingresos. A menudo operan en múltiples ubicaciones o incluso a nivel mundial. Empresas como Apple, Microsoft y Coca-Cola entran en esta categoría;
- Clientes institucionales: Los clientes institucionales son grandes entidades que realizan actividades financieras e inversiones sustanciales, gestionando amplias carteras y activos que impactan en diversos sectores de la economía. Algunos ejemplos son las agencias gubernamentales, los fondos de pensiones, las compañías de seguros y las universidades.
- Personas con alto patrimonio neto: Se trata de personas con activos financieros y patrimonio neto sustanciales. Por lo general, poseen activos invertibles que superan un determinado umbral (como varios millones de dólares). Las personas con alto patrimonio neto suelen tener necesidades financieras más complejas y pueden buscar servicios especializados de planificación financiera e inversión.
- Inversores y operadores: Son personas o entidades que se dedican a la compra y venta de instrumentos financieros como acciones, bonos, materias primas y divisas para generar beneficios. Los inversores suelen tener una perspectiva a largo plazo, mientras que los operadores se centran en las fluctuaciones de precios a corto plazo.
- Usuarios de banca digital: Se trata de personas físicas o jurídicas que realizan sus actividades bancarias principalmente a través de canales digitales, como plataformas en línea y aplicaciones móviles;
- Clientes de hipotecas y compra de vivienda: Se trata de personas o familias que buscan comprar una vivienda y necesitan financiación en forma de hipotecas. Trabajan con prestamistas para obtener préstamos para la compra de bienes inmuebles;
- Organizaciones comunitarias y sin fines de lucro: Estos grupos trabajan para el bienestar de la sociedad, no para obtener ganancias. Incluyen organizaciones benéficas, ONG, organizaciones religiosas y grupos de desarrollo comunitario. Algunos ejemplos abarcan desde organizaciones que brindan ayuda en casos de desastre hasta aquellas que promueven la conservación del medio ambiente.
Propuestas de valor de Bank of America
Las propuestas de valor de Bank of America consisten en:
- Para consumidores individuales: Bank of America ofrece una amplia gama de productos y servicios bancarios adaptados a las necesidades individuales, incluyendo opciones de banca digital convenientes, tarjetas de crédito, préstamos personales, hipotecas y oportunidades de inversión. El banco se enfoca en brindar soluciones financieras accesibles y confiables para ayudar a las personas a administrar y mejorar su bienestar financiero.
- Para pequeñas empresas: Bank of America apoya a las pequeñas empresas con soluciones bancarias diseñadas para ayudarlas a crecer y tener éxito. Esto incluye cuentas bancarias comerciales, opciones de préstamos, servicios para comerciantes, herramientas de gestión de efectivo y recursos para la gestión y planificación financiera;
- Para corporaciones medianas y grandes: El banco ofrece a las corporaciones medianas y grandes una gama de servicios de banca comercial, que incluyen préstamos, soluciones de tesorería, gestión de efectivo y servicios de comercio internacional. La propuesta de valor de Bank of America radica en ayudar a las corporaciones a administrar sus finanzas, optimizar el flujo de efectivo y afrontar desafíos financieros complejos.
- Para clientes institucionales: Los clientes institucionales se benefician de la división de mercados globales de Bank of America, que ofrece servicios de negociación y venta en diversas clases de activos. La división de banca de inversión del banco proporciona servicios de suscripción, asesoría en fusiones y adquisiciones, y captación de capital, atendiendo a las necesidades financieras de los clientes institucionales;
- Para personas con alto patrimonio neto: A través de Merrill Lynch, Bank of America ofrece a personas con alto patrimonio neto servicios personalizados de gestión patrimonial y asesoramiento financiero. La propuesta de valor incluye estrategias de inversión a medida, planificación de la jubilación, planificación sucesoria y acceso a una amplia gama de experiencia financiera;
- Para inversores y operadores: La división de mercados globales de Bank of America ofrece a inversores y operadores acceso a oportunidades de negociación en acciones, renta fija, divisas y materias primas. La amplia experiencia del banco en el mercado y sus capacidades de negociación son sus principales ventajas competitivas para este segmento.
- Usuarios de Banca Digital: Bank of America ofrece a sus usuarios de banca digital servicios bancarios en línea y móviles convenientes y seguros. La propuesta de valor incluye fácil acceso a la información de la cuenta, transferencias de fondos convenientes, opciones de pago de facturas y la posibilidad de administrar las finanzas sobre la marcha;
- Clientes de hipotecas y compra de vivienda: Bank of America ofrece a sus clientes de hipotecas y compra de vivienda una amplia gama de productos hipotecarios, opciones de refinanciamiento y asesoramiento personalizado durante todo el proceso de compra de vivienda. La propuesta de valor del banco radica en ayudar a los clientes a encontrar soluciones de financiamiento adecuadas para sus objetivos de ser propietarios de una vivienda.
- Organizaciones comunitarias y sin fines de lucro: Bank of America colabora con organizaciones comunitarias y sin fines de lucro mediante iniciativas, subvenciones y programas que apoyan causas sociales y económicas. La propuesta de valor del banco para este sector se centra en fomentar un impacto positivo y contribuir al bienestar de las comunidades.
Canales de Bank of America
Los canales de Bank of America consisten en:
- Ramas físicas
- cajeros automáticos
- Banca en línea
- Banca móvil
- Merrill Edge (Plataforma de inversión en línea)
- Centros financieros de Bank of America
- Plataformas de banca empresarial
Relaciones con los clientes de Bank of America
de Bank of America con sus clientes consisten en:
- Participación comunitaria y filantropía
- Servicios especializados para diversos segmentos de clientes
- Servicios de crédito y préstamos
Fuentes de ingresos de Bank of America
Las fuentes de ingresos de Bank of America consisten en:
- Ingresos por intereses
- Tarifas y cargos por servicio
- Comisiones por inversiones y gestión patrimonial
- Ingresos por actividades comerciales y de mercado
- Ingresos por tarjetas de crédito
- Comisiones de banca de inversión
- Tarifas por servicios de tesorería y gestión de efectivo
- Comisiones de gestión de activos
- Honorarios por gestión patrimonial y planificación financiera
- Ingresos por servicios de seguros
- Cambio de divisas y transacciones internacionales
Recursos clave de Bank of America
Los principales recursos de Bank of America son:
- Capital financiero
- Capital humano
- Infraestructura tecnológica
- Base de clientes
- Redes de sucursales y cajeros automáticos
- Reputación de marca
- Datos y análisis
- Propiedad intelectual
- Presencia en el mercado
Actividades clave de Bank of America
Las principales actividades de Bank of America consisten en:
- Servicios bancarios
- Asesoramiento en materia de inversiones
- Gestión patrimonial
- Experiencia en operaciones bursátiles
- Apoyo financiero
- Innovación digital
- avances tecnológicos
- Atención al cliente
- Cumplimiento normativo
- Construcción de marca
Socios clave de Bank of America
Los principales socios de Bank of America son:
- Instituciones financieras
- Empresas de inversión
- Socios minoristas
- Redes de pago
- Proveedores de tecnología
- Socios inmobiliarios
- Agencias gubernamentales
- Clientes corporativos
- Compañías de seguros
Estructura de costos de Bank of America
La estructura de costos de Bank of America se compone de:
- Costos de personal
- Costos de tecnología e infraestructura
- Costos de marketing y publicidad
- Costos de ocupación e instalaciones
- Costos regulatorios y de cumplimiento
- Depreciación y amortización
- Gastos por intereses
- Disposiciones por pérdidas
- Costos de adquisición y fusión
- Costos de capacitación y desarrollo de los empleados
Competidores de Bank of America
- JPMorgan Chase & Co.: JPMorgan Chase es una de las instituciones financieras más grandes y destacadas de los Estados Unidos. Opera como una compañía de servicios financieros diversificados, que ofrece una amplia gama de servicios, incluyendo banca minorista, banca comercial, banca de inversión, gestión de activos y más. JPMorgan Chase atiende a millones de clientes en todo el mundo y tiene una presencia significativa en el mercado. El banco es conocido por sus importantes operaciones de banca de inversión, sus servicios de gestión de activos a través de su subsidiaria JP Morgan Asset Management y su sólida división de banca minorista.
- Wells Fargo & Co.: Wells Fargo es otro banco central estadounidense con una amplia gama de servicios financieros. Opera en banca minorista, banca comercial, banca de inversión y gestión patrimonial. Históricamente, Wells Fargo era conocido por su extensa red de sucursales y operaciones de banca minorista, pero también ofrece servicios hipotecarios, soluciones de inversión y otros productos financieros. El banco ha enfrentado un importante escrutinio regulatorio y público debido a controversias pasadas, que afectaron su reputación.
- Citigroup Inc.: Citigroup es una compañía global de servicios financieros con operaciones que abarcan banca minorista, banca corporativa, banca de inversión y gestión patrimonial. Opera en numerosos países, lo que la convierte en uno de los bancos internacionales más grandes. La división de banca minorista de Citigroup atiende a millones de clientes en todo el mundo, mientras que su brazo de banca de inversión, Citibank, es reconocido por su presencia global y sus diversos servicios financieros;
- Goldman Sachs Group Inc.: Goldman Sachs es un reconocido banco de inversión y empresa de servicios financieros. Es conocido por su sólida presencia en banca de inversión, negociación de valores, gestión de activos y servicios de asesoría financiera. Goldman Sachs atiende a una amplia gama de clientes, incluyendo corporaciones, gobiernos y personas con alto patrimonio neto. La prominencia de la empresa en la industria financiera suele asociarse con su participación en fusiones y adquisiciones, operaciones bursátiles y actividades en el mercado de capitales.
- Morgan Stanley: Morgan Stanley es otro importante banco de inversión y proveedor de servicios financieros. Al igual que Goldman Sachs, ofrece servicios de banca de inversión, negociación y gestión patrimonial. Su división de gestión patrimonial, conocida como Morgan Stanley Wealth Management, es un pilar fundamental de sus ingresos. La compañía se centra en brindar asesoramiento financiero, gestión de activos y soluciones de inversión a particulares, instituciones y empresas.
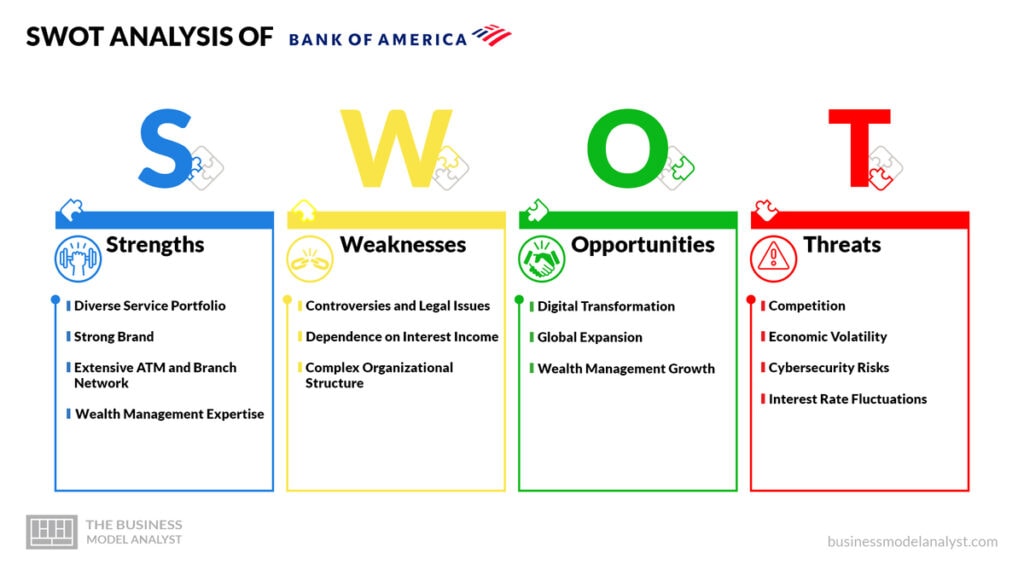
Análisis FODA de Bank of America
A continuación, se presenta un análisis FODA de Bank of America:
Fortalezas de Bank of America
- Cartera de servicios diversificada: La fortaleza de Bank of America reside en su capacidad para ofrecer una amplia gama de servicios financieros. Desde banca minorista hasta banca de inversión, gestión patrimonial y banca corporativa, el banco atiende a un amplio espectro de clientes con diversas necesidades financieras. Esta diversidad permite a Bank of America captar diferentes segmentos del mercado y generar ingresos a través de una amplia gama de productos y servicios.
- Marca sólida: El fuerte reconocimiento de marca de Bank of America es una ventaja significativa. Su larga trayectoria, amplia presencia y reputación de estabilidad contribuyen a la confianza y lealtad de los clientes. La marca reconocible no solo atrae a nuevos clientes, sino que también retiene a los existentes, lo que mejora la ventaja competitiva del banco en el sector.
- Amplia red de cajeros automáticos y sucursales: La extensa red de sucursales y cajeros automáticos del banco contribuye a su accesibilidad y comodidad para el cliente. La presencia física permite a los clientes realizar transacciones en persona, solicitar asistencia y acceder a servicios financieros en diversas ubicaciones. Esta red puede ser un factor crucial para atraer y retener a los clientes que prefieren las interacciones cara a cara.
- Experiencia en gestión patrimonial: La división de gestión patrimonial de Bank of America, liderada por Merrill Lynch, es una fortaleza que atiende a personas con alto patrimonio y clientes institucionales. Este segmento ofrece servicios personalizados de asesoría financiera, gestión de inversiones y soluciones a medida. La capacidad del banco para brindar servicios integrales de gestión patrimonial añade una capa adicional de diversificación de ingresos.
Debilidades del Banco de América
- Controversias y cuestiones legales: Bank of America se ha enfrentado a diversos desafíos legales y regulatorios a lo largo de los años, lo que ha provocado daños a su reputación y sanciones financieras sustanciales. Estas controversias pueden erosionar la confianza de los clientes y de los inversores, afectando la imagen general y la rentabilidad del banco.
- Dependencia de los ingresos por intereses: Una parte significativa de los ingresos de Bank of America proviene de los intereses, incluidos los préstamos y los márgenes de interés. Esta dependencia de los ingresos por intereses hace que el banco sea vulnerable a los cambios en las tasas de interés y las condiciones económicas. En un entorno de bajas tasas de interés, la rentabilidad del banco puede verse afectada negativamente.
- Estructura organizativa compleja: Al ser una institución financiera grande y diversificada, la estructura organizativa de Bank of America puede resultar compleja y difícil de gestionar de manera eficiente. Esta complejidad podría ralentizar la toma de decisiones, aumentar la burocracia y dificultar la coordinación entre las distintas unidades de negocio.
Oportunidades en Bank of America
- Transformación digital: La continua transición hacia la banca digital ofrece a Bank of America la oportunidad de mejorar la experiencia del cliente y optimizar las operaciones. Al invertir en plataformas avanzadas de banca en línea, aplicaciones móviles y soluciones digitales, el banco puede atraer a clientes familiarizados con la tecnología y ofrecer servicios más convenientes.
- Expansión global: La presencia global de Bank of America lo posiciona favorablemente para una mayor expansión en nuevos mercados internacionales. Al ingresar estratégicamente en regiones con economías en crecimiento, el banco puede llegar a segmentos de clientes no explotados y diversificar sus fuentes de ingresos.
- Crecimiento en la gestión patrimonial: La creciente demanda de servicios de asesoramiento financiero personalizado representa una oportunidad para que Bank of America expanda aún más su división de gestión patrimonial. Al ampliar su oferta y atender a personas con alto patrimonio y clientes institucionales, el banco puede captar una mayor cuota del mercado de gestión patrimonial.
Amenazas para Bank of America
- Competencia: El sector bancario y de servicios financieros es altamente competitivo, con numerosas grandes instituciones, bancos regionales, fintech y actores emergentes que compiten por la cuota de mercado. La intensa competencia puede ejercer presión sobre las comisiones, los tipos de interés y los márgenes, lo que podría afectar a los ingresos del banco.
- Volatilidad económica: Las recesiones económicas y las fluctuaciones del mercado financiero pueden afectar la calidad crediticia, el valor de los activos y la demanda de servicios bancarios. Los desafíos económicos pueden provocar mayores impagos, una menor captación de préstamos y una disminución de las actividades de inversión, lo que afecta la rentabilidad del banco.
- Riesgos de ciberseguridad: A medida que la banca digital evoluciona, el riesgo de ciberataques y filtraciones de datos se vuelve más importante. Las amenazas a la ciberseguridad pueden ocasionar pérdidas financieras, daños a la reputación, multas regulatorias y responsabilidades legales, lo que afecta las operaciones del banco y la confianza de sus clientes.
- Fluctuaciones de las tasas de interés: Los cambios en las tasas de interés pueden afectar directamente el margen de interés neto de Bank of America, es decir, la diferencia entre lo que gana por los préstamos y lo que paga por los depósitos. El impacto de las fluctuaciones de las tasas de interés puede ser aún mayor si el banco no puede ajustar eficazmente sus tasas de interés para préstamos y depósitos.
Conclusión
El modelo de negocio de Bank of America es un testimonio de su singular capacidad para adaptarse sin problemas y atender a una amplia gama de clientes en el ámbito de los servicios financieros. La diversidad de su oferta, que abarca desde la banca minorista hasta las soluciones de inversión, subraya su compromiso de satisfacer las múltiples necesidades de particulares, pequeñas empresas y grandes corporaciones.
Sin embargo, esta versatilidad conlleva desafíos. El panorama financiero, en constante evolución, exige que Bank of America supere continuamente obstáculos, desde la complejidad regulatoria y las fluctuaciones económicas hasta la búsqueda constante de la innovación tecnológica. Aun así, estos desafíos actúan como catalizadores del crecimiento y la evolución, impulsando al banco a perfeccionar sus estrategias y ofertas para mantenerse a la vanguardia del sector.