
En febrero, los inversores vendieron acciones de empresas de gestión patrimonial por temor a que la IA sustituyera a los asesores. Seis meses después, las consecuencias se están produciendo en un ámbito completamente distinto.
En resumen: Los líderes de gestión patrimonial declararon a CNBC que incluso los clientes de alto patrimonio que pueden permitirse el asesoramiento de primer nivel consultan primero con ChatGPT y Claude sobre sus carteras y escenarios fiscales. Los chatbots cometen muchos errores, y los asesores tienen pruebas de ello. Pero el problema del modelo de negocio no radica en que la IA ofrezca un mejor asesoramiento, sino en que un cliente que llega tras haber consultado una segunda opinión competente empieza a preguntarse qué incluye la comisión del 1%.
Un cliente llega a una reunión de revisión con una impresión en la mano. Quiere saber por qué su cartera tiene dos ETF que parecen ser el mismo fondo. Su asesor le explica que uno tiene ponderación equitativa y el otro ponderación por capitalización bursátil, que replican el mismo índice pero se comportan de manera diferente en un mercado concentrado, y que la combinación fue deliberada. El chatbot se equivocó.
Ese asesor ganó la negociación. Además, dedicó los primeros diez minutos de una relación remunerada a defender una decisión que antes nadie cuestionaba.
Qué pasó
CNBC informó el 30 de julio que los ejecutivos de gestión patrimonial están observando cómo sus clientes incorporan chatbots de IA a la relación de asesoramiento. Matthew Fleissig, director ejecutivo y cofundador de la firma de asesoría de inversiones Pathstone, lo expresó sin rodeos: "ChatGPT es actualmente el mayor asesor de inversiones del mundo".
Los ejecutivos entrevistados describieron un patrón más que una situación de pánico. Los clientes suben documentos fiduciarios y, días después, formulan preguntas al respecto, recibiendo respuestas con detalles inventados por el modelo. Un asesor observó cómo un chatbot distorsionaba los cálculos de una pregunta sobre ganancias de capital. Otro describió el uso de grandes modelos de lenguaje para encontrar fallos en una tesis, lo cual funciona, aunque señaló que, en el ámbito del asesoramiento, los resultados suelen ser erróneos.
El problema de la privacidad va de la mano con el problema de la exactitud. Cuando un cliente pega una escritura de fideicomiso o un formulario 1040 en una cuenta personal, está entregando información de identificación bajo los términos de consumo, no bajo los acuerdos empresariales que firman las empresas de asesoría con estrictos controles de datos.
Nada de esto es información nueva para quienes hayan utilizado estas herramientas en un problema complejo. Lo que hace que valga la pena leer la historia dos veces es el momento en que se narra.
La historia de fondo
Los inversores ya han emitido su juicio al respecto, y lo han hecho rápidamente.
El 10 de febrero de 2026, la empresa de custodia Altruist anunció la implementación de planificación fiscal basada en inteligencia artificial dentro de Hazel, su plataforma para asesores. La propuesta: analizar las declaraciones de impuestos (formulario 1040), los recibos de nómina, los estados de cuenta, las actas de reuniones, los correos electrónicos y los registros de CRM de un cliente, aplicar la lógica fiscal y generar una estrategia personalizada en minutos.
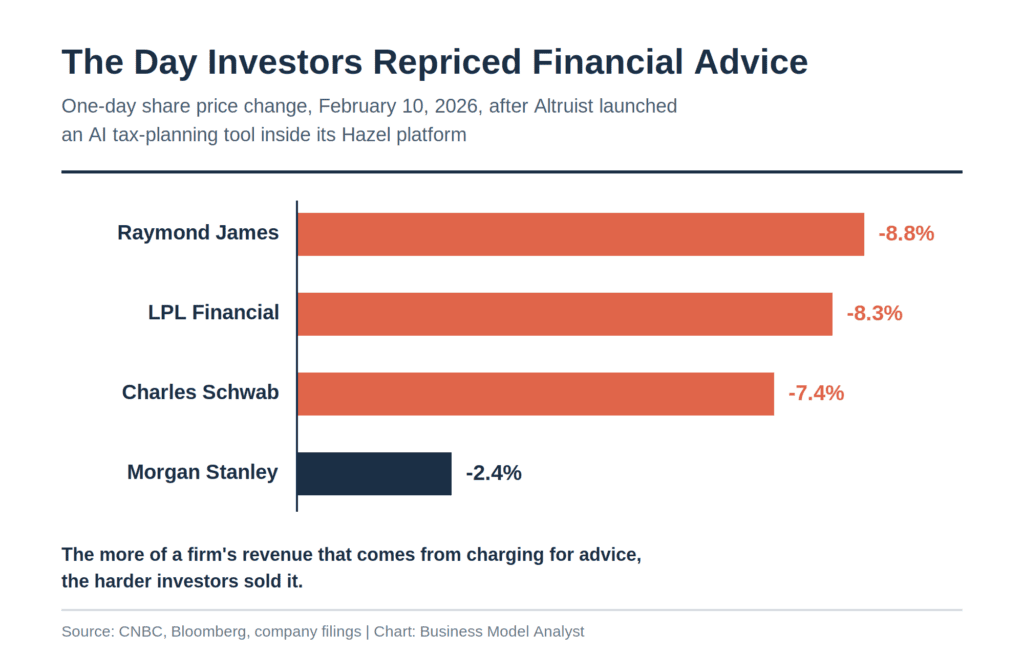
Las acciones de las gestoras de patrimonio se desplomaron ese mismo día. Raymond James cayó un 8,8%, su peor jornada desde marzo de 2020; Charles Schwab se hundió un 7,4% y LPL Financial perdió un 8,3%. Morgan Stanley bajó un 2,4%. La ola de ventas cruzó el Atlántico a la mañana siguiente, con St James's Place cayendo un 8,7% y AJ Bell un 5,1% en la bolsa de Londres.
Wall Street no lo vio venir. Charles Schwab fue la única de estas empresas con una recomendación de venta, y solo un analista de los 24 la mantuvo. Los gestores de patrimonio fueron el tercer sector que experimentó una revalorización debido a la competencia de la IA en menos de dos semanas, después de las empresas de software y las aseguradoras.
Hazel en sí no es caro. Altruist lo vende a 60 dólares por asesor al mes, y más de 1000 gestores de patrimonio han utilizado la plataforma desde su lanzamiento en septiembre de 2025. Una herramienta con un precio de 720 dólares al año por asesor redujo aproximadamente un 10 % el valor de mercado de las empresas que gestionan billones de dólares.
El plan
Todas las grandes empresas siguen la misma estrategia: adoptar la tecnología internamente y mantener el contacto humano con el cliente.
Morgan Stanley desarrolló su asistente para asesores con OpenAI y lo implementó para redactar correos electrónicos de seguimiento, resumir reuniones, actualizar el CRM y extraer información de los archivos de documentos. Citi lanzó un asistente para clientes que resume datos financieros y responde preguntas básicas de planificación, con un alcance deliberadamente limitado. Savvy Wealth creó un modelo de escenarios que permite a un asesor preguntar qué sucede si un cliente se jubila a los 62 años en lugar de a los 65 y comienza a realizar conversiones a cuentas Roth ahora.
El enfoque es idéntico en todos ellos. El asesor dirige, aplica su criterio y decide qué se le presenta al cliente. El modelo se encarga del ensamblaje subyacente.
Los reguladores están en la misma línea. El Informe Mills del Reino Unido, publicado el 6 de julio de 2026, advirtió que más de una cuarta parte de los consumidores británicos ya confían en los sistemas de IA para obtener asesoramiento financiero e instó a la Autoridad de Conducta Financiera (FCA) a establecer un límite más claro entre la redacción genérica y la recomendación regulada. Hasta el momento, la FCA se ha negado a redactar normas específicas para la IA, prefiriendo aplicar los principios ya existentes.
El ángulo del modelo de negocio
Si analizamos en detalle por qué paga un cliente de gestión patrimonial, encontramos cuatro niveles agrupados bajo una sola tarifa.
Construcción de carteras. Se convirtió en un bien de consumo hace veinte años gracias a los fondos indexados y, de nuevo, hace una década, por los robo-asesores que cobraban 25 puntos básicos. Ya nadie defiende este sector.
Planificación y asesoría fiscal. Trabajos laboriosos, con altos márgenes de ganancia, y lo que los asesores mencionan cuando un cliente pregunta qué justifica sus honorarios. Este es el negocio que Hazel está aprovechando.
Custodia, ejecución y responsabilidad fiduciaria. Alguien debe custodiar los activos, ejecutar las operaciones y ser legalmente responsable cuando algo sale mal. Un chatbot no puede asumir una obligación fiduciaria.
Coaching conductual. Evitar que un cliente vendiera todo en marzo de 2020. Los asesores lo describen como el toque humano, y tienen razón: es fundamental en una crisis.
Si se analizan las diferentes capas en orden, la historia parece manejable. La IA ocupa la segunda capa, las empresas conservan la tercera y la cuarta, los márgenes se reducen y todos sobreviven. Esa es la historia que cuenta el sector, y es la que refleja la caída del 2,4% de Morgan Stanley, mientras que Raymond James absorbió el 8,8%.
El modelo de capas no capta el mecanismo real.
Los honorarios de asesoría nunca se calcularon en función del costo de brindar dicha asesoría. Elaborar una estrategia fiscal siempre ha sido económico en comparación con lo que cobran las firmas por ello. El precio se basaba en la incapacidad del cliente para evaluar la asesoría de forma independiente. Se pagaba un 1% anual porque el cliente no tenía forma de saber si el plan presentado era bueno, mediocre o interesado, y el costo de averiguarlo superaba los honorarios.
Los chatbots reducen ese coste a cero. No porque el modelo sea correcto, sino porque ahora un cliente puede obtener una segunda opinión plausible, estructurada y gratuita en noventa segundos y usarla como referencia.
Cada uno de esos detalles fiduciarios ficticios y cálculos fallidos de ganancias de capital siguen vigentes en la mente del cliente. El cliente no concluye que la IA no sea confiable. El cliente concluye que el tema es discutible, que la recomendación del asesor es una opción entre varias y que ahora existe la posibilidad de dialogar donde antes había sumisión.
Se trata de una compresión de comisiones que llega por la puerta trasera. El asesor conserva al cliente y los activos. Además, dedica más horas a cada cliente, justifica más decisiones y le resulta más difícil aumentar la comisión. Los ingresos por cliente se mantienen estables, mientras que el coste de servicio aumenta. El sector se vuelve menos rentable sin perder jamás una cuenta principal.
La afirmación de Fleissig de que ChatGPT es el mayor asesor de inversiones del mundo es la declaración más clara de la amenaza, y no se trata de activos. OpenAI no tiene custodia, ni deber fiduciario, ni activos bajo gestión. Lo que sí tiene es la posición de primera consulta, y en el sector de la asesoría, es en la primera consulta donde reside el poder de fijación de precios.
El riesgo
Tres razones por las que la historia de la disrupción podría estar exagerada.
La responsabilidad legal es real e inamovible. El asesoramiento se regula en el momento en que se convierte en recomendación, razón por la cual Citi diseñó su herramienta para clientes con un enfoque limitado y por la que se le pide a la FCA que establezca límites. Cualquier producto de IA que incursione en la recomendación personalizada hereda normas de idoneidad, requisitos de divulgación y exposición legal. No es viable económicamente asumir la responsabilidad fiduciaria a precios de software para consumidores.
Los clientes afectados no son los rentables. Un hogar con 80.000 dólares en una cuenta de corretaje ya se perdió a manos de Vanguard y Betterment. Los hogares que financian esta industria tienen balances complejos, inversiones ilíquidas, estructuras familiares y patrimoniales complicadas. Estos problemas no son problemas de texto.
Las empresas dominantes controlan los datos. Hazel obtuvo su valoración porque opera bajo la custodia de una entidad que ofrece información en tiempo real sobre cuentas, activos y beneficiarios. Un chatbot genérico que trabaja con un PDF copiado carece de ese contexto, razón por la cual generó información errónea sobre los detalles del fideicomiso. La ventaja en este mercado la tiene quien controla el estado financiero real del cliente, y en este caso, siguen siendo las entidades custodias.
En contra de las tres opciones: ninguna protege la comisión. Protegen la relación. Una empresa puede conservar a todos sus clientes y cada dólar de activos gestionados y aun así ver cómo su margen de comisión cae de 100 puntos básicos a 70 porque los clientes ahora tienen un punto de referencia gratuito. Eso es lo que los inversores preveían en febrero, y los precios de febrero aún no se han desmentido.
Preguntas rápidas
¿Los clientes adinerados están reemplazando a sus asesores con IA? No. Los líderes en gestión patrimonial con los que habló CNBC describen a sus clientes usando chatbots como complemento, llegando a las reuniones mejor informados y formulando preguntas más complejas. La relación se mantiene. La conversación sobre precios cambia.
¿Qué tan precisa es la asesoría financiera de la IA? La respuesta es mixta, con un peligroso modo de falla. Los investigadores descubrieron que la guía de chatbots mejora el comportamiento de ahorro y la asignación de acciones a largo plazo, pero falla en escenarios de pérdida de empleo y se inclina hacia lo que el usuario parece desear. Los asesores reportan detalles de documentos erróneos y errores aritméticos en preguntas sobre impuestos.
¿Por qué se desplomaron las acciones de gestión patrimonial en febrero de 2026? Altruist lanzó la planificación fiscal mediante IA dentro de su plataforma Hazel el 10 de febrero. Los inversores lo interpretaron como una prueba de que la capa de mayor margen del trabajo de asesoramiento podía automatizarse a precios de software y vendieron el sector, con los recortes más drásticos para las empresas más dependientes de las comisiones por asesoramiento.
¿Qué puede hacer un asesor humano que un chatbot no pueda? Custodiar activos, asumir responsabilidad fiduciaria, acceder a la situación financiera del cliente en tiempo real en todas sus cuentas y evitar que un cliente en pánico liquide sus activos durante una crisis. Las tres primeras son estructurales. La cuarta es la que más comentan los asesores y la más difícil de valorar.
¿Debería usar ChatGPT para obtener asesoramiento financiero? Como herramienta gratuita de educación financiera y para poner a prueba una recomendación, cumple su función. Sin embargo, como fuente de instrucciones personalizadas, no. Nunca copie declaraciones de impuestos, documentos fiduciarios ni extractos bancarios en una cuenta personal, ya que esos términos difieren de los acuerdos empresariales que firman las entidades financieras.
La perspectiva del analista de modelos de negocio
La caída de febrero acertó en cuanto a la dirección, pero se equivocó en cuanto al mecanismo.
Los inversores vendieron acciones de Raymond James y LPL porque imaginaban que los clientes despedirían a sus asesores y contratarían software. Sin embargo, tras seis meses de análisis, los clientes están haciendo algo menos drástico y más perjudicial: mantener a su asesor y supervisar su trabajo.
La gestión patrimonial ha sobrevivido durante treinta años a la presión de las comisiones ascendiendo en la jerarquía de valor. Las comisiones de negociación se redujeron a cero, por lo que el sector se centró en la construcción de carteras. Los robo-advisors estandarizaron la construcción de carteras, por lo que el sector se centró en la planificación integral. La planificación es ahora el nivel que se está automatizando a 60 dólares por usuario al mes, y la jerarquía se ha quedado sin opciones. Por encima de la planificación se encuentran la custodia, la responsabilidad y el trabajo emocional, y ninguno de estos aspectos justifica por sí solo una comisión del 1 % sobre los activos.
Las empresas que salgan indemnes de esta situación serán las que dejen de fijar precios en función de los activos y empiecen a hacerlo en función de lo que la IA no puede ofrecer. Honorarios fijos para la complejidad. Honorarios vinculados a la responsabilidad fiduciaria. Tarifas fijas para el trabajo de gobernanza familiar. Esta transición es difícil porque la fijación de precios basada en activos es la estructura de facturación más rentable que jamás haya inventado el sector de los servicios profesionales, y nadie la abandona mientras siga funcionando.
Fíjese en los custodios, no en los asesores. Altruist, Schwab y Fidelity custodian la situación financiera real del cliente, información que un chatbot no puede simular. El asesoramiento se está convirtiendo en un producto básico. La capa de datos es donde reside el margen de beneficio de la próxima década, y las empresas que lo reconocieron a tiempo son las que están integrando la IA en la infraestructura de custodia en lugar de añadirla al ordenador del asesor.
Un dato a tener en cuenta: una herramienta que cuesta 720 dólares por asesor al año, utilizada por unos 1.000 asesores, provocó que Raymond James tuviera su peor día de negociación desde marzo de 2020. Los inversores ya no esperan pruebas.
Fuente: CNBC, «Los gestores de patrimonio se enfrentan a un nuevo desafío: los chatbots de IA de sus clientes», 30 de julio de 2026. Información adicional de Bloomberg, Business Wire y el Informe Mills de la Autoridad de Conducta Financiera del Reino Unido.