
Progressive clasifica a los hogares estadounidenses en cuatro segmentos específicos, y toda su estrategia de productos está diseñada para que asciendan progresivamente de segmento. El problema es que el segmento superior es el que menos compra y lo hace a través de un agente externo.
El mercado objetivo de Progressive no es un grupo demográfico. Es una posición en una escala definida por dos preguntas: ¿este hogar mantiene su seguro de forma continua? y ¿contrata sus seguros de hogar y automóvil con la misma compañía? Si responde a estas preguntas, Progressive sabrá a cuál de sus cuatro segmentos internos pertenece usted, cuál es su patrimonio aproximado a lo largo de su vida y cuánto debe esforzarse por captarlo.
La empresa ha sido inusualmente transparente al respecto. Definió los segmentos en 2008, construyó la estrategia Destination Era en torno a ellos en 2014 y dedicó 45 minutos de su evento para inversores de agosto de 2026 a uno solo de ellos. Lo que casi nadie hace es tomar en serio la taxonomía como una cuestión de modelo de negocio, en lugar de una simple diapositiva de marketing. Cuando se hace, surge un patrón preocupante: Progressive tiene su mayor cuota de mercado en el segmento que se va más rápido y su menor cuota en el segmento que apenas compra.
El mercado objetivo de Progressive son los hogares y pequeñas empresas estadounidenses a los que ofrece precios y participa en licitaciones. Internamente, se organiza en cuatro segmentos de consumidores de seguros personales (Sams, Dianes, Wrights y Robinsons), definidos por la continuidad de la póliza y la combinación de seguros de hogar y automóvil, además de cinco segmentos de mercado de seguros comerciales de automóviles, definidos por el uso del vehículo. Estos segmentos son categorías de precios y captación, no perfiles de clientes para publicidad.
El mercado objetivo de Progressive en resumen
| Dimensión | Dónde se ubica realmente Progressive |
|---|---|
| Cliente principal | Los hogares estadounidenses que pagan primas de seguros de automóviles personales representan aproximadamente el 80% de las primas totales de la compañía |
| Marco de segmentación | Sams, Dianes, Wrights, Robinsons (seguros personales); cinco objetivos de mercado empresarial (seguros de automóviles comerciales) |
| El segmento más grande sin explotar | Robinsons, con casi el 35% del mercado automovilístico estadounidense, y Progressive, con una cuota cercana al 4% |
| Alcance a los hogares | Casi uno de cada cuatro hogares estadounidenses posee al menos un producto de seguros personales de Progressive |
| Clientes empresariales | Pequeños operadores con un promedio de dos vehículos por póliza, más una cuenta de viajes compartidos muy grande |
| División de canales | Vehículos particulares 43% agencia / 57% directo; vehículos comerciales aproximadamente 90% agencia |
| Huella geográfica | Los 50 estados, con California operando como una agencia independiente de organización automotriz |
| Producto utilizado como puerta principal | Automóvil personal, porque se renueva con frecuencia y se compra a menudo |
Los cuatro segmentos, en palabras de Progressive
La mayoría de los análisis sobre la segmentación de Progressive se equivocan en el primer nivel. Describen a un Sam como un comprador de seguros de automóviles monolineal, alguien que solo tiene una póliza de automóvil. Esa no es la definición que Progressive utiliza en sus propios informes.
En sus informes trimestrales, la compañía define los cuatro segmentos de esta manera: Sam tiene un seguro inconsistente. Diane tiene un seguro consistente y puede ser inquilina. Los Wright son propietarios de viviendas que no combinan seguro de auto y hogar. Los Robinson son propietarios de viviendas que combinan seguro de auto y hogar. El informe anual de Progressive del año fiscal 2019 es aún más directo, refiriéndose de pasada a "nuestro segmento con seguro inconsistente (es decir, los Sam)".
La distinción es más importante de lo que parece. El nivel más bajo no se define por la cantidad de productos que se contratan, sino por si se mantiene la cobertura. Esa es una categoría de riesgo de cancelación, y es la descendiente directa de la cartera de productos no estándar sobre la que Progressive construyó su negocio inicial. Todo lo que está por encima se define, en primer lugar, por la estabilidad y, en segundo lugar, por la cantidad de productos.
En el evento para inversores de agosto de 2026, Progressive presentó por primera vez cifras sobre los cuatro aspectos con este nivel de detalle.
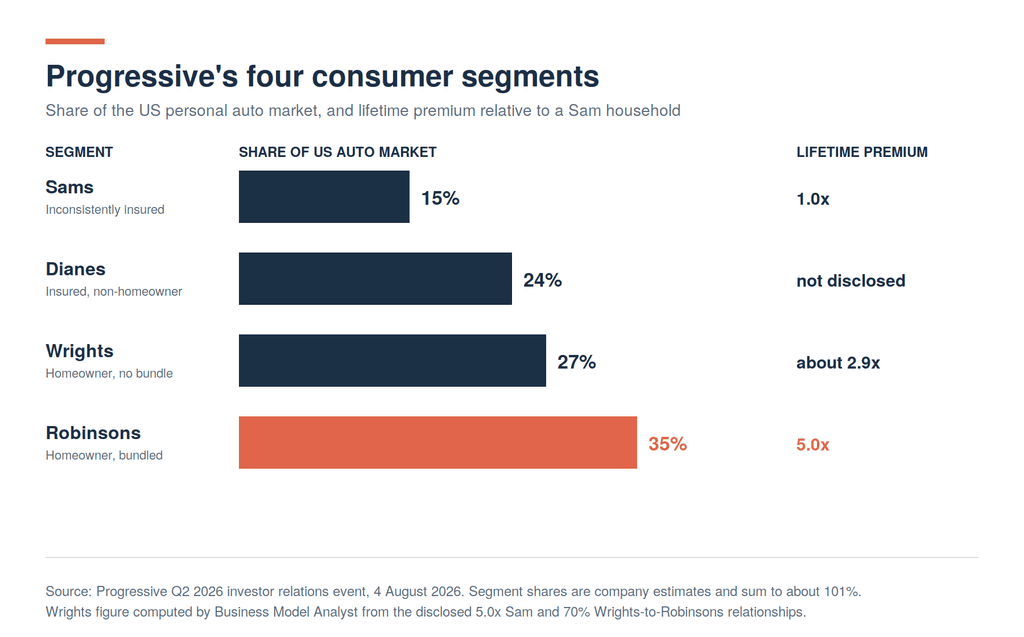
La cifra de los Wright es nuestra. Progressive reveló que un hogar con una póliza Robinson genera aproximadamente un 70 % más de primas de por vida que un hogar con una póliza Wright de línea única y cinco veces más primas de por vida que un hogar con una póliza Sam. Estas dos afirmaciones implican que un hogar Wright genera aproximadamente 2,9 veces más primas que un hogar Sam. El valor de Diane nunca se ha cuantificado públicamente, por lo que lo dejamos en blanco en lugar de hacer una suposición.
Si se observa la tabla, la relación es evidente. El valor aumenta con la estabilidad, al igual que la antigüedad: Progressive informó a los inversores en 2022 que los hogares del segmento Robinson mantienen una vigencia de póliza aproximadamente tres veces mayor que la del segmento Sam. La vigencia de la póliza es la métrica de retención propia de Progressive, definida en su informe anual como la estimación actuarial de cuánto tiempo permanece vigente una póliza antes de su cancelación o vencimiento.
¿Dónde se sitúa realmente la participación de Progressive?
Aquí está la parte que lo cambia todo. Progressive tenía el 18,60% del mercado de seguros de automóviles privados de pasajeros de EE. UU. en los informes de la NAIC de 2025, apenas por detrás de State Farm, que tenía el 18,64%. La gerencia describió a la compañía como la mayor aseguradora de automóviles personales de EE. UU. en el evento de agosto de 2026, y las estimaciones de los últimos doce meses lo confirman, pero los datos anuales publicados por la NAIC aún muestran a State Farm ligeramente por delante, así que consideremos la afirmación de ser la número uno como algo incierto. Sin embargo, la gerencia ha sido explícita al afirmar que construyó esa posición atendiendo principalmente a Sams, Dianes y Wrights, que en conjunto representan aproximadamente dos tercios del mercado. Su participación en Robinsons es de alrededor del 4%.
Si se excluye ese factor, la imagen se separa claramente. Si Robinsons tiene el 35% del mercado con una participación del 4%, los cálculos implican que Progressive posee cerca del 26% del otro 65%. Dos tercios del mercado donde es un actor dominante. Un tercio donde su participación es insignificante. No se trata de una sola empresa con una participación del 18,6%. Son dos empresas unidas, y solo una de ellas está ganando. Las consecuencias financieras de ganar la primera de forma tan decisiva se analizan en nuestro artículo sobre cómo Progressive destronó a State Farm y el problema de liquidez que siguió.
(Las cuotas de mercado por segmento son estimaciones de Progressive a nivel de hogar, mientras que la cifra de la NAIC se basa en primas, por lo que el 26 % debe considerarse una tendencia, no una cifra exacta)
¿Por qué la brecha se cierra lentamente?
La pregunta obvia es por qué una empresa tan buena en precios lleva más de una década estancada en una cuota de mercado de un solo dígito en el segmento que más le interesa. Las respuestas habituales son la calidad del producto y la disponibilidad de la propiedad, y ambas son reales. Sin embargo, ninguna de ellas es la limitación determinante.
La restricción vinculante es aritmética. El motor de adquisición de Progressive convierte las cotizaciones en pólizas. La publicidad compra cotizaciones. Las cotizaciones solo se generan cuando un hogar compra. Y los Robinson, por definición, son los hogares que menos compran.
Toma los datos divulgados e indexa. Los Robinson representan el 35% del mercado y tienen una antigüedad aproximadamente tres veces mayor que los Sam, por lo que su flujo de compras anual se indexa en torno a 11,7. Los Sam representan solo el 15% del mercado, pero su rotación es tres veces mayor, por lo que su flujo se indexa en 15,0. El segmento más pequeño del mercado genera más eventos de compra anuales que el más grande.
Luego, aplica el filtro de canal. Progressive informó a los inversores que aproximadamente el 85 % de las primas de seguros de automóviles de Robinsons se venden a través de agentes independientes. Si se excluye este segmento, el flujo de clientes de Robinsons que se puede alcanzar sin una relación con un agente se reduce a aproximadamente 1,8, frente a 15,0 para Sams. Esto representa una diferencia de aproximadamente nueve a uno en la oportunidad de compra anual entre el segmento que Progressive dice querer y el segmento que ya posee.
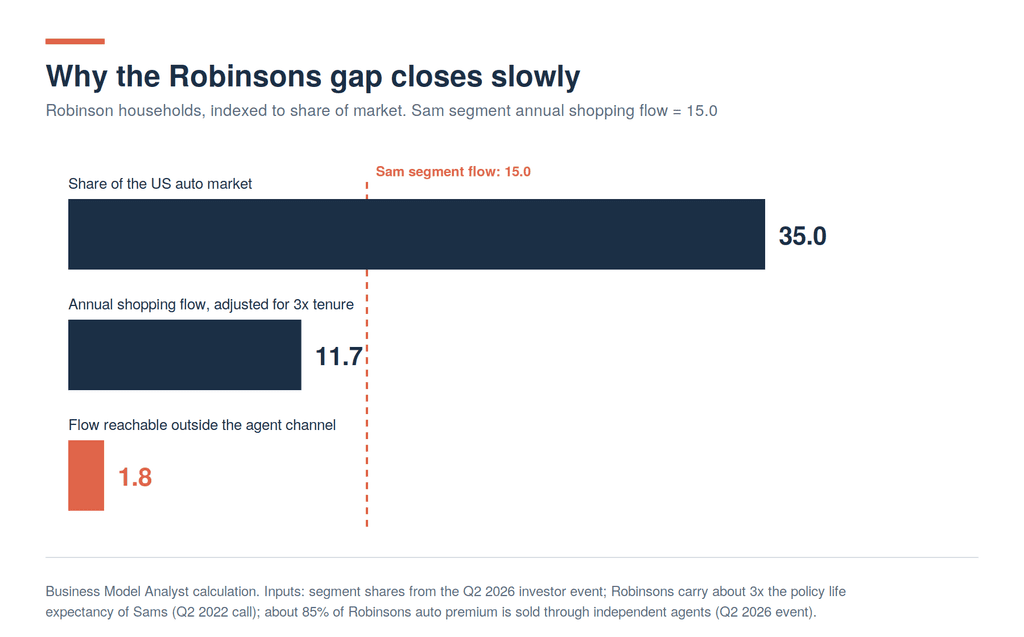
Se trata de una estimación basada en modelos, no en información oficial de la empresa, y se fundamenta en un índice de permanencia de 2022. Sin embargo, la tendencia es clara y explica algo que las cifras de acciones por sí solas no revelan: por qué Progressive puede ser excelente en la fijación de precios y lenta en Robinsons. No se puede superar la oferta de una familia que nunca participa en la subasta.
Esto también explica por qué Progressive sigue describiendo el seguro de auto personal como la puerta de entrada. El seguro de auto se renueva cada seis o doce meses y se compara constantemente. El seguro de hogar no. Si se quiere llegar a un hogar con un paquete combinado, la póliza de auto es la única puerta que se abre con regularidad, razón por la cual Progressive considera su posición de liderazgo en seguros de auto como una ventaja en un mercado que aún no ha conquistado.
Las escaleras mecánicas entre los peldaños
Una vez que se visualizan los segmentos como peldaños, la hoja de ruta de productos de Progressive deja de parecer una lista de características y comienza a parecerse a un conjunto de escaleras mecánicas. La empresa incluso utiliza la palabra: en su carta a los accionistas del año fiscal 2017, describió la función de Progressive Advantage Agency como la de brindar apoyo para "la transición a Robinsons", y la gerencia retomó el lenguaje de la transición en el evento para inversores de 2026.
La maquinaria, peldaño a peldaño:
- Sam a Diane. El modelo de producto 9.0, que se está implementando desde el tercer trimestre de 2025, introdujo el seguro de inquilinos integrado como una opción adicional en la póliza de auto. Un inquilino que contrata un seguro de auto ahora se convierte en un hogar con múltiples productos sin necesidad de realizar una segunda compra. La gerencia lo presentó en el evento para inversores de 2026 como una forma de establecer relaciones con los jóvenes adultos antes de que se conviertan en propietarios.
- Diane a Wright. Nada de lo que vende Progressive provoca esto. Es un acontecimiento de la vida, y el trabajo de la empresa es seguir ahí cuando sucede.
- De Wright a Robinson. Aquí es donde reside el dinero y la fricción. En el canal de agencias, el programa Platinum y el sistema de cotización Portfolio facilitan a los agentes la elaboración de cotizaciones combinadas. En el canal directo, HomeQuote Explorer cumple la misma función, ofreciendo 26 productos inmobiliarios de 19 aseguradoras, con cotizaciones que aumentan aproximadamente un 27 % anual, desde poco menos de un millón hasta más de seis millones.
- De lado. Las líneas especiales son el segmento subestimado. Progressive afirma ser líder en cuota de mercado tanto en motocicletas como en embarcaciones y uno de los mayores fabricantes de vehículos recreativos, y su modelo R17 incorporó 27 mejoras para ampliar la segmentación. Los juguetes se conectan con hogares que ya cuentan con una vivienda y un garaje, lo que convierte a las líneas especiales tanto en un producto de margen como en un detector de Robinson.
La escalera mecánica tiene un defecto evidente. La información divulgada por Progressive para el año fiscal 2024 señaló que la retención de bienes personales disminuyó en parte debido a un cambio en la composición de la cartera hacia las pólizas de inquilinos, que tienen una menor vigencia. La inclusión de pólizas de inquilinos hace que la póliza de automóviles sea más atractiva, a la vez que reduce la retención de bienes personales. Es una compensación que la empresa parece dispuesta a aceptar, pero no deja de ser una compensación.
Lo que realmente hizo 2025 con la mezcla
El informe anual del año fiscal 2025 contiene el párrafo más contundente sobre el mercado objetivo de Progressive publicado el año pasado, y casi nadie lo citó. En el canal de agencias, el volumen de cotizaciones aumentó un 6%, mientras que la conversión disminuyó un 1%. Todos los segmentos de consumidores experimentaron un aumento en el volumen de cotizaciones, excepto Robinsons, que registró un descenso moderado. La conversión disminuyó para Robinsons y Wrights, y aumentó en un porcentaje bajo de un solo dígito para Sams y Dianes. Wrights registró un fuerte crecimiento de pólizas con un número de solicitudes nuevas sin variación. Robinsons registró un crecimiento de pólizas sin variación con un número de solicitudes nuevas negativo.
Progressive atribuye el declive de Robinson a sus propios errores: las iniciativas de rentabilidad en el negocio inmobiliario, que comenzaron en la segunda mitad de 2024 y se centraron en las coberturas para casas y condominios, lo que restringió las solicitudes de nuevos propietarios y, por lo tanto, limitó el paquete de seguros.
En pocas palabras, 2025 fue el año en que la maquinaria de adquisiciones de Progressive volvió a su estrategia anterior. Adquirió más empresas como Sam y Diane, conservó a Wright y dejó de alimentar deliberadamente el segmento que considera su futuro. La compañía lo llamaría secuenciación, y tiene razón: no se pueden vender paquetes de seguros en estados donde no se emiten pólizas de vivienda, y la cartera de seguros de propiedad debía reestructurarse primero. Si el costo del crecimiento valió la pena es la incógnita para 2027.
El otro mercado objetivo: cinco usos de vehículos y una cuenta gigante
El cliente comercial de Progressive se define por la función del vehículo, no por su propietario. El informe anual 10-K del año fiscal 2025 enumera cinco segmentos de mercado empresarial: vehículos especializados de alquiler, transporte de pasajeros, grúas, contratistas y vehículos comerciales. El cliente típico asegura aproximadamente dos vehículos.
Esta mitad del negocio es prácticamente un reflejo de los seguros personales. Aproximadamente el 90% de las primas de seguros de automóviles comerciales se contratan a través de agentes, frente al 43% en el caso de los vehículos personales. Progressive se ha posicionado como líder en seguros de automóviles comerciales en EE. UU. desde 2015, en un mercado con cerca de 340 competidores donde las empresas líderes concentran el 88% de las primas. La compañía también vende una póliza para propietarios de negocios, disponible para agentes en 46 estados, además de un seguro de compensación laboral para el sector del transporte por carretera a través de una red limitada de corredores, y gestiona BusinessQuote Explorer como portal directo para pequeños operadores.
Aparte de todo esto, se encuentra la cartera de la empresa de redes de transporte, que incluye a las filiales de Uber en 14 estados, gestionada íntegramente de forma directa y que representa el 14% de la prima de seguros comerciales. Por lo tanto, el mercado objetivo de pequeñas empresas de Progressive está fragmentado: miles de transportistas con dos camiones, a los que se llega a través de agentes, y una cuenta enorme a la que se llega mediante un contrato.
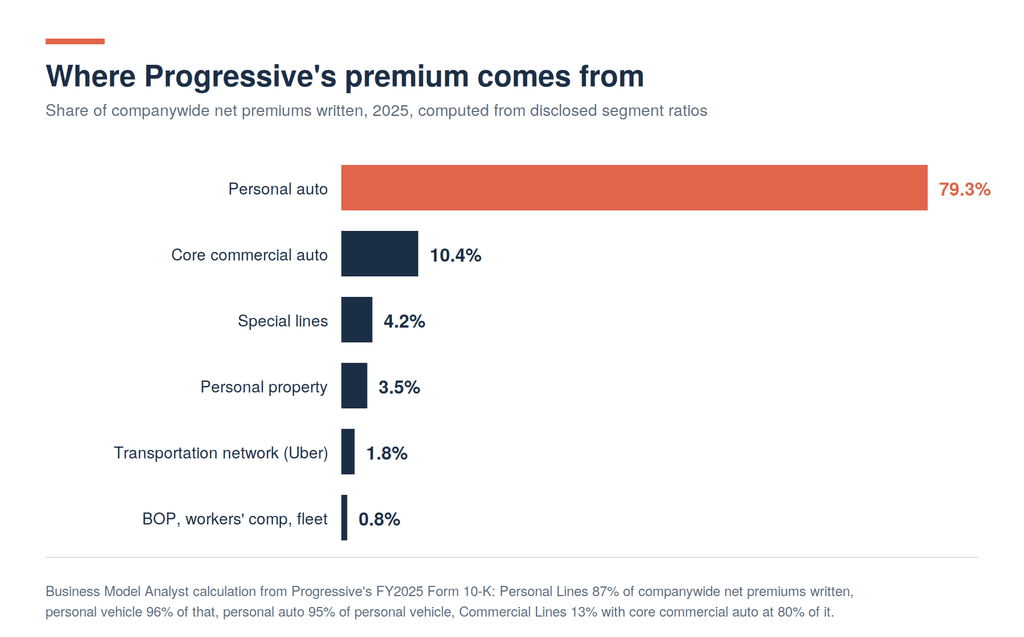
Si se representa toda la empresa en un gráfico, la tensión estratégica resulta evidente. Los seguros de automóviles personales representan casi el 80 % de las primas. Los dos productos que hacen posible el paquete Robinson, las líneas especiales y los seguros de propiedad personal, representan en conjunto alrededor del 7,7 % de las primas. Progressive está dedicando una gran parte de su atención estratégica al segmento más pequeño de sus ingresos, porque ese segmento es la puerta de entrada al segmento más grande del mercado.
Cada segmento compra en un lugar diferente
En Progressive, el mercado objetivo y la distribución son la misma cuestión, ya que cada segmento se ubica en un canal diferente.
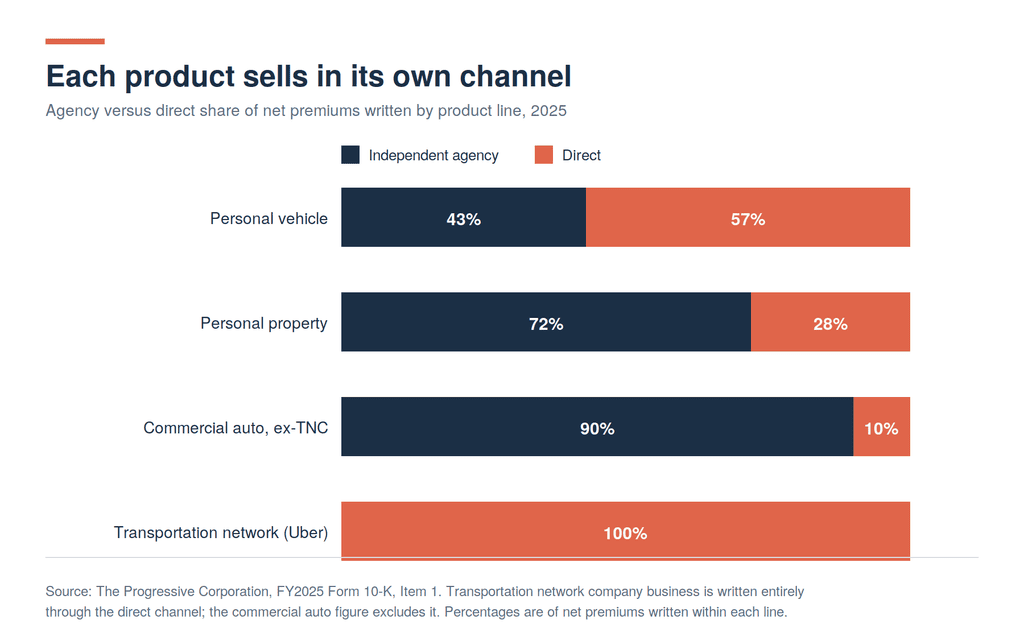
El crecimiento de Progressive se ha producido en el canal directo, donde las primas de vehículos personales pasaron del 54% al 57% de la cartera entre 2023 y 2025. Su cartera de propiedades, la llamada Robinson Gate, todavía se gestiona en un 72% a través de agentes. Su cartera comercial se gestiona en un 90% a través de agentes. Los segmentos que más interesan a Progressive se concentran en el canal donde no controla la relación y donde su cartera de clientes Platinum se ha reducido en lugar de crecer.
California merece una mención aparte. Progressive opera allí una agencia de seguros de automóviles independiente con su propia administración, y su programa de telemática no está disponible en el estado. Para una empresa cuya segmentación depende de datos de comportamiento, el mercado estatal más grande representa un negocio completamente distinto.
A quién no apunta Progressive
Vale la pena decirlo claramente, porque el análisis del mercado objetivo tiene tanto que ver con la exclusión como con la inclusión.
- Grandes flotas comerciales fuera de sus programas especializados. El libro se centra en operadores de dos vehículos. Si bien existen grandes flotas, como programa, no como su función principal.
- Propietarios de viviendas de alto valor. Progressive es la duodécima mayor aseguradora de viviendas en un mercado con aproximadamente 360 competidores. Durante los últimos dos años, se ha dedicado a reducir la exposición a catástrofes en lugar de buscar mayores primas.
- de vida y salud. Progressive intermedia seguros de vida, para mascotas y de automóviles especializados a cambio de comisiones, en lugar de suscribirlos directamente. Estos productos existen para proteger a los hogares, no para generar ganancias por sí mismos.
- Internacional. Todo es estadounidense, con filiales con licencia en Bermudas y Canadá por razones estructurales, más que por una estrategia de mercado.
Lo que la segmentación suma
Los cuatro nombres de Progressive describen puestos de trabajo, no personas. Un hogar se traslada entre ellos, y la función de la compañía es estar presente en el momento de la mudanza. Esto le otorga a Progressive un modelo de crecimiento verdaderamente inusual para una aseguradora: no necesita tanto captar nuevos clientes como recuperar a los existentes en el momento en que su vida cambia.
El problema radica en que el modelo tiene una relación inversa con el valor. Los hogares con mayor patrimonio son los que menos se mudan, y cuando lo hacen, lo hacen a través de una agencia inmobiliaria. Progressive tiene tres respuestas en marcha, todas costosas y lentas: reconstruir la cartera de propiedades para que los agentes tengan opciones para agrupar, utilizar inquilinos consolidados para captar hogares antes de que se conviertan en propietarios, y aprovechar la alta frecuencia de renovación de la póliza de seguro de automóvil como la única vía regular para acceder a una vivienda agrupada.
Nada de esto es un problema de precios, lo cual merece ser analizado detenidamente. Progressive dedicó treinta años a convertir la selección de riesgos en una ventaja duradera. Los próximos treinta años dependen de algo que su sistema de precios no puede resolver: presentarse en un mercado ajeno, frente a hogares que no tenían intención de comprar.
Preguntas frecuentes
¿Quién es el cliente objetivo de Progressive? Los hogares estadounidenses que poseen o alquilan un vehículo, clasificados internamente en cuatro segmentos según la continuidad y la combinación de seguros, además de las pequeñas empresas con un promedio de dos vehículos comerciales. El seguro de automóvil personal representa casi el 80 % de la prima, por lo que el cliente típico es un comprador de automóviles.
¿Qué significan Sams, Dianes, Wrights y Robinsons? Según los propios documentos de Progressive: Sams son asegurados de forma inconsistente, Dianes son asegurados de forma consistente que no son propietarios de vivienda, Wrights son propietarios de vivienda que no combinan seguro de auto y hogar, y Robinsons son propietarios de vivienda que sí lo hacen. Son categorías de precios y adquisición, no perfiles publicitarios.
¿Qué segmento es el más valioso para Progressive? Robinsons, por un amplio margen. Progressive estima que su prima de por vida es aproximadamente cinco veces mayor que la de un hogar Sam y un 70 % superior a la de un hogar monoline Wright, y además, sus pólizas tienen una duración considerablemente mayor.
¿Por qué Progressive tiene una participación tan baja entre los Robinsons? Por dos razones. Buscan opciones con mucha menos frecuencia que otros segmentos, por lo que generan menos oportunidades de cotización al año, y aproximadamente el 85 % de sus primas de seguro de auto se contratan a través de agentes independientes en lugar de directamente. Además, Progressive restringió las solicitudes de nuevos propietarios de vivienda hasta 2025 mientras reestructuraba su cartera de propiedades, lo que provocó la suspensión del paquete.
¿Progressive sigue dirigiéndose a conductores de alto riesgo? Sí, aunque el enfoque ha cambiado. El segmento inferior ahora se define por una cobertura inconsistente en lugar de un historial de conducción, y la gerencia ha declarado abiertamente que está dispuesta a seguir suscrita a Sams siempre y cuando sus precios se ajusten a los márgenes objetivo.
¿Cuál es el mercado objetivo de Progressive para pequeñas empresas? Cinco segmentos de mercado de vehículos comerciales definidos por el uso del vehículo: vehículos especializados para alquiler, transporte para alquiler, grúas, contratistas y vehículos comerciales, vendidos aproximadamente en un 90 % a través de agentes independientes. Por otra parte, su cartera de servicios de transporte compartido con las filiales de Uber en 14 estados se gestiona íntegramente de forma directa.
¿Qué porcentaje de Estados Unidos abarca Progressive? La dirección comunicó a los inversores en agosto de 2026 que casi uno de cada cuatro hogares estadounidenses posee al menos un producto de seguros personales de Progressive, frente a casi uno de cada cinco a finales de 2023.
La perspectiva del analista de modelos de negocio
La presentación que Progressive hizo en Robinsons en agosto de 2026 se planteó como una historia de oportunidades. Si se lee como una historia de limitaciones, resulta más interesante.
Progressive ha creado un sistema que gana subastas. Podría decirse que es el mejor del mundo para valorar un riesgo individual y convertir una cotización a un costo de adquisición aceptable. Este sistema tiene un requisito fundamental: que se celebre una subasta. En dos tercios del mercado automovilístico estadounidense, se celebra una subasta constantemente, y Progressive ha captado aproximadamente una cuarta parte. En el tercio restante, las subastas son poco frecuentes y la mayoría se celebran en la oficina de un agente independiente, donde es el agente, y no la aseguradora, quien controla la lista de invitados.
Así pues, la cuestión estratégica no es si Progressive puede fijar precios competitivos para Robinsons. Puede. La cuestión es si un modelo de adquisición basado en la venta directa puede adaptarse a un modelo de negocio centrado en las relaciones, y si la cartera de propiedades, la parte más pequeña y expuesta a catástrofes de la empresa, puede soportar ese peso. Doce años después de la implementación de Destination Era, la cuota de mercado ronda el 4%. Esto no es un fracaso. Es una muestra de la lentitud con la que se abre esta puerta en particular.
Nuestra apuesta: el respaldo integrado para inquilinos es el elemento más subestimado de todo el modelo 9.0. Es la única iniciativa que capta a un hogar antes de que llegue al segmento donde se encuentran los agentes. Todo lo demás es una lucha en terreno ajeno.