
Authentic Brands cobra regalías y deja las fábricas en manos de otra empresa. Las ganancias de Mattel se quedan en las fábricas.
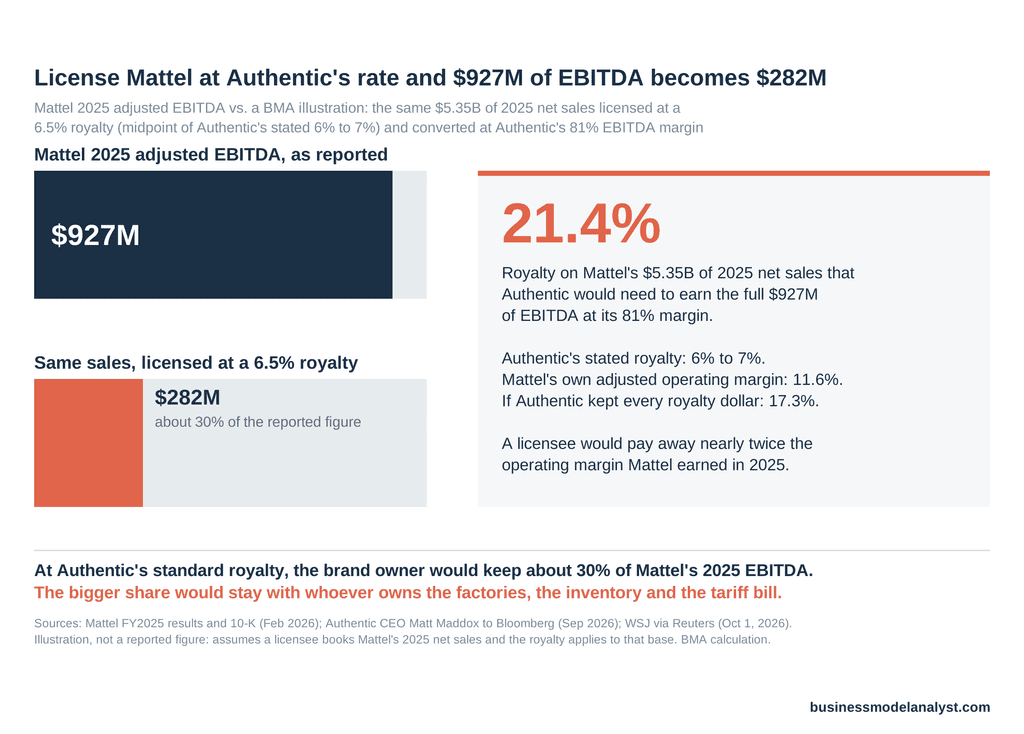
Authentic Brands Group ha negociado la adquisición de Mattel a más de 20 dólares por acción, un precio que valoraría al fabricante de Barbie en aproximadamente 6.000 millones de dólares. Authentic opera uno de los modelos más rentables en el sector de bienes de consumo: posee las marcas, permite que sus socios fabriquen y vendan los productos, y se queda con entre el 6% y el 7% de sus ventas en concepto de regalías. Aplicado a Mattel, este modelo presenta un problema. Según la tarifa estándar de Authentic, las ventas netas de Mattel en 2025 generarían aproximadamente 282 millones de dólares en regalías, cerca del 30% de los 927 millones de dólares de EBITDA ajustado que Mattel obtuvo en realidad. La oferta solo funciona si otra empresa quiere el resto de esas ganancias y las fábricas que las producen.
El miércoles, Mattel perdió al director ejecutivo que convirtió a Barbie en una película multimillonaria. El jueves, una empresa que nunca ha fabricado un juguete se presentó preguntando por el precio.
Las acciones se comportaron como suelen hacerlo. Mattel subió hasta un 36% durante la jornada y cerró con un alza de aproximadamente el 18%, a 15,04 dólares. La conclusión obvia es que Barbie finalmente encontró un comprador que valora la marca más que Wall Street. La conclusión menos obvia es qué es exactamente lo que Authentic estaría comprando, ya que todo su modelo de negocio se basa en no poseer la parte de Mattel que genera la mayor parte de los ingresos.
Qué pasó
El 1 de octubre, el Wall Street Journal informó que Authentic Brands Group había estado negociando una oferta por Mattel que podría valorar la compañía en más de 20 dólares por acción. CNBC y Reuters se hicieron eco de la noticia, y Reuters estimó el valor potencial en alrededor de 6 mil millones de dólares o más. No existe un proceso de venta formal, no hay garantía de que Mattel acepte la oferta, y Mattel declinó hacer comentarios.
La clave está en el momento en que se produjo la noticia. Dos días antes, el 29 de septiembre, Ynon Kreiz renunció a su cargo de presidente y director ejecutivo de Mattel, con efecto a partir del 2 de octubre. Deja su puesto para convertirse en codirector ejecutivo de la fusión entre Paramount Skydance y Warner Bros. Discovery, la operación de 110.000 millones de dólares que BMA cubrió cuando un tribunal la paralizó en julio. Las acciones de Mattel cayeron cerca de un 4%, hasta los 12,66 dólares, tras conocerse la noticia.
Su sustituto es Roger Lynch, director ejecutivo de Condé Nast, quien forma parte del consejo de administración de Mattel desde 2018 y ha ejercido como consejero principal independiente. Lynch asumirá la presidencia el 2 de octubre y el cargo de director ejecutivo a más tardar el 2 de noviembre. Jonathan Anschell, director jurídico de Mattel, ocupará el puesto durante ese periodo.
El Journal señaló que la transición de Lynch podría complicar cualquier acuerdo mientras él define su propia estrategia. Los propios documentos presentados por Mattel demuestran por qué vale la pena tomar esto en serio.
La historia de fondo
Mattel ha sido candidata a una adquisición prácticamente desde la primavera. El 7 de mayo, Southeastern Asset Management, que gestiona más del 4% de las acciones, publicó una carta abierta instando al consejo de administración a explorar alternativas estratégicas. Mencionó tres tipos de compradores: una firma de capital privado, otra empresa de juguetes (Hasbro, con la que Mattel ha mantenido conversaciones intermitentes durante décadas) y una gran empresa de medios. Southeastern señaló un valor cercano a los 30 dólares por acción.
El precio de las acciones ha ido en la dirección opuesta. Mattel ha caído alrededor de un 33% este año, afectada por los aranceles y un segundo trimestre flojo.
Las cifras que respaldan esa diapositiva:
- 2025: Ventas netas de 5350 millones de dólares, un 1 % menos. Ingresos operativos ajustados de 620 millones de dólares, un 16 % menos. EBITDA ajustado de 927 millones de dólares, frente a los 1060 millones de dólares del año anterior.
- Segundo trimestre de 2026: las ventas netas aumentaron un 10 % hasta alcanzar los 1130 millones de dólares, pero el beneficio operativo ajustado cayó de 96 millones a 39 millones de dólares. El margen bruto ajustado disminuyó 260 puntos básicos hasta el 48,6 %, debido a que los costes arancelarios brutos representaron 170 puntos básicos y las regalías otros 110.
- Balance general al 30 de junio: 285,7 millones de acciones, 523,9 millones de dólares en efectivo y una deuda neta de 1.810 millones de dólares.
Authentic es una empresa completamente diferente. Posee más de 50 marcas de consumo, entre ellas Reebok, Brooks Brothers, Champion, Guess y Dockers, que adquirió de Levi Strauss este año, además de legados como el de Elvis Presley. Sus socios generan aproximadamente 38.000 millones de dólares en ventas minoristas bajo esas marcas. En septiembre, el director ejecutivo, Matt Maddox, declaró a Bloomberg que Authentic obtiene 1.800 millones de dólares de EBITDA sobre unos ingresos de 2.200 millones de dólares, lo que representa un margen del 81%, gracias a las regalías que cobra entre el 6% y el 7% sobre los productos que fabrican sus socios. También mencionó que una posible salida a bolsa podría producirse en la primera mitad de 2027.
Ese margen existe porque Authentic no posee fábricas, no mantiene inventario y prácticamente no gasta en bienes de capital. Mattel posee las tres cosas.
El plan
Authentic no ha descrito ningún plan para Mattel, y Mattel no ha manifestado su intención de escucharlo. Pero Authentic ha demostrado con exactitud cómo gestiona una empresa pública con un negocio operativo asociado.
En enero de 2026 se cerró la privatización de Guess. Esta estructura sirve de modelo. Guess transfirió prácticamente toda su propiedad intelectual a una nueva entidad. Authentic posee el 51% de dicha empresa de propiedad intelectual. La familia Marciano y el director ejecutivo, Carlos Alberini, poseen el 49% restante. La empresa operativa, es decir, las tiendas, el personal y la cadena de suministro, pasó a ser privada y pertenece en su totalidad a la dirección de Guess, que paga regalías a la empresa de propiedad intelectual.
Authentic compró el nombre. Otra persona se quedó con el negocio que lo utiliza.
Mattel representa una versión más compleja del mismo problema. Según su informe anual (formulario 10-K), la mayoría de sus productos principales se fabrican en instalaciones propias, con plantas principales en Indonesia, Malasia, México y Tailandia, y plantas arrendadas en China. Mattel invirtió 182 millones de dólares en gastos de capital en 2025. La empresa diseña, moldea, distribuye y vende sus productos, y a principios de este año pagó 178,6 millones de dólares para adquirir la otra mitad de su estudio de videojuegos para móviles, Mattel163.
Por lo tanto, la cuestión práctica no es si Barbie es valiosa, sino cómo una empresa de regalías obtiene un flujo de regalías de un fabricante y cuál es el valor de ese flujo una vez que se ha obtenido.
El ángulo del modelo de negocio
Aquí están los cálculos que nadie ha hecho sobre la oferta.
Supongamos que un licenciatario se hace cargo de las operaciones de Mattel y registra las mismas ventas netas de 2025, que ascienden a 5350 millones de dólares. Authentic aplica el punto medio de su regalía estándar del 6 % al 7 % sobre esa base y la convierte a su margen EBITDA declarado del 81 %.
- Ingresos por regalías: aproximadamente 348 millones de dólares.
- EBITDA por regalías: aproximadamente 282 millones de dólares.
- Participación en el EBITDA ajustado real de Mattel para 2025: aproximadamente un 30%. El rango completo del 6% al 7% arroja entre 260 millones y 303 millones de dólares, o entre el 28% y el 33%.
Ahora veamos el proceso a la inversa. Para que Authentic conserve los 927 millones de dólares de EBITDA dentro de la empresa propietaria de la marca, necesitaría una regalía de aproximadamente el 21,4 % de las ventas netas. El margen operativo ajustado de Mattel en 2025 fue del 11,6 %. Un licenciatario que pagara el 21,4 % estaría cediendo casi el doble del margen operativo que obtuvo toda la empresa el año pasado. Incluso si Authentic conservara cada dólar de regalía como beneficio, el punto de equilibrio sería del 17,3 %.
Esa brecha es la clave. De ella se derivan tres cosas.
La tasa de regalías se convierte en un precio de transferencia. En un reparto al estilo Guess, la tasa entre la empresa propietaria de la propiedad intelectual y la empresa operadora no es un precio de mercado. Es un mecanismo que determina quién se lleva el valor. Si se fija en el 6,5 %, la parte de la propiedad intelectual vale una fracción de la oferta. Si se fija en el 15 %, la empresa operadora, que gestiona las fábricas, el inventario y los aranceles, podría no ser capaz de hacer frente a sus propias deudas.
La capa de conversión es donde reside el dinero de los juguetes. Esto es el reflejo de lo que BMA descubrió en el récord de Lego sobre personajes prestados. Lego alquila Star Wars y Pokémon, controla cada paso que los convierte en producto y obtuvo un margen operativo del 26,0%. El modelo de Authentic haría lo contrario con Mattel: poseer los personajes y deshacerse de la maquinaria. En el sector de los juguetes, la evidencia sigue demostrando que la maquinaria vale más que la marca en la caja.
La concentración desbarata la historia de la calificación. S&P elevó la calificación de Authentic este año, en parte porque ningún licenciatario individual aporta más del 4,5 % de los ingresos y solo ocho aportan el 2 % o más. Una empresa operativa de Mattel que pagara 348 millones de dólares al año representaría aproximadamente el 14 % de los ingresos combinados de Authentic, casi el triple de ese límite. Moody's ya ha señalado las quiebras de licenciatarios como la principal debilidad del modelo. Un solo licenciatario que distribuya Barbie, Hot Wheels y Fisher-Price representaría una exposición individual mucho mayor que la de cualquier licenciatario en sus balances actuales.
La estrategia de licencias funciona a la perfección con marcas de ropa cuyo valor reside principalmente en el nombre. Como argumentó BMA en el artículo sobre KFC China, optar por poseer los derechos de autor en lugar de la operación es una estrategia real con ventajas e inconvenientes reales. Mattel es un ejemplo donde la operación representa la mayor parte de las ganancias.
El riesgo
El escéptico tiene argumentos válidos y merece ser escuchado con imparcialidad.
Las regalías por juguetes son más altas que las de ropa. Las grandes franquicias de entretenimiento exigen porcentajes que oscilan entre el 10% y el 20% del precio mayorista, razón por la cual la factura de regalías de Mattel incrementó su margen bruto en 110 puntos básicos el trimestre pasado. Con un 13%, esta cifra eleva el EBITDA por regalías a aproximadamente 563 millones de dólares, o el 61% de la cifra de Mattel para 2025. El inconveniente sigue siendo el mismo: el licenciatario pagaría el 13% de las ventas de un negocio cuyo margen operativo total era del 11,6%.
Authentic podría conservar una mayor participación en la operación de lo habitual. En las conversaciones reportadas, no se menciona en absoluto una posible división de Mattel. Podría ser propietaria de la empresa operativa por completo durante un tiempo, o asociarse con un socio estratégico o financiero. Sin embargo, este sería un modelo nuevo para Authentic, y se produciría justo antes de una salida a bolsa que los inversores valorarán en función de las ganancias por regalías.
El EBITDA no refleja completamente el valor del entretenimiento. Las películas, los juegos y las experiencias en vivo de Mattel no se reflejan del todo en el EBITDA de una empresa de juguetes. Authentic obtiene alrededor del 20 % de sus ingresos de propiedades de entretenimiento y ha estado expandiéndose en ese sector, más recientemente con un acuerdo con un creador. Un comprador podría pagar, con razón, por el contenido de Barbie para la próxima década en lugar de por el de su último año de muñecas.
El precio en sí es modesto. A 20 dólares, el valor patrimonial es de aproximadamente 5710 millones de dólares. Si se le suma la deuda neta de 1810 millones de dólares, el valor de la empresa asciende a unos 7520 millones de dólares, o aproximadamente 8,1 veces el EBITDA ajustado de 2025. Veinte dólares representan solo un 4 % por encima del precio de cierre de Mattel de 19,18 dólares el 23 de octubre de 2025, y un tercio por debajo del precio de referencia de Southeastern de 30 dólares. Los accionistas podrían interpretar esto como una oferta inicial, lo que deja margen para Hasbro, un comprador de medios o una firma de capital privado.
La junta acaba de fijar el precio de un plan independiente. La carta de oferta de Lynch del 29 de septiembre incluye una bonificación en efectivo de 10,6 millones de dólares pagadera a fin de año, una concesión de acciones de 6 millones de dólares totalmente consolidada, una adjudicación de acciones de 10 millones de dólares para 2026, una bonificación por desempeño de 6 millones de dólares vinculada a la rentabilidad relativa de los accionistas durante tres años y un pago de reubicación de 985.000 dólares. Esto representa aproximadamente 33,6 millones de dólares en efectivo y valor objetivo de las acciones. Las cláusulas de reembolso se aplican si renuncia sin una razón justificada o es despedido con causa, no si la empresa se vende. Nada de esto impide un acuerdo. Sí demuestra que la junta planeaba la independencia dos días antes de que se hiciera público el nombre del postor.
Preguntas rápidas
¿Se venderá Mattel? Todavía no. El Wall Street Journal informó que Authentic Brands Group ha discutido una oferta superior a los 20 dólares por acción, pero no hay un proceso de venta formal y Mattel no ha hecho comentarios al respecto.
¿Cuánto ofrece Authentic, según se informa? Más de 20 dólares por acción, lo que valora el capital de Mattel entre 5.700 y 6.000 millones de dólares. Incluyendo una deuda neta de 1.810 millones de dólares, el valor de la empresa ronda los 7.500 millones de dólares.
¿Qué es Authentic Brands Group? Es una empresa de licencias de marcas que posee nombres como Reebok, Brooks Brothers, Champion, Guess y Dockers, y los licencia a socios operativos. Reporta ingresos de 2200 millones de dólares y un EBITDA de 1800 millones de dólares, y ha indicado que podría salir a bolsa en 2027.
¿Por qué renunció el director ejecutivo de Mattel? Ynon Kreiz dimitió para convertirse en codirector ejecutivo de la empresa resultante de la fusión entre Paramount Skydance y Warner Bros. Discovery. El miembro del consejo de administración Roger Lynch, antiguo director ejecutivo de Condé Nast, asumirá el cargo el 2 de noviembre.
¿Cambiarían los juguetes de Barbie bajo la marca Authentic? No necesariamente en cuanto a su disponibilidad en las tiendas. Según el modelo habitual de Authentic, un socio operativo fabricaría y vendería los juguetes, mientras que Authentic sería propietaria de la marca y percibiría regalías. La incógnita reside en quién sería ese socio.
La perspectiva del analista de modelos de negocio
Todo el mundo lo valora como una apuesta por Barbie. En realidad, es una apuesta por una tasa de regalías.
La maquinaria de Authentic funciona cuando la marca es el negocio y la fábrica es un producto básico. Los zapatos Reebok y los vaqueros Guess pueden ser fabricados por muchos socios competentes. Mattel es diferente porque gran parte de su valor reside en el diseño, los moldes, el cumplimiento de las normas de seguridad y una cadena de suministro que abarca seis países. Hasbro sigue demostrando la misma lección: un juego de cartas que diseña, imprime y vende por su cuenta ahora genera más ingresos que el resto de la empresa; la parte de una juguetería que genera beneficios suele ser la que gestiona directamente.
Así que, si esto se convierte en una oferta real, preste atención a tres cosas. Primero, si Authentic propone un reparto al estilo Guess y quién se hace cargo de la parte operativa. Segundo, el porcentaje de regalías entre ambas partes, ya que esa cifra determina qué parte del acuerdo tiene el valor. Tercero, si Lynch considera la propuesta como una oferta inicial o una interrupción.
Barbie puede sobrevivir a casi cualquier dueño. Las fábricas son la parte que busca un hogar.