
Shein recaudó 1740 millones de dólares en Hong Kong, alcanzando el punto medio de su rango de precios. Entre 2023 y 2025, los gastos de logística y marketing absorbieron 85 centavos de cada dólar adicional de ingresos.
Shein fijó el precio de su salida a bolsa en Hong Kong el 31 de agosto en 48,56 HK$ por acción, el punto medio de su rango de precios anunciado, recaudando 13.600 millones de HK$, o aproximadamente 1.740 millones de USD, con una valoración cercana a los 26.500 millones de USD. Las acciones comenzarán a cotizar el 1 de septiembre con el código 00625. El prospecto contiene un número que no aparece en el rango de precios. Los ingresos netos crecieron 9.744 millones de USD entre 2023 y 2025. Los costes de logística representaron 5.600 millones de USD de ese aumento y el marketing, 2.700 millones de USD. El beneficio operativo se mantuvo en 335 millones de USD, lo que equivale a 3,4 centavos por cada dólar adicional de ventas.
Esta semana, los compradores obtuvieron una prueba útil, proveniente de un panel de tarjetas de crédito y no de la propia declaración. Shein salió de la lista de los principales anunciantes de Google en diciembre. El gasto con tarjeta en Shein en EE. UU. disminuyó. Según Vinci Zhang, analista de M Science, Shein restableció su presupuesto publicitario en el segundo trimestre y el gasto se recuperó. El Wall Street Journal interpreta esta secuencia como una señal de que Shein puede seguir captando clientes a precios más altos siempre que continúe pagando por ellos. Esta interpretación es acertada. También describe a una empresa que gestiona su demanda trimestralmente.
Qué pasó
Shein ofreció aproximadamente 280 millones de acciones de Clase B. La oferta pública de Hong Kong se cubrió 5,63 veces y la internacional 2,59 veces, una cifra baja para una operación de este tamaño en esa bolsa. Goldman Sachs, Morgan Stanley y JPMorgan patrocinaron la salida a bolsa. Los inversores principales comprometieron alrededor de 383 millones de dólares, liderados por los inversores ya existentes Boyu Capital, Tiger Global y General Atlantic, a los que se unieron Tencent, Greenwoods, Taikang Life y UBS Asset Management.
La empresa comunicó a la bolsa que la mayor parte de los ingresos se destinan a tecnología, reconocimiento de marca y presencia global.
Shein prevé que el crecimiento de los ingresos en el primer semestre sea prácticamente idéntico al 1,1% que registró en el primer trimestre, si bien el margen operativo disminuirá ligeramente a partir de ahí.
La historia de fondo
Shein fracasó en Nueva York en 2023 y en Londres en 2025 antes de que Pekín la impulsara a Hong Kong. Nuestro artículo anterior sobre la salida a bolsa de Shein en Hong Kong analizó la caída de su valor y por qué el desplome de los beneficios, y no el mercado, fue la causa. En julio, la compañía publicó por primera vez sus estados financieros auditados. El panorama: ingresos de 32.103 millones de dólares en 2023, 38.748 millones de dólares en 2024 y 41.847 millones de dólares en 2025, con un beneficio neto que descendió de 3.365 millones de dólares a 2.064 millones de dólares en el último ejercicio.
A esto se sumaron dos cambios en las políticas. Washington eliminó el trato libre de aranceles para paquetes de bajo valor, y Bruselas reemplazó el umbral de 150 euros con un cargo fijo de 3 euros por partida arancelaria y por paquete a partir del 1 de julio. Analizamos el segundo cambio en detalle en el artículo «Shein dice que Europa es la siguiente». Los ingresos estadounidenses del primer trimestre cayeron un 14,3%, hasta los 2040 millones de dólares.
El plan
Shein quiere atraer nuevos clientes y ampliar su gama de productos. Ambos objetivos suponen un gasto en las mismas dos líneas de negocio que ya absorben la mayor parte de los ingresos de la empresa.
El único cambio real se observa en el mercado. Los ingresos por servicios alcanzaron el 14,3 % de los ingresos del primer trimestre de 2026, frente al 2,7 % de 2023, y el programa Shein Xcelerator ahora alquila la cadena de suministro a marcas externas. Veinte marcas se habían unido a finales de 2025, generando en conjunto unos 580 millones de dólares. En comparación con los 41.800 millones de dólares de ingresos del grupo, se trata de una cifra significativa con una pendiente interesante.
La adquisición de Everlane, por unos 80 millones de dólares, se sitúa en la misma categoría. Es una operación real, de pequeña envergadura y que está siendo revisada en Estados Unidos por la propia Shein.
El ángulo del modelo de negocio
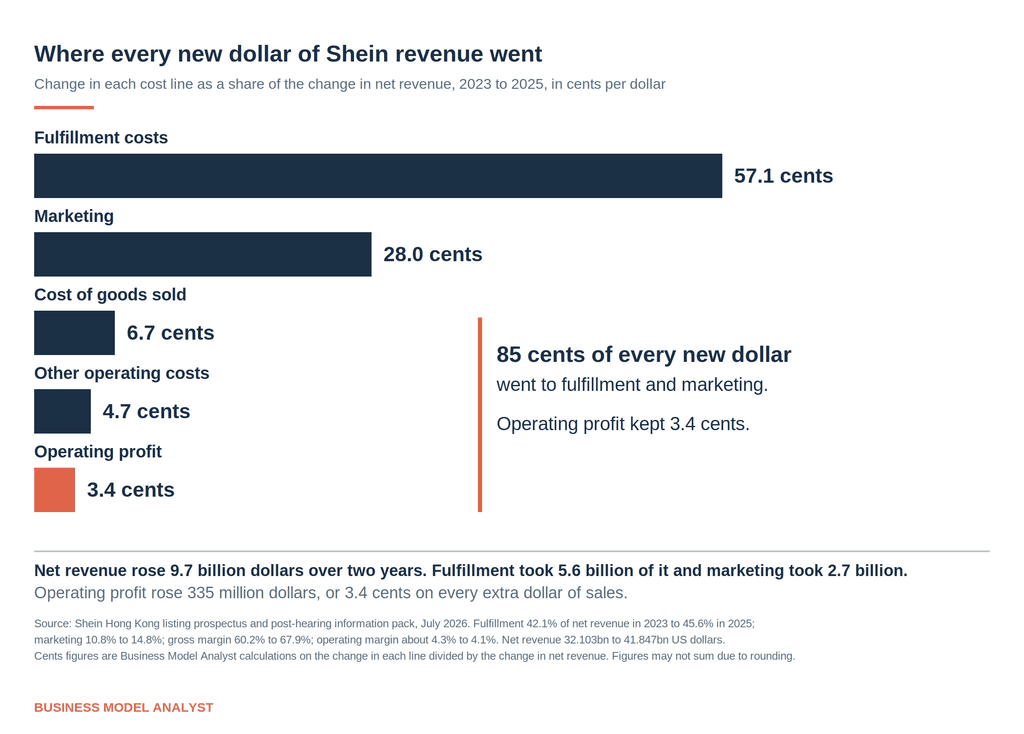
El margen bruto de Shein mejoró en los últimos dos años, pasando del 60,2% al 67,9%. La empresa cobra más por artículo y liquida menos existencias con descuento. Todo lo demás en la cadena de suministro fue en sentido contrario.
Los costos de cumplimiento aumentaron del 42,1 % de los ingresos netos en 2023 al 45,6 % en 2025, y alcanzaron el 47,7 % en el primer trimestre de 2026. El marketing se situó en el 10,8 % y el 10,7 % en 2023 y 2024, respectivamente, subió al 14,8 % en 2025 y llegó al 15,8 % en el primer trimestre. En conjunto, ambos rubros pasaron del 52,9 % de los ingresos al 60,4 %, y luego al 63,5 %. Este cambio de 7,5 puntos en dos años representa casi el doble del margen operativo total de 2025, que fue del 4,1 %.
Si dividimos el año 2025 entre los 1.078 millones de pedidos que Shein gestionó, el modelo cabe en una sola línea.
| Por pedido completado, 2025 | Cantidad |
|---|---|
| Ingresos netos | $38.82 |
| Beneficio bruto del 67,9% | $26.36 |
| Menor satisfacción en un 45,6% | ($17.70) |
| Menos marketing en un 14,8% | ($5.75) |
| Restante antes de otros costos operativos | $2.91 |
| Beneficio operativo del 4,1% | $1.59 |
El envío del paquete y la compra del clic que lo solicitó consumen $23.45 de los $26.36 de ganancia bruta que se encuentran en un pedido de $38.82. Los 273 millones de clientes activos que Shein reporta realizaron 3.95 compras cada uno el año pasado a $153 cada una. Con un 14.8% de los ingresos, Shein gastó aproximadamente $22.70 en marketing por cliente activo para lograrlo.
Nada de esto describe a una empresa sin una ventaja competitiva sólida. La cadena de suministro es real. Momentum Works informó que los proveedores chinos prefieren Shein a Temu porque paga a tiempo. El sistema de prueba y reordenamiento de lotes pequeños sigue funcionando. La ventaja competitiva reside en el costo del pedido, y los dos factores que determinan si un pedido genera ganancias se encuentran en el otro extremo.
El riesgo
Cuatro argumentos contradicen la interpretación anterior, y uno contradice la postura alcista.
Los aranceles encarecen la línea de distribución sin que ello suponga un fallo de costes para Shein. Shein traslada la mayor parte del aumento a los clientes, lo que incrementa tanto los ingresos como la línea de distribución. Si se excluye el efecto de los aranceles, la situación operativa se asemeja menos a una inflación de costes y más a un impuesto sobre toda la categoría, un impuesto al que también se enfrentan Temu, Primark y H&M en cierta medida.
El mercado modifica la composición. Los ingresos por servicios, que representan el 14,3% del primer trimestre, tienen una economía diferente a la de los bienes propios, y una empresa con un 30% de ingresos por servicios en tres años tendría una curva de costos distinta a la que se muestra aquí.
La base de 2024 no favorece en absoluto. El margen operativo fue de aproximadamente el 4,3 % en 2023, cayó al 2,5 % en 2024 y se recuperó hasta el 4,1 % en 2025. Comparar 2023 con 2025 omite el punto más bajo. Quien prefiera la comparación entre 2024 y 2025 obtendrá una cifra incremental más favorable.
El exceso de acciones preferentes se elimina en la cotización. Shein comprometió hasta aproximadamente 3.500 millones de dólares en efectivo y acciones para los tenedores de sus acciones preferentes Series pre-D, D y D plus, cuyos contratos se activaron cuando el precio de la OPV fue inferior al que pagaron. El paquete asciende a hasta 2.200 millones de dólares en efectivo bajo protecciones de ajuste de conversión en el extremo inferior del rango, más aproximadamente 1.330 millones de dólares en pagos separados y 19,6 millones de acciones emitidas sin costo. Shein lo financia con sus propios recursos contra una posición de efectivo cercana a los 14.800 millones de dólares a finales de marzo. Si comparamos eso con una recaudación de 1.740 millones de dólares, que es aproximadamente un año de ganancias operativas de 2025, la aritmética es preocupante. El punto de compensación es real: esos derechos se extinguen al completarse la OPV, el cargo no monetario de 328 millones de dólares que llevó a Shein a una pérdida de 99 millones de dólares en el primer trimestre desaparece con ellos, y las ganancias de 2026 se verán mejor sin un solo cambio operativo.
En contra del escenario alcista, el crecimiento restante se encuentra en los mercados más baratos. El resto del mundo alcanzó los 16.900 millones de dólares, o el 40,5% de los ingresos de 2025, con un crecimiento del 15%. Estos son los mercados donde JD.com, Temu de PDD y Shopee compiten con mayor intensidad y donde el valor de los pedidos es menor, lo que apunta a una estrategia de marketing ascendente en lugar de descendente.
Preguntas rápidas
¿A qué precio se fijó realmente Shein? A 48,56 dólares de Hong Kong por acción, el punto medio de un rango de entre 47,60 y 49,50 dólares de Hong Kong, recaudando 13.600 millones de dólares de Hong Kong o unos 1.740 millones de dólares estadounidenses, lo que valora la empresa en cerca de 26.500 millones de dólares estadounidenses.
¿Es barato un múltiplo de 13 veces las ganancias? Se sitúa entre Inditex, con 29 veces, y PDD, con 9 veces. El múltiplo no es la cuestión, sino la sostenibilidad de las ganancias que lo sustentan, dado que el beneficio operativo cayó un 26% en el primer trimestre, hasta los 258 millones de dólares.
¿Por qué importa más la cifra incremental que el margen? El margen del 4,1 % promedia una década de pedidos realizados bajo las normas anteriores. Los 3,4 centavos miden lo que Shein conservó del crecimiento que experimentó después de que cambiaran esas normas. Los inversores compran la segunda cifra.
¿El gasto en marketing se destina a comprar algo duradero? Shein no divulga datos sobre la recompra por cohorte. La evidencia de las tarjetas de crédito apunta en la dirección opuesta: el gasto siguió la tendencia del presupuesto publicitario, disminuyendo y aumentando en un lapso de dos trimestres.
¿Qué debería observar primero el lector? Las partidas de logística y marketing en el primer informe provisional de la empresa cotizada. Si se mantienen en el 63,5 % de los ingresos mientras Europa absorbe la totalidad del nuevo arancel a los paquetes, el modelo se habrá estabilizado con un margen menor. Si siguen aumentando, el crecimiento está costando más de lo que genera.
La perspectiva del analista de modelos de negocio
El margen promedio describe el negocio que usted construyó. El margen incremental describe el negocio que está construyendo. El margen operativo promedio de Shein, del 4,1 %, abarca años de pedidos realizados cuando un paquete cruzaba la frontera estadounidense gratis y un clic costaba menos. Su margen incremental en los últimos dos años es de 3,4 centavos por dólar, y las dos líneas de productos que absorben la diferencia son las dos líneas que su plan de crecimiento declarado le exige incrementar.
La prueba de transferibilidad para un fundador es económica de realizar, pero desagradable de interpretar. Toma tus ingresos de hace dos años y tus ingresos actuales. Considera cada partida de costos principal en ambas fechas. Divide la variación de cada costo entre la variación de los ingresos. Si tus costos de adquisición y entrega de clientes consumen una mayor parte del incremento que de la base, estás comprando crecimiento en lugar de ganándolo, y el precio aumenta cada año que continúas comprando.
La segunda prueba es más difícil. Desactiva el marketing durante un trimestre y observa qué resultados se mantienen. Shein realizó este experimento por casualidad en diciembre y la respuesta llegó a través de un panel de tarjetas de crédito. Todas las empresas que captan clientes mediante canales de pago realizan el mismo experimento sin medirlo. Conocer la respuesta antes de que un inversor la encuentre en tu informe financiero vale más que el margen que proteges al no investigar.