
La mejora del Whopper cuesta 4.000 dólares por tienda al año. El éxito que se le atribuye se suma a una inversión de 1.500 millones de dólares que Restaurant Brands International está intentando deshacer.
Las ventas comparables de Burger King en EE. UU. aumentaron un 8,5 % en el trimestre finalizado el 30 de junio, superando a la categoría de hamburguesas por más de nueve puntos y aventajando a McDonald's, que logró un 0,8 % con una disminución en el número de clientes. Tom Curtis, presidente de Burger King EE. UU. y Canadá, atribuye este éxito a la renovación de la Whopper. Dicha renovación modificó el pan, la mayonesa, los ingredientes y el envoltorio, y tuvo un costo aproximado de 4000 dólares anuales por restaurante. En los cerca de 7000 restaurantes de EE. UU., el costo total asciende a unos 28 millones de dólares anuales, lo que representa una cuarta parte del 1 % de las ventas totales de Burger King.
La parte más costosa de esta recuperación se manifiesta en un segmento que casi nadie menciona. Restaurant Brands International posee cerca de mil restaurantes Burger King, adquiridos en una operación de mil millones de dólares en 2024, y los agrupa en un segmento de informes llamado Restaurant Holdings. En el segundo trimestre, esos restaurantes registraron un crecimiento comparable del 9,0%, superior al del sistema, y transformaron 506 millones de dólares en ventas en 17 millones de dólares de ingresos operativos ajustados. Esto representa un margen del 3,4%. El segmento de franquiciadores, que percibe regalías y alquileres por la misma marca, transformó 397 millones de dólares en 137 millones de dólares. Esto representa un margen del 34,5%.
El 8,5% no es una celebración de la victoria. Es un argumento de venta.
Qué pasó
RBI reportó ingresos de $2,52 mil millones en el segundo trimestre de 2026, un aumento del 4.5%, y una ganancia por acción diluida ajustada de $1.07 frente a un consenso de $1.03. Las ventas totales del sistema alcanzaron los $12,7 mil millones. Las ventas comparables consolidadas se aceleraron del 2.4% al 3.8%.
Burger King fue el motor de la cadena. Las ventas comparables en EE. UU. aumentaron un 8,5%, frente al 1,5% del año anterior, y casi el doble de lo que esperaban los analistas. Burger King International sumó un 5,4%. Según Reuters, el crecimiento en EE. UU. se debió tanto a las ofertas de "2 por 5 dólares" y "3 por 7 dólares" como a la hamburguesa en sí.
El resto de la cartera se estancó. Tim Hortons Canadá, que aún genera alrededor del 40% de los ingresos operativos ajustados, creció un 0,1% y no alcanzó las previsiones. Popeyes EE. UU. cayó un 5,1%. Las ventas comparables de Firehouse Subs se situaron en el 0,7% en EE. UU., con un crecimiento del sistema derivado de la apertura de nuevos restaurantes en lugar de un aumento en las ventas de los ya existentes. El director ejecutivo, Josh Kobza, comunicó a los inversores que el marketing de Popeyes había tenido un rendimiento inferior al esperado y que debería repuntar en la segunda mitad del año.
Las acciones cayeron entre un 1% y un 2% durante la jornada.
| Segmento | Ventas comparables | Ingresos del segundo trimestre | Ingresos operativos ajustados |
|---|---|---|---|
| Tim Hortons | 0.1% | 1.140 millones de dólares | 287 millones de dólares, un 3,2% más |
| Burger King (franquiciador) | 8.6% | 397 millones de dólares | 137 millones de dólares, un 13,2% más |
| Popeyes | (5.1)% | 199 millones de dólares | 63 millones de dólares, un descenso del 5,4% |
| Subs de la estación de bomberos | 0.4% | 62 millones de dólares | 17 millones de dólares, un 11,4% más |
| Internacional | 5.5% | 274 millones de dólares | 194 millones de dólares, un 13,2% más |
| Empresas de restaurantes | 9.0% | 506 millones de dólares | 17 millones de dólares, un 3,0% más |
Una cifra merece una segunda mirada. El beneficio operativo orgánico ajustado creció un 6,7% en el trimestre, frente a un objetivo anual del 8%. El mejor trimestre de Burger King en años arrojó un crecimiento de beneficios inferior al previsto para su empresa matriz.
La historia de fondo
Durante la década de 2010, Burger King se convirtió en una empresa con pocos activos y un modelo de negocio basado en regalías. Para 2013, los nuevos propietarios habían franquiciado casi todo el sistema. Los ingresos por regalías y alquileres aumentaron, el riesgo operativo desapareció y el balance general se mantuvo saneado. El problema de esta estructura surge cuando los propios restaurantes empiezan a deteriorarse. Un franquiciador no puede remodelar un edificio que no le pertenece, y los franquiciados con problemas de liquidez tampoco.
Para septiembre de 2022, el volumen promedio de ventas de Burger King en EE. UU. estaba muy por debajo del de McDonald's, y sus locales físicos mostraban signos de desgaste. RBI anunció Reclaim the Flame, una inversión de 400 millones de dólares dividida entre publicidad y medios digitales, denominada Fuel the Flame, y remodelaciones, equipamiento de cocina y tecnología, denominada Royal Reset. Posteriormente, RBI elevó el total hasta 700 millones de dólares hasta finales de 2028, de los cuales 550 millones se destinaron a Royal Reset.
El dinero por sí solo no lo solucionaba. El mayor franquiciado, Carrols Restaurant Group, gestionaba 1022 restaurantes Burger King en 23 estados, lo que representaba aproximadamente el 14 % del sistema estadounidense. Carrols remodelaba unos 45 restaurantes al año. A ese ritmo, la cadena de restaurantes nunca lograría recuperarse.
En enero de 2024, RBI compró Carrols por aproximadamente mil millones de dólares y cerró la operación en mayo, financiándola mediante la ampliación de un préstamo a plazo de 5.200 millones a 5.900 millones de dólares. RBI destinó otros 500 millones de dólares, procedentes del flujo de caja operativo de Carrols, para remodelar más de 600 de los restaurantes adquiridos. Las remodelaciones aumentaron de 45 al año a un total previsto de 120.
Luego vino la parte que explica el trimestre actual. RBI dijo desde el primer día que volvería a vender los restaurantes.
El plan
Compra al operador. Reforma los restaurantes. Mejora la competencia. Vende los restaurantes a franquiciados locales más pequeños a un precio que la nueva competencia pueda soportar. Cobra regalías y alquila indefinidamente.
RBI deja clara su intención en sus documentos. Creó el segmento Restaurant Holdings para albergar los restaurantes Carrols, junto con Popeyes China y Firehouse Subs Brasil, y describe el objetivo como la reconversión en franquicia de la gran mayoría de ellos y la disolución del segmento. Burger King planea conservar un par de cientos de restaurantes para capacitación y pruebas. Todo lo demás se mantiene.
El cronograma se acelera cada vez más. El plan original le daba a RBI entre cinco y siete años. En febrero de 2025, Kobza les comunicó a los inversores que la reestructuración de las franquicias ya había comenzado, dos años antes de lo previsto, y que se aceleraría hasta 2026. RBI anunció la desaparición de este segmento en febrero de 2026.
Nadie vende un restaurante con una competencia en declive. Un comprador valora una franquicia en función de su flujo de caja, y una franquicia con tráfico negativo se valora mal. Una competencia del 8,5% cambia por completo la conversación con cualquier operador potencial en cualquier mercado donde RBI tenga inventario. Curtis declaró al Wall Street Journal que la marca tiene un gran potencial de crecimiento para los próximos años. Está hablando con clientes y también con compradores.
El ángulo del modelo de negocio
Dos empresas gestionan los mismos restaurantes Burger King, y RBI es ambas.
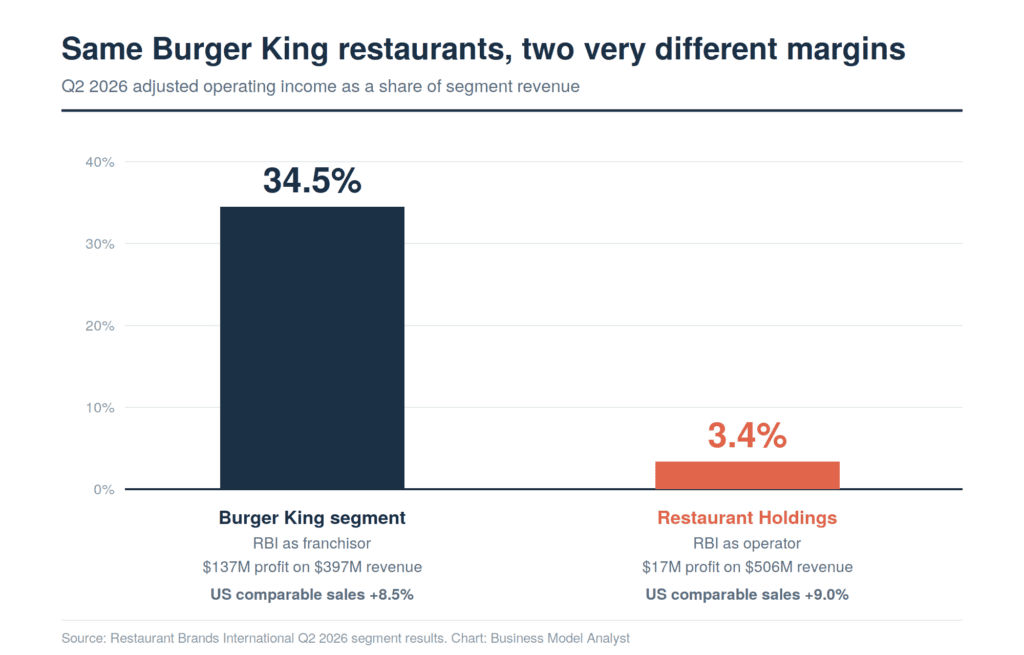
El franquiciador registra regalías, alquileres, contribuciones publicitarias y tarifas de tecnología, tanto para los restaurantes propiedad de RBI como para los de un franquiciado. El primer trimestre de 2026 muestra la estructura completa, ya que RBI incluye notas a pie de página con los importes entre segmentos. Restaurant Holdings pagó al segmento de Burger King 28 millones de dólares en regalías y gastos de propiedad, además de 21 millones de dólares en tarifas de publicidad y tecnología. Esto representa 49 millones de dólares en un solo trimestre, el 10,9 % de los 448 millones de dólares en ventas del segmento.
Restaurant Holdings registró una pérdida operativa de 1 millón de dólares ese trimestre. Si se excluyen los 49 millones de dólares que se debía a sí misma, los mismos restaurantes habrían generado 48 millones de dólares de ingresos operativos, un margen del 10,7%. La totalidad de las ganancias operativas de los restaurantes Burger King de RBI, e incluso un poco más, fueron a parar a Burger King.
Analicemos la situación desde otra perspectiva. De los 178 millones de dólares en ingresos por franquicias y propiedades que el segmento Burger King recaudó en el primer trimestre, 27 millones provinieron de los restaurantes propios de RBI. Esto representa el 15% del total y el 23% de los 115 millones de dólares de ingresos operativos del segmento. RBI elimina esta cantidad en la consolidación, por lo que nunca afecta las ganancias reportadas. Sin embargo, influye en la imagen que proyecta el negocio.
La elección contable es más compleja. RBI define el crecimiento orgánico, la métrica que sustenta el objetivo del 8 % y todo el algoritmo a largo plazo, excluyendo el segmento de Restaurant Holdings. Las regalías de los restaurantes Carrols se incorporan a la cifra orgánica a través del segmento de franquiciadores. Los costos de mano de obra, alimentos y alquiler de esos restaurantes se incluyen en el segmento que la métrica no contempla.
Esto es lo que significa la gestión de activos ligeros desde una perspectiva contable, más que como una realidad operativa. RBI asume actualmente el riesgo operativo de mil restaurantes. A los inversores se les presenta un franquiciador. Ambas afirmaciones son ciertas, y la discrepancia entre ellas solo se resuelve cuando finaliza el proceso de refranquiciación.
McDonald's opera en la imagen especular. Su sistema en EE. UU. está franquiciado en un 95%, obtiene aproximadamente 82 centavos como franquiciador frente a 12 centavos como operador, y sus franquiciados absorben la presión derivada de la baja en el ticket promedio, mientras que los ingresos corporativos apenas se notan. Bloomin' Brands se sitúa en el polo opuesto, siendo propietaria de la mayoría de sus restaurantes Outback y acaparando cada dólar de cada turno de ventas. RBI se ha posicionado en el medio a propósito, y solo por un tiempo.
El riesgo
Empiece por el dinero destinado a la remodelación, porque no se está moviendo.
Al 30 de junio, RBI había financiado $194 millones de los $550 millones comprometidos con el Royal Reset. Financiaría $152 millones para junio de 2025, $176 millones para diciembre, $189 millones para marzo y $194 millones para junio. Esto representa $5 millones invertidos en el trimestre en que Burger King registró un crecimiento comparable del 8,5%, y $42 millones durante todo el año anterior. Con $356 millones restantes y diez trimestres para finales de 2028, RBI necesita aproximadamente $36 millones por trimestre, siete veces el ritmo actual. Al ritmo de los últimos doce meses, el compromiso finalizará alrededor de 2034.
O bien el programa físico lleva años de retraso, o la competencia proviene de fuentes distintas a los edificios. Ambas interpretaciones perjudican la versión oficial, que sostiene que Burger King triunfó invirtiendo en los fundamentos.
El número de establecimientos indica algo similar. El sistema de Burger King en EE. UU. y Canadá se redujo de 7062 restaurantes a 7001 en un año, lo que representa un crecimiento neto negativo del 0,9 %. El cierre de restaurantes con bajo rendimiento desplaza a sus clientes hacia los establecimientos cercanos que sobreviven, y las ventas comparables miden la supervivencia de estos últimos. Parte de ese 8,5 % se debe a cálculos matemáticos.
Las ofertas económicas funcionan de la misma manera. Un paquete de 2 por 5 dólares atrae clientes al reducir el ticket promedio, lo cual es conveniente para el franquiciador, que obtiene un porcentaje de los ingresos totales, pero perjudicial para quien paga los costos de alimentos y mano de obra de las transacciones adicionales. Para mil restaurantes, RBI es ese operador. Restaurant Holdings registró un crecimiento comparable del 9,0 % y un aumento del 3,0 % en sus ingresos operativos.
A continuación, las previsiones. RBI reafirmó que el beneficio operativo anual de Restaurant Holdings se sitúa entre 10 y 20 millones de dólares. El segmento registró pérdidas de 1 millón de dólares en el primer trimestre y ganancias de 17 millones en el segundo, por lo que el primer semestre ya alcanza los 16 millones de dólares. RBI prevé que estos restaurantes no generen prácticamente ningún beneficio en la segunda mitad del año, debido a los costes de refranquiciación y puesta en marcha en China y Brasil.
Y la cartera está desequilibrada. Tim Hortons con un 0,1% y Popeyes con un -5,1% significa que Burger King tiene que mantenerse cerca del 8% para que RBI alcance un objetivo de ganancias del 8%. El crecimiento orgánico del segundo trimestre del 6,7% quedó por debajo de eso. El apalancamiento se sitúa en 4,1 veces con un presupuesto de gastos por intereses ajustados de entre 500 y 520 millones de dólares para el año. La acción cayó tras superar las expectativas de ganancias porque el mercado interpretó la tabla de segmentos.
Preguntas rápidas
¿Fue la nueva Whopper la causa del crecimiento del 8,5% en las ventas comparables? Sí, contribuyó. Burger King implementó el pan, la mayonesa, los vegetales y la caja tipo concha mejorados en más de 7000 restaurantes de EE. UU. en febrero de 2026, el primer cambio en aproximadamente una década, y Reuters atribuyó parte del trimestre a las ofertas de 2 por $5 y 3 por $7. Una base débil del año anterior del 1,5% y una disminución en el número de establecimientos también ayudaron. Atribuir ocho puntos y medio de crecimiento en las ventas comparables a un cambio de $4000 por tienda implica ignorar los otros tres factores.
¿Por qué RBI es propietaria de restaurantes Burger King si es una franquiciadora? Porque su franquiciado más grande no podía remodelar con la suficiente rapidez. RBI compró Carrols en 2024, incorporó los restaurantes a su propio balance, está invirtiendo 500 millones de dólares del flujo de caja adquirido para modernizar más de 600 de ellos, y tiene la intención de vender casi todos a operadores locales más pequeños. RBI denomina a este proceso la liquidación del segmento de Propiedades de Restaurantes.
¿Qué es la Garantía Whopper? Es una política de servicio que Burger King lanzó en julio de 2026 tras recibir miles de quejas de clientes sobre la precisión y la calidad. Los restaurantes preparan de nuevo un Whopper defectuoso al instante y ofrecen un Whopper gratis para una futura visita mediante un código QR que se encuentra dentro de la caja. Esto convierte un fallo en el servicio en una visita programada, y el costo del canje se registra en las ganancias y pérdidas del restaurante.
¿Burger King le está quitando cuota de mercado a McDonald's? En parte. Curtis cree que sí, y las cifras lo confirman: Burger King en EE. UU. superó a la categoría de hamburguesas por más de nueve puntos, mientras que McDonald's registró un descenso del 0,8% con un número negativo de clientes. La categoría en sí está estancada o en declive, por lo que se trata de una transferencia de cuota de mercado dentro de un mercado paralizado, más que de un crecimiento de la demanda.
¿Qué deberían tener en cuenta los inversores a continuación? El ritmo de la refranquiciación y el precio que RBI obtiene por restaurante. Ahí es donde el 8,5% de la rentabilidad comparable se convierte en efectivo o no.
La perspectiva del analista de modelos de negocio
Kobza presentó el trimestre como prueba de lo que sucede "cuando se invierte en los fundamentos y se ejecuta bien". Los fundamentos a los que se refiere cuestan 4000 dólares por restaurante al año. La inversión que hizo posible el trimestre ascendió a 1500 millones de dólares y pertenece a un segmento que RBI quiere eliminar.
Reclaim the Flame es una estrategia de capital privado que se ejecuta dentro de una franquiciadora pública. Adquiere un operador en dificultades a un precio que ronda la mitad de sus ventas. Financia la inversión de capital con el flujo de caja de la empresa adquirida. Mejora los indicadores operativos. Luego, vende la empresa a compradores más pequeños a un múltiplo del flujo de caja mejorado. Conserva el flujo de regalías. La única particularidad es que el patrocinador y la marca son la misma empresa, lo que permite a RBI cobrarse a sí misma renta y regalías durante el proceso y reportar la mitad a la franquiciadora como el negocio real.
La estrategia funciona si la competencia se mantiene después de que cesan los descuentos y después de que RBI venda. Tiene un punto débil. Vender un restaurante a un precio justificado por una competencia del 8,5% basada en parte en paquetes de 2 por 5 dólares traslada el problema más difícil al comprador, quien hereda tanto el edificio moderno como a un cliente acostumbrado a esperar una buena oferta. Burger King pasó la década de 2010 en una relación similar con sus franquiciados y necesitó 1.500 millones de dólares para salir de esa situación.
Para quienes estudian la economía de las franquicias, la lección radica en quién asume el riesgo y cuándo. La franquicia no elimina el riesgo operativo del sistema, sino que lo traslada a personas con menos capital y menos paciencia. El franquiciador descubre los límites del acuerdo justo cuando los restaurantes necesitan dinero que nadie en la cadena tiene. RBI asumió el riesgo deliberadamente, lo ha estado soportando durante dos años y ahora intenta transferirlo a un precio mejor del que pagó. El 8,5 % es lo que hace posible esta transacción. Preste atención a la cifra de refranquiciación, no a la de la competencia.