
El propietario de Temu informó de una caída del 12% en sus ganancias, lo que el mercado interpretó como un fuerte aumento de gastos. Sin embargo, los gastos apenas se movieron. Lo que sí cambió fue el margen de beneficio.
PDD Holdings reportó ingresos de 112.360 millones de RMB en el segundo trimestre, un 8,1% más, y una utilidad neta de 27.180 millones de RMB, un 12% menos, pero muy por encima de los 24.400 millones de RMB que habían pronosticado los analistas. Debajo de estos resultados, los servicios de transacciones crecieron un 13%, mientras que los servicios de marketing online, la línea publicitaria que impulsó el crecimiento de la compañía, crecieron alrededor de un 3,8%. El gasto en ventas y marketing se mantuvo en aproximadamente el 26% de los ingresos y la utilidad operativa ajustada aumentó un 5%. La utilidad disminuyó en algún aspecto distinto al presupuesto de subsidios.
En los últimos dos años, todas las noticias sobre PDD han repetido la misma frase: las ganancias están disminuyendo porque la empresa está invirtiendo para proteger a sus comerciantes. PDD respalda esta afirmación. Su director financiero reiteró el lunes que la empresa incrementó las inversiones en su ecosistema durante el trimestre. La cifra que aparece debajo de esa frase varió en un cuarto de punto porcentual con respecto a los ingresos.
Otra cosa se movió mucho.
Qué pasó
PDD Holdings, que opera Pinduoduo en China y Temu en el resto del mundo, publicó sus resultados del segundo trimestre antes de la apertura del mercado estadounidense el lunes 24 de agosto. Los ingresos del trimestre finalizado el 30 de junio alcanzaron los 112.360 millones de RMB, equivalentes a unos 16.600 millones de dólares, lo que supone un aumento del 8,1% con respecto a los 104.000 millones de RMB del año anterior. El consenso de FactSet preveía 115.410 millones de RMB, por lo que PDD obtuvo el 97,4% de los ingresos que Wall Street había previsto.
Las ganancias fueron en sentido contrario. El beneficio neto atribuible a los accionistas ordinarios se situó en 27.180 millones de RMB, o aproximadamente 4.040 millones de dólares, lo que supone un descenso del 12% respecto a la previsión de 24.400 millones de RMB. Las ganancias ajustadas de 19,33 RMB por ADS superaron en un 5,3% las 18,35 RMB que esperaban los analistas. Las acciones subieron cerca de un 1% antes de la apertura, tras haber caído un 1,27% en la sesión anterior, y los recibos de depósito estadounidenses (ADS) aún acumulan una caída superior al 20% en lo que va de año, tras haber alcanzado un mínimo de 2026 en junio.
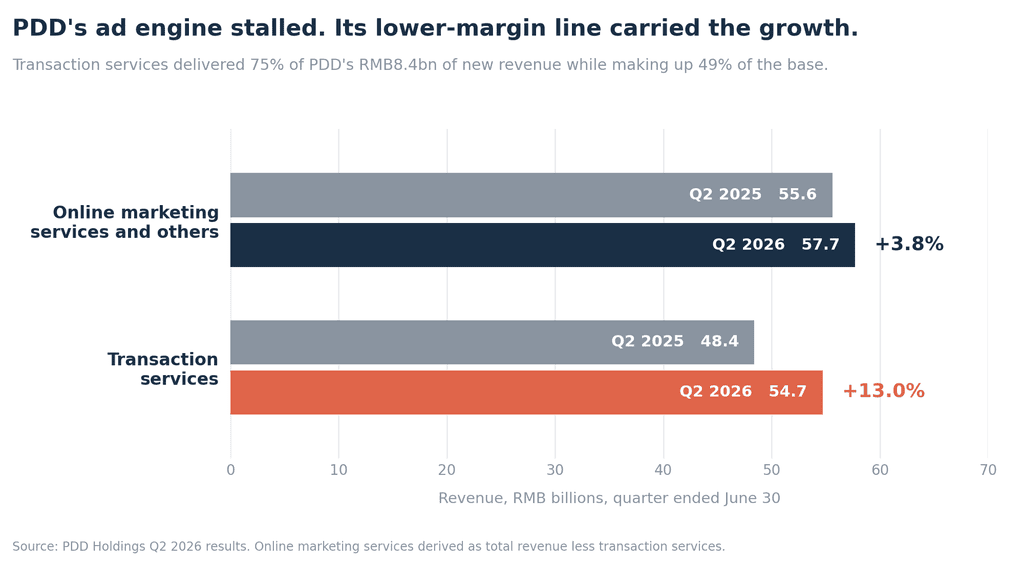
El desglose dentro de la tabla de ingresos es donde el trimestre se vuelve interesante. PDD reporta dos líneas. Los servicios de transacciones, que cubren las comisiones y tarifas que Temu cobra a sus vendedores, alcanzaron los 54.700 millones de RMB, un 13% más. Los servicios de marketing online y otros, el negocio de publicidad basado en subastas en el que los comerciantes pujan por la ubicación, son el remanente: 112.400 millones de RMB de ingresos totales menos 54.700 millones de RMB de servicios de transacciones dejan aproximadamente 57.700 millones de RMB, frente a los cerca de 55.600 millones de RMB del año anterior. Un crecimiento del 3,8%.
Esa derivación se sostiene frente a una segunda ruta. PDD reveló ingresos por marketing online de 49.100 millones de RMB en el segundo trimestre de 2024, y Morningstar registró un crecimiento del 13% en el segundo trimestre de 2025, lo que sitúa la base en 55.500 millones de RMB. Los resultados de ambos métodos coinciden prácticamente sin cambios.
De los 8.400 millones de RMB de ingresos por publicidad que se sumaron a sus ingresos totales, 6.300 millones provinieron de servicios de transacciones y 2.100 millones de publicidad. Esta última categoría generó tres cuartas partes del crecimiento.
La historia de fondo
El crecimiento de la publicidad se ha ralentizado durante seis trimestres consecutivos, con una pendiente pronunciada. Creció un 29% en el segundo trimestre de 2024, un 13% en el segundo trimestre de 2025, un 8% en el tercero, un 5% en el cuarto y un 2,5% en el primer trimestre de 2026. El 3,8% del lunes supone una mejora respecto al mínimo del primer trimestre, pero aún representa menos de una séptima parte del nivel registrado hace dos años.
Los servicios de transacciones mostraron un patrón opuesto. Se estancaron en un crecimiento de alrededor del 1% en el segundo trimestre de 2025, el mismo trimestre en que Estados Unidos suspendió el tratamiento de minimis para los paquetes chinos y Temu redujo drásticamente su publicidad en Estados Unidos . Se recuperaron con un crecimiento del 19% en el cuarto trimestre y del 20% en el primero, y ahora se sitúan en el 13%.
El resultado del cruce de esas dos curvas es una empresa diferente. En el cuarto trimestre de 2025, los servicios de transacciones superaron en ingresos a la publicidad por primera vez en un trimestre completo, con 63.900 millones de RMB frente a 60.000 millones de RMB. Los ingresos del año 2025 alcanzaron los 431.800 millones de RMB, un 10% más, mientras que el beneficio neto cayó un 12%, hasta los 99.400 millones de RMB. En el primer trimestre de 2026, los ingresos crecieron un 11% y el beneficio neto cayó un 15%, y las acciones bajaron un 10,4% ese día, hasta los 86,61 dólares.
Dos fuerzas presionan simultáneamente el sector publicitario. Douyin y Xiaohongshu han captado la atención y el presupuesto de los comerciantes chinos, y Douyin publicó nueve medidas de apoyo para comerciantes en marzo de 2025, incluyendo reducciones en sus propias comisiones. Los analistas estiman que el valor bruto de las mercancías de Douyin en 2024 rondará los 3,5 billones de RMB, frente a los 5,2 billones de RMB estimados para Pinduoduo, aunque ninguna de las plataformas ha publicado cifras oficiales de GMV desde 2020.
La segunda fuerza es administrativa. Las Medidas Administrativas de China sobre la Declaración de Información Tributaria por Parte de Empresas de Plataformas de Internet entraron en vigor el 20 de junio de 2025 y exigieron a las plataformas que presentaran trimestralmente datos sobre la identidad de los comerciantes y sus ingresos, con la primera presentación completa prevista para el 31 de octubre de 2025. Más de 4100 plataformas, incluida Pinduoduo, habían presentado sus informes a mediados de octubre, y los ingresos fiscales vinculados al comercio electrónico aumentaron un 12,7 % interanual en el tercer trimestre. Deutsche Bank, en un informe previo a la publicación, señaló que el régimen de declaración más estricto seguía lastrando el crecimiento de los ingresos de PDD. También criticó a la empresa por no haber devuelto nunca el capital y por una divulgación que consideró insuficiente.
El plan
La respuesta declarada de PDD es invertir en toda la cadena de suministro. El copresidente y codirector ejecutivo, Jiazhen Zhao, declaró a los analistas en mayo que la inversión en la cadena de suministro sería la principal prioridad estratégica de la empresa para la próxima década. La compañía estableció una división dedicada a marcas propias en Changan con una inyección inicial de capital de 15.000 millones de RMB, frente a un compromiso total previsto de 100.000 millones de RMB a lo largo de varios años. Esto se complementa con el Programa de Apoyo de los Cien Mil Millones, que incluye subsidios a comerciantes, abastecimiento agrícola y logística rural.
El efectivo está disponible. PDD contaba con 436.100 millones de RMB en efectivo, equivalentes e inversiones a corto plazo a finales de marzo, y generó 25.700 millones de RMB de flujo de caja operativo en el trimestre de junio, frente a los 21.600 millones de RMB del mismo periodo del año anterior. Nada en el balance limita la duración de esta situación.
Lo que no se reflejó en el segundo trimestre fue el gasto. Los gastos de ventas y marketing alcanzaron los 29.700 millones de RMB frente a los 27.200 millones anteriores, lo que representa un crecimiento del 9,2% sobre un aumento de los ingresos del 8,1%. Como porcentaje de los ingresos, esta partida pasó del 26,15% al 26,42%. Los gastos operativos totales, de 36.600 millones de RMB, aumentaron un 13%, por lo que la aceleración se concentra en las partidas menores de investigación y administración, más que en las subvenciones. El beneficio operativo ajustado aumentó un 5%, hasta los 29.100 millones de RMB.
En otras palabras, las operaciones mejoraron. El beneficio neto ajustado cayó un 13%, hasta los 28.500 millones de RMB.
Esa diferencia es el segundo hallazgo del trimestre, y es una cuestión de aritmética. Hace un año, el beneficio neto ajustado de PDD superó su beneficio operativo ajustado en 5.000 millones de RMB, lo cual ocurre cuando los intereses sobre una reserva de efectivo de 400.000 millones de RMB superan la factura fiscal. Este trimestre, el beneficio neto se situó 600 millones de RMB por debajo del beneficio operativo. La diferencia con respecto al beneficio operativo es de 5.600 millones de RMB. Las operaciones aportaron 1.400 millones de RMB. Todas las demás partidas operativas restaron cuatro veces esa cantidad.
PDD no detalla qué cambió. La caída de las tasas de interés de los depósitos chinos sobre ese saldo de efectivo, las tasas de inversión y la tasa impositiva efectiva son posibles factores, y el comunicado no permite a un lector externo distinguirlos. La queja de Deutsche Bank sobre la transparencia se publicó unos días antes y se centró precisamente en la partida que determinó el trimestre.
El ángulo del modelo de negocio
En la tabla de ingresos de PDD, dos elementos se denominan ingresos, pero corresponden a negocios diferentes.
El marketing online funciona como una subasta. Los comerciantes pujan por la visibilidad, PDD genera la impresión y casi la totalidad del importe se convierte en beneficio bruto. No hay inventario, ni furgoneta, ni almacén. Por eso, en su momento, PDD superó a Alibaba en ganancias con una fracción del valor bruto de la mercancía.
Los servicios de transacciones implican un costo en términos de movilidad física. Los propios comunicados de PDD especifican los costos asociados: tarifas de procesamiento, costos de ancho de banda y servidores, y procesamiento de pagos. En el cuarto trimestre de 2025 y nuevamente en el primer trimestre de 2026, el costo de los ingresos creció un 15%, mientras que los ingresos totales crecieron un 12% y un 11%, respectivamente. La línea de costos sigue el crecimiento de la línea de ingresos, ya que corresponden a la misma actividad.
Así, la tasa de crecimiento declarada de PDD permanece intacta mientras su composición se transforma. Un negocio de publicidad con un margen incremental estructuralmente alto está siendo reemplazado por un negocio de logística y comisiones con un margen incremental estructuralmente menor, y el intercambio se realiza dentro de una misma tabla con un único total en la parte inferior.
El estancamiento publicitario es también la señal más precisa de las dos. Los ingresos publicitarios en un marketplace son el resultado del volumen de ventas y la tasa de monetización. Cuando esta tasa se estanca, o bien los vendedores venden menos a través de la plataforma, o bien se les cobra menos para llegar a los compradores, y PDD lleva dos años anunciando que les está cobrando menos. La tasa de comisión es la palanca más poderosa que tiene un marketplace, y PDD la ha estado moviendo en la dirección que casi ninguna otra plataforma lo hace voluntariamente.
Esa decisión es invisible en el lado de los gastos. Un subsidio aparece como un costo que se puede recortar el próximo trimestre. Una reducción de tarifas aparece como un ingreso que nunca llega, y revertirla significa decirles a 15 millones de comerciantes que sus precios volverán a subir mientras Douyin está realizando la promoción opuesta. Los inversores que analizan el estado de resultados de PDD buscando una partida de subsidio que puedan modelar para que desaparezca están leyendo el lado equivocado de la página.
Temu presenta la misma situación, aunque con una moneda diferente. La plataforma ha dedicado tres años a la transición de un modelo de consignación transfronterizo a un modelo de gestión de pedidos local y semiadministrada en EE. UU. y Europa, lo que, por definición, impulsa los ingresos hacia la facturación por transacciones. Parte del cambio en la combinación de productos de PDD se debe a una consecuencia contable de Temu, más que a una decisión de precios a nivel nacional. La empresa no proporciona información sobre el desglose de sus ingresos, por lo que nadie externo puede cuantificarlo.
El riesgo
El riesgo a corto plazo es europeo y tiene fecha límite. La Comisión Europea multó a Temu con 200 millones de euros el 28 de mayo, la mayor sanción impuesta en virtud de la Ley de Servicios Digitales y la primera dirigida a productos ilegales en una plataforma de comercio electrónico. Los investigadores realizaron una investigación encubierta y detectaron que un alto porcentaje de cargadores probados no superaban las comprobaciones básicas de seguridad, y que los juguetes para bebés contenían sustancias químicas excesivas y piezas desmontables. La Comisión criticó la evaluación de riesgos de Temu para 2024 por basarse en datos genéricos del sector del comercio electrónico en lugar de en datos de su propio servicio, y por no tener en cuenta cómo su motor de recomendaciones y las promociones de afiliados agravan el problema.
La multa no es la exposición. Equivale a unos 1.600 millones de RMB, aproximadamente el 0,38 % de los ingresos de 2025, o un día y medio de ventas. El límite máximo de la DSA es del 6 % de la facturación anual mundial, que sobre los ingresos de PDD en 2025 serían unos 25.900 millones de RMB, dieciséis veces más de lo que impuso Bruselas. Temu tiene hasta el 28 de agosto para presentar un plan de acción conforme al artículo 75 que detalle su solución. El Consejo Europeo de Servicios Digitales dispone entonces de un mes para emitir su opinión y la Comisión de otro mes para decidir. El incumplimiento abre la puerta a multas periódicas de hasta el 5 % de la facturación diaria media.
El riesgo interno radica en que la conversión de la combinación de canales sea permanente en lugar de cíclica. Los comerciantes que se pasan a Douyin y Xiaohongshu no regresan porque PDD anuncia un programa de cadena de suministro, y el régimen de declaración de impuestos eleva el costo mínimo para ser un pequeño vendedor chino, independientemente de la plataforma que lo aloje. Si la línea publicitaria se estabiliza en un porcentaje bajo de un solo dígito, el costo de los ingresos de PDD seguirá creciendo más rápido que sus ingresos, y la empresa que cotiza con un múltiplo de un solo dígito se lo merece.
El contraargumento es que PDD eligió todo esto y puede permitírselo indefinidamente. El flujo de caja operativo aumentó. El saldo de caja sigue creciendo. El análisis de Morningstar tras el tercer trimestre de 2025 indicó que la reducción de los subsidios en Pinduoduo ya estaba contribuyendo a las ganancias operativas, que es precisamente el punto en el que la empresa puede revertir la tendencia. Una empresa con 436 mil millones de RMB en el banco y sin dividendos que defender puede pasar una década comprando suministros.
Preguntas rápidas
¿PDD superó las expectativas o no las alcanzó? Ambas cosas. Superó las previsiones de beneficios en un 11%, pero no alcanzó las de ingresos en un 2,6% con respecto al consenso de FactSet. Para una empresa cuyos gastos son discrecionales, la diferencia en los ingresos es el dato más relevante.
¿Es oficial la cifra de publicidad? No. PDD divulga los servicios de transacciones y los ingresos totales en los aspectos más destacados de su comunicado, y la diferencia radica en los servicios de marketing online. La resta se compara con la base de 2024 y la tasa de crecimiento de 2025, pero se trata de una cifra derivada.
¿Por qué disminuyeron los servicios de transacciones de forma secuencial? Alcanzaron los 54.700 millones de RMB frente a los 56.300 millones del primer trimestre, lo cual es inusual para un trimestre de junio que incluye el festival 618. Sin información detallada sobre el segmento de Temu, la causa resulta difícil de determinar desde fuera.
¿Temu ya es rentable? PDD nunca ha revelado los datos económicos de Temu de forma independiente, y la publicación de los resultados del segundo trimestre no cambia eso.
¿Y qué pasa con Shein? El principal competidor de Temu se prepara para cotizar en Hong Kong con una valoración que ronda el cuarto de su máximo histórico en el mercado privado, tras haber revelado las consecuencias de la modificación de las normas en un modelo transfronterizo. Ambas compañías están pagando ahora las consecuencias del mismo cambio regulatorio en monedas diferentes.
La perspectiva del analista de modelos de negocio
PDD está siendo valorada como una empresa con un problema de gastos que puede solucionar. El segundo trimestre indica que el gasto se mantuvo estable, pero el negocio publicitario no.
Para los fundadores que gestionan empresas con múltiples fuentes de ingresos, la conclusión es que una tasa de crecimiento promedio oculta la única cuestión importante. PDD creció un 8,1%. Una de sus dos unidades de negocio creció un 3,8% y la otra un 13%, y ambas tienen márgenes brutos, estructuras de costos y posiciones competitivas diferentes. Un solo indicador en la parte inferior de una tabla puede mantenerse aceptable durante años, mientras que la composición subyacente se transforma por completo. Los inversores lo notarán cuando se refleje el margen, lo cual suele ocurrir entre uno y dos años después del cambio en la composición de la empresa.
El segundo punto trata sobre cómo las plataformas disimulan las reducciones de precios. Reducir lo que se cobra a los proveedores es la inversión más costosa que puede realizar un mercado, y es la única que nunca aparece como un gasto. Se registra en los ingresos no percibidos, donde ningún analista la modela ni ningún consejo de administración la revisa como una partida presupuestaria. PDD ha aplicado esta estrategia durante dos años y la ha denominado inversión en el ecosistema. Ambas descripciones son correctas. Solo una de ellas se refleja en el estado de resultados.