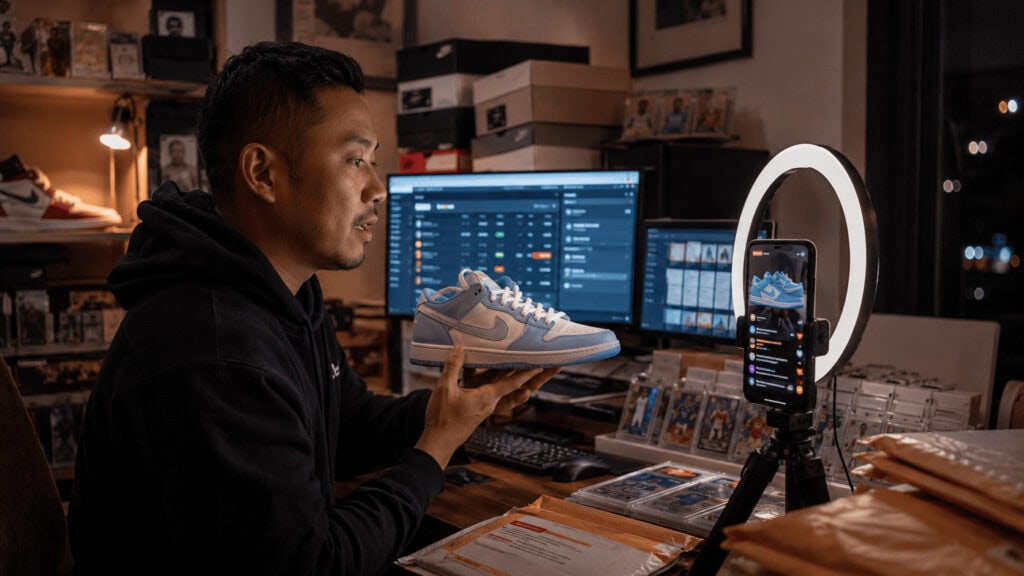

La Serie G reveló el volumen de mercancía, los compradores, los pedidos y las horas de transmisión en vivo. El único indicador que determina el múltiplo no ha variado públicamente desde el año pasado.
El 5 de agosto, Whatnot cerró una ronda de financiación Serie G de 545 millones de dólares, alcanzando una valoración de 20.000 millones de dólares, casi el doble de los 11.500 millones que tenía hace nueve meses. En función del volumen de ventas, los inversores pagaron menos por dólar en esta ronda que en octubre del año pasado. Sin embargo, si se compara con la única cifra de ingresos que Whatnot ha hecho pública, pagaron casi el doble. Ambas afirmaciones son ciertas, y la diferencia entre ellas es precisamente la cuestión que plantea esta ronda.
Grant LaFontaine reveló la clave durante la cobertura del anuncio. Al ser preguntado sobre la cifra, el CEO de Whatnot declaró a Fortune que, cuando la empresa recauda fondos, ajusta sus propios múltiplos a un rango de valoración que le permite "crecer". Los fundadores no suelen describir su propia valoración como un objetivo a alcanzar. LaFontaine sí lo hizo, y tenía razón.
Qué pasó
Iconiq, Lightspeed y Avra lideraron la ronda. Kleiner Perkins, Wellington Management y Standard Capital, la nueva firma del ex socio de Y Combinator, Dalton Caldwell, también participaron. Andreessen Horowitz, Bond, DST Global, Greycroft, Y Combinator y CapitalG de Alphabet también regresaron. El fondo Ventures Fund I de Robinhood anunció una inversión de 30 millones de dólares. Whatnot ha recaudado aproximadamente 1.500 millones de dólares desde 2019.
La compañía publicó cifras con un alto volumen de ventas junto con el aumento de capital. El volumen bruto de mercancías en el primer semestre de 2026 superó los 8 mil millones de dólares, igualando el total de 2025 en seis meses. El número de compradores se duplicó con creces en doce meses. Más de 650 000 personas se registran cada semana. La plataforma ofrece más de 550 000 horas de programas en vivo semanalmente y superó los mil millones de pedidos acumulados en junio. El número de vendedores que superaron el millón de dólares en ventas totales se duplicó con creces año tras año.
Ninguna de esas cifras representa ingresos. La cifra de ingresos que circula proviene de una entrevista anterior con Inc., donde Whatnot afirmó que estaba en camino de superar los mil millones de dólares ese año. The Information informó en diciembre que Whatnot tenía como objetivo alcanzar cerca de mil millones de dólares en 2025. Ambas cifras comienzan con un uno.
La historia de fondo
Whatnot ha revisado su valor aproximadamente cada diez meses. Una ronda de financiación Serie C de 150 millones de dólares la valoró en 1.500 millones de dólares en 2021. Una ronda Serie E de 265 millones de dólares alcanzó casi los 5.000 millones de dólares en enero de 2025. DST Global y CapitalG codirigieron una ronda Serie F de 225 millones de dólares que alcanzó los 11.500 millones de dólares el pasado octubre, con una oferta de hasta 126 millones de dólares que permitió a los primeros inversores vender sus acciones. Cada ronda ha venido acompañada de una cifra de volumen bruto de mercancías (GMV) mayor.
Ayer hicimos los cálculos de las comisiones en nuestro análisis del margen de Whatnot . Dos enfoques independientes, la tabla de comisiones publicada aplicada al tamaño real de los pedidos y los ingresos declarados divididos por el volumen bruto de mercancías (GMV) declarado, arrojaron resultados cercanos al 12,5 %. Esta cifra convierte el volumen de mercancía en dinero y se sitúa cerca del 13,95 % con el que eBay cerró el año fiscal 2025. En el lado del vendedor, la maratón de transmisiones en vivo de 2 millones de dólares de un comerciante de monedas de Nebraska demostró el impacto de estas comisiones en una categoría con márgenes reducidos.
Tenga en cuenta ese 12,5%. Todo lo que sigue depende de si ha sobrevivido a los últimos doce meses.
El plan
LaFontaine afirmó que el dinero se destinará a herramientas para vendedores, mayor integración de IA en el proceso de venta, captación de compradores, inversión en confianza y nuevos mercados. La publicación del blog de Whatnot dirigida a los vendedores presentó la recaudación como la mayor en el sector de las compras en directo y apuntó a que los fondos se destinarán al crecimiento de los vendedores y a la confianza en la plataforma.
Lea esa lista como una previsión de comisiones. La captación de clientes y el gasto en fidelización son costes, no ingresos. La expansión de categorías hacia alimentos frescos, comestibles y moda desplaza la combinación hacia artículos de menor precio y categorías más reducidas. El crecimiento internacional la acerca a la tarifa del Reino Unido y la UE, que cobra un 6,67 % más IVA frente al 8 % en EE. UU. Y desde el 14 de enero, Whatnot no cobra comisión en compras superiores a 1500 $, además de aplicar tarifas reducidas del 5 % en electrónica y del 4 % en monedas.
Cada una de estas estrategias aumenta el volumen de ventas. Se trata de una estrategia viable frente a TikTok Shop, que reduce los precios en comisiones, y frente a Fanatics Live en el segmento de productos de alto valor. Esto también implica que el volumen bruto de mercancías (GMV) y los ingresos ya no evolucionan de la misma manera.
El ángulo del modelo de negocio
Primero, valora la ronda en función del volumen de mercancía. En la Serie F, 11.500 millones de dólares frente a 8.000 millones de dólares de GMV en 2025 resultaron en 1,44 veces. Si Whatnot finaliza 2026 cerca de los 18.000 millones de dólares de GMV, lo cual es conservador dado que solo en el primer semestre superó los 8.000 millones de dólares, entonces 20.000 millones de dólares equivalen a aproximadamente 1,11 veces. Si el año alcanza los 16.000 millones de dólares, es 1,25 veces. Si alcanza los 20.000 millones de dólares, es paridad. En términos de volumen, esta ronda es más barata que la anterior en todos los escenarios.
Ahora, analicemos su valoración en función de los ingresos. En la ronda de financiación Serie F, 11.500 millones de dólares frente a aproximadamente 1.000 millones sitúan el múltiplo en 11,5 veces. En la ronda de financiación Serie G, el mínimo de ingresos declarado por la empresa, de 1.000 millones de dólares, lo sitúa en 20 veces.
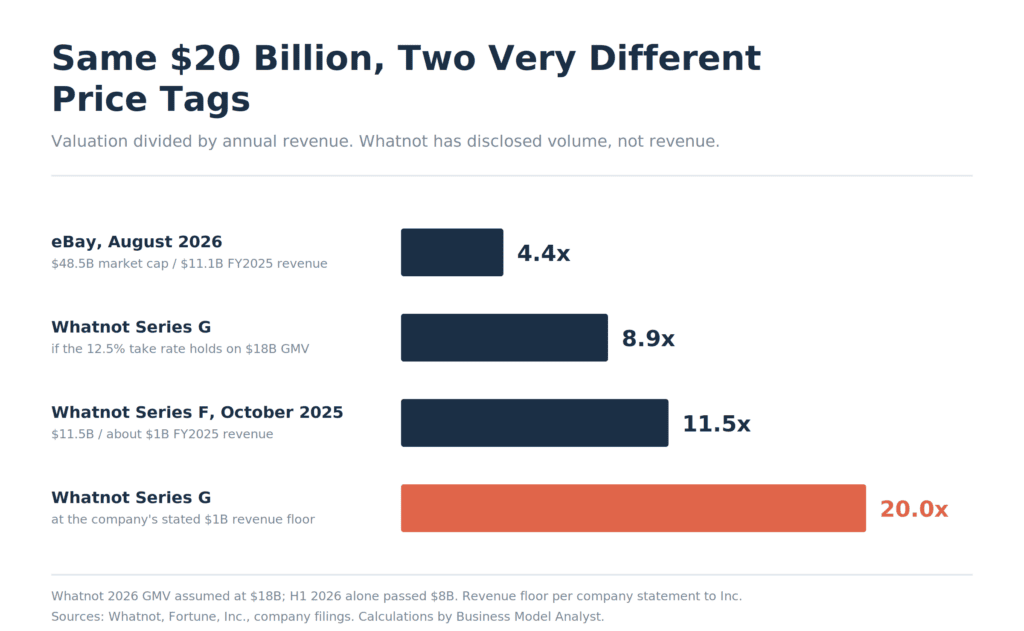
Dos múltiplos no pueden moverse en direcciones opuestas a menos que la tasa de comisión esté disminuyendo. Si se mantiene el 12,5 % sobre un volumen de 18.000 millones de dólares, Whatnot obtiene 2.250 millones de dólares este año, lo que valora la ronda en 8,9 veces los ingresos y la convierte en la ronda de financiación más barata que la empresa haya recaudado jamás. Si se mantienen los ingresos en el mínimo establecido de 1.000 millones de dólares con ese mismo volumen, la tasa de comisión combinada ha caído a aproximadamente el 5,6 %, y los inversores pagaron 20 veces por una empresa que renunció a la mitad de su tasa para comprar crecimiento.
Ese 5,6% merece una segunda mirada. Una portavoz de Whatnot declaró esta semana al Wall Street Journal que la plataforma se queda con aproximadamente el 6% de cada venta a nivel mundial. Lo interpretamos como una cifra que solo incluye la comisión, describiendo un margen más estrecho que la tasa efectiva, y en un solo pedido sigue siendo así. El cálculo de la combinación de comisiones abre la puerta a una segunda interpretación. Quizás se refería a la tendencia de la tasa combinada.
La verdad es que nadie fuera de la estructura accionarial lo sabe. Los inversores de Whatnot vieron la línea de ingresos auditada. El resto tenemos información de una entrevista anterior a los resultados del primer semestre, y una empresa que optó por anunciar siete indicadores de volumen y ninguno de ingresos el mismo día en que duplicó su precio.
El riesgo
El argumento más sólido en contra de esta interpretación es que la cifra de 1.000 millones de dólares está desactualizada y es deliberadamente conservadora. Las empresas citan mínimos, no previsiones, y Whatnot nunca ha publicado una cifra de ingresos que haya tenido que defender. Si los ingresos de 2026 rondan los 2.200 millones de dólares, esta ronda se valoró en 8,9 veces los ingresos frente a las 4,4 veces de eBay, lo que representa una prima de crecimiento en lugar de una burbuja, y la compresión del múltiplo de volumen significa que Iconiq y Lightspeed adquirieron la disciplina que describió LaFontaine. Estén atentos a cualquier cifra de ingresos superior a 1.500 millones de dólares en los próximos seis meses. Eso lo aclararía todo.
Otras tres presiones afectan la tasa. Paul Lesko ha presentado demandas de arbitraje en nombre de aproximadamente 70 clientes que gastaron un total de 252 millones de dólares, argumentando que la plataforma opera como un casino no regulado, y Whatnot refuta esta caracterización. El arbitraje masivo le cuesta a la empresa entre 1500 y 3000 dólares por demanda, incluso antes de que se presenten los argumentos. La confianza y la seguridad ya consumen alrededor de un tercio de la plantilla. La fricción regulatoria o contractual en la mecánica de la subasta afectaría precisamente a los pedidos de bajo importe y alta velocidad, donde el esquema de comisiones genera mayores ingresos, un punto que ya analizamos en el artículo sobre cómo funciona la tasa de comisión como palanca del modelo de negocio.
Luego está la afirmación sobre el mercado. Whatnot dice controlar alrededor del 60% del mercado estadounidense de comercio en vivo, valorado en más de 22 mil millones de dólares. El 60% de 22 mil millones de dólares son 13.2 mil millones. El volumen global de Whatnot supera esa cifra. Una empresa no puede ser minoritaria en un mercado que ya ha superado, lo que significa que la siguiente fase de crecimiento debe provenir de la creación de demanda, en lugar de la captación de cuota de mercado.
Otro punto importante a destacar: la financiación de capital riesgo en Estados Unidos durante el primer semestre de 2026 ascendió a 412.700 millones de dólares, de los cuales 355.900 millones correspondieron a empresas de IA. Que Whatnot haya recaudado 545 millones de dólares en este contexto se interpreta como una confirmación de su buen desempeño en la mayoría de los análisis. Sin embargo, esto también significa que Iconiq y Lightspeed eligieron entre un número muy reducido de activos no relacionados con la IA con un volumen de consumo comprobado, y la escasez en el lado comprador no siempre se traduce en una fijación de precios cuidadosa.
Preguntas rápidas
¿Es caro un mercado de 20 mil millones de dólares? En cuanto al volumen de mercancías, no. Whatnot, con un volumen bruto de mercancías (GMV) de aproximadamente 1,1 veces, supera el 0,61 veces de eBay, que es la diferencia esperable entre un negocio que duplica su volumen y uno que lo reduce. En cuanto a los ingresos, depende de una cifra que Whatnot no ha publicado.
¿Cómo se compara esto con las empresas minoristas que cotizan en bolsa? Best Buy tiene una capitalización de mercado cercana a los 17.200 millones de dólares y Lululemon cerca de los 14.000 millones. Ambas son acciones ordinarias líquidas, después de deducir la deuda. Una inversión privada posterior a la financiación de 20.000 millones de dólares se basa en acciones preferentes con preferencias de liquidación, por lo que no constituyen la misma entidad.
¿Por qué la tasa de comisión importa más que el GMV? El GMV es el dinero que pasa por la plataforma. Los ingresos son el dinero que Whatnot conserva. Una plataforma puede duplicar el volumen y ganar menos si reduce su tasa para lograrlo.
¿Era Whatnot rentable? No lo era a mediados de 2025, y la empresa no ha afirmado lo contrario desde entonces.
¿Cuándo saldrá a bolsa Whatnot? LaFontaine afirma que prefiere seguir siendo una empresa privada el mayor tiempo posible, aunque reconoce que la situación cambia. La presentación de la solicitud obligaría a revelar los ingresos, algo que no se requirió en esta ronda de financiación.
¿Quién más busca entrar en este mercado? TikTok Shop compite por comisión, Fanatics Live lo hace en el segmento de coleccionables de alto precio, y Amazon y YouTube siguen incorporando funciones de transmisión en vivo. Facebook e Instagram cerraron sus servicios de compras en vivo en 2023.
La perspectiva del analista de modelos de negocio
Las plataformas de comercio electrónico se valoran por volumen cuando son nuevas y por tasa de comisión cuando están consolidadas. Whatnot está valorada en 20.000 millones de dólares por volumen, y su director ejecutivo declaró abiertamente que fijó el precio de la ronda de financiación por debajo de lo que podría haber aceptado para que el negocio pudiera alcanzarlo. Ambos aspectos indican que la empresa es consciente de que sus ingresos aún no reflejan la imagen que desea proyectar.
Eso no es condenatorio. Amazon pasó dos décadas priorizando la rentabilidad sobre el volumen, y las mayores rondas de financiación de capital riesgo de la historia se destinaron principalmente a empresas que respaldaban precisamente esta apuesta. Whatnot posee el activo más valioso del internet de consumo: un mercado con efectos de red funcionales, y se ha ganado su lugar entre las empresas de mayor crecimiento del mundo por mérito propio.
Lo importante no es la valoración. Es la primera vez que Whatnot publica una cifra de ingresos que empieza por dos. Hasta entonces, los 20.000 millones de dólares dependen del volumen, y el volumen adquirido con descuentos es el más caro.