Roark invirtió aproximadamente 17.600 millones de dólares en la creación de una plataforma de restaurantes multimarca y ahora pide 20.000 millones por ella. Los documentos de franquicia muestran que una sola marca gestiona toda la operación.
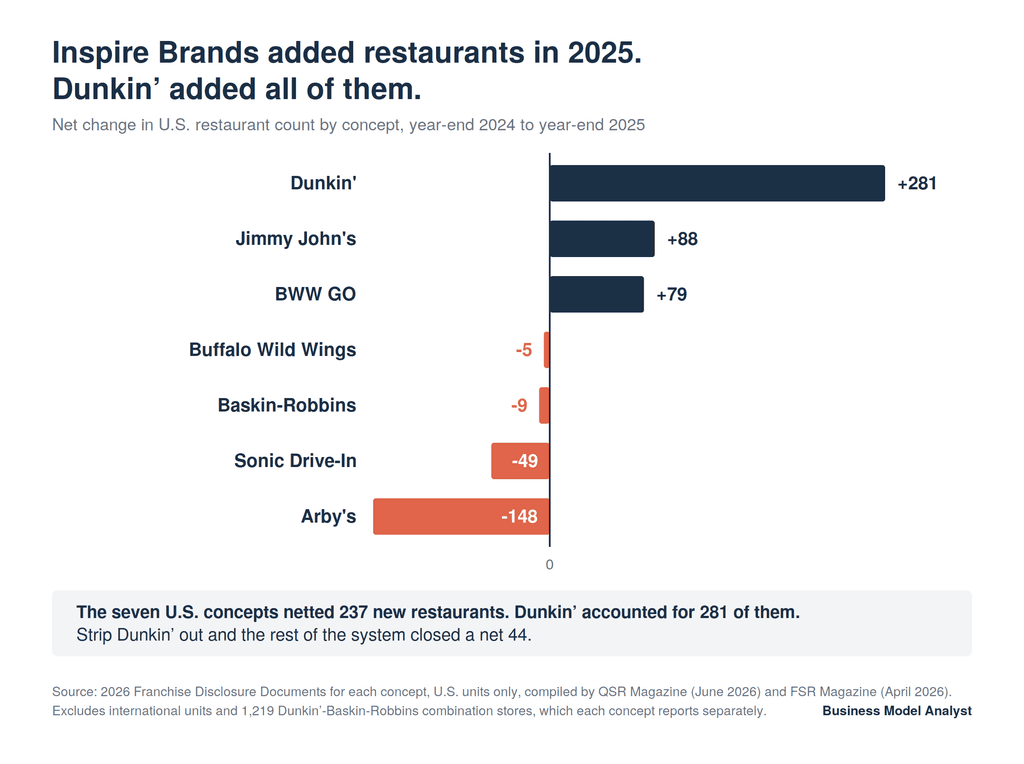
Inspire Brands gestiona Dunkin', Arby's, Sonic, Jimmy John's, Buffalo Wild Wings y Baskin-Robbins, y está preparando una oferta que podría llegar a finales de este año. Su propuesta se centra en la diversificación: seis categorías, más de 33 000 restaurantes y una única plataforma. Los documentos de divulgación de franquicias de 2026 ofrecen una perspectiva más limitada. En los siete conceptos estadounidenses, la compañía inauguró 237 nuevos restaurantes en 2025. Solo Dunkin' sumó 281. Si se excluye, el resto del sistema cerró 44 establecimientos.
Un amigo mío, dueño de dos franquicias de sándwiches, lo expresó muy bien cuando se dio a conocer la noticia de la solicitud de quiebra en mayo. Preguntó qué marca le estaban ofreciendo comprar. Esa pregunta tiene respuesta, y la respuesta no es seis.
Qué pasó
Según informó esta mañana el Wall Street Journal, Inspire Brands planea una oferta pública inicial a finales de 2026, junto con Oura, fabricante de anillos inteligentes, en una serie de salidas a bolsa previstas tras el Día del Trabajo. La compañía ya dio el paso formal: presentó un formulario S-1 confidencial a la SEC el 8 de mayo, con JPMorgan y Bank of America como intermediarios. Las previsiones apuntan a una recaudación cercana a los 2.000 millones de dólares y una valoración cercana a los 20.000 millones.
Inspire afirma que los fondos se destinarán al pago de los préstamos contraídos en virtud de su línea de crédito a plazo vigente, además de las comisiones. Se trata de una operación de reducción de deuda, lo que permite apreciar la situación financiera de la empresa tras ocho años de adquisiciones.
Dos cifras enmarcan la solicitud. Inspire reporta ventas anuales de aproximadamente 33.400 millones de dólares en más de 33.300 restaurantes. Y el 30 de julio, Jersey Mike's fijó el precio de la mayor salida a bolsa de un restaurante en dos décadas en 23 dólares por acción, abrió a 21 dólares y cerró su primer día con una caída de alrededor del 6%, alcanzando una valoración de 7.300 millones de dólares sobre unas ventas de aproximadamente 4.200 millones de dólares.
La historia de fondo
Inspire comenzó en febrero de 2018 cuando Arby's Restaurant Group, ya controlado por Roark Capital, cerró un acuerdo de 2900 millones de dólares por Buffalo Wild Wings. Sonic le siguió por 2300 millones de dólares. Jimmy John's llegó mediante una transferencia de una entidad de Roark a otra, con una contraprestación declarada de 830,1 millones de dólares por las participaciones comunes y las bonificaciones basadas en participaciones, más un acuerdo de crédito fiscal de 313,4 millones de dólares. Luego, Dunkin' Brands, incluyendo Baskin-Robbins, por 11 300 millones de dólares en 2020.
Si se suman las cifras reveladas, se obtiene un valor aproximado de 17.600 millones de dólares en contraprestaciones por adquisiciones. Dunkin' Brands representa 11.300 millones de dólares, es decir, el 64%. En una de las cuatro operaciones, Roark vendió un activo a una empresa que ya contaba con su respaldo.
Paul Brown, quien dirigió las marcas y los servicios comerciales de Hilton antes de cofundar Inspire, ha sido el director ejecutivo desde el principio. La lógica declarada del grupo ha sido la escala en funciones compartidas: una cadena de suministro, una plataforma de datos y fidelización, un equipo de desarrollo que ubica múltiples marcas en el mismo espacio. Dunkin' llegó al final, fue la más costosa y aportó el único activo en la cartera que generaba unidades compuestas.
Conviene aclarar la base antes de continuar. Cada cifra de unidades que se presenta a continuación proviene de los documentos de divulgación de franquicias de 2026, que abarcan únicamente los restaurantes de EE. UU., recopilados por QSR Magazine en junio y FSR Magazine en abril. La propia presentación de Inspire para QSR 50 sitúa la disminución de Arby's en 2025 en 100 unidades en lugar de las 148 que figuran en el FDD, y su recuento principal de Dunkin' de 9999 incluye las 1219 tiendas combinadas de Dunkin'-Baskin que las tablas del FDD reportan por separado. Ambos conjuntos miden cosas diferentes. Este artículo utiliza el FDD de forma consistente.
El plan
La historia de las acciones se escribe sola desde el primer momento. Un sistema de 33.400 millones de dólares en seis categorías, la mayoría franquiciadas, que genera regalías que prácticamente no requieren capital. El café protege a las alitas de pollo. El helado protege a los sándwiches. Cuando una categoría se debilita, otra impulsa el trimestre.
Más allá de esa narrativa, los planes de desarrollo para 2025 apuntan en una dirección. Dunkin' proyecta 406 aperturas de franquicias para 2026 y cuenta con 228 acuerdos firmados, sin ningún restaurante abierto aún. Jimmy John's proyecta 87 y cuenta con 75 acuerdos firmados. Arby's proyecta 11 nuevos establecimientos y nueve acuerdos firmados, sin aperturas propias previstas. Sonic proyecta 16 y cuenta con 12 acuerdos. Buffalo Wild Wings proyecta 16 aperturas de franquicias y ningún debut propio.
Dos marcas poseen 303 de los acuerdos firmados pero aún sin abrir del grupo. Las otras cuatro poseen 58 entre ellas.
El ángulo del modelo de negocio
Una marca está impulsando el crecimiento compuesto. Dunkin' pasó de 8.118 restaurantes en EE. UU. a 8.780 en tres años, un aumento de 662. En 2025, añadió 281 establecimientos netos, mientras que Arby's cerró 148, Sonic 49, Baskin-Robbins nueve y Buffalo Wild Wings cinco. Jimmy John's añadió 88 y la filial BWW GO 79, cifra real, aunque GO cuenta con 219 tiendas frente a un grupo de 20.598 establecimientos en EE. UU. Dunkin' representó el 119% del crecimiento neto de establecimientos del grupo en EE. UU. Esto invierte el argumento de la diversificación: se supone que una cartera debe distribuir las fuentes de crecimiento, y esta las ha concentrado. Roark invirtió el 64% de su inversión en adquisiciones en la marca que ahora genera más crecimiento de establecimientos que todo el conjunto. La asignación de capital fue correcta. El enfoque de la plataforma es lo que no resiste el análisis de los documentos presentados.
La empresa posee restaurantes de marcas equivocadas. Inspire opera directamente 1943 de sus 20 598 restaurantes en EE. UU., lo que representa el 9,4 %, una cifra ya elevada para una franquicia. La distribución es el aspecto que nadie ha gestionado. En los cuatro conceptos que se redujeron el año pasado, Inspire posee 1842 de 8822 restaurantes, es decir, el 20,9 %. En los tres que crecieron, posee 101 de 11 776, o sea, el 0,9 %. Arby's y Buffalo Wild Wings representan en conjunto el 79,8 % de todos los restaurantes operados por la empresa en el grupo.
Esa división importa debido a una estructura de margen que este sitio ha documentado en McDonald's, donde el franquiciador obtuvo 82.5 centavos por dólar de ingresos franquiciados en 2025 mientras que sus propios restaurantes obtuvieron 11.6 centavos (ver McDonald's Q2 2026: Guest Counts Call, the Landlord Margin Didn't). Los restaurantes operados por la compañía tienen costos de alimentos, mano de obra, ocupación y el apalancamiento operativo completo de un cuadro de costos fijos. Los restaurantes franquiciados envían un cheque de regalías. Inspire ha puesto el P&L volátil y ávido de capital dentro de las dos marcas con impulso de unidades negativo y ha mantenido el flujo de regalías limpio dentro de las dos que están creciendo. Un inversor público compra ambas, combinadas, a un múltiplo.
Arby's dedicó 2025 a solucionar ese problema, lo cual es revelador. La cadena vendió 115 restaurantes propios a franquiciados durante ese año. Entre 2023 y 2024, vendió solo uno. Un franquiciador que refranquicia 115 unidades en los doce meses previos a la presentación del formulario S-1 está maquillando el estado de resultados para la oferta, la misma maniobra que Restaurant Brands utilizó con Carrols antes de comenzar a vender esos restaurantes (véase " La comparación del segundo trimestre de 2026 de Burger King es una estrategia de refranquiciación").
La sinergia tiene un impacto, y ese impacto es mínimo. La ubicación conjunta de varias marcas es algo que Inspire puede hacer y que un franquiciador de una sola marca no puede. Dos conceptos, un contrato de arrendamiento, un equipo, dos franjas horarias. La empresa lleva años hablando de ello. Basta con contar los restaurantes.
El formato insignia es Dunkin'-Baskin, que existe desde que Allied-Lyons unificó ambas marcas en 1990. Hay 1219 de estas tiendas en EE. UU. Esa cifra aumentó en 31 en 2023, luego disminuyó en 14 en 2024 y en 50 en 2025, lo que representa una pérdida neta de 33 en tres años. Las aperturas fueron de 52, luego de 31 y finalmente de 12. Para 2026, el FDD proyecta 26 aperturas combinadas brutas y cero acuerdos firmados sin una tienda aún abierta.
Las nuevas combinaciones van en la dirección opuesta y son mucho más pequeñas. Dunkin' con Jimmy John's ha abierto cerca de 32 tiendas desde 2023 en dieciséis estados. Arby's con Dunkin' ha abierto cerca de cinco desde 2024. Sonic con Jimmy John's ha abierto una. Digamos que son 38 restaurantes en tres años.
Progreso neto de la cadena multimarca en tres años: aproximadamente cinco restaurantes, sobre una base de más de 20 000. El formato de co-location más antiguo y grande se está reduciendo ligeramente más rápido de lo que se construyen los nuevos. Cualquiera que sea la sinergia que Inspire esté promocionando, su propio mercado inmobiliario aún no la refleja.
El riesgo
La comparación del costo de adquisición es el dato más débil aquí, y debe tratarse como tal. Los $17.6 mil millones de contraprestación revelada frente a un objetivo reportado de $20 mil millones implican una apreciación nominal de aproximadamente el 13% en ocho años. Esa cifra excluye la deuda asumida en varias de las transacciones, excluye el valor que tenía la plataforma de Arby's en 2018 antes de que todo esto comenzara, y excluye todos los dividendos, recapitalizaciones y comisiones de gestión que Roark ha obtenido durante el proceso. La rentabilidad del capital privado proviene del apalancamiento y la extracción de efectivo, no de cálculos numéricos. La TIR real de Roark en Inspire podría ser alta, mientras que ese 13% parece bajo. Los $20 mil millones también son un objetivo reportado, no una transacción con precio.
La concentración no es automáticamente un defecto. Dunkin' representa 8.780 de los 20.598 restaurantes de EE. UU. y más de 13.000 millones de dólares en ventas del sistema estadounidense. Una empresa cuya marca principal abre aproximadamente 300 restaurantes al año y cuenta con 228 acuerdos firmados es una empresa en crecimiento, independientemente del desempeño de las otras cinco. Muchos inversores prefieren poseer un activo con alto potencial de crecimiento y cinco generadores de efectivo estables asociados, en lugar de seis activos mediocres. Sin embargo, pueden adquirir esa estructura a un precio menor: con 20.000 millones de dólares sobre 33.400 millones de dólares en ventas del sistema, Inspire pide 0,60 veces las ventas del sistema, mientras que el mercado pagó a Jersey Mike's 1,74 veces por una sola marca que es 99% franquiciada (véase la salida a bolsa de Jersey Mike's: Dentro de la operación de sándwiches de 12.000 millones de dólares). Los compradores pagan más por la concentración cuando el activo concentrado está en crecimiento.
Las unidades propiedad de la empresa podrían ser una estrategia, no un lastre. Mantener los restaurantes de una marca en dificultades es la clave para solucionarlo, ya que no se puede obligar a 2300 franquiciados a remodelar, pero sí se puede imponer una reforma. La venta de 115 tiendas por parte de Arby's en 2025 es coherente con la estrategia de reformar y luego refranquiciar, y no solo con medidas superficiales previas a la salida a bolsa. Si Buffalo Wild Wings sigue la misma secuencia, la estructura de propiedad será diferente en tres años.
BWW GO es un auténtico segundo acto. La filial pasó de 140 unidades a 219 en 2025 y de 90 franquicias a 194, mientras que la corporación redujo a la mitad su propio número, de 50 a 25. La construcción cuesta entre $375,845 y $919,500, frente a los $2.464 millones a $4.9 millones de un Buffalo Wild Wings tradicional. Las tiendas GO franquiciadas promediaron $928,702 en 2025. Un formato con bajo capital que los franquiciados existentes financiarán es justo lo que necesita una marca de servicio completo en declive, e Inspire afirma que la mayoría de los compromisos de GO provienen de operadores con los que ya trabaja.
Todo esto se refiere únicamente a EE. UU. El FDD abarca aproximadamente 20.600 restaurantes. Inspire reporta más de 33.300 en todo el mundo. Baskin-Robbins, en particular, tiene una amplia presencia internacional que no llega a los restaurantes estadounidenses, y el panorama internacional podría cambiar varias de estas cifras. Hasta que el formulario S-1 se haga público, nadie fuera de la empresa conoce la economía del segmento, el apalancamiento ni qué porcentaje de esos 33.400 millones de dólares se encuentra en el extranjero.
Preguntas rápidas
¿Es Inspire Brands un buen negocio? Es una empresa grande, con una marca de café en expansión como eje central y cuatro marcas tradicionales asociadas. Las marcas individuales no están en duda. Lo que sí está en duda es si su combinación produjo algo que las marcas no hubieran producido por separado, y los datos de los últimos tres años sobre la combinación indican que, por ahora, no mucho.
¿Por qué es importante para un inversor la distinción entre restaurantes propios y franquiciados? Porque los restaurantes operados por la empresa y los franquiciados son negocios distintos, con márgenes y necesidades de capital diferentes. Inspire ha concentrado el negocio más difícil en sus marcas más débiles. Combinarlos en un único múltiplo oculta esta diferencia.
¿Predice algo el debut de Jersey Mike's? Establece el precio público más reciente para una franquicia y demuestra que existe interés en productos de alta gama para un productor de una sola marca. Además, rompió el récord el primer día, lo que sugiere precaución con respecto a los precios, más que con respecto a la categoría en sí.
¿Vale la pena invertir en Dunkin' por sí sola? Dunkin' Brands cotizó en bolsa desde 2011 hasta que Inspire la adquirió en 2020, por lo que los inversores ya habían visto este activo desglosado anteriormente. Lo que cambió fue el resto de la cartera. Para conocer los detalles, consulte nuestro del modelo de negocio de Dunkin' Donuts y el análisis FODA actual de Dunkin' Donuts.
¿Qué resuelve la controversia? El formulario S-1 público. Si Inspire informa los resultados por segmento y marca, la concentración se hace visible en dólares en lugar de en unidades vendidas. Si informa una cifra combinada, esa elección en sí misma es la respuesta.
La perspectiva del analista de modelos de negocio
Las empresas de cartera se construyen sobre la promesa de que el conjunto vale más que la suma de sus partes, y esa promesa es verificable. La cadena de suministro compartida debería reflejarse en el margen de beneficio. El desarrollo compartido debería reflejarse en edificios que alberguen dos marcas. Los datos de fidelización compartidos deberían reflejarse en el flujo de clientes entre los distintos conceptos. Inspire ha tenido entre seis y ocho años y 17.600 millones de dólares para producir esos efectos, y la evidencia más clara disponible antes de que el formulario S-1 se haga público es que sus restaurantes combinados generaron aproximadamente cinco unidades en tres años, mientras que una sola marca proporcionó todo el crecimiento.
Eso no convierte a Inspire en una mala empresa. La convierte en una empresa tipo Dunkin' con cinco filiales, comercializada como algo distinto. Los mercados públicos tienen un largo historial de valorar esa estructura por debajo de su valor intrínseco, razón por la cual Yum escindió China y luego vendió Pizza Hut, y por la cual los múltiplos más altos del sector corresponden a franquiciadores de una sola marca como Domino's y Wingstop. Roark está introduciendo un conglomerado en un mercado que suele descuidar a los conglomerados, tres semanas después de que ese mismo mercado pagara una prima por lo contrario.
Para cualquier fundador que esté formando un grupo, la lección es más barata que 17.600 millones de dólares. Adquirir marcas adyacentes genera ingresos desde el primer día, pero no crea los vínculos operativos que justifican el múltiplo. Estos deben construirse posteriormente, se evidencian en datos concretos como contratos de arrendamiento y equipos compartidos, y si no son visibles en los datos de las unidades durante tres años, simplemente no existen. Inspire descubrirá en un prospecto si alguna otra adquisición fue considerada.