
El aumento de las ganancias provino de la venta de camiones grandes por cerca de $50,000. La inversión se destina a una camioneta de $30,000 y a un negocio de baterías sin conductores como clientes. Ford está financiando a su próximo comprador con el dinero de su comprador actual.
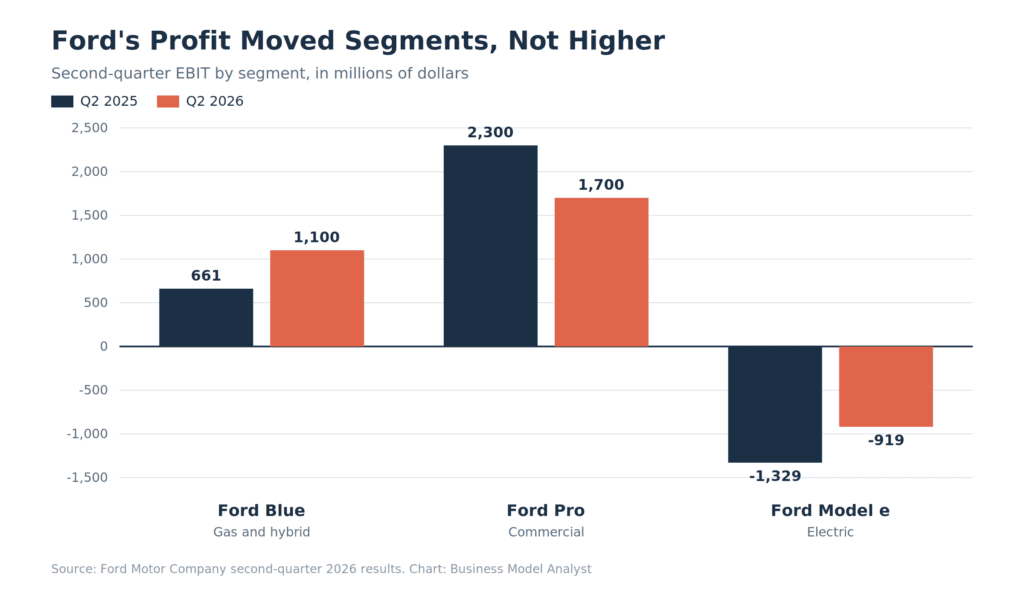
Ford elevó su previsión de EBIT ajustado para todo el año a entre 10.000 y 11.000 millones de dólares el 28 de julio, frente a los 8.500 a 10.500 millones anteriores, a pesar de que los ingresos del segundo trimestre cayeron un 4% hasta los 48.300 millones de dólares y las ventas en EE. UU. disminuyeron un 10,3%. La mejora se debió a la combinación de productos y los precios, no al volumen. Ford Blue, el negocio de gasolina e híbridos, obtuvo un EBIT de 1.100 millones de dólares frente a los 661 millones del año anterior. El Model e, el segmento eléctrico, registró unos ingresos de 1.000 millones de dólares y una pérdida de EBIT de 919 millones de dólares, y Ford está canalizando alrededor de 1.000 millones de dólares de inversión adicional para 2026 a través de ese segmento hacia la plataforma Universal EV y Ford Energy. Los clientes que pagan por la mejora y los clientes para los que Ford está construyendo son dos grupos diferentes.
Sherry House declaró a la prensa el martes que los compradores de Ford se han mantenido firmes ante la inflación y las fluctuaciones de los tipos de interés. Y tiene pruebas. Las variantes más grandes de SUV y camionetas todoterreno representaron cerca de una cuarta parte de las ventas de Ford en EE. UU. durante el trimestre, y esos niveles de equipamiento ofrecen los márgenes de beneficio más altos de la gama. Jim Farley resumió esta disciplina en una frase durante la conferencia telefónica con analistas: cada dólar, afirmó, debe generar "rentabilidades duraderas"
Si se analiza el resto del mismo trimestre, el panorama se complica. Más de un millón de personas que normalmente compran vehículos nuevos han abandonado ese mercado. El precio promedio de transacción ronda los 50.000 dólares. Kelley Blue Book registró un aumento de más del 23% en las ventas de SUV subcompactos el mes pasado, mientras que las camionetas pickup de tamaño completo crecieron un 2,5%. El plan de productos de Ford coincide con el segmento de menor precio: una camioneta pickup eléctrica de 30.000 dólares en 2027. Ford se centra en el segmento de mayor poder adquisitivo del mercado y en el segmento de menor poder adquisitivo, y solo uno de estos dos segmentos se refleja en las cifras que los inversores consultaron el martes.
Qué pasó
Ford superó las expectativas y elevó sus previsiones. Las ganancias ajustadas se situaron en 42 centavos por acción, frente a un consenso cercano a los 35 centavos. El EBIT ajustado aumentó un 17%, hasta los 2.500 millones de dólares, con un margen del 5,2%, un incremento de 90 puntos básicos. La previsión de flujo de caja libre ajustado pasó de 5.000 a 6.000 millones de dólares a entre 6.000 y 7.000 millones de dólares. La previsión de gastos de capital se mantuvo sin cambios, situándose entre 9.500 y 10.500 millones de dólares. Las acciones subieron cerca de un 7% tras el cierre del mercado.
En el contexto de los resultados financieros, Ford registró una pérdida neta de 1300 millones de dólares sobre cargos extraordinarios por valor de 4200 millones de dólares. El mayor componente fue una amortización de 3600 millones de dólares, en su mayoría no monetaria, relacionada con la disolución de la empresa conjunta de baterías BlueOval SK con SK On. Otros 500 millones de dólares provinieron de las cancelaciones del programa de vehículos eléctricos que Ford anunció en diciembre de 2025.
Los tres segmentos evolucionaron en direcciones diferentes. Ford Pro, la división comercial y principal fuente de ganancias de la compañía, obtuvo 1700 millones de dólares en ingresos de 17 800 millones, lo que representa una disminución de 600 millones de dólares con respecto al año anterior, debido a que el incendio en la planta de aluminio de Novelis afectó la producción de la Serie F. Ford ahora prevé un costo anual aproximado de 1500 millones de dólares derivado de esta interrupción, de los cuales unos 800 millones ya fueron absorbidos en el primer semestre. Ford Blue compensó esta pérdida. El Model e redujo sus pérdidas por tercer trimestre consecutivo.
En algunos lugares, el volumen de ventas disminuyó intencionadamente. Ford vendió 549.200 vehículos en EE. UU. durante el trimestre, y las ventas diarias de alquiler cayeron un 69 %. Reducir la base de ventas minoristas de esta manera es una estrategia que el análisis FODA de Ford ha señalado desde hace tiempo como un arma de doble filo. La descontinuación del Escape eliminó otro bloque de unidades. Farley afirmó que el inventario de la Serie F se sitúa cerca de un suministro de 45 días, con un inventario minorista total en EE. UU. de 52 días frente a un objetivo de entre 55 y 65 días.
La historia de fondo
Ford dedicó la primera mitad de esta década a construir capacidad de baterías para una demanda que nunca llegó. La transición a los vehículos eléctricos fue el eje central de la estrategia de marketing de Ford durante años. La iniciativa conjunta BlueOval SK con SK On fue la pieza clave. En diciembre de 2025, Ford canceló sus programas de vehículos eléctricos y anunció que reconvertiría sus plantas de baterías para el almacenamiento de datos en centros de datos. Días antes, había comenzado a desmantelar la alianza con SK.
En mayo de 2026, Ford formalizó su transformación en Ford Energy, una filial de su propiedad dirigida por Lisa Drake desde una planta de 4 millones de pies cuadrados (370.000 metros cuadrados) reacondicionada en Glendale, Kentucky. Ford invirtió aproximadamente 2.000 millones de dólares para convertir la planta en una planta de fabricación de celdas mediante el ensamblaje de sistemas en contenedores, con el objetivo de alcanzar una producción anual de al menos 20 GWh y realizar las primeras entregas a clientes a finales de 2027. El producto estrella es el Ford Energy DC Block, un contenedor de 20 pies (6 metros) construido con celdas prismáticas de fosfato de hierro y litio de 512 Ah. EDF Power Solutions firmó un acuerdo marco de cinco años en mayo para la compra de hasta 20 GWh, con entregas a partir de 2028.
Ford lanzó una segunda línea no destinada al consumidor la semana anterior a la presentación de resultados. El Ejército de EE. UU. adjudicó contratos de prototipos a Ford, GM Defense y BC Customs para el Vehículo Pesado de Escuadrón de Infantería, un programa de 606 vehículos diseñado para alimentar drones y sistemas de mando exportables. Ford está presentando una oferta para una F-Series Super Duty militarizada. Ya analizamos por qué esta oferta resulta incongruente con las propias decisiones de producto de Ford.
Ambas nuevas líneas venden energía en lugar de transporte. Ninguna vende directamente al comprador minorista de automóviles.
El plan
El informe de resultados de Ford establece tres pilares: fortalecer el negocio automotriz principal, expandir el software y los servicios físicos, y desarrollar negocios adyacentes que utilicen la capacidad de fabricación que Ford ya posee. La creación de Ford Energy como una subsidiaria de propiedad total en lugar de una división representa un cambio en la estructura organizativa de Ford. Las suscripciones de pago en toda la compañía alcanzaron aproximadamente 1,6 millones, con las suscripciones al software Ford Pro superando las 900.000 en el primer semestre y aumentando aproximadamente un 20%. BlueCruise ha registrado más de 12 millones de horas de conducción manos libres.
Las previsiones por segmento muestran dónde espera la dirección obtener los fondos. Ford Blue asciende a entre 5.000 y 5.500 millones de dólares. Ford Pro se reduce a entre 7.000 y 7.500 millones de dólares. Model e mejora sus resultados, registrando pérdidas de aproximadamente 4.000 millones de dólares, cifra que aún absorbe cerca de 1.000 millones de dólares de gastos adicionales en la plataforma Universal EV y Ford Energy.
Las previsiones para todo el año contemplan unas ventas de vehículos ligeros en EE. UU. de entre 16 y 16,5 millones de unidades, un impacto negativo en las materias primas ligeramente superior a los 2.000 millones de dólares y un aumento de los precios del sector de unos 50 puntos básicos durante el año. Todas estas suposiciones se basan en el mismo nivel de consumo.
El ángulo del modelo de negocio
Ford gestiona dos negocios con economías de clientes opuestas dentro de un mismo estado de resultados, y el rentable está financiando al no rentable.
La primera cosecha de negocios. Ford vende menos vehículos a precios más altos a compradores que han absorbido una década de aumentos de precios. Elimina deliberadamente el volumen de bajo margen: el Escape, el 69% de las ventas diarias de alquiler, y la primera generación de vehículos eléctricos. El margen se expande porque el denominador se reduce más rápido que el numerador. Esa es una cosecha bien gestionada, y cada dólar del aumento en las previsiones provino de ella. House les dijo a los analistas que el aumento a nivel empresarial se reduce a la combinación y los precios.
El segundo negocio está en desarrollo. La plataforma Universal EV apunta a una camioneta de $30,000 para compradores que abandonaron el mercado. Ford Energy se dirige a empresas de servicios públicos y centros de datos, clientes que firman acuerdos marco plurianuales en lugar de acudir a un concesionario. Ninguno de los dos alcanzará ingresos a gran escala antes de 2027, y ambos se ubican dentro de un segmento que perdió 92 centavos por cada dólar de ingresos que registró el trimestre pasado.
La transferencia entre ellos constituye el verdadero hito del modelo de negocio. Ford transformó un activo improductivo en un activo que generaba beneficios al depreciar 3.600 millones de dólares del valor de su empresa conjunta de baterías en el mismo trimestre en que elevó sus previsiones de ganancias. Esta depreciación eliminó la configuración fallida. Las ganancias de la combinación de activos financian el reemplazo. Lo que Ford aún no ha demostrado es que el reemplazo genere beneficios.
La capacidad de las celdas de batería resulta ser más intercambiable que la capacidad de ensamblaje de vehículos. Una línea de estampado construida para el Escape produce Escapes. Una línea de celdas en Kentucky puede abastecer a automóviles, la red eléctrica o un centro de datos, y Ford lo descubrió solo después de que la demanda de automóviles no se materializara. Esa flexibilidad es real y vale menos que los 3600 millones de dólares que Ford amortizó para obtenerla.
Compare las dos adyacencias en el horizonte temporal. Ford Energy tiene una planta, un producto, un presidente, un marco de clientes y una fecha de entrega en 2027. El programa del Ejército tiene tres prototipos que deben estar listos para marzo de 2027, frente a 606 vehículos potenciales, lo que resulta en cero sobre unos ingresos de 185 mil millones de dólares. Farley las agrupó como adyacencias cercanas al núcleo. Solo una de ellas tiene la escala suficiente para ser relevante para el modelo.
El riesgo
Las previsiones elevan los precios para un consumidor que ya está abandonando la marca. Las perspectivas de Ford requieren que los precios de la industria aumenten 50 puntos básicos y que la demanda en EE. UU. alcance entre 16 y 16,5 millones de unidades, mientras que más de un millón de compradores habituales de autos nuevos se mantienen al margen del ciclo. El análisis de Kelley Blue Book del mes pasado, con un aumento del 23 % en los SUV subcompactos frente al 2,5 % en las camionetas grandes, describe a los compradores optando por vehículos más pequeños en el mismo concesionario. El motor de margen de Ford se concentra precisamente en el segmento de menor crecimiento.
Ford Pro es el segmento con mayor exposición. Los vehículos comerciales y el software asociado generan las ganancias de mayor calidad para la compañía, y este segmento perdió 600 millones de dólares de EBIT interanual debido a un incendio en un solo proveedor. El analista de Jefferies, Philippe Houchois, considera que el segundo trimestre marcó el punto más bajo en volumen de ventas y espera que Ford recupere las unidades perdidas. Si el reinicio de Novelis se retrasa, este segmento, con una previsión de entre 7.000 y 7.500 millones de dólares, será el único que carezca de las ganancias esperadas.
Ford Energy entra en un mercado con un operador dominante a gran escala. La producción del Megapack de Tesla duplica con creces el objetivo de Ford de 20 GWh, y el almacenamiento es uno de los pocos ámbitos donde los rivales de Tesla apenas han logrado reducir su ventaja. Las primeras entregas de Ford se realizarán a finales de 2027, frente a las ampliaciones de almacenamiento a gran escala en EE. UU., que rondan los 24 GW durante 2026. Llegar tarde a un mercado de rápido crecimiento es viable. Llegar tarde con una estructura de costes heredada de una empresa conjunta del sector automovilístico es otra cuestión, y Ford no ha publicado ningún objetivo de margen para este segmento.
La apuesta por la asequibilidad también plantea un problema competitivo que Ford no ha abordado. Una camioneta eléctrica de 30.000 dólares en 2027 compite con vehículos usados, con modelos fabricados en China en todos los mercados fuera de EE. UU. y con el propio Maverick de Ford. La alianza de Ford con Geely para aumentar la producción en una planta española contribuye al volumen de ventas en Europa. Sin embargo, también profundiza la dependencia del fabricante con mayor probabilidad de ofrecer precios competitivos en el segmento de gama baja.
El aumento del precio de la gasolina debido a la guerra con Irán no beneficiaría en absoluto al sector del transporte por carretera. House afirmó que el conflicto no había afectado las ventas en Estados Unidos hasta el momento. La expresión "hasta el momento" sí que tiene un efecto real en esa frase.
Preguntas rápidas
¿Ford obtuvo ganancias en el segundo trimestre? En términos ajustados, sí: 2.500 millones de dólares de EBIT y 42 centavos por acción. Según los principios contables generalmente aceptados (GAAP), Ford registró pérdidas de 1.300 millones de dólares tras cargos extraordinarios por valor de 4.200 millones de dólares, la mayoría correspondientes a una amortización no monetaria de la empresa conjunta de baterías BlueOval SK.
¿Por qué subieron las acciones con la caída de los ingresos? Los inversores compraron por el margen, no por el volumen. El margen EBIT se expandió 90 puntos básicos, mientras que los ingresos cayeron un 4%, y Ford elevó sus previsiones tanto de beneficios como de flujo de caja libre.
¿Está mejorando el negocio de los vehículos eléctricos? Menos mal. El Model E mejoró su EBIT por tercer trimestre consecutivo y se prevé que registre una pérdida anual de aproximadamente 4.000 millones de dólares. El trimestre pasado generó 1.000 millones de dólares en ingresos, frente a una pérdida de 919 millones de dólares.
¿Qué es Ford Energy? Es una filial de propiedad absoluta, lanzada en mayo de 2026, que fabrica sistemas de almacenamiento de baterías en contenedores para empresas de servicios públicos, centros de datos y clientes industriales, a partir de una planta de baterías reutilizada en Kentucky, con el objetivo de alcanzar una producción de 20 GWh al año a partir de finales de 2027.
¿Qué podría afectar las previsiones? Un retroceso en la recuperación del aluminio de Novelis o que los precios de la industria estadounidense se vuelvan negativos. La revisión al alza de Ford parte de la base de que tanto la combinación de productos como los precios se mantendrán estables durante el segundo semestre.
La perspectiva del analista de modelos de negocio
Ford tuvo un buen trimestre y demostró su resiliencia. Los números hablan de oportunidad.
Todo lo que motivó el aumento de las previsiones es finito. Solo se puede descontinuar el Escape una vez. Solo se pueden reducir los alquileres diarios un 69% una vez. Solo se puede orientar la mezcla hacia las versiones todoterreno de gama alta hasta que los compradores que financian esas versiones dejen de aparecer, y el informe mensual de Kelley Blue Book sugiere que el cambio hacia vehículos más económicos ya ha comenzado. Aprovechar una línea de productos madura es una forma legítima de gestionar un negocio, y produce exactamente el patrón que Ford presentó: disminución de ingresos, aumento de margen, aumento de las previsiones. Este patrón funciona hasta que la base se erosiona más allá del punto en que la mezcla puede compensarlo.
Todo lo que lo reemplace es aún no probado. La plataforma Universal EV, una camioneta de $30,000, una capacidad de almacenamiento de 20 GWh y un prototipo para el Ejército llegarán en 2027 o después. Ford ha comprometido alrededor de $1,000 millones de dólares de inversión adicional para 2026 en los dos primeros proyectos, dentro de un segmento que pierde $4,000 millones al año. Ford está invirtiendo sus ganancias en la construcción, lo cual es lo correcto y también lo que le da aproximadamente dieciocho meses de margen antes de que el mercado exija pruebas.
Estén atentos a Ford Energy y a los camiones tácticos. El programa del Ejército genera titulares, pero no llega a buen puerto. Ford Energy tiene comprometidos 2.000 millones de dólares, un acuerdo marco con EDF y un modelo de negocio que transforma un activo de fabricación que Ford ya había amortizado en ingresos industriales recurrentes. Si la unidad de Drake obtiene beneficios en 2028, Ford habrá convertido su peor decisión de asignación de capital de la década en un segundo negocio. Si no, Ford será una empresa de camiones que gastó 3.600 millones de dólares y descubrió que las plantas de baterías son difíciles de reconvertir.
La clave para observar en el tercer trimestre no es la cifra de EBIT, sino si las ganancias de Ford en la combinación de productos sobreviven a un trimestre completo del cambio hacia la asequibilidad en el que se basa su propia hoja de ruta de productos.