
Un excedente récord de aves de corral eliminó por completo las ganancias trimestrales de una procesadora y apenas afectó el precio de venta al público. El dinero perdido no desapareció. Fue capturado, nodo por nodo, por quien tuviera el mejor contrato.
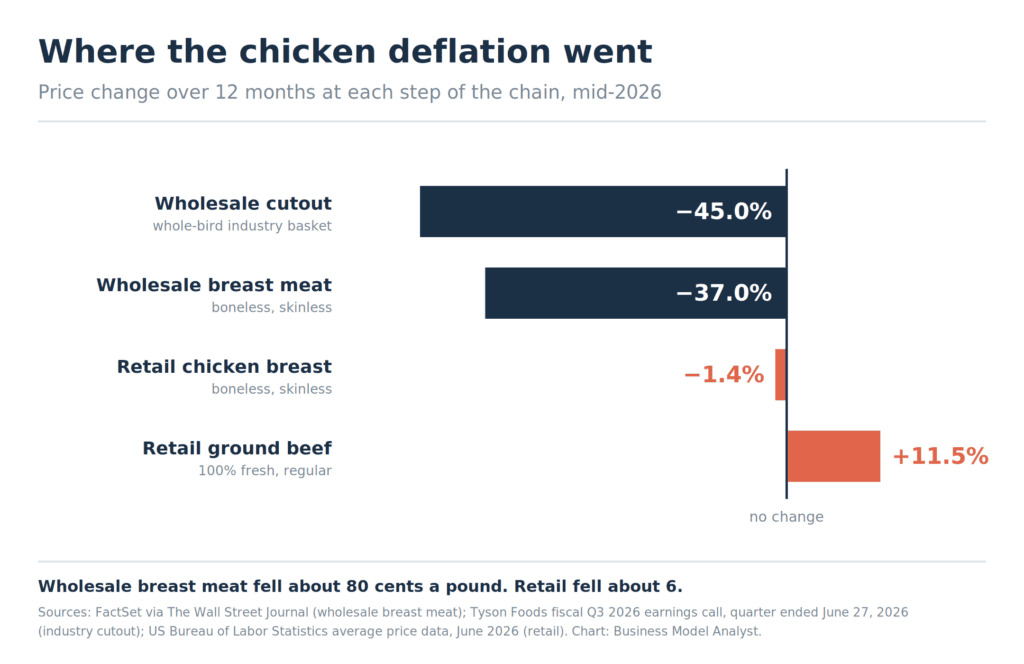
El precio mayorista de la pechuga de pollo deshuesada y sin piel cayó aproximadamente 80 centavos por libra en doce meses. El precio minorista bajó alrededor de seis. Esa diferencia es clave, y tiene que ver con la estructura de los contratos, no con los pollos en sí. En esos mismos tres meses, Pilgrim's Pride vio caer sus ingresos netos un 96%, mientras que el negocio avícola de Tyson aumentó sus ingresos operativos casi un 9%. Las mismas aves, los mismos gallineros, el mismo mercado de materias primas en declive, resultados opuestos. La diferencia radicaba en cómo se fijaba el precio de la producción de cada empresa.
Existe un tipo específico de noticia económica que parece buena noticia, pero que en realidad es un aviso de redistribución. «El excedente de aves de corral reduce la factura del supermercado» es un ejemplo. El excedente es real. La reducción en la factura del supermercado, en la mayoría de los casos, no lo es.
Qué pasó
Las empresas procesadoras de aves de corral produjeron más pollo en el primer semestre de 2026 del que demandaba el mercado. Sacrificaron más de 4900 millones de aves hasta junio, un 3 % más que el año anterior y un 6 % más que hace cinco años, en una industria que procesa más de nueve mil millones de aves anualmente. Pilgrim's Pride incrementó sus suministros totales de pollo en aproximadamente un 4,5 % durante el trimestre que finalizó el 28 de junio.
Los precios se comportaron como suelen hacerlo. El precio mayorista de la pechuga deshuesada y sin piel cayó aproximadamente un 37% en los últimos doce meses, según FactSet. Tyson informó a los inversores que el valor de los cortes de la industria, que representa el valor combinado de todo lo que se puede obtener de un ave, cayó un 45% en el trimestre de junio. El promedio ponderado del USDA para la pechuga de pollo fresca convencional de producción nacional se situó en torno a 1,37 dólares por libra a principios de junio.
El daño financiero se repartió de forma desigual.
Pilgrim's Pride reportó ventas netas de $4.63 mil millones en el segundo trimestre, una disminución con respecto a los $4.76 mil millones del año anterior. La utilidad neta GAAP fue de $13.2 millones, en comparación con los $356.0 millones del año anterior. El margen EBITDA ajustado se redujo a la mitad, del 14.4% al 7.8%. El margen operativo consolidado GAAP fue del 1.4%. Un gasto por acuerdo legal de $136 millones se incluyó en esa cifra, pero la tendencia fue marcada por el mercado: la gerencia señaló directamente los valores de corte de materias primas.
Tyson, que presentó resultados prácticamente idénticos al trimestre finalizado el 27 de junio, registró un beneficio operativo en el segmento de pollo de 488 millones de dólares, frente a los 448 millones del año anterior, con un margen del 11,2%. Siete trimestres consecutivos de crecimiento en el sector avícola. El beneficio operativo ajustado de la compañía en su conjunto aumentó un 8%, hasta los 547 millones de dólares, y el descenso se debió al sector de la carne de vacuno, no al de las aves de corral.
Ahora veamos el otro extremo de la cadena. Según la Oficina de Estadísticas Laborales de EE. UU., el precio promedio de la pechuga de pollo deshuesada al por menor fue de 4,18 dólares por libra en junio de 2026, lo que representa una disminución de aproximadamente el 1,4 % con respecto al año anterior. La carne molida, durante el mismo período de doce meses, pasó de 6,12 a 6,83 dólares, un aumento de aproximadamente el 11,5 %.
La historia de fondo
La pregunta interesante no es por qué el pollo se abarató, sino por qué la industria sigue perjudicándose a sí misma, y la respuesta habitual es errónea.
El analista de Stephens, Pooran Sharma, resumió la opinión generalizada: la industria se disparó en el pie y lo único que tenía que hacer era ser más disciplinada con la producción. Esto suena bien, pero no comprende el mecanismo. Los productores fueron razonablemente disciplinados con aquello que realmente controlaban.
Siga la cascada. Los productores de pollos de engorde colocaron 4.520 millones de pollitos en los primeros cinco meses de 2026, un 2% más que el año anterior. El número de cabezas sacrificadas en el primer semestre aumentó un 3%. La oferta de pollo en libras aumentó aproximadamente un 4,5%. La variable de control se movió un 2%. La variable que determina el precio se movió más del doble.
La amplificación se produce en la conversión. Aproximadamente entre el 90 % y el 95 % de las aves en una granja comercial sobreviven las seis u ocho semanas hasta alcanzar el peso de sacrificio. Si se incrementa esa tasa de supervivencia en dos puntos, se añaden unos 90 millones de aves a una base de 4.500 millones de aves en proceso de colocación, sin necesidad de colocar un solo pollito adicional. El director ejecutivo de Pilgrim, Fabio Sandri, mencionó precisamente esto en la conferencia telefónica de julio: la viabilidad, según él, fue lo que impulsó la producción más allá de las expectativas del sector.
Tres factores confluyeron simultáneamente. El clima fue favorable. La gripe aviar, que ha diezmado repetidamente las granjas, se mantuvo alejada de las principales regiones productoras, un resultado inusualmente benigno para una cadena de suministro de alimentos basada en un puñado de regiones de producción concentradas. Además, Cobb-Vantress, la empresa de mejoramiento genético propiedad de Tyson, lanzó una línea genética que crece más rápido con menos alimento. El alimento en sí era barato, gracias a una cosecha récord de maíz en EE. UU. para 2025-26 de 15.600 millones de bushels y a precios del maíz por debajo de su promedio histórico.
Cada una de ellas representa una mejora en el rendimiento. En la mayoría de las empresas, una mejora en el rendimiento es un evento que afecta al margen de beneficio. En un sistema de producción biológica con un desfase de seis meses en la toma de decisiones y sin posibilidad de ralentizar la línea de producción, una mejora en el rendimiento es un evento de suministro imprevisto que se manifiesta como una reducción de precio que no se aprobó. No se puede revertir la eclosión de un huevo, ni almacenar un ave viva más allá de su peso de sacrificio. La industria no tiene un problema de sobreproducción. Tiene un problema de previsión, con una diferencia de dos derivadas respecto a la cifra que gestiona.
El plan
Ambos procesadores de gran capacidad están ejecutando la misma ruta de escape, pero a velocidades diferentes.
El director ejecutivo de Tyson, Donnie King, fue tajante en la conferencia telefónica: aproximadamente el 75 % de los ingresos operativos del sector avícola provienen ahora de un modelo de valor añadido basado en la demanda, fundamentado en los compromisos con los clientes y los productos de marca, no del mercado libre. La mayor parte del pollo que pasa por las plantas de Tyson se destina ahora a productos precocinados congelados de la marca Tyson que se venden en supermercados. Históricamente, la empresa vendía una cantidad mucho mayor a otros procesadores y distribuidores a precios mayoristas. Este cambio explica por qué el margen de beneficio del 11,2 % en el sector avícola sobrevivió a un desplome del 45 % en la reducción de costes.
Pilgrim's está haciendo lo mismo, aunque desde atrás. El volumen de ventas de alimentos preparados aumentó casi un 14% en el trimestre. Su marca Just Bare incrementó sus ventas minoristas en más del 30% y ahora posee aproximadamente el 15% de la categoría de pollo congelado precocido, frente al 1% de hace tres años. El apalancamiento neto se sitúa en 1,43x, por debajo del objetivo de la propia compañía de 2x a 3x, y mantuvo intacto un plan de capital de aproximadamente 900 millones de dólares.
Ninguna de las dos compañías lo describe como una estrategia de marca. Ambas lo describen como un sistema de aislamiento.
El ángulo del modelo de negocio
Este es el hallazgo importante, y sus resultados se generalizan mucho más allá de las aves de corral.
El poder de fijación de precios en una cadena de valor de productos básicos es una característica de sus contratos, no de sus activos.
Tyson y Pilgrim's operan sistemas verticalmente integrados comparables: reproductores, productores contratados, fábricas de piensos, plantas procesadoras y cadena de frío. La integración vertical clásica, la estrategia que, según todos los estudios de caso, protege de la volatilidad de los insumos. Sin embargo, no protegió a ninguna de las dos empresas. Lo que protegió a Tyson fue que tres cuartas partes de sus ganancias por pollo dependen de compromisos negociados y posiciones de marca en los estantes, mientras que una mayor proporción de la producción de pollo de Pilgrim's se liquida en el mercado spot. Ser dueño de toda la cadena no determina el precio. Ser dueño del último contrato de la cadena sí.
Si trasladamos esa lógica al estante, la misma regla explica los seis centavos.
Un supermercado compra pollo mediante una fórmula y negociación semanal, y lo vende a un precio que fija unilateralmente frente a un cliente sin ningún tipo de influencia. Esta es la posición de precios más ventajosa en toda la cadena, y a mediados de 2026 se utilizó exactamente como cabría esperar. Good Food Holdings, propietaria de Bristol Farms, declaró abiertamente que está obteniendo mayores márgenes de beneficio en el pollo y destinando parte de esos ahorros a reducir los precios de la carne picada 80/20 y el filete New York. Esto debe interpretarse como una de modelo de negocio , más que como una historia para el consumidor: el comprador de pollo financia el descuento del comprador de carne, y el minorista elige al destinatario.
Los propios datos de promoción del USDA respaldan esto más que las anécdotas. En el informe de ofertas de supermercados de principios de junio de 2026, la tasa de ofertas de pollo fue del 80,5 % de los establecimientos, frente al 90,3 % del año anterior, con un índice de actividad promocional que bajó alrededor del 6 %, a pesar de que más tiendas informaron. Durante el mayor excedente de pollo en años, el sector de los supermercados promocionó menos el pollo que el año anterior. La promoción de pechuga de pollo a 1,99 dólares de Fareway es real y, sin embargo, no es la norma.
El cálculo, que nadie en la cobertura realizó: aplicando la caída del 37% reportada al nivel mayorista de principios de junio, el precio implícito del año anterior es de aproximadamente $2.18 por libra, por lo que aproximadamente 81 centavos de descuento por libra ingresaron a la cadena. Aproximadamente seis centavos llegaron al estante. El margen bruto entre el promedio minorista y la cotización mayorista se amplió de aproximadamente $2.06 por libra a aproximadamente $2.81, un aumento de alrededor del 36% en doce meses.
Los restaurantes son el tercer grupo afectado. El director ejecutivo de Sysco les dijo a los operadores que la forma más rápida de reducir los costos de los alimentos ahora mismo es un menú con mayor énfasis en el pollo. Los precios del menú no están bajando un 37%, y las cadenas que se basan completamente en el pollo, Chick-fil-A , son las que más se benefician de un insumo que nunca tuvieron que negociar a la baja.
El riesgo
Hay varios aspectos que podrían hacer que esta interpretación sea demasiado severa, y merece la pena exponerlos adecuadamente.
Las dos series no corresponden al mismo producto. El promedio minorista de la BLS incluye carne de pechuga orgánica, sin antibióticos y congelada, categorías cuyos precios nunca bajaron. La cotización del USDA corresponde a carne fresca convencional. Por lo tanto, la diferencia absoluta no es un margen y nunca debe interpretarse como tal. La variación en la diferencia es el dato que permite justificar la cotización, e incluso esta presenta cierta variabilidad.
La transmisión asimétrica de precios es un fenómeno bien conocido en economía. El patrón en el que los precios minoristas suben vertiginosamente y caen en picado es uno de los hallazgos mejor documentados en el sector de la alimentación. Lo novedoso aquí reside en la magnitud y la medición específica de 2026, no en el mecanismo.
Los retrasos son reales y legítimos. El pollo al por menor se compra frecuentemente con fórmulas que se reinician trimestralmente. Una parte de esos 81 centavos aún no se ha reflejado y aparecerá en los precios de venta al público en la segunda mitad del año. Quien afirme que el dinero se ha retenido permanentemente está manipulando los datos.
El subsidio cruzado supone un verdadero alivio, pero no para quien lo pagó. Una familia que compraba filete de ternera recibió un descuento real financiado por la sección de pollo. Esto refleja una decisión de distribución sobre a quién decidió ayudar el supermercado, no evidencia de irregularidades.
Y el ciclo se repite. Si la colocación de productos se ralentiza y los precios de los recortes se recuperan en 2027, el diferencial se comprime rápidamente, y el supermercado que lo amplió durante la caída será quien lo absorba durante la recuperación. La posición del minorista es sólida, pero no permanente.
El mayor riesgo recae sobre Pilgrim's. Su respuesta a la exposición puntual es desarrollar un negocio de marca, y el ascenso de Just Bare al 15% de cuota de mercado es realmente impresionante. Sin embargo, el pollo congelado preparado de marca es un negocio más lento, que requiere más capital y es más competitivo que la venta de pechuga de pollo jumbo, y Tyson tomó una gran ventaja. Pilgrim's está intentando adquirir poder de fijación de precios en medio de un trimestre que acaba de demostrar que no lo tiene.
Preguntas rápidas
¿Realmente el pollo se está abaratando para los consumidores? Apenas. El precio promedio de la pechuga de pollo deshuesada al por menor fue de $4.18 por libra en junio de 2026, aproximadamente un 1.4% menos que el año anterior, frente a una disminución al por mayor de entre el 37% y el 45%, dependiendo del corte y el origen.
¿Por qué creció el negocio avícola de Tyson mientras que el de Pilgrim's se derrumbó? Tyson afirma que aproximadamente el 75% de los ingresos operativos del negocio avícola provienen de ventas comprometidas, con valor agregado y de marcas reconocidas, en lugar de ventas en el mercado libre. Pilgrim's tiene una mayor exposición a los precios de los productos básicos en el mercado spot.
¿Quiénes se beneficiaron de la diferencia? Principalmente los procesadores de marca y los minoristas de comestibles. Estos últimos reportaron explícitamente mayores márgenes de ganancia en la venta de pollo, y al menos uno ha declarado públicamente que los está utilizando para reducir los precios de la carne de res.
¿Fue esto un fallo en la disciplina del sector? No principalmente. La colocación de pollitos aumentó solo un 2 % aproximadamente. Mejores tasas de supervivencia, aves más pesadas y nueva genética se tradujeron en un aumento de aproximadamente un 4,5 % en el peso.
¿Bajará el precio a partir de ahora? Posiblemente, con cierto retraso, si los precios mayoristas se mantienen bajos durante la segunda mitad del año. Los supermercados ajustan los precios de los productos poco a poco y, en lo que va de 2026, han promocionado menos el pollo que el año pasado.
La perspectiva del analista de modelos de negocio
Cuando una materia prima se desploma, el instinto nos lleva a buscar a la víctima. Pero esa búsqueda es errónea. El desplome de una materia prima no es destrucción de valor, sino transferencia de valor, y dicha transferencia sigue la estructura contractual con una fiabilidad casi mecánica.
El sector avícola hizo que esto fuera inusualmente claro porque toda la cadena reportó dentro de un plazo de dos semanas. El productor no absorbió nada y no ganó nada, porque el cultivo por contrato estaba diseñado para eliminar precisamente este riesgo. El procesador expuesto a la volatilidad absorbió casi todo y registró un margen operativo del 1,4 %. El procesador contratado y de marca no absorbió nada y creció. El minorista captó el dinero y lo gastó en otra categoría. El comprador, que es el único participante en esta cadena sin contrato alguno, recibió seis centavos.
Si diriges un negocio que compra o vende cualquier producto comercializado, la lección operativa es concisa y útil. La integración vertical es una estrategia de costos, y con frecuencia se presenta como una estrategia de precios. No lo es. El nodo que sobrevive a un desplome de precios es aquel cuya producción se valora mediante acuerdos en lugar de subastas, y la forma más económica de adquirir esa posición suele ser una marca o un cliente fiel, no otra fábrica. Tyson la adquirió hace años y ahora está cosechando los frutos. Pilgrim's la está adquiriendo en medio de la tormenta, que es cuando resulta más costosa.
Y cuando un titular diga que un exceso de oferta está reduciendo tu factura del supermercado, verifica ambos extremos de la cadena antes de creerlo. Alguien siempre paga la diferencia. Rara vez es la persona que lleva el carrito.