
Match Group está ampliando los eventos presenciales de Tinder de 10 a 75 ciudades para finales de año, apostando a que las reuniones fuera de la aplicación pueden solucionar un problema dentro de la aplicación: tres años consecutivos de disminución de usuarios.
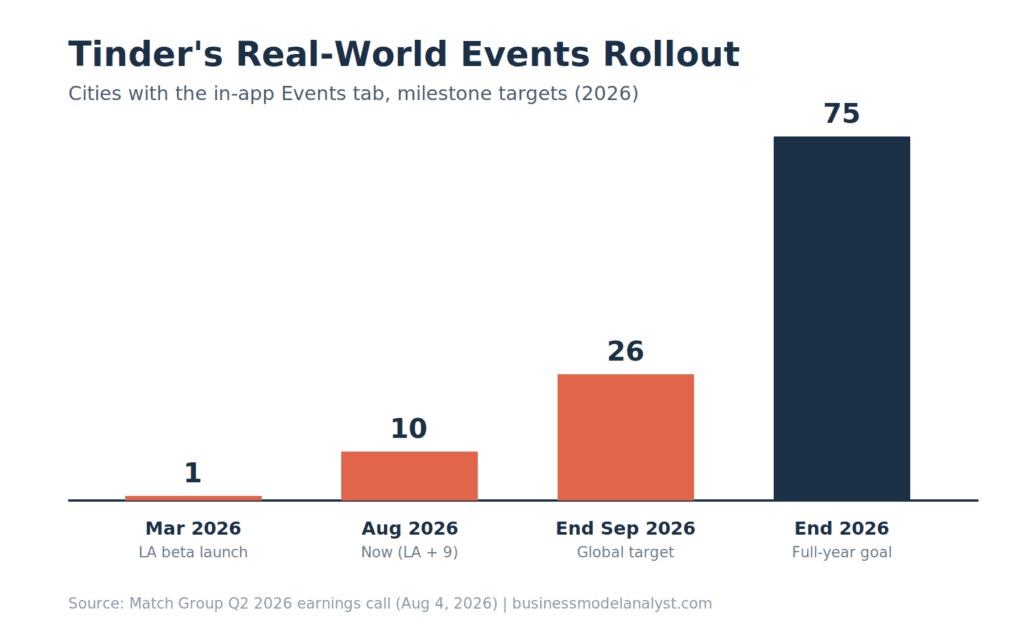
En su conferencia telefónica sobre los resultados del segundo trimestre de 2026, Match Group anunció que la pestaña de Eventos de Tinder estará disponible en 26 ciudades a finales de septiembre y en 75 a finales de 2026, frente a las 10 actuales. Esta función no vende entradas ni organiza los eventos directamente. Se trata de una plataforma de búsqueda de bajo coste, basada en colaboraciones con proveedores de eventos externos, diseñada para reposicionar la marca y atraer al 60 % de solteros que actualmente se resisten a usar una aplicación de citas. A pesar de ello, las acciones de Match cayeron más de un 10 % tras el cierre del mercado, ya que las cifras principales aún no se han publicado.
Tinder tiene un problema que el dinero no puede solucionar: los jóvenes se desconectan. Por eso, la solución de Match Group resulta casi contraintuitiva. En lugar de invertir más en la aplicación, está gastando dinero para que los usuarios la abandonen, llevándolos a bares clandestinos, boleras, fiestas rave y talleres de cerámica, con la esperanza de que regresen con una mejor opinión de la marca.
Qué pasó
El martes 4 de agosto, Match Group (NASDAQ: MTCH) presentó sus resultados del segundo trimestre y aprovechó la conferencia telefónica para anunciar una ambiciosa expansión de la función de eventos presenciales de Tinder. El director ejecutivo, Spencer Rascoff, informó a los analistas que la pestaña de Eventos, que se lanzó como prueba en Los Ángeles en marzo, se ha extendido a nueve ciudades más en Estados Unidos y Europa, llegará a 26 ciudades a nivel mundial para finales de septiembre y se prevé que esté presente en 75 ciudades para finales de 2026.
El panorama financiero fue mixto. Los ingresos totales ascendieron a 853 millones de dólares, un 1% menos que el año anterior, mientras que el EBITDA ajustado aumentó un 14% hasta los 331 millones de dólares y el beneficio neto subió un 36% hasta los 171 millones de dólares. Los ingresos directos de Tinder fueron de 457 millones de dólares, también un 1% menos. El mercado se centró en los puntos débiles: los usuarios activos mensuales de Tinder cayeron un 7% (una mejora respecto a la caída del 8% del trimestre anterior), y las acciones se desplomaron más de un 10% en las operaciones posteriores al cierre.
El aspecto positivo que Rascoff destacaba constantemente eran los usuarios activos diarios. La disminución de usuarios activos diarios de Tinder se redujo al 4 % en el segundo trimestre, su mejor resultado en diez trimestres, bajó a alrededor del 2,5 % en julio y fue "casi positiva" a principios de agosto. Volver a un crecimiento interanual positivo sería el primero para Tinder en más de tres años.
La historia de fondo
Tinder sentó las bases de la economía moderna de las citas sobre una mecánica sencilla: deslizar, hacer match, pagar por los atajos. Su modelo de negocio freemium convirtió la atención en suscripciones (Tinder Plus, Gold, Platinum) y en potenciadores y superlikes a la carta. Durante una década, ese motor solo necesitó una cosa para seguir funcionando: una base de usuarios activos densa y en constante crecimiento.
Esa piscina empezó a vaciarse. La cultura se volcó en el deslizamiento interminable, la "fatiga de las aplicaciones de citas" se convirtió en un tema recurrente en los artículos de opinión, y la Generación Z comenzó a ver las aplicaciones como una obligación en lugar de una salida nocturna. La propia investigación interna de Match lo confirma: casi la mitad de los solteros de entre 18 y 29 años afirman que quieren compartir experiencias en persona con personas que podrían convertirse en conexiones reales, y alrededor de tres de cada cinco no usuarios dicen que los eventos les animarían a probar la aplicación.
Match, propietaria de Tinder junto con Hinge, OkCupid, Match, Plenty of Fish y otras, ha visto cómo Hinge se convertía en su principal motor de crecimiento (con un aumento de ingresos del 22 % hasta alcanzar los 204 millones de dólares en el segundo trimestre), mientras que Tinder, que seguía siendo su principal fuente de ingresos, continuaba su declive. Los eventos son uno de los pilares de un plan de rescate de Tinder que consta de tres partes: cambios de producto más rápidos impulsados por IA, una renovación de la marca y encuentros presenciales.
El plan
Aquí está la parte ingeniosa, y la que vale la pena estudiar si te dedicas al desarrollo de productos. Tinder no se está convirtiendo en una empresa de eventos. Rascoff describió Eventos como un «modelo de bajo coste basado principalmente en colaboraciones con los principales proveedores de eventos». Tinder no reserva el local, no organiza las fiestas ni imparte clases de cerámica. Simplemente selecciona y promociona los eventos de otras personas en una pestaña dedicada a Eventos, y luego se atribuye el mérito de la ambientación.
Esto mantiene la estructura con pocos activos. Sin inventario, sin alquiler de locales, sin personal para operaciones de eventos, con un coste marginal casi nulo para añadir otra ciudad. Además, genera exactamente el tipo de datos de comportamiento que Match querría si alguna vez decidiera organizar eventos directamente. Los primeros resultados en Los Ángeles fueron lo suficientemente positivos como para justificar la iniciativa: el 71 % de los usuarios activos de Tinder en Los Ángeles, de entre 18 y 24 años, interactuaron con las nuevas secciones, y la empresa ha presentado más de 60 eventos desde marzo. Match ahora está integrando la misma plataforma de eventos en otras marcas, y se espera que BLK adopte los eventos dentro de la aplicación para el cuarto trimestre.
El ángulo del modelo de negocio
Si eliminamos el factor romántico, Tinder es un mercado bilateral cuyo único activo real es la liquidez: suficientes usuarios activos y atractivos en ambas plataformas para que las coincidencias parezcan abundantes. Todo lo que Tinder monetiza (suscripciones, promociones, superlikes) es un impuesto sobre esa liquidez. Cuando la base de usuarios se reduce, la liquidez disminuye, las coincidencias resultan menos satisfactorias y la disposición a pagar se esfuma. Ese es el círculo vicioso contra el que lucha Match.
Los eventos no afectan en absoluto a la monetización. No generan ingresos por venta de entradas ni nuevos niveles de suscripción. Entonces, ¿por qué invertir en ellos? Porque los eventos son una estrategia para la parte superior del embudo de ventas y el reposicionamiento de la marca, no una fuente de ingresos. Su función es transformar Tinder, pasando de ser una "aplicación para ligar que te da un poco de vergüenza usar" a "la forma más fácil de conocer gente en tu ciudad", y llegar al 60% de solteros que la aplicación no puede convertir actualmente. Si amplía el embudo de ventas y aumenta los usuarios activos diarios (DAU), el motor de monetización existente se encarga del resto. Es una opción económica para solucionar los problemas de liquidez, financiada por la logística de eventos de otra persona.
Existe una tensión subyacente en la economía de las citas que Events reconoce discretamente. El objetivo de una aplicación de citas (ayudarte a encontrar pareja) es lo opuesto a su objetivo de ingresos (mantenerte soltero y buscando pareja). El éxito del usuario se traduce en pérdida de clientes para la empresa. Events se centra en la interacción y la conexión en lugar de la resolución, una estrategia inteligente para aumentar el uso sin prometer el resultado que acabaría con la suscripción.
El riesgo
El riesgo evidente: los eventos no generan dinero, y el entusiasmo no es un indicador de resultados. Match está invirtiendo un gran esfuerzo en marketing y alianzas estratégicas en una función cuya premisa se basa en un aumento indirecto de la visibilidad de la marca. Si los usuarios activos diarios (DAU) se estancan por debajo de cero, esto se convertirá en una bonita historia sin ningún beneficio económico.
Luego está la paradoja. Si los encuentros en persona realmente funcionan, la gente conoce a alguien y luego desinstala la aplicación. Tinder está financiando precisamente el comportamiento que acaba con la suscripción. La empresa apuesta a que el efecto de ampliación del embudo de conversión (usuarios nuevos y recurrentes) compensa el efecto de desconexión (usuarios satisfechos que se van), pero esta fórmula no se ha demostrado a escala de 75 ciudades.
El riesgo de ejecución agrava la situación. Los eventos organizados por socios exponen la marca Tinder a experiencias que no controla, en decenas de ciudades, en un sector donde una noche incómoda o peligrosa se convierte en noticia viral. Y, a pesar de todo, el indicador principal sigue en descenso. Los usuarios activos mensuales cayeron un 7 %. El cambio de rumbo es una hipótesis con señales iniciales prometedoras, no un resultado definitivo.
Preguntas rápidas
¿Tinder obtiene ganancias con estos eventos? No. Tinder no vende entradas ni organiza los eventos. Simplemente muestra eventos de terceros en una pestaña dentro de la aplicación, por lo que su modelo requiere pocos recursos y la recompensa radica en el aumento del reconocimiento de marca y la interacción con el público, no en ingresos directos.
¿Cuántas ciudades tendrán eventos? 10 hoy, 26 para finales de septiembre de 2026, y un objetivo de 75 para finales de 2026.
¿Se está recuperando realmente Tinder? En parte. La disminución de usuarios activos diarios se redujo al 4% (el mejor resultado en diez trimestres) y fue "casi positiva" a principios de agosto, pero los usuarios activos mensuales aún cayeron un 7% y los ingresos disminuyeron un 1%.
¿Por qué cayeron las acciones si el EBITDA aumentó? El EBITDA ajustado subió un 14%, pero los inversores se centraron en la continua disminución de usuarios e ingresos de Tinder, lo que provocó que las acciones cayeran más de un 10% después del cierre del mercado.
La perspectiva del analista de modelos de negocio
Esta es una apuesta inteligente y económica para el problema correcto. Match diagnosticó correctamente que el problema de Tinder no radica en los precios ni en las funciones, sino en que la parte superior del embudo de conversión se está desmoronando a medida que la Generación Z pierde interés en deslizar perfiles. Abordar este problema con una estrategia de marca ágil y basada en socios es precisamente el tipo de movimiento de alto costo y gran potencial que una plataforma madura debería realizar cuando su base se está debilitando. La cifra de participación del 71 % en Los Ángeles es realmente alentadora, y dejar que otros asuman el riesgo del evento mientras Tinder aprovecha la buena voluntad y los datos es una estrategia elegante.
Pero no confundas una estrategia inteligente de embudo de conversión con un negocio fijo. Los eventos son un complemento, no la solución definitiva. La solución es el crecimiento positivo de usuarios, y Tinder aún lo espera después de tres años. La incómoda verdad es que la versión más saludable de la marca Tinder (personas que se conocen en persona y forman relaciones) es también aquella en la que dejan de pagar. Los eventos le dan a Tinder tiempo y alcance. Que generen ingresos sostenibles depende por completo de que la línea de usuarios activos diarios (DAU) finalmente cruce cero y se mantenga ahí. Presta atención a ese número, no al número de ciudades.