
Conagra, General Mills y Kraft Heinz están añadiendo proteínas a las comidas congeladas para los consumidores que han perdido el apetito. Según las cifras de Nestlé, la marca líder de la categoría vende principalmente a personas que no consumen ningún alimento.
Las empresas de alimentos envasados no están creando una línea de productos defensiva para un segmento cada vez menor de consumidores que toman medicamentos. Están utilizando los fármacos GLP-1 como excusa para cobrar más por caloría a toda la tienda. Nestlé afirma que solo el 20% de los compradores de Vital Pursuit toman medicamentos para bajar de peso, y el 40% nunca antes había comprado alimentos congelados. El distintivo atrae a los compradores. La proteína que contiene cuesta tres veces más que el almidón que reemplaza, y con los márgenes declarados por Conagra, cada dólar de esa proteína requiere $1.32 del precio del fabricante antes de que el minorista agregue algo.
La escena en Omaha
En una cocina de pruebas en Omaha, los ejecutivos de Conagra observaban bandejas con huevos, papas y salchichas calentadas en el microondas, vertiendo salsa de queso en un lento chorro naranja. Nadie había comido nada. Ashley Lind, quien dirige el departamento de ciencias del comportamiento en la empresa, examinó el tazón de desayuno y se preguntó si parecía apetitoso.
El Wall Street Journal publicó esa noticia el 18 de agosto, y es una buena noticia. También es una noticia sobre el apetito, y el apetito no es la variable adecuada. La cifra que determina si todo esto funciona se encuentra en el estado de resultados del año fiscal 2026 de Conagra, presentado seis semanas antes, donde el margen bruto ajustado se situó en el 24,0% y el nuevo director ejecutivo redujo a la mitad el dividendo.
Qué pasó
Amira McKee y Jesse Newman informaron que Conagra está realizando decenas de pruebas de productos dirigidas a personas cuyo apetito ha sido suprimido por los medicamentos. Bob Nolan, vicepresidente sénior de investigación de crecimiento de la compañía, les comentó que su equipo ha estado analizando datos de tarjetas de crédito, publicaciones en redes sociales y pedidos de comida a domicilio nocturnos para determinar qué es lo que aún desea una persona que toma medicamentos para comer.
Las previsiones que respaldan esta iniciativa son ambiciosas. Morgan Stanley proyecta que 55 millones de estadounidenses, o el 15% de la población, consumirán fármacos GLP-1 para 2035. KPMG estima que los usuarios ingieren aproximadamente una quinta parte menos de calorías. JPMorgan prevé que estos fármacos generarán entre 30.000 y 55.000 millones de dólares en ingresos anuales por alimentos y bebidas ya en 2030, lo que representa entre tres y cinco veces las ventas anuales totales de Conagra. PwC estima que uno de cada cinco hogares estadounidenses consume GLP-1, duplicando la proporción a principios de 2025.
Tom Frain, vicepresidente de innovación culinaria de Conagra, esperaba que le pidieran diseñar suplementos de col rizada y fibra. Sin embargo, recibió instrucciones opuestas: comida familiar, porciones más pequeñas y más proteína. Ahora trabaja en unos macarrones con queso y salsa búfalo que contienen 40 gramos de proteína, con un adobo personalizado y marcas de parrilla impresas en el pollo. Un burrito congelado con la misma cantidad de proteína fracasó en su desarrollo porque la tortilla no podía contener el relleno. Una receta de brownie "potenciador de proteínas" de Duncan Hines duplica la proteína al añadir requesón y mantequilla de cacahuete, pero también aumenta el contenido calórico.
General Mills optó por un enfoque diferente y creó un perfil de IA. "Lisa", creada a partir de entrevistas con consumidores y datos de ventas, es una mujer de entre treinta y cuarenta años con un largo historial de dietas que ahora come pequeñas porciones a lo largo del día. Un segundo perfil, "Josh", le indicó a la empresa que una barra debe contener más de 15 gramos de proteína para ser considerada una opción válida en su dieta diaria. General Mills planea probar una barra de proteína bajo una nueva marca llamada Prot Edge. Kraft Heinz, por su parte, se dirige al mercado doméstico en lugar del paciente, apuntando a lo que sus ejecutivos denominan el segmento "adyacente al GLP-1"
La historia de fondo
El sector se ha estado preparando para esto desde finales de 2023, cuando John Furner, entonces presidente de Walmart en Estados Unidos, declaró a Bloomberg que los clientes que tomaban supresores del apetito compraban alimentos con un contenido calórico ligeramente menor. Las acciones de las empresas de alimentos envasados cayeron tras estas declaraciones.
La medición llegó dos años después. Sylvia Hristakeva y sus coautores de Cornell, que publicaron en el Journal of Marketing Research el 18 de diciembre de 2025, compararon los registros de transacciones del Numerator de aproximadamente 150 000 hogares con encuestas repetidas sobre el uso de medicamentos. Los hogares redujeron el gasto en comestibles un 5,3 % en los seis meses posteriores al inicio de un tratamiento con GLP-1, más del 8 % entre los de mayores ingresos, y redujeron el gasto en cadenas de comida rápida y cafeterías en aproximadamente un 8 %. Los aperitivos salados disminuyeron alrededor de un 10 %. Los dulces y productos horneados disminuyeron aproximadamente en la misma proporción. El yogur y los productos frescos aumentaron.
El precio del medicamento se fue abaratando y facilitando su inicio mientras se realizaban las mediciones. El Wegovy oral de Novo Nordisk llegó en enero a tan solo 149 dólares al mes, frente a los 349 dólares de la inyección, un ajuste de precios que analizamos en el artículo « La píldora Wegovy de Novo Nordisk está recuperando cuota de mercado al ofrecer precios más bajos que la propia Novo Nordisk». Los precios de entrada más bajos amplían el grupo de personas que dejan de comer.
Nestlé fue pionera en el desarrollo de productos. En mayo de 2024, anunció Vital Pursuit, su primera marca importante en EE. UU. en casi tres décadas, una línea de comidas congeladas con porciones controladas que contienen al menos 20 gramos de proteína cada una. Conagra le siguió a principios de 2025 con la etiqueta "GLP-1 Friendly" en 26 comidas Healthy Choice. Lactalis lanzó el yogur Ratio Pro Fiber con 20 gramos de proteína y 10 gramos de fibra. Danone presentó la bebida Oikos, dirigida a la conservación muscular. Kraft Heinz lanzará PowerMac, una versión de Kraft Mac & Cheese con 17 gramos de proteína y 6 gramos de fibra, este año.
Cada una de esas empresas está haciendo esto desde una posición financiera débil. Conagra cerró el año fiscal 2026 el 31 de mayo con ventas netas que bajaron un 2,9% a $11.300 millones, una pérdida diluida reportada de $4,00 por acción después de deterioros de fondo de comercio y marca, flujo de caja libre que bajó un 24,9% y apalancamiento neto en 3,83 veces. John Brase asumió como director ejecutivo y redujo el dividendo trimestral de 35 centavos a 17,5 centavos. General Mills reportó ventas netas que bajaron un 5% a $18.400 millones, una ganancia operativa que bajó un 73% y una pérdida neta para el año, mientras que anunció un objetivo de ahorro de costos de $3.000 millones para el año fiscal 2030. Kraft Heinz reportó ventas netas del segundo trimestre que bajaron un 1,4% con precios que subieron 1,3 puntos y volumen y mezcla que bajaron 2,6, pausó la división que anunció en septiembre y redirigió $600 millones a marketing e I+D en EE. UU.
Si comparamos esos tres anuncios, veremos que se repite un patrón: el precio sube y el volumen baja. Esa es la situación que el programa de proteínas debe solucionar.
El plan
Cada empresa eligió una cantidad diferente de dinero para apostar, y esas cantidades reflejan sus balances en lugar de su convicción.
Conagra optó por la opción más económica. La etiqueta "Apto para GLP-1" se aplicó a las comidas Healthy Choice que, según la propia empresa, ya cumplían con los criterios. Sin reformulación, sin nueva marca, sin inversión. Los ejecutivos de la compañía declararon al Journal que aún no observan suficiente demanda de GLP-1 como para justificar productos específicos, y están integrando al consumidor que toma medicamentos dentro del segmento más amplio de consumidores preocupados por su salud.
Kraft Heinz optó por una solución intermedia. PowerMac extiende una megamarca ya existente al ámbito de las proteínas sin crear nada nuevo a su alrededor, y el enfoque "adyacente a GLP-1" amplía discretamente el público objetivo, pasando del paciente a cualquier otra persona que coma en esa cocina.
General Mills está invirtiendo la mayor parte del presupuesto en una nueva marca de barritas, además de lo que describió en su conferencia telefónica del tercer trimestre como una renovación de Protein One y Fiber One, junto con Cheerios Protein. Jeff Harmening les ha dicho a los inversores que el crecimiento del año fiscal 2027 provendrá de las proteínas, la fibra, los sabores intensos y la humanización de las mascotas, en ese orden.
Nestlé, con dos años de ventaja sobre todos ellos, está intensificando su oferta. Sus nuevas pizzas Vital Pursuit contienen 33 gramos de proteína y 17 gramos de fibra, frente a los 22 y 4 gramos de las originales.
Nadie se pone de acuerdo sobre la dosis porque no existe una dosis fija. El Servicio de Inocuidad e Inspección de Alimentos del Departamento de Agricultura de los Estados Unidos aprobó la denominación "GLP-1 Friendly" para Conagra y Nestlé basándose únicamente en que las etiquetas también incluyen información precisa sobre proteínas y fibra, y la agencia ha declarado claramente que no existe una norma reglamentaria para dicho término. En Kraft Heinz, diecisiete gramos cumplen los requisitos. En Conagra, cuarenta gramos. Ambas cantidades son legales.
El ángulo del modelo de negocio
Comencemos por quién compra. Un ejecutivo de Nestlé USA declaró a Food Dive en marzo que solo el 20 % de los consumidores de Vital Pursuit toman un medicamento GLP-1, y que el 40 % de los compradores de la marca nunca antes habían comprado alimentos congelados. Un reportaje de Associated Press presentó el mismo hallazgo desde la perspectiva de los ingresos: el 77 % de las ventas de Vital Pursuit provienen de hogares donde nadie toma el medicamento.
Esa única división redefine la estrategia. Nestlé no construyó un salvavidas para una categoría que perdía calorías. Creó una herramienta de captación, y esta funcionó con personas a las que el medicamento nunca había llegado. Para conocer el contexto más amplio de la cartera de productos que respalda esta apuesta, consulte nuestro análisis FODA de Nestlé. Los propios ejecutivos de Conagra describieron la misma lógica al Journal cuando afirmaron que están integrando las necesidades de GLP-1 en las preferencias de los consumidores preocupados por la salud en general. El distintivo es una palanca de precio y combinación disfrazada de farmacología, y atrae a compradores a los alimentos congelados que antes evitaban ese pasillo.
Ahora bien, hablemos del aspecto económico, que nadie en la cobertura ha valorado.
La pechuga de pollo deshuesada y sin piel se vendió a un promedio ponderado de 122.41 centavos por libra en el Informe Nacional Semanal del Pollo del USDA para la semana que terminó el 31 de julio, frente a 197.93 centavos un año antes. Con 23.1 gramos de proteína por cada 100 gramos de pechuga cruda, poner 40 gramos en un plato principal requiere aproximadamente 173 gramos de carne cruda, o aproximadamente 47 centavos de ingrediente. Si se opta por la ruta de los lácteos, la situación empeora rápidamente. El USDA Dairy Market News cotizó el aislado de proteína de suero entre $14 y el límite superior de $14 por libra en la semana del 10 de agosto, con el concentrado de proteína de suero al 80% entre $12 y $13. Cuarenta gramos de proteína de aislado cuestan alrededor de $1.40. Un camión cargado de WPC al 80% ahora se acerca al medio millón de dólares, y el mismo informe señala que los compradores están presionando a la baja el precio.
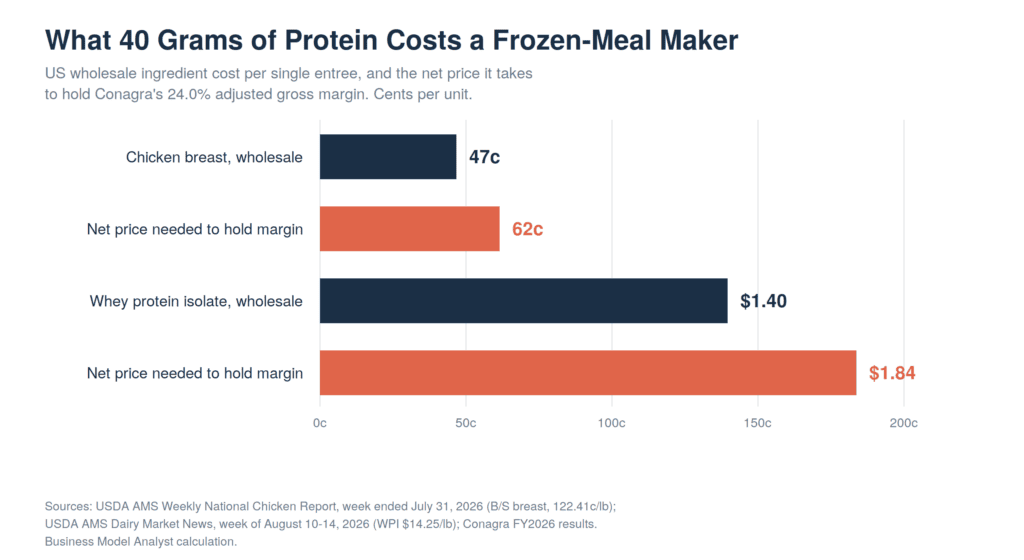
Conagra reportó un margen bruto ajustado del 24,0% para el año fiscal 2026, lo que sitúa el costo de los bienes vendidos en 76 centavos por cada dólar de venta. Por lo tanto, cada dólar de costo de ingrediente adicional requiere $1,32 del precio neto del fabricante para que el margen de ganancia se mantenga sin cambios. La ruta del pollo requiere 62 centavos. La ruta del aislado requiere $1,84. El minorista luego aplica su propio margen de ganancia, por lo que el comprador paga más.
Comparemos esto con la demanda. KPMG estima la reducción de calorías en aproximadamente un 20%. Cornell calcula que la reducción del gasto en alimentos es del 5,3%. Si dividimos una cifra entre la otra, la persona que toma medicamentos ya está pagando alrededor de un 18% más por cada caloría que compra. El programa de proteínas busca posicionarse como vendedor en esta transacción, en lugar de como perdedor.
Esto explica el brownie de Duncan Hines. Una empresa, en respuesta a un medicamento para la supresión de calorías, lanzó una receta que aumenta el contenido calórico. Esto no es incoherente. La función objetivo nunca fueron las calorías, sino los ingresos por consumo, y la proteína es el único ingrediente por el que los consumidores pagan un precio superior. Si desea conocer la versión general de este mecanismo, nuestra estructura de costos en el análisis del Business Model Canvas explica cómo la combinación de insumos determina qué ajustes de precios puede soportar una empresa.
El riesgo
La cifra del 18 % combina dos estudios. KPMG midió las calorías en todas las ocasiones de ingesta; Cornell midió los dólares en un panel durante un período determinado. La diferencia es indicativa de la dirección de la variación y no se trata de una medición precisa del mismo panel, por lo que conviene interpretarla como un orden de magnitud en lugar de un coeficiente.
El impacto total podría ser menor de lo que sugieren las previsiones principales. Colin Guheen y Paul Baisley, del grupo de alimentación y agronegocios de Capital One, hicieron los cálculos sin rodeos: si el 10 % de la población compra un 20 % menos de alimentos, se produce una caída del 2 % en el total de compras de alimentos. La cifra de entre 30.000 y 55.000 millones de dólares de JPMorgan parece enorme comparada con la de Conagra. Sin embargo, en comparación con el gasto en alimentos en Estados Unidos, se trata de un ajuste de redondeo, distribuido de forma desigual.
La persistencia también tiene un efecto contrario. Hristakeva descubrió que el efecto se desvanecía con el paso del año y se volvía difícil distinguirlo del nivel inicial después de que los pacientes dejaban de consumirlo. Un estudio anterior con el mismo conjunto de datos mostró que el consumo de dulces y chocolate repuntaba por encima de los niveles previos a la adopción tras la interrupción del consumo.
El contrapeso a esta visión cautelosa proviene de Circana, que proyecta que los hogares con al menos un usuario de GLP-1 representarán más de un tercio de las ventas de alimentos y bebidas en EE. UU. en los próximos cinco años. El análisis de Numerator para Morgan Stanley aporta un dato aún más contundente: estos hogares ya gastaban más de 150 dólares al mes en comestibles antes de comenzar a usar estos fármacos. Los medicamentos están desplazando a los mayores compradores de las categorías de mayor consumo, lo cual es peor para la industria de lo que sugiere un crecimiento plano del 5,3 %.
El precio de las proteínas es otro factor de riesgo. La leche desnatada en polvo está en máximos históricos y los mercados de suero de leche están ajustados, por lo que una empresa que reformula su cartera en torno a las proteínas lácteas está tomando una posición en materia prima de la que no puede salir rápidamente. El pollo parece barato a 122 centavos porque la industria está en un excedente, y los excedentes terminan. Analizamos cómo se traslada realmente ese precio en el artículo "El pollo se abarató un 37 %. Su factura del supermercado se abarató un 1,4 %".
Luego está la afirmación en sí. Ninguna agencia define "GLP-1 Friendly", lo que hace que su uso sea gratuito y que las marcas blancas puedan copiarlo. Las marcas blancas pueden imprimir los gramos de proteína tan barato como Conagra, y no tienen un índice de apalancamiento de 3,83. Un término que nadie posee produce un margen de beneficio indefendible, la misma trampa en la que cayó la industria con los sabores, como se explica en el artículo " Everything Tastes Like Pickle Because Price Cuts Stopped Working" (Todo sabe a pepinillo porque las rebajas de precios dejaron de funcionar).
Un último detalle a tener en cuenta. Conagra abandonó los grupos focales hace años porque a los participantes les encantaban productos que luego fracasaron. General Mills respondió al mismo problema de fiabilidad creando un grupo focal simulado a partir de datos históricos de consumidores. Si un perfil de consumidor entrenado en el comportamiento previo al consumo de un fármaco puede predecir el comportamiento posterior es una incógnita, y la empresa está lanzando marcas al mercado en función de la respuesta.
Preguntas rápidas
¿Están los fármacos GLP-1 reduciendo realmente las ventas de alimentos envasados? Sí, y menos de lo que sugieren las previsiones. Cornell midió una reducción del 5,3 % en el gasto en comestibles en los hogares afectados y de aproximadamente el 8 % en restaurantes de servicio limitado. Los analistas de Capital One traducen la adopción actual de estos fármacos en una caída de aproximadamente el 2 % en las compras totales de alimentos.
¿Por qué específicamente las proteínas? Los médicos recomiendan a los pacientes con deficiencia de GLP-1 aumentar su consumo de proteínas para limitar la pérdida muscular durante la pérdida de peso rápida, y los pacientes hablan constantemente de ello en internet. Además, es el único nutriente por el que los consumidores pagan un precio elevado, lo que la convierte en la única reformulación que puede justificar un aumento de precio.
¿Tiene alguna validez legal la expresión "GLP-1 Friendly"? No. El Servicio de Inocuidad e Inspección de Alimentos del USDA aprobó el término para Conagra y Nestlé porque sus etiquetas también incluyen información precisa sobre proteínas y fibra, y la agencia ha declarado que no existe una normativa específica para la frase en sí.
¿Quiénes compran estos productos? Principalmente personas que no toman medicamentos. Nestlé informa que el 20% de los consumidores de Vital Pursuit toman un GLP-1, que el 77% de las ventas provienen de hogares donde no se consumen estos medicamentos y que el 40% de los compradores eran nuevos en el consumo de alimentos congelados.
¿Se trata de una estrategia defensiva o de una estrategia de crecimiento? Los datos de los compradores apuntan a crecimiento. Las empresas están captando a consumidores preocupados por su salud con una marca inspirada en el grupo de consumidores medicados, lo cual resulta más rentable que compensar las calorías perdidas.
La perspectiva del analista de modelos de negocio
Al ver a los chefs de Omaha discutir sobre si un tazón de desayuno tiene un aspecto apetitoso, uno pensaría que el problema es culinario. Pero es un problema de abastecimiento.
Las grandes empresas alimentarias han creado una maquinaria que transforma las calorías más baratas del planeta en un placer duradero y vende la mayor cantidad posible. El consumidor de GLP-1 rompe esa maquinaria en la entrada, no en la salida. Sustituir el almidón y la grasa por proteínas significa cambiar el producto más barato que compra la industria por uno de los más caros, en porciones más pequeñas, para un cliente que consume una quinta parte menos, en tres empresas cuya historia combinada este año se resume en deterioros, una reducción a la mitad del dividendo, una suspensión de la división de la empresa y pérdidas netas.
La realidad es que nadie en Conagra, General Mills o Kraft Heinz espera que el grupo de consumidores medicados pague esto por sí solo. Nestlé ya realizó el experimento y publicó el resultado: cuatro de cada cinco compradores de la marca insignia GLP-1 no toman medicamentos. Lo que aportaron los fármacos no fue un segmento de clientes. Proporcionaron una razón socialmente aceptable para que la industria de alimentos envasados aumentara el precio por caloría en un año, cuando el método tradicional de aumento de precios dejó de funcionar.
Esa es una estrategia real y bien podría funcionar. Sin embargo, es una estrategia sin ventajas competitivas. El término no está regulado, la proteína es un producto básico que cualquiera puede comprar, y la marca blanca dos estantes más abajo puede imprimir la misma cantidad por menos. Conagra está formulando productos para 2028 mientras vigila la cartera de patentes de medicamentos contra la obesidad. La cartera que debería vigilar más de cerca es la de ALDI.