
Tokio y Washington intervinieron conjuntamente el viernes. El motivo del fracaso recurrente de estas operaciones radica en la propia balanza de pagos de Japón, donde una cifra récord de 41,59 billones de yenes en ingresos extranjeros nunca se convierten de nuevo en yenes.
En resumen: Japón dejó de ser una economía exportadora y se convirtió en un holding. Su récord de superávit por cuenta corriente de 31,87 billones de yenes en 2025 provino casi en su totalidad de los rendimientos de los activos extranjeros, en lugar de la venta de bienes, y una gran parte de esos ingresos se encuentra en filiales en el extranjero que nunca los convierten a yenes. El estabilizador automático que solía impulsar la moneda cada vez que Japón registraba un superávit ha desaparecido. Ahora, la intervención debe generar manualmente la demanda de yenes que la propia estructura corporativa de Japón dejó de producir.
El Ministerio de Finanzas de Japón gastó más de 11,7 billones de yenes de sus reservas entre abril y mayo para intentar impulsar el yen. La moneda finalizó esa campaña en torno a las 160 unidades por dólar, prácticamente al mismo nivel con el que comenzó. A finales de junio, había caído por debajo de las 161,50, su nivel más bajo frente al dólar en aproximadamente cuatro décadas. Tokio subió los tipos de interés, gastó las reservas y adoptó una postura firme, pero el mercado siguió vendiendo.
El viernes, el Tesoro de Estados Unidos se sumó a la operación. Esto cambia el tamaño del comprador, pero no quién vende.
Qué pasó
El Ministerio de Finanzas de Japón confirmó el lunes que el viernes llevó a cabo una operación coordinada de compra de yenes con el Tesoro de Estados Unidos, la primera intervención conjunta entre ambos países en 15 años. El secretario del Tesoro, Scott Bessent, confirmó la medida en un comunicado, afirmando que las operaciones coordinadas contrarrestaron los movimientos desordenados del yen y añadió que el Tesoro no dudaría en participar en futuras intervenciones conjuntas.
Bessent fue más allá del discurso habitual del G7. Afirmó que Estados Unidos apoya firmemente las medidas adoptadas por Tokio para corregir lo que denominó la “subvaluación sustancial del yen”. Esta afirmación se refiere al valor de la moneda, no a la velocidad de sus fluctuaciones, y compromete a Washington con un objetivo en lugar de con un comercio ordenado.
La ministra de Finanzas, Satsuki Katayama, se hizo eco de estas declaraciones y afirmó ante la prensa que Japón mantiene una comunicación fluida con el Tesoro y no dudará en emprender nuevas intervenciones conjuntas. El lunes, el yen alcanzó las 157 unidades por dólar, su nivel más alto desde principios de mayo.
El Ministerio de Finanzas adjuntó una nota técnica que prácticamente pasó desapercibida. En ella, indicaba que planea utilizar el mecanismo de recompra de la Reserva Federal para autoridades monetarias extranjeras e internacionales, que permite a los bancos centrales autorizados obtener dólares a corto plazo mediante el pignoramiento temporal de títulos del Tesoro estadounidense en lugar de venderlos.
La historia de fondo
El interés de Washington en este asunto no es caritativo. Japón posee cerca de 3 billones de dólares en activos estadounidenses, incluyendo más de 1,1 billones de dólares en bonos del Tesoro, casi 1,2 billones de dólares en acciones y más de 300 mil millones de dólares en deuda corporativa. Japón es el mayor tenedor extranjero de deuda pública estadounidense, y si Tokio financiara sus intervenciones liquidando bonos del Tesoro, los precios bajarían y los costos de endeudamiento de Estados Unidos aumentarían en un momento en que el rendimiento de los bonos a 30 años ya se encuentra en su nivel más alto desde 2007.
Ese temor se ha ido gestando durante meses. En enero, el Tesoro sopesó la posibilidad de intervenir en el yen después de que Bessent culpara al alza de los rendimientos de los bonos japoneses del incremento de los costes de endeudamiento estadounidenses. Japón y Estados Unidos firmaron un acuerdo cambiario en septiembre de 2025 que mantenía la intervención disponible como herramienta contra la volatilidad excesiva. Katayama y Bessent hablaron de divisas en Washington en abril y de nuevo por teléfono en junio, utilizando en ambas ocasiones la palabra «audaz»
La diferencia en las tasas de interés explica parte de la presión. El Banco de Japón elevó su tasa de referencia al 1% en junio, la más alta en 31 años, y la mantuvo sin cambios en su reunión de la semana pasada. La Reserva Federal ha mantenido las tasas entre el 3,5% y el 3,75% durante todo el año, y la disidencia entre los responsables de la política monetaria apunta a una subida. Una mayor diferencia implica un yen más débil.
La situación fiscal lo explica mejor. La deuda bruta de Japón supera el doble del tamaño de su economía, la mayor carga del mundo desarrollado. La primera ministra Sanae Takaichi impulsa medidas para aliviar el costo de vida de los hogares y las empresas, incluyendo ayudas para afrontar el aumento de los precios de la energía provocado por la guerra en Irán, lo que alimenta las expectativas de un mayor endeudamiento.
El plan
La estrategia de Tokio tiene tres pilares y cada uno de ellos es costoso.
El primer componente son las reservas. Japón cuenta con aproximadamente 1,37 billones de dólares en reservas de divisas, de los cuales cerca de 1,16 billones corresponden a activos en moneda extranjera. Las operaciones de abril y mayo consumieron más de 11,7 billones de yenes, cerca de 73.000 millones de dólares, sin que la moneda saliera de su rango de fluctuación.
El segundo factor son las tasas de interés. Los operadores prevén otra subida del Banco de Japón a finales de este año. Cada aumento reduce la brecha de carry trade e impone un coste real a un gobierno cuyo servicio de la deuda aumenta con cada punto básico.
El tercer componente, añadido el viernes, es el balance de Washington. La incorporación a la operación proporciona a Tokio un segundo comprador y una señal más contundente, y el acuerdo de recompra FIMA ofrece a Japón una forma de obtener dólares de intervención sin deshacerse de los bonos del Tesoro que, en primer lugar, inquietan a Washington.
El ángulo del modelo de negocio
Japón registró un superávit récord en su cuenta corriente en 2025. El Ministerio de Finanzas lo cifró en 31,87 billones de yenes, o unos 203.500 millones de dólares, un 11,1% más que el año anterior. Según la lógica, un país con un superávit tan grande debería experimentar una apreciación de su moneda, ya que los compradores extranjeros necesitan adquirir yenes para pagar sus facturas.
La composición rompe con esa lógica.
El comercio de bienes de Japón registró un déficit de 848.700 millones de yenes en 2025. Las exportaciones aumentaron un 2,5%, hasta alcanzar los 107,76 billones de yenes, mientras que las importaciones se situaron en 108,6 billones de yenes. Los envíos a Estados Unidos cayeron por primera vez en cinco años debido a los aranceles. El superávit provino de otra fuente. La renta primaria neta, es decir, la rentabilidad de los activos extranjeros de Japón, alcanzó un máximo histórico de 41,59 billones de yenes. Actualmente, Japón obtiene mayores ingresos por la tenencia de empresas y valores extranjeros que por la venta de cualquier otro bien.
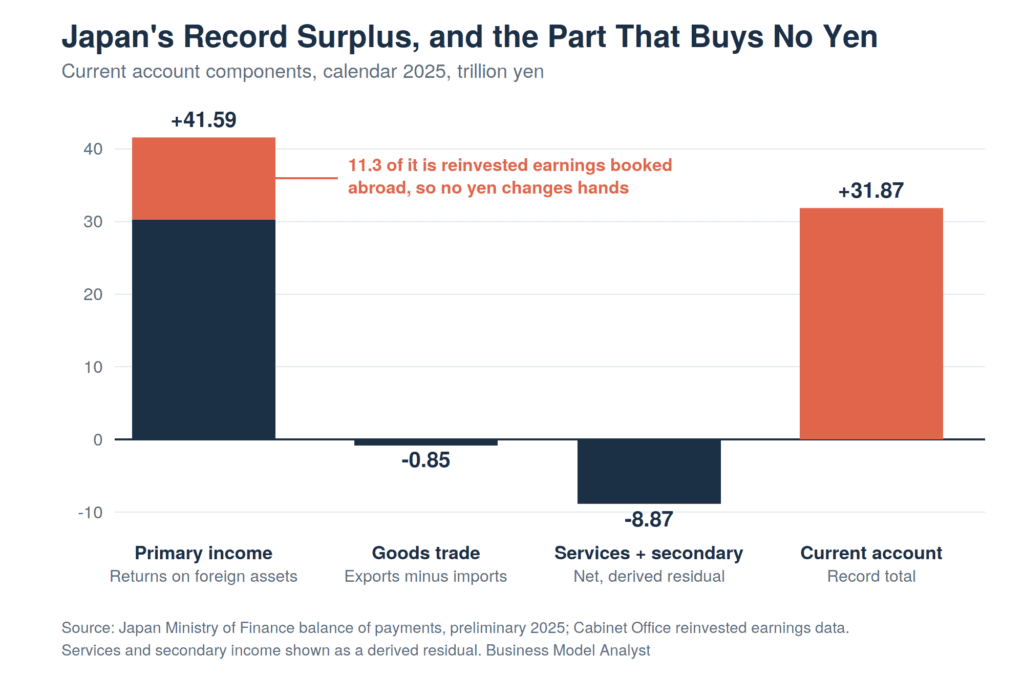
Aquí es donde falla la mecánica cambiaria. De los 26,1 billones de yenes que Japón registró como ingresos por inversión directa, 11,3 billones corresponden a ganancias reinvertidas, aproximadamente el 27% del superávit total de ingresos por inversión. Las ganancias reinvertidas son beneficios que una filial en el extranjero generó y conservó. La contabilidad de la balanza de pagos las trata como si la empresa matriz las hubiera recibido y enviado de vuelta inmediatamente, por lo que la misma cifra aparece en la cuenta corriente como ingresos y en la cuenta financiera como inversión saliente. No hay transferencia de dinero. No hay intercambio de yenes. La Oficina del Gabinete de Japón afirma claramente que estas ganancias financian la expansión de las operaciones en el extranjero en lugar de regresar al país, y los estudios académicos sobre la balanza de pagos de Japón sitúan la proporción de ingresos por inversión directa reinvertidos en cerca de la mitad.
Si analizamos cómo se estructuran las empresas, la cifra deja de sorprender. Toyota fabrica en aproximadamente 30 países y registra ingresos por servicios financieros dondequiera que otorgue préstamos. Sony gestiona los sectores de videojuegos, música, cine y servicios financieros como negocios globales independientes con sus propios ingresos locales. Los fabricantes japoneses dedicaron tres décadas a trasladar la producción a los mercados donde venden sus productos, un cambio que los analistas nacionales denominan el debilitamiento de la base industrial. Una cadena de valor construida en torno a plantas en el extranjero genera beneficios en moneda extranjera en el país donde se ubica la planta. La empresa matriz registra las ganancias, el efectivo permanece allí y la moneda de Tokio no recibe ningún beneficio.
Luego están los hogares. Los ahorradores japoneses poseen alrededor de 2,1 billones de yenes en activos financieros, y el programa reformado de Cuentas Individuales de Ahorro de Japón (NISA) está retirando ese dinero de los depósitos y transfiriéndolo a fondos extranjeros. Las compras acumuladas de NISA alcanzaron los 71 billones de yenes a finales de 2025 en 28,26 millones de cuentas. Las entradas netas en los fondos de inversión públicos japoneses superaron los 6 billones de yenes solo en el primer trimestre de 2026, un récord. Dos fondos indexados globales de bajo costo, eMAXIS Slim Global Equity y eMAXIS Slim S&P 500, captaron aproximadamente 1,8 billones de yenes entre ambos en ese trimestre. Los inversores minoristas japoneses compran estos fondos sin cobertura cambiaria, lo que significa que el gestor del fondo vende yenes y compra dólares cada vez que se recibe un pago de salario.
Analicemos la situación frente a la intervención. El flujo de NISA asciende a aproximadamente 18 billones de yenes al año. Las operaciones de Japón en abril y mayo, la mayor defensa cambiaria de su historia, costaron 11,7 billones de yenes. La mayor campaña de intervención de Tokio equivalió a unos ocho meses de compras de divisas por parte de sus propios hogares. Una es una reserva limitada; la otra se repite cada día de pago.
Las empresas japonesas sumaron otros 385.000 millones de dólares en fusiones y adquisiciones en el extranjero en 2025, una cifra récord, lo que equivale a decir que las empresas japonesas vendieron yenes para comprar más activos extranjeros y obtener mayores ganancias futuras en el extranjero.
El riesgo
El argumento más sólido en contra de esta interpretación es que la intervención nunca tuvo como objetivo estabilizar el nivel. Los bancos centrales intervienen para castigar a los operadores que se guían por el impulso, aumentar la prima de riesgo de las posiciones cortas en yenes y ganar tiempo hasta que los diferenciales de tipos se reduzcan por sí solos. Desde esa perspectiva, el viernes funcionó. El yen pasó de mínimos de casi cuatro décadas a 157, y la amenaza de que se repita ahora está presente en el modelo de todos los operadores.
Las propias palabras de Bessent socavan esa defensa. Respaldar una corrección de la subvaluación sustancial implica tomar una postura sobre dónde debería cotizar el yen, una promesa más difícil de cumplir que la de evitar movimientos desordenados.
También existe una posibilidad real de que la situación estructural cambie. Las ganancias reinvertidas no están legalmente retenidas en el extranjero. Japón introdujo una exención de dividendos extranjeros en 2009 para incentivar la repatriación, y un estudio de Hasegawa y Kiyota reveló que las filiales con grandes ganancias retenidas aumentaron los dividendos a sus matrices en respuesta. Un incentivo fiscal dirigido a los 11,3 billones de yenes actualmente depositados en el extranjero beneficiaría más al yen que otros 11,7 billones de yenes en reservas. Nadie en Tokio ha propuesto tal medida.
Mientras tanto, el gobierno actúa en su propio contra. La Agencia de Servicios Financieros planea eliminar el requisito de edad mínima para las cuentas NISA de tipo cuota a partir de enero de 2027, permitiendo a los padres abrir cuentas de inversión libres de impuestos para menores de 18 años con un límite anual de 600.000 yenes. Se prevé que el programa supere los 100 billones de yenes a finales de 2027, casi el doble de los 56 billones de yenes que el gobierno se había fijado como objetivo inicial. Una rama del Estado japonés está expandiendo la principal fuente estructural de venta de yenes en el país, mientras que otra gasta sus reservas en la recompra de yenes.
Un yen más fuerte tiene sus consecuencias. Los exportadores japoneses repatrian sus ganancias obtenidas en el extranjero a mejores tasas cuando el yen está débil, por lo que una defensa exitosa reduce las ganancias declaradas de las mismas empresas líderes mundiales que Tokio necesita para un mercado de valores sólido. Las tasas de interés más altas en Japón complican aún más la situación para Washington, ya que hacen que los activos japoneses sean más atractivos y dan a las instituciones nacionales un motivo para repatriar capital en lugar de invertirlo en bonos del Tesoro.
Preguntas rápidas
¿Realmente Estados Unidos compró yenes? Sí. El Ministerio de Finanzas de Japón confirmó el viernes una operación coordinada de compra de yenes con el Tesoro estadounidense, y Bessent lo confirmó en un comunicado. Fue la primera intervención conjunta de ambos países en 15 años.
¿Por qué el superávit récord de Japón no impulsa al yen? Porque el superávit proviene de los ingresos por inversiones extranjeras, no de las exportaciones de bienes, y una gran parte de esos ingresos nunca sale de la filial en el extranjero que los generó. El comercio de bienes de Japón registró un pequeño déficit en 2025.
¿Cuánto ha gastado ya Japón? Más de 11,7 billones de yenes, unos 73.000 millones de dólares, entre abril y mayo, de un total de reservas de aproximadamente 1,37 billones de dólares. El yen finalizó esa campaña cerca de su nivel inicial.
¿Venderá Japón bonos del Tesoro estadounidense para financiar esto? Tokio indicó que planea utilizar el mecanismo de recompra FIMA de la Reserva Federal, que le permite obtener dólares a cambio de bonos del Tesoro en lugar de venderlos.
¿Qué fortalecería realmente al yen? Una menor diferencia entre los tipos de interés japoneses y estadounidenses, una disciplina fiscal creíble o una política que motive a las empresas japonesas a repatriar sus ganancias obtenidas en el extranjero.
La perspectiva del analista de modelos de negocio
Cada relato sobre intervenciones se presenta como una contienda entre gobiernos y especuladores. Este caso es una contienda entre las autoridades monetarias japonesas y la propia estructura corporativa de Japón, y esta última está ganando porque se construyó a lo largo de treinta años y la intervención dura solo una tarde.
Las empresas japonesas hicieron lo que indicaban los manuales. Trasladaron la producción cerca de la demanda, mitigaron el riesgo político mediante la adquisición de activos en sus mercados finales y reinvirtieron las ganancias obtenidas en el extranjero para impulsar el crecimiento internacional. Cada una de estas decisiones fue acertada a nivel empresarial. En conjunto, rompieron el vínculo entre el éxito nacional y la fortaleza de la moneda. Japón ahora obtiene ingresos récord del resto del mundo y casi ninguno de ellos en yenes.
Esto debería interesar a cualquiera que dirija una empresa con operaciones internacionales significativas, no solo a quienes siguen de cerca la situación en Tokio. Dónde se registran las ganancias, si se repatrian y si se cubre el riesgo cambiario se consideran operaciones de tesorería. A nivel nacional, determinan si la moneda del país tiene demanda. Nintendo obtiene la mayor parte de sus ingresos fuera de Japón y presenta sus resultados en yenes, lo que convierte sus principales cifras en parte una cuestión cambiaria. Si se aplica esta estructura al Nikkei, se obtiene la balanza de pagos actual de Japón.
Presten atención al código tributario, no a las reservas. Las reservas son finitas y el mercado conoce la cifra. Un cambio en la forma en que Japón grava las ganancias extranjeras repatriadas redirigiría un flujo que actualmente es permanente, y anunciarlo no costaría nada. Mientras Tokio no tome medidas al respecto, la intervención conjunta solo proporciona unos días de estabilidad a un precio que se mide en decenas de miles de millones de dólares, y los vendedores volverán a aparecer el lunes.