
Scott Kirby llamó a Ed Bastian para hablar sobre la fusión de las dos aerolíneas estadounidenses más valiosas. Delta lo consideró, pero luego desistió. La razón se encuentra en una sola línea del estado de resultados de Delta.
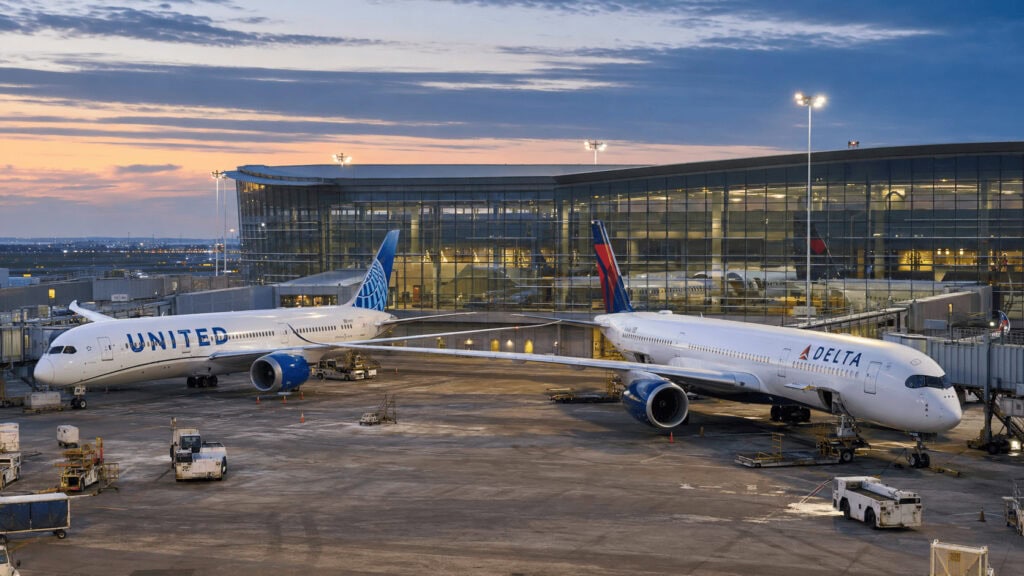
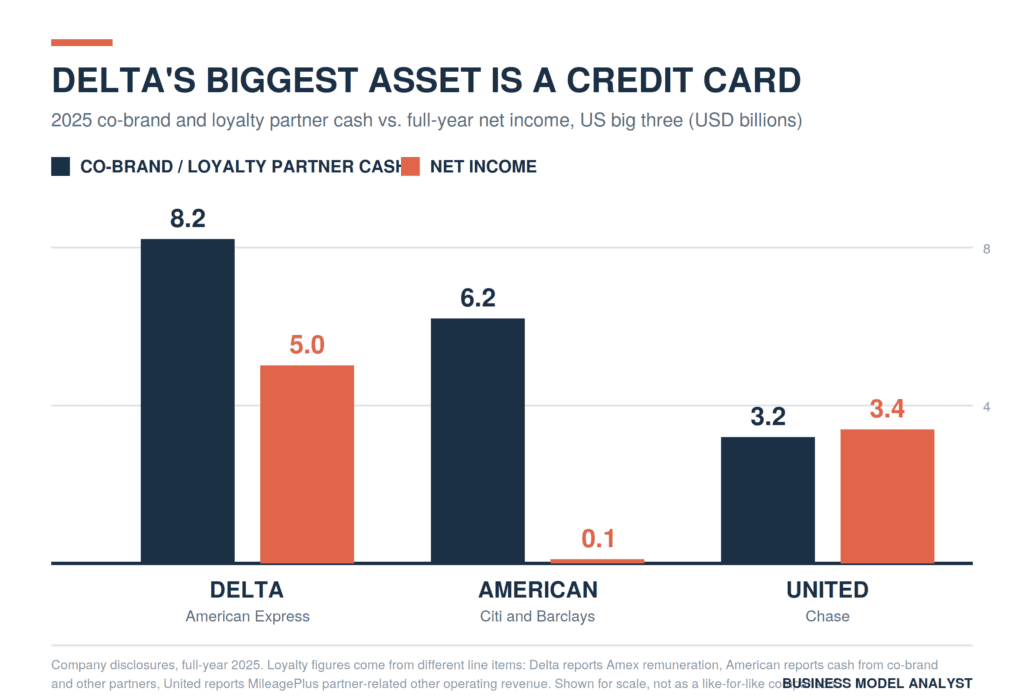
Según el Wall Street Journal, United Airlines se puso en contacto con Delta Air Lines el año pasado para proponer una fusión. El director ejecutivo, Scott Kirby, llamó directamente al director ejecutivo de Delta, Ed Bastian. Delta llevó a cabo una auditoría preliminar, pero las negociaciones fracasaron. La legislación antimonopolio fue el obstáculo más evidente. Sin embargo, el obstáculo más profundo radicaba en que Delta no tenía nada que ganar. Delta recaudó 8200 millones de dólares de American Express en 2025, frente a los aproximadamente 3200 millones de dólares que United recaudó de Chase, y esa diferencia explica la mayor parte de los 18 000 millones de dólares que los inversores están dispuestos a pagar por ambas compañías.
Dos aerolíneas estadounidenses obtuvieron ganancias el año pasado. Según la Oficina de Estadísticas de Transporte, el sector de vuelos regulares de pasajeros en Estados Unidos generó 6.000 millones de dólares netos después de impuestos en 2025. Delta obtuvo 5.000 millones de dólares de esa cantidad, mientras que United obtuvo 3.400 millones. Si sumamos ambas cifras, obtenemos 8.400 millones de dólares, una cantidad superior a las ganancias del sector, ya que el resto de las aerolíneas registraron pérdidas.
Kirby lleva dos años intentando comprar su pase a la mitad ganadora de esa división. Ahora sabemos que primero lo intentó con Delta.
Qué pasó
El Wall Street Journal informó el 26 de julio que United se acercó a Delta el año pasado para proponer una fusión que habría combinado a las dos aerolíneas estadounidenses más valiosas. Kirby fue quien llamó personalmente a Bastian para presentar la propuesta. Los directivos de Delta analizaron la propuesta y realizaron una auditoría preliminar antes de que ambas partes decidieran seguir adelante.
Este acercamiento no se había dado a conocer anteriormente. Es anterior al incidente entre United y American que Bloomberg reveló a principios de este año, cuando Kirby propuso esa fusión en una reunión con el presidente Trump. Los legisladores se opusieron, Trump dijo que no le gustaba la idea y el director ejecutivo de American, Robert Isom, la calificó de anticompetitiva. American se negó a participar.
Así pues, Kirby ha sido rechazado por sus dos colegas. Hasta el viernes, Delta tenía un valor de mercado de unos 56.000 millones de dólares, frente a los 38.000 millones de United. Delta genera menos ingresos que United en algunos aspectos y opera una flota más pequeña, pero el mercado la valora 18.000 millones de dólares más.
La historia de fondo
Tras veinte años de consolidación, cuatro aerolíneas dominan la aviación estadounidense. Delta absorbió a Northwest en 2008. United adquirió Continental en 2010. American se fusionó con US Airways en 2013. Southwest compró AirTran. Los ejecutivos de las aerolíneas y los abogados especializados en derecho antimonopolio consideran inviable una fusión entre las compañías restantes, ya que la eliminación de una de las cuatro redes nacionales concentra el mercado más allá de cualquier límite aprobado por el Departamento de Justicia.
Las empresas estadounidenses vieron en el segundo mandato de Trump una oportunidad. Los equipos de negociación de los sectores bancario, sanitario y de telecomunicaciones desempolvaron combinaciones que habrían fracasado estrepitosamente bajo la dirección de gobiernos anteriores. Kirby parece haber repetido la misma estrategia dos veces, sin encontrar ningún socio dispuesto a ponerla a prueba.
El combustible le dio un motivo para actuar. Los costos del combustible para aviones se dispararon hasta 2026, y United comunicó a los inversores este mes que los precios más altos del petróleo podrían añadir cerca de 6.000 millones de dólares a su factura anual de combustible en comparación con su previsión de enero. El gasto en combustible del segundo trimestre aumentó un 84% interanual hasta los 5.110 millones de dólares a un promedio de 4,19 dólares por galón. American respondió recortando de nuevo sus previsiones para 2026, a un rango que abarca desde una pérdida de 65 centavos por acción hasta una ganancia de 65 centavos. El colapso de Spirit eliminó el segmento de bajo coste del mercado. Las crisis del combustible han desencadenado todas las rondas anteriores de consolidación de aerolíneas, y Kirby conoce el patrón.
El plan
Kirby ha dejado claro que no quiere formar parte de la fusión tradicional de aerolíneas. En abril escribió que acuerdos anteriores combinaron dos aerolíneas con dificultades para reducir costes, vuelos y personal, y que sus aspiraciones son diferentes. En mayo, les dijo a los analistas que solo una transacción de gran envergadura tiene sentido, negó cualquier interés en comprar JetBlue y afirmó que, sin un socio dispuesto, no ve posible la participación de United en una consolidación en un futuro próximo.
Si se analiza esto junto con el enfoque de Delta, la estrategia se aclara. Kirby no busca sinergias de capacidad ni de costos. Quiere los activos que generen ingresos estables, de alto margen y no cíclicos, y los quiere más rápido de lo que United puede construirlos. Delta poseía la mejor cartera de esos activos en la industria.
La postura de Bastian ha sido siempre la opuesta. Ha afirmado que las aerolíneas más pequeñas y con dificultades podrían fusionarse y que Delta no tiene intención de hacerlo.
El ángulo del modelo de negocio
Delta y United ya no compiten como aerolíneas en el sentido en que la industria se define a sí misma. Compiten como canales de distribución de financiación al consumo que, además, operan aeronaves.
La remuneración de Delta por el uso de American Express alcanzó los 8200 millones de dólares en 2025, un 11 % más que el año anterior, y la dirección ha comunicado a los inversores que prevé que esta cifra llegue a los 10 000 millones de dólares en pocos años. Estos 8200 millones de dólares representan aproximadamente el 14 % de los ingresos operativos de Delta y no incluyen el consumo de combustible, los salarios de la tripulación, el mantenimiento ni las tasas de aterrizaje. En junio, Bastian informó a los inversores de que alrededor del 1 % del gasto total en la economía estadounidense se realiza con American Express . Casi uno de cada tres miembros de SkyMiles posee una.
La información comparable de United asciende a unos 3200 millones de dólares en otros ingresos operativos relacionados con socios de MileagePlus, la mayoría vinculados a Chase. La diferencia entre 8200 millones y 3200 millones de dólares es mayor que la diferencia de 1600 millones de dólares en el beneficio neto de ambas aerolíneas para 2025. Esta es prácticamente la razón principal por la que Delta tiene una valoración superior, mientras que United cotiza como una aerolínea bien gestionada.
Kirby ya ha copiado todo lo que el dinero y el tiempo pueden comprar de Delta. Los ingresos de la cabina premium de United aumentaron un 16 % en el segundo trimestre de 2026, los ingresos corporativos contratados aumentaron un 27 %, y la aerolínea está equipando casi mil aviones con Starlink para fin de año. Los ingresos por fidelización crecieron un 11 %, el menor crecimiento del grupo. Asientos premium que se pueden instalar. La penetración de las tarjetas requiere una década de preferencia de marca entre los viajeros frecuentes adinerados, y Amex ya tiene la exclusividad en el grupo más grande de ellos.
Eso nos deja con la adquisición. Comprar Delta le habría dado a United el contrato con Amex, la base de SkyMiles y la marca premium en una sola transacción. También habría creado una aerolínea con un flujo de efectivo de marca compartida superior a los 11 mil millones de dólares anuales y la capacidad de negociación necesaria para presionar tanto a Amex como a Chase en la renovación.
Delta no tenía ninguna razón válida para aceptar. Su modelo de negocio se basa en el gasto de los titulares de tarjetas, no en las millas recorridas, por lo que la red de United añade costes, riesgos de integración, arbitraje por antigüedad laboral y años de litigios antimonopolio, a la vez que diluye el posicionamiento premium que justifica la relación con Amex. Delta es la única aerolínea estadounidense que prácticamente no obtiene ningún beneficio de la economía de escala.
Kirby obtuvo su respuesta y pasó al plan B. En febrero de 2026, United reestructuró MileagePlus en torno a la tarjeta Chase. Los miembros sin una tarjeta de marca compartida pasaron de cinco millas por dólar en vuelos de United a tres. Los pasajeros de clase económica básica ahora no ganan nada a menos que tengan estatus élite o la tarjeta. La disponibilidad de plazas de premio Polaris Saver, que durante mucho tiempo fue la mejor razón para tener puntos Chase Ultimate Rewards, pasó a ser exclusiva para los titulares de la tarjeta. Los titulares de la tarjeta obtuvieron un 10 % de descuento en el canje de premios, y un 15 % con estatus.
Las aerolíneas suelen describir este tipo de cambios como mejoras. En este caso, United logrando la penetración de mercado que no pudo conseguir por sí sola.
El riesgo
La versión limpia de esta tesis falla en American Airlines. American recaudó 6200 millones de dólares de Citi y Barclays en 2025 y reportó una utilidad neta de 111 millones de dólares. El efectivo proveniente de marcas compartidas no genera ganancias por sí solo; multiplica el margen que produce la operación subyacente, y la red, la estructura de costos y la combinación de precios premium de American mantienen ese multiplicador cerca de cero. Delta es la única aerolínea estadounidense que gestiona bien ambas partes simultáneamente.
El segundo riesgo es que la solución de United se vuelva en su contra. Chase recompensa a los tarjetahabientes que gastan, y la gente gasta en las tarjetas que desea, no en las que necesita para evitar penalizaciones. Delta impulsó la demanda de tarjetas haciendo que el estatus SkyMiles pareciera valioso. United lo está haciendo encareciendo la falta de membresía. Estos dos enfoques pueden generar cifras de inscripción idénticas en el primer año y tasas de renovación diferentes en el tercero.
En tercer lugar, la concentración. La principal fuente de beneficios de Delta depende de que una sola contraparte renueve en condiciones favorables. Los analistas han señalado la concentración de emisores en los tres programas heredados, y ninguna aerolínea se ha diversificado.
También existe una interpretación más sencilla del artículo del WSJ que vale la pena considerar. Kirby tiene ambiciones de expandir su red a nivel mundial, busca una escala en el Pacífico y tal vez le interesaba más el mapa de rutas de Delta que su balance financiero. La contraargumentación es que el propio Kirby descartó por escrito la lógica de la red y los costos. Sea lo que sea que estuviera comprando, dejó claro que no se trataba de sinergias.
Preguntas rápidas
¿Estuvieron United y Delta cerca de fusionarse? No. Kirby llamó a Bastian, Delta realizó una auditoría preliminar y ambas compañías siguieron adelante. Las conversaciones nunca llegaron a concretarse en una propuesta formal.
¿Lo habrían aprobado los reguladores? Casi con toda seguridad, no. La fusión de las dos principales aerolíneas habría concentrado el sector de la aviación estadounidense más allá de lo que el Departamento de Justicia había autorizado, y los fiscales generales estatales se habrían sumado a la impugnación.
¿Por qué Delta vale más que United? Delta ganó 5.000 millones de dólares en 2025, frente a los 3.400 millones de United, y una mayor parte de las ganancias de Delta proviene de su asociación con American Express, que genera efectivo con altos márgenes que no se ve afectado por los precios del combustible ni la demanda de asientos.
¿Cuánto ganan las aerolíneas con las tarjetas de crédito? Delta reportó ingresos por Amex de $8,2 mil millones en 2025, American Airlines de $6,2 mil millones provenientes de sus socios, y United Airlines de aproximadamente $3,2 mil millones vinculados a Chase. Para Delta, esta cifra equivale aproximadamente al 14% de sus ingresos operativos totales.
¿Qué hará United ahora? Kirby declaró en mayo que no prevé ninguna consolidación para United en un futuro próximo. En cambio, United está reestructurando MileagePlus para incentivar a los viajeros a usar las tarjetas de crédito de Chase y ampliando las cabinas premium para reducir la brecha entre ingresos y calidad por sí misma.
La perspectiva del analista de modelos de negocio
Kirby acertó con su diagnóstico. United puede igualar a Delta en aviones, salas VIP, Wi-Fi, asientos Polaris y contratos corporativos, y de hecho lo ha hecho. Sin embargo, nada de eso compensa la diferencia de 5 mil millones de dólares anuales que un banco paga por el acceso a sus clientes. Identificó el único activo que no podía construir e intentó comprar la empresa asociada a él.
La lección se aplica a la aviación del pasado. Cuando la ventaja de un competidor reside en un contrato en lugar de en una operación, es imposible superarlo en la ejecución. Southwest pasó treinta años demostrando que la disciplina operativa construye un negocio sólido, y luego vio cómo dos aerolíneas con peores estructuras de costos obtenían ganancias mucho mayores alquilando sus listas de clientes a los bancos. Las cadenas de supermercados se toparon con el mismo obstáculo frente a las redes de medios minoristas. Los grupos hoteleros lo hicieron frente a sus propias carteras de marcas compartidas.
A Kirby le quedan dos opciones, y una de ellas es lenta. Puede aumentar gradualmente la penetración de MileagePlus durante una década y esperar que Chase pague más en cada renovación, o puede esperar una oportunidad regulatoria que, según sus dos últimas llamadas, tal vez nunca se presente. Está implementando la primera estrategia mientras espera la segunda. Observen el crecimiento de los ingresos por fidelización de United durante los próximos cuatro trimestres. Creció un 11 % el trimestre pasado, frente al 16 % de las primas. Si la renovación de MileagePlus no logra impulsar esa cifra por encima del crecimiento de las primas, Kirby habrá demostrado que lo que intentó comprar era algo que no puede construir.
Este informe se basa en el artículo exclusivo publicado por Alison Sider y Andrew Tangel en el Wall Street Journal el 26 de julio de 2026, e incluye información de las compañías Delta, United y American, datos del sector de 2025 de la Oficina de Estadísticas de Transporte y los resultados del segundo trimestre de 2026 de United.