
Advent construyó un imperio de pagos comprando participaciones de empresas más grandes. Desistió de comprar una empresa entera tres semanas después de que PayPal anunciara que comenzaría a informar sobre sus tres unidades por separado.
Advent International y Stripe han abandonado su intento de adquirir PayPal, poniendo fin a la que habría sido una de las mayores adquisiciones apalancadas jamás intentadas. Su oferta de julio de 60,50 dólares por acción valoraba a PayPal en más de 53.000 millones de dólares y fue rechazada por considerarse insuficiente. El dato que genera debate es el precio. Sin embargo, la cifra más útil es la rentabilidad de PayPal en comparación con la de los clientes antiguos, ya que ambas cifras se mueven en direcciones opuestas y la empresa está a tres semanas de publicarlas por separado por primera vez desde que cotiza en bolsa.
Esta es la secuencia, porque la secuencia es la historia. El 29 de abril, PayPal se dividió en tres unidades operativas. El 15 de julio, un consorcio presentó una oferta por las tres a un solo precio. El 5 de agosto, el director ejecutivo de PayPal anunció que reemplazaría lo que denominó informes monolíticos con objetivos separados para cada unidad. El 16 de agosto, Stripe acordó invertir más de 7 mil millones de dólares en una plataforma de modelos de IA. El 27 de agosto, el consorcio se retiró.
Qué pasó
Bloomberg informó el jueves que el grupo formado por Advent International y Stripe ya no está interesado en adquirir PayPal, según fuentes cercanas al asunto. Las acciones de PayPal cayeron más del 15% en las operaciones previas a la apertura del mercado el viernes, hasta los 52,50 dólares, tras haber cerrado a 61,81 dólares el miércoles. Las acciones habían subido más del 42% durante el trimestre ante la expectativa de que se llegara a un acuerdo.
El consorcio ofreció 60,50 dólares por acción en julio, valorando a PayPal en más de 53.000 millones de dólares. El consejo de administración de PayPal consideró la oferta insuficiente y, según Reuters, también señaló obstáculos regulatorios y financieros. La compañía nunca respondió formalmente a la propuesta. Fuentes de Bloomberg indicaron que los compradores podrían volver a presentar su candidatura si las circunstancias cambian. PayPal no respondió de inmediato a la solicitud de comentarios, Stripe declaró que no comenta sobre rumores ni especulaciones, y Advent declinó hacer declaraciones.
Un detalle de los informes anteriores tiene más importancia de la que parece. Reuters informó que Block, Stripe y Advent se acercaron a PayPal conjuntamente en abril, y que Block abandonó el consorcio antes de que se presentara una oferta. Tres compradores se unieron. Dos se retiraron. Y finalmente, ninguno.
La historia de fondo
PayPal lleva tres años buscando su rumbo. Alex Chriss fue destituido en febrero de 2026 tras una serie de objetivos incumplidos. Ese mismo mes, Bloomberg informó que Stripe estaba sopesando la adquisición de PayPal, total o parcialmente, mencionando a Braintree y Venmo como los activos en cuestión. El consejo de administración contrató a Enrique Lores, quien había dirigido HP Inc. durante seis años, una empresa que existe en su forma actual solo porque fue dividida en dos.
Lores actuó con rapidez. El 29 de abril anunció un modelo operativo de tres negocios: Soluciones de Pago y PayPal, Servicios Financieros para el Consumidor y Venmo, y Servicios de Pago y Criptomonedas, este último integra Braintree, el procesamiento de pagos para pequeñas empresas y la criptomoneda estable PYUSD. En mayo se comprometió a recortar el 20% de la plantilla en un plazo de dos a tres años y a generar ahorros brutos anuales de al menos 1.500 millones de dólares. En junio, PayPal cerró su división de capital riesgo. En agosto, declaró a un entrevistador que PayPal establecería objetivos de ingresos para cada una de las tres unidades por primera vez, y que el nuevo formato segmentado brindaría a los inversores visibilidad sobre cada negocio.
En el momento en que hizo esas declaraciones, él y la junta directiva tenían sobre la mesa una oferta de 53 mil millones de dólares.
El plan
Fíjense en quiénes son realmente los compradores, porque un consorcio es una estructura y las estructuras son confesiones.
La franquicia de pagos de Advent no se construyó mediante la compra de empresas de pago, sino mediante su escisión de los balances de otras compañías. Worldpay se separó del Royal Bank of Scotland en 2010. Vantiv, de Fifth Third. Nets, Planet, Prisma, Xplor y myPOS siguieron el mismo patrón de separación. El propio informe del sector de pagos publicado por Advent describe sus operaciones más importantes precisamente en estos términos, y señala que las escisiones fueron complejas y que la separación de los negocios fue el trabajo más laborioso. Esta es una empresa cuya principal ventaja en el sector reside en saber cuánto vale un activo de pagos una vez que se libera de una empresa matriz que lo estaba asfixiando.
Stripe busca algo más específico. Gestiona la mayor empresa independiente de procesamiento de pagos en internet y no necesita ni la billetera digital ni la marca de PayPal. Lo que probablemente busca son las relaciones de procesamiento empresarial de Braintree, el botón de pago de Venmo y una vía para reducir su dependencia de las redes de tarjetas. Bloomberg ya lo había anunciado en febrero.
La oferta que llegó al consejo de administración de PayPal fue una puja por la empresa completa, presentada por dos partes que buscaban diferentes fracciones, después de que una tercera parte, presumiblemente interesada en una tercera fracción, se hubiera retirado. Un patrocinador toma el flujo de caja consolidado, suscribe la deuda y vende la parte estratégica que buscaba. Esto no es una adquisición. Es una escisión con una única presentación, y solo resulta barata para los compradores mientras nadie ajeno a la situación pueda valorar las partes.
El ángulo del modelo de negocio
PayPal ha presentado sus informes como un solo segmento desde su separación de eBay en 2015. Según sus informes, el director de operaciones revisa los resultados de forma consolidada, por lo que la empresa opera como un solo segmento y tiene un único segmento reportable. Cualquier estimación externa sobre el valor de Venmo o los ingresos de Braintree por sí solos se basa en conjeturas basadas en información fragmentaria que la gerencia decidió mencionar en las teleconferencias.
Esa cifra única oculta a una empresa que tira en dos direcciones, y la realidad es evidente una vez que se separan los negocios nuevos de los antiguos.
En el segundo trimestre, PayPal procesó un volumen de pagos de 486.450 millones de dólares, frente a los 443.500 millones del año anterior. Esto representa un nuevo volumen de 42.950 millones de dólares. Los ingresos por transacciones aumentaron un 5%, hasta alcanzar los 7.830 millones de dólares, lo que supone 373 millones de dólares en ingresos adicionales. El margen de transacción, excluyendo los intereses sobre los saldos de los clientes, aumentó un 3%, hasta los 3.619 millones de dólares, lo que representa 105 millones de dólares de margen adicional.
Compárenlos entre sí. El volumen promedio por dólar en el trimestre generó 161 puntos básicos de ingresos por transacción, igualando la tasa de comisión del 1,61 % que reportó PayPal. El volumen marginal, es decir, el volumen que no existía hace un año, generó 87 puntos básicos. En la línea del margen, la diferencia se amplía: 74 puntos básicos en el volumen promedio por dólar frente a 24 puntos básicos en el nuevo. El nuevo volumen genera aproximadamente un tercio de lo que genera el volumen existente.
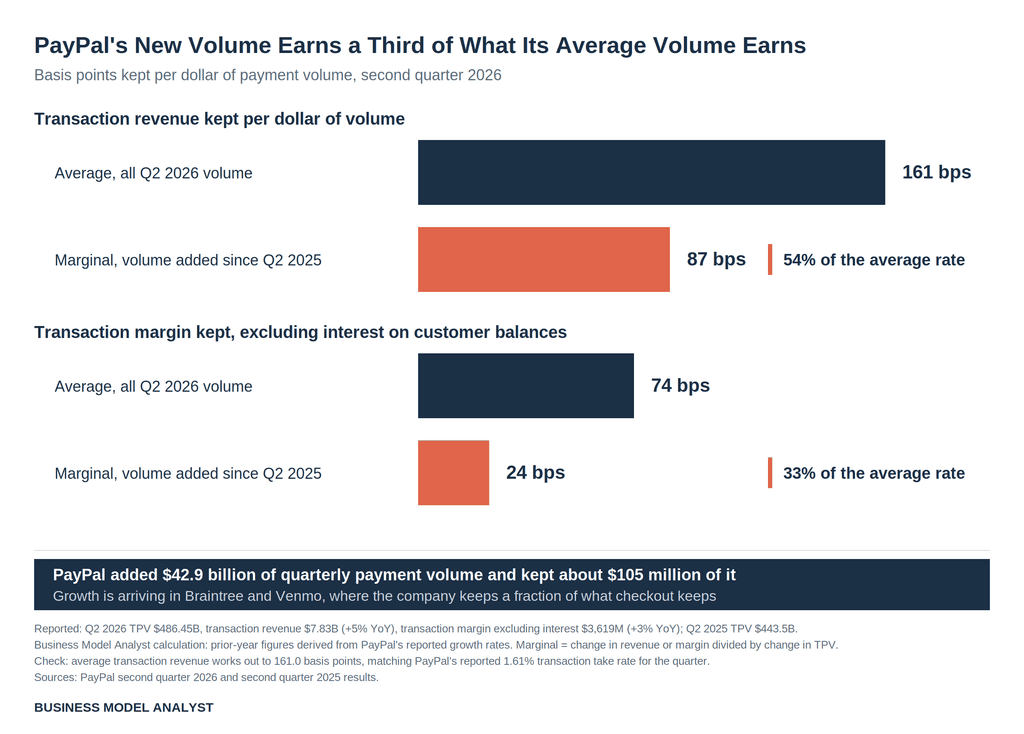
La razón no es misteriosa y la gerencia no la oculta. El sistema de pago de marca, el negocio de alto margen, creció un 2 % sin tener en cuenta el tipo de cambio. Venmo y Braintree crecieron en torno al 15 %. El crecimiento se está produciendo casi en su totalidad en las unidades donde PayPal mantiene la menor participación, razón por la cual los ingresos crecieron un 5 % mientras que el margen de transacción creció un 1 %, y por la cual el margen operativo no GAAP cayó 248 puntos básicos en un trimestre que la compañía describió como superior a las expectativas.
Ahora bien, al grano. Según las normas estadounidenses de presentación de informes por segmentos, los segmentos que deben reportarse se basan en cómo el director ejecutivo gestiona el negocio y asigna los recursos. Lores modificó esto el 29 de abril y, en agosto, anunció que publicaría los objetivos de cada unidad. Una vez que lo haga, la información confidencial se hará pública. Cualquiera podrá ver cuál de los tres negocios es una franquicia de consumo en crecimiento, cuál es una empresa de procesamiento de materias primas y cuál es una renta vitalicia de alto margen en lento declive, y fijar el precio de cada una en consecuencia.
Una oferta por una empresa completa es la más valiosa para un comprador justo en el momento en que nadie más puede ofrecer esa cantidad. Esa oportunidad se estaba agotando.
Nada de esto significa que la junta directiva actuara con nobleza. Tenía sus propios cálculos. PayPal prevé recompras de acciones por aproximadamente 6.000 millones de dólares frente a un flujo de caja libre ajustado de al menos 6.000 millones de dólares este año. Antes de que se conociera la oferta, la acción cotizaba en torno a los 40 dólares, lo que sitúa su valor de mercado cerca de los 37.000 millones de dólares. Seis mil millones de dólares en recompras a ese precio amortizan aproximadamente el 16% de la empresa anualmente y aumentan el valor por acción del resto en aproximadamente un 19% si se mantiene el múltiplo. La prima del 39% que ofreció el consorcio sobre el precio sin afectar equivalía a unos dos años en los que PayPal no haría absolutamente nada, salvo comprar sus propias acciones. Una junta directiva con esa opción valora una adquisición en su contra, y su propia oferta nunca caduca.
El riesgo
Esta explicación compite con la otra por tres, y dos de ellas son convincentes.
La primera posibilidad es que el precio se disparara. El precio de las acciones de PayPal, sin verse afectado, puede reconstruirse de dos maneras que coinciden: la acción cerró a 61,81 dólares el miércoles tras una ganancia trimestral de más del 42%, lo que implica un nivel al 30 de junio cercano a los 43,53 dólares, y el promedio de cotización observado entre mediados de mayo y mediados de junio fue de 43,24 dólares. A 61,81 dólares, cualquier prima respetable supone un pago de acciones cercano a los 70.000 millones de dólares. Para una compra apalancada de una empresa cuyo margen de transacción crece un 1%, se trata de una transacción diferente a la que se suscribió en julio. Esta explicación no requiere ninguna tesis y probablemente sea parte de la respuesta.
El segundo aspecto es la competencia desleal. Stripe movió aproximadamente 1,9 billones de dólares en volumen en 2025 y PayPal se acerca a esa cifra. La fusión de las dos mayores plataformas de pago online independientes requiere, como mucho, dos años de análisis, y Stripe es una empresa privada que debe considerar su salida a bolsa. Según se informa, el propio consejo de administración de PayPal expresó su preocupación por la regulación y la financiación, además del precio.
El tercer punto me perjudica directamente y merece ser aclarado. Si la divulgación por separado facilita la valoración de las partes, debería facilitar la puja por una de ellas, no dificultarla. Esa es la prueba de falsedad para todo lo anterior. Si la interpretación es correcta, la próxima oferta a PayPal no es para la empresa, sino para Venmo o Braintree, y se producirá tras la publicación de los resultados segmentados del primer trimestre. Si, por el contrario, no se produce ninguna novedad y PayPal sigue intacta dentro de un año, prevalecerá la explicación más sencilla: los compradores simplemente no pudieron hacer viable la deuda a 60 dólares por acción.
También conviene tener en cuenta que las monedas involucradas en esta transacción no eran simétricas. El precio de PayPal se fija diariamente en un mercado público. La valoración de Stripe, de 159 mil millones de dólares, proviene de ofertas públicas de adquisición que ella misma gestiona, y ha estado pagando adquisiciones con efectivo y acciones. Nadie reveló la combinación de ambas en la oferta por PayPal. Un consejo de administración al que se le pide que cambie una cotización pública auditada por una privada parcialmente autogestionada tiene una razón para tomarse su tiempo que no tiene nada que ver con la cifra en sí.
Un último dato, ya que se trata de una preferencia revelada. El 16 de agosto, once días antes de abandonar PayPal, Stripe acordó pagar más de 7 mil millones de dólares por OpenRouter, una pasarela de pago basada en IA con unos ingresos anuales por comisiones de aproximadamente 140 millones de dólares. Stripe tenía que tomar una decisión de inversión y la tomó. La estrategia de tokens se impuso.
Preguntas rápidas
¿Rechazó la junta directiva de PayPal un buen precio? En términos de múltiplos, 53 mil millones de dólares representan aproximadamente 3,4 veces el margen de transacción previsto por PayPal para 2026, en un negocio que genera al menos 6 mil millones de dólares de flujo de caja libre ajustado. Frente al rendimiento del 16 % del flujo de caja libre que la junta podría obtener mediante la recompra de acciones al precio sin cambios, la negativa era justificable. En cambio, frente a un negocio cuyo margen de ganancia por dólar es un tercio de su promedio, ofrecer un precio bajo también lo era.
¿Ha devuelto el mercado la prima de la operación? No la mayor parte. A 52,50 dólares, PayPal sigue estando un 21 % por encima del nivel previo a la oferta reconstruido, que ronda los 9 dólares por acción, o cerca de 7700 millones de dólares de valor de mercado que el mercado se niega a devolver. Ese es el precio de la opción que alguien devuelve.
¿Por qué Block abandonó el consorcio? Ni Block ni las demás partes lo han explicado. Lo que sí consta es que los tres se pusieron en contacto con PayPal en abril y que Block se retiró antes de que se presentara la oferta.
¿Es ahora más probable una escisión? Lores ha afirmado que las tres empresas son más fuertes juntas y que pretende mantener la compañía intacta. Además, ha dedicado cinco meses a desarrollar la estructura de divulgación precisa que requeriría una escisión, en una empresa a la que se incorporó procedente de otra que se dividió en dos. Presten más atención a los informes segmentados del primer trimestre que a los estados financieros.
¿Cuál fue el valor máximo de PayPal? El precio récord de cierre de la acción fue de 305,88 dólares en julio de 2021. Se ha informado que su valor máximo de mercado oscila entre los 280.000 millones y los 360.000 millones de dólares. Incluso la cifra más baja de ese rango supera en más de cinco veces la oferta que la junta directiva acaba de rechazar.
La perspectiva del analista de modelos de negocio
La lección aquí no trata sobre pagos. Trata sobre cómo la divulgación influye en el precio.
El descuento por consolidación suele describirse como un fallo de mercado, como si los inversores fueran negligentes. Sin embargo, es más preciso denominarlo precio de la información. Cuando una empresa presenta una cifra para varios negocios, los observadores externos no pueden distinguir qué partes se están consolidando y cuáles se están desmoronando, por lo que valoran el conjunto en un valor cercano al de la parte más desfavorable. Este descuento supone un coste para los accionistas. También es un activo, y quienes lo poseen son los compradores que han realizado la segmentación de forma privada y, por lo tanto, pueden pagar una prima sobre el múltiplo consolidado, a la vez que pagan un descuento sobre la suma de las partes.
Todo fundador que gestiona más de un modelo de negocio bajo un mismo estado de resultados está incurriendo en esta trampa, generalmente sin saberlo. La pregunta no es si las empresas comparten clientes o infraestructura, sino si alguien externo puede distinguirlas. Si no pueden, el primer comprador sofisticado que entre por la puerta podrá valorar esa confusión y lo hará a su favor.
PayPal dedicó cinco meses a desmantelar su propia ventaja informativa. Ya fuera intencionada o accidental, el resultado fue el mismo: dificultó la compra de la empresa a bajo precio y facilitó su desmantelamiento público. La oferta no prosperó.
Observa lo que sucede después del primer conjunto de tres cifras. Ahí es cuando descubriremos si PayPal elaboró una información más transparente o simplemente un mejor prospecto.