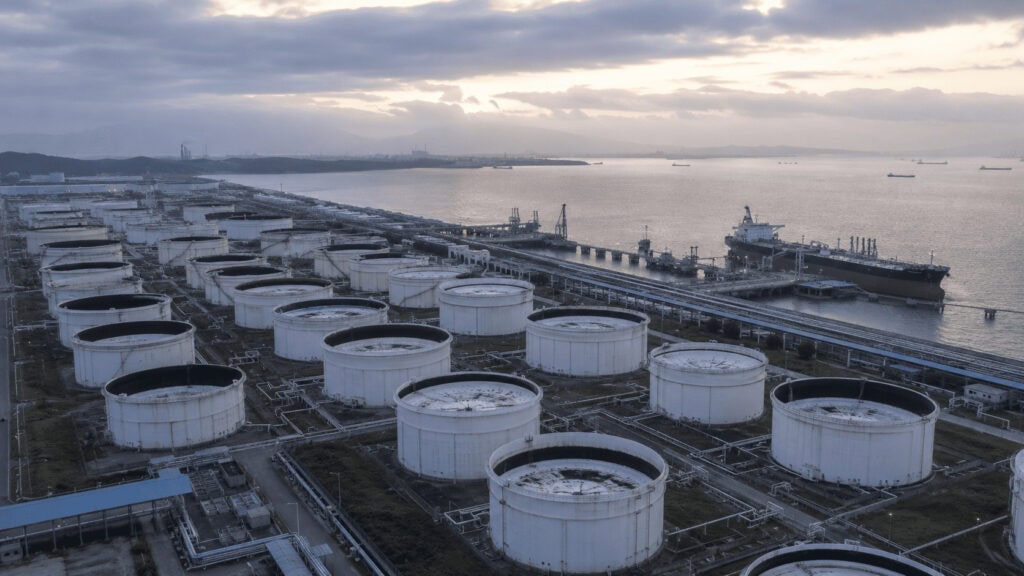

Pekín nunca destruyó la demanda. Gastó una reserva que compró barata en 2025 y convirtió un almacén lleno de crudo en poder de fijación de precios sobre Arabia Saudita.
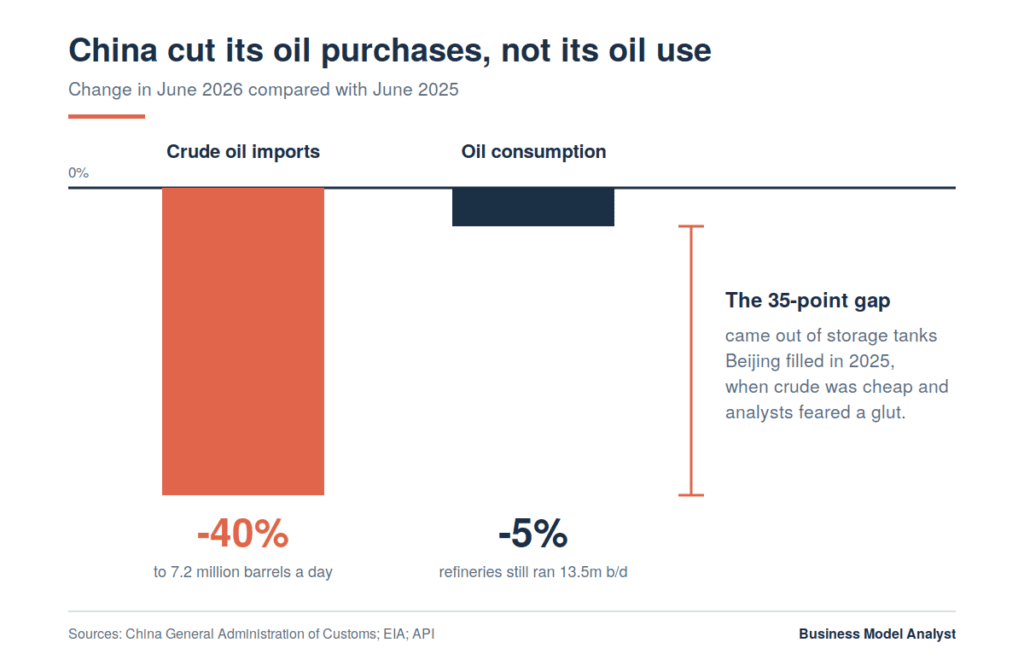
Las importaciones de crudo de China cayeron más del 40% interanual en junio de 2026, hasta aproximadamente 7,2 millones de barriles diarios. Su consumo real de petróleo disminuyó cerca del 5%. El déficit provino de los tanques de almacenamiento que Pekín llenó durante 2025, cuando los analistas pronosticaban un excedente y un precio del crudo de 50 dólares. Mantener ese inventario le proporcionó a China algo más valioso que los propios barriles: la capacidad de dejar de comprar durante seis meses. Los exportadores del Golfo respondieron reduciendo sus precios oficiales de venta para recuperar el negocio. Para cualquier empresa que gestione un negocio con un proveedor concentrado, la lógica es la misma: su poder de negociación equivale al número de días que puede negarse a realizar un pedido.
El crudo Brent alcanzó los 126 dólares por barril el 30 de abril, en el peor momento de la guerra con Irán y ante el casi cierre del estrecho de Ormuz. El mayor importador de petróleo del mundo vio ese precio y se retiró del mercado.
La economía china creció un 4,3% en el segundo trimestre. Sus refinerías mantuvieron el ritmo de procesamiento de crudo a 13,5 millones de barriles diarios durante todo mayo. Los conductores chinos siguieron trabajando. Lo que se detuvo fueron las compras, y los operadores pasaron la primavera intentando averiguar cómo un país podía reducir sus compras en cuatro millones de barriles diarios sin que se produjera ningún cambio drástico.
La respuesta reside en un conjunto de tanques de acero repartidos por Shandong y Zhejiang, y debería preocupar a todos los proveedores de materias primas que asumieron que su mayor cliente no tenía otra opción.
Qué pasó
Los envíos de crudo a través del estrecho de Ormuz se desplomaron tras la escalada de los ataques estadounidenses e israelíes contra Irán a finales de febrero. Según Kpler, Oriente Medio suministró el 57% del crudo transportado por mar a China en 2025, por lo que la exposición fue directa y grave.
Según el Instituto Americano del Petróleo, China importó un promedio de 11,6 millones de barriles diarios en 2025. Para junio de 2026, las importaciones habían caído a unos 7,2 millones. Las importaciones procedentes de Irak y Kuwait, países que no cuentan con una capacidad de exportación significativa que evite el estrecho, se redujeron a cero en mayo.
Que un solo país retire cuatro millones de barriles diarios del mercado no tiene precedentes fuera de una recesión global, y China no se encontraba en una. El Wall Street Journal, al informar sobre el desplome, lo presentó como prueba de que la demanda de petróleo en China es discrecional. El jefe de análisis de crudo de Kpler lo expresó de forma más gráfica, bromeando con que China se ha convertido en la OPEP de la demanda de petróleo.
Esa interpretación es parcialmente correcta, y la mitad que es errónea es la que más importa.
Según cifras de la EIA, el consumo de petróleo en China en junio cayó aproximadamente un 5% con respecto al mismo mes del año anterior. Las importaciones disminuyeron más del 40%. La elasticidad de la demanda explica aproximadamente una octava parte de esta variación. El resto se debe al balance.
La historia de fondo
Retrocedamos a finales de 2025. Los analistas pronosticaban que el petróleo alcanzaría los 50 dólares a fin de año. La oferta superaba la demanda, la OPEP+ estaba revirtiendo los recortes y el consenso en el mercado era bajista. El exceso de oferta nunca llegó, y la razón desconcertó a la gente en aquel momento: Pekín estaba absorbiendo entre 700.000 y 1,1 millones de barriles diarios de crudo excedente y almacenándolo.
Los compradores estatales chinos fueron la oferta marginal que sostuvo un mercado que todos los demás habían dado por perdido. Recibieron petróleo que no necesitaban a precios que nadie esperaba volver a ver.
A principios de 2026, China contaba con entre 1200 y 1400 millones de barriles distribuidos entre reservas estratégicas, almacenamiento comercial y existencias en refinerías. Las estimaciones varían según la fuente, pero la cifra aproximada equivale a entre 100 y 120 días de cobertura de importaciones.
Entonces se cerró el estrecho, y la posición que en noviembre parecía una asignación de capital descuidada se convirtió en el único amortiguador que funcionaba en el mercado energético mundial.
Pekín añadió dos medidas administrativas a la lista de restricciones. El 5 de marzo, los reguladores ordenaron a las mayores refinerías suspender las exportaciones de diésel y gasolina, lo que permitió mantener el suministro interno sin importar más barriles. La producción de las refinerías disminuyó donde los márgenes lo justificaban. Ninguna de estas medidas requirió que el consumidor chino modificara sus hábitos.
El plan
La pieza estructural es real y merece reconocimiento, aunque su desarrollo sea más lento de lo que sugieren los titulares.
Más de la mitad de los autos nuevos vendidos en China en 2025 fueron eléctricos. El tren de alta velocidad lleva una década desplazando a la aviación nacional. El desarrollo de las energías renovables alcanzó tal magnitud que las empresas chinas de IA no competían por la capacidad de la red eléctrica el año pasado, mientras que sus contrapartes estadounidenses firmaban contratos nucleares. Cada uno de estos cambios reduce la base de referencia.
Esos recortes son los que generaron el 5%. Su efecto es acumulativo y, a lo largo de diez años, importarán más que cualquier reserva. Los proveedores que miran hacia 2036 deberían prestar atención a BYD y a la red ferroviaria, no a las terminales de almacenamiento de combustible.
Los proveedores que tengan la vista puesta en 2026 deberían fijarse en los depósitos.
La estrategia que Pekín implementó esta primavera es una maniobra de capital de trabajo, no una transición energética. Comprar insumos cuando el mercado los rechaza, mantener más de lo necesario y usar esa posición para capear el pánico. China está construyendo 11 instalaciones de almacenamiento adicionales con el objetivo de alcanzar una capacidad de 169 millones de barriles para finales de 2026, lo que indica que pretenden repetir la misma estrategia con un volumen mayor.
El ángulo del modelo de negocio
Cuatro décadas de ortodoxia operativa enseñaron a los gerentes que el inventario es un desperdicio. Toyota creó el modelo, con tarjetas Kanban incluidas, y el resto de la industria manufacturera mundial lo copió. La rotación de inventario se convirtió en una métrica clave. El capital de trabajo inmovilizado en materias primas se convirtió en un pecado. Analizamos lo mal que ha envejecido ese modelo en nuestro artículo sobre la guerra de Irán y las cadenas de suministro justo a tiempo, donde una encuesta a más de 500 directores ejecutivos de empresas con ingresos superiores a 500 millones de dólares reveló que casi tres cuartas partes aceptarían un aumento de costos superior al 10 % para garantizar el suministro.
China hizo algo más astuto que simplemente fortalecer su capacidad de resistencia. Construyó una posición negociadora.
Analicemos en términos financieros la verdadera naturaleza de las reservas. Pekín pagó un coste de mantenimiento hasta 2025: almacenamiento, capital inmovilizado y riesgo de precio en una materia prima que, según el consenso, alcanzaría los 50 dólares. Ese coste de mantenimiento es una prima de opción. La opción consistía en el derecho a no comprar petróleo durante seis meses, independientemente del precio que el mercado le impusiera. La volatilidad era barata cuando la adquirieron. En abril, cuando el Brent alcanzó los 126 dólares, la opción resultó rentable.
La recompensa se manifiesta en un lugar que la mayoría de la gente ignora. Arabia Saudita, Irak, Kuwait y los Emiratos Árabes Unidos redujeron sus precios oficiales de venta para los cargamentos de julio y agosto. Los vendedores, inmersos en una crisis de suministro, con un punto de estrangulamiento bloqueado y los inventarios agotándose a nivel mundial, bajaron los precios. Lo hicieron porque el comprador que determina los precios en Asia no estaba presente en la negociación, y ningún otro grupo de compradores podía absorber el volumen equivalente.
La competencia de precios entre vendedores durante una escasez no es el funcionamiento normal del mercado petrolero. El mecanismo tradicional se basa exclusivamente en la oferta. La OPEP establece cuotas, la producción de petróleo de esquisto estadounidense supera los 65 dólares por barril, y la demanda se ajusta al precio resultante. China invirtió este proceso manteniendo suficiente inventario como para que su participación fuera opcional.
Aquí tienes la versión transferible para una empresa con un proveedor dominante, ya sea un fabricante por contrato, un proveedor de servicios en la nube o un proveedor de componentes único. Tu poder de negociación en esa relación no reside en el volumen de compra ni en la relación con su equipo de ventas. Se trata de la cantidad de días que puedes pasar sin realizar un pedido. El sistema Just-in-Time reduce esa cifra prácticamente a cero, y luego lo denomina eficiencia. Ningún panel de control registra los "días que podríamos prescindir de un pedido", y esa es la única métrica de compras que determina el precio que se paga en una crisis.
El riesgo
Hay tres cosas que podrían invalidar esta interpretación, y los lectores de BMA deberían tener en cuenta las tres.
El colchón de reservas es limitado y la reconstrucción será drástica. Kpler estima que China puede suprimir las importaciones durante unos seis meses más al ritmo actual de reducción, lo que aún dejaría cerca de 1.100 millones de barriles en almacenamiento. Los inventarios se situaban en 1.070 millones a principios de 2025, cuando Pekín anunció su campaña de acumulación de reservas, por lo que esa cifra podría ser el mínimo que impulse a los compradores chinos a regresar al mercado spot. Cuando regresen, repondrán las reservas y, al mismo tiempo, llenarán 169 millones de barriles de nueva capacidad de almacenamiento. Los analistas prevén que las compras chinas se reanuden en volumen una vez que el crudo se acerque a los 60 dólares. La demanda se pospuso, no se destruyó, y regresa con fuerza.
La prima de la opción es elevada y la mayoría de las empresas no pueden pagarla. China invirtió una década y capital estatal en la construcción de infraestructura de reserva que ninguna empresa pública podría justificar ante sus accionistas. Un director financiero que proponga mantener un inventario de insumos para seis meses tendrá que explicar la caída en la rentabilidad del capital invertido durante las próximas cuatro conferencias de resultados. La estrategia es correcta, pero la estructura de incentivos la penaliza. Esa brecha es la verdadera razón por la que pocas empresas la imitarán.
El almacenamiento solo funciona con entradas almacenables. No se puede acumular capacidad de fabricación, asignación de GPU, mano de obra especializada ni aprobación regulatoria. Para las empresas cuyo insumo crítico es un servicio en lugar de un bien físico, el cálculo del apalancamiento requiere una solución diferente, generalmente un segundo proveedor calificado con un costo adicional.
El 28 de julio, el Brent cotizaba cerca de los 87 dólares, registrando un fuerte alza durante el último mes, incluso sin contar con China. Este movimiento indica que el mercado ya está descontando la rentabilidad.
Preguntas rápidas
¿Se desplomó realmente la demanda de petróleo en China? No. El consumo cayó aproximadamente un 5 % interanual en junio, mientras que las importaciones disminuyeron más del 40 %. Las refinerías mantuvieron su producción a 13,5 millones de barriles diarios durante todo mayo. La caída de las importaciones refleja un cambio de la acumulación a la reducción de las reservas.
¿Cuánto tiempo podrá China mantener este ritmo? Según las estimaciones de Kpler, durará aproximadamente seis meses más al ritmo actual de consumo. El Instituto Baker sitúa el margen de operación práctico entre 60 y 90 días antes de que las refinerías reduzcan la producción para proteger las reservas mínimas. Este rango refleja un desacuerdo real sobre la cantidad de reservas que Pekín considera utilizables.
¿Por qué los productores del Golfo redujeron los precios durante una crisis de suministro? Arabia Saudita, Irak, Kuwait y los Emiratos Árabes Unidos fijan mensualmente los precios oficiales de venta para los contratos a plazo por región. Ante la retirada del mayor comprador asiático y la falta de un comprador alternativo capaz de absorber un volumen similar, estos productores redujeron los precios para incentivar el regreso de China al mercado.
¿Significa esto que los precios del petróleo se mantendrán bajos? El riesgo contrario es mayor. Las reservas comerciales de la OCDE han disminuido desde el inicio del conflicto, y la Reserva Estratégica de Petróleo de EE. UU. se encuentra cerca de su nivel más bajo desde 1984. La ausencia de China ha limitado los precios hasta ahora. Su regreso elimina ese límite.
¿Qué debería aprender una empresa mediana de esto? Calcule cuántos días podría operar sin realizar pedidos a su principal proveedor. Si la respuesta es menos de dos semanas, no tendrá margen de negociación en caso de interrupción del suministro, independientemente de lo que estipule su contrato.
La perspectiva del analista de modelos de negocio
Durante un siglo, la industria petrolera basó sus precios en una premisa: el cliente tiene que comprar. Las refinerías necesitan materia prima, los automóviles necesitan combustible y la demanda existe independientemente del precio. Todas las decisiones sobre cuotas que tomó la OPEP se fundamentaron en ese principio.
China dedicó 2025 a comprar discretamente el derecho a violar esa premisa, y luego lo ejerció en abril.
Llamar a esto elasticidad de la demanda, como lo ha hecho el mercado, le da demasiado crédito a Beijing y no comprende el mecanismo. El consumo chino apenas se movió. Lo que se movió fue la decisión sobre cuándo comprar, y esa decisión corresponde a un Estado que puede mantener mil millones de barriles en su balance e ignorar las métricas de rentabilidad trimestrales. La mayoría de los compradores no pueden replicar eso. Quienes puedan, o quienes logren acercarse a ello, descubrirán que el poder de fijación de precios de los proveedores siempre ha sido una función de la desesperación del comprador, más que de la escasez del vendedor.
Estén atentos a los imitadores. Las importaciones de vehículos eléctricos y paneles solares se han disparado en el sudeste asiático desde que comenzó la guerra, lo que sugiere que los gobiernos ya están llegando a la misma conclusión sobre la exposición a largo plazo. Sin embargo, la versión más rápida y barata de la estrategia de Pekín es la más aburrida: comprar los insumos cuando nadie los quiere, mantener más de lo que permiten los manuales y valorar la opción de poder decir que no.