
Caterpillar, Cummins y Eaton están teniendo su mejor año en una década vendiendo equipos eléctricos para centros de datos de IA. Casi nada de ese dinero se está invirtiendo en nuevas fábricas, y ese es precisamente el objetivo.
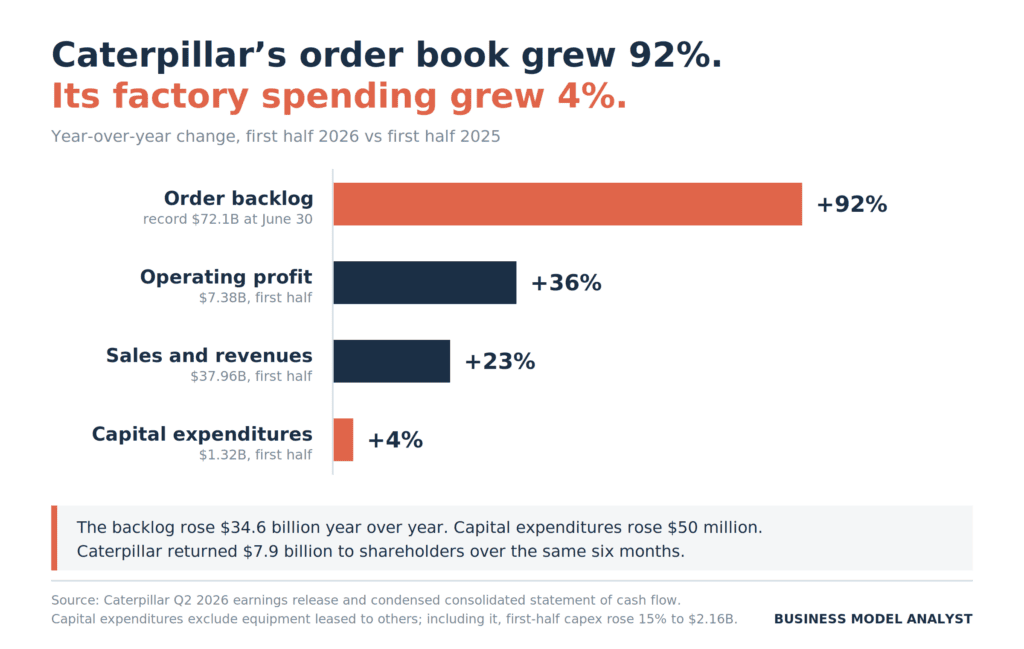
Caterpillar cerró el segundo trimestre de 2026 con una cartera de pedidos récord de 72.100 millones de dólares, un 92% más que el año anterior. En esos mismos seis meses, incrementó sus gastos de capital en un 4% y distribuyó 7.900 millones de dólares entre sus accionistas. Los fabricantes de equipos que impulsan el desarrollo de la IA están transformando este auge en precios y cartera de pedidos, en lugar de en plantas de producción, ya que la escasez es lo que genera el margen de beneficio.
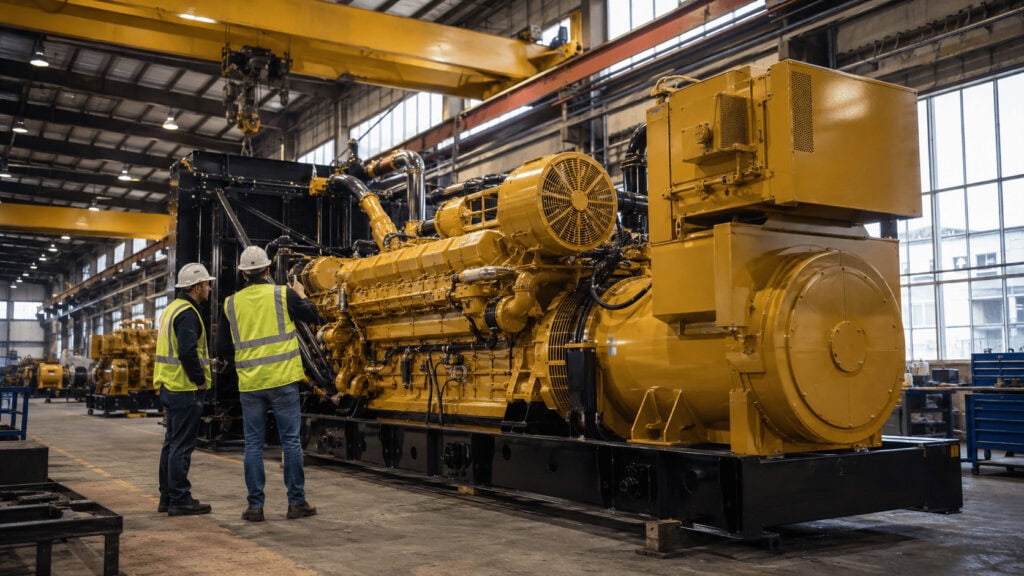
Joe Creed dirige una empresa que no puede fabricar generadores con la suficiente rapidez. Los desarrolladores de centros de datos siguen solicitando más unidades de las que Caterpillar puede suministrar, y su cartera de pedidos de generadores se extiende ahora hasta 2030. Se esperaría que un director ejecutivo que se enfrenta a esta situación invirtiera grandes sumas de dinero en fábricas. Los gastos de capital de Caterpillar en el primer semestre ascendieron a 1320 millones de dólares, 50 millones más que el año anterior. La recompra de acciones alcanzó los 6520 millones de dólares, 2030 millones más. La empresa gastó cuarenta veces más efectivo adicional en la compra de sus propias acciones que en la expansión de su propia capacidad.
Qué pasó
El Wall Street Journal informó el 15 de agosto que la actividad manufacturera estadounidense está alcanzando su nivel más alto desde 2022, impulsada por los centros de datos y un puñado de industrias relacionadas con la inteligencia artificial. Caterpillar, Cummins, Eaton y Ford son ejemplos de empresas industriales que se están adaptando a la demanda.
Las cifras que respaldan esta historia son extraordinarias. Caterpillar registró ventas superiores a los 20.000 millones de dólares en su primer trimestre, alcanzando los 20.543 millones, un 24% más. El beneficio operativo aumentó un 50%, hasta los 4.295 millones. Las ventas de generación de energía, la mayoría vinculadas a centros de datos, crecieron un 29%, hasta los 3.098 millones, y el segmento de Energía generó un beneficio de 2.027 millones de dólares con un margen del 24,6%, convirtiéndose así en el segmento más rentable del modelo de negocio de Caterpillar. Solo el aumento de precios añadió 595 millones de dólares al beneficio operativo.
Cummins registró ingresos récord en el segundo trimestre de 9460 millones de dólares, con un aumento del 19 % en Power Systems, que alcanzó los 2300 millones de dólares gracias a la demanda de sistemas de respaldo para centros de datos. Además, elevó su previsión de crecimiento de ingresos para todo el año a un rango del 10 % al 13 %. Eaton incrementó sus ventas un 21 %, hasta los 8530 millones de dólares, con los centros de datos como principal motor de crecimiento, y reportó un aumento de hasta el 103 % en su cartera de pedidos de productos eléctricos en comparación con el año anterior.
Ahora veamos la otra cara de la moneda. Los gastos de capital de Caterpillar en el primer semestre, excluyendo los equipos arrendados a terceros, fueron de 1.315 millones de dólares, frente a los 1.265 millones del año anterior. Cummins invirtió 249 millones de dólares en gastos de capital durante el trimestre, un aumento con respecto a los 231 millones del año anterior, y prevé que el total del año se sitúe entre 1.350 y 1.450 millones de dólares. Eaton invirtió 253 millones de dólares en gastos de capital durante el trimestre en el que cerró la adquisición de Boyd Thermal por 9.550 millones de dólares y la operación con Ultra PCS por 1.530 millones de dólares.
Eaton adquirió aproximadamente cuarenta y cuatro dólares de empresas ya existentes por cada dólar que invirtió en nuevas instalaciones. La compra de un competidor implica la transferencia de la propiedad de la capacidad productiva, pero no añade ni una sola unidad de interruptores a la industria.
La historia de fondo
Caterpillar ya hizo la otra versión de esto, y salió mal.
En el primer semestre de 2012, la empresa comunicó a los inversores que los costes de fabricación habían aumentado en 409 millones de dólares, en parte debido a los programas de expansión de capacidad. El año anterior había adquirido Bucyrus International por cerca de 9.000 millones de dólares para aprovechar un superciclo minero que parecía permanente. Ese año resultó ser el punto álgido. Para 2015, las ventas habían caído a 47.000 millones de dólares, cifra que la propia Caterpillar describió como un 29% inferior al máximo de 2012. Los ingresos del primer semestre de 2016 alcanzaron los 19.800 millones de dólares, frente a los 25.000 millones del año anterior.
La recuperación duró años. Caterpillar cerró o anunció el cierre o la consolidación de más de 20 instalaciones que abarcaban 8 millones de pies cuadrados de espacio de fabricación, y redujo su plantilla en más de 31.000 personas desde mediados de 2012. Doug Oberhelman dedicó sus últimos años como director ejecutivo a explicar que la minería, el petróleo y el gas, la construcción y el ferrocarril tienen una larga historia de marcada ciclicidad, y que la empresa tuvo que sobrevivir a las recesiones para poder disfrutar de las bonanzas.
La ciclicidad ha sido desde entonces la principal debilidad de Caterpillar , y todos los altos directivos de la empresa la han experimentado. Lo mismo les ocurrió a sus homólogos en Cummins, cuya división de motores sigue los ciclos del transporte de mercancías y la construcción, y en Eaton, que vende a empresas de servicios públicos y construcción comercial. La generación de directivos industriales que ahora lidera el auge de la energía impulsada por la IA aprendió la disciplina financiera a base de experiencia y esfuerzo.
El plan
Lea lo que están haciendo estas tres empresas, en lugar de lo que dicen los titulares.
Caterpillar está invirtiendo 725 millones de dólares para ampliar la producción de generadores en Indiana, ha reconvertido una planta existente en Kansas para fabricar motores de turbina y ha reiniciado la producción de generadores de 10 megavatios, cuya última fabricación se produjo en 2022. Dos de estas tres medidas reactivan activos que ya posee. Reiniciar una línea de producción inactiva es económico, rápido y reversible, justo lo que busca un fabricante con una actividad cíclica. La propia presentación para inversores de Caterpillar describió la expansión de capacidad como una gestión disciplinada, ejecutada con rapidez y eficiencia de capital.
Cummins está invirtiendo 450 millones de dólares para aumentar la producción de generadores, tras una expansión de 200 millones de dólares completada el año pasado, y prevé que las ventas de centros de datos alcancen los 9.000 millones de dólares para 2030. Jennifer Rumsey declaró a los analistas que «nuestro crecimiento en 2026 seguirá estando limitado por la capacidad». En el mismo trimestre, Cummins aumentó su dividendo un 10 % por decimoséptimo año consecutivo y devolvió 1.020 millones de dólares a los accionistas en el primer semestre, frente a una inversión de capital de 438 millones de dólares. Jenny Bush, responsable del negocio de sistemas de energía, declaró al Journal que Cummins ha estado intentando «aprovechar al máximo lo que ya tenemos antes de construir algo nuevo»
Eaton optó por las adquisiciones. Desde 2025, ha invertido cerca de 13.000 millones de dólares en la compra de empresas, lo que ha impulsado la participación de los centros de datos y la TI distribuida del 14 % de las ventas a finales de 2023 al 21 % el año pasado. Esta estrategia le permitió obtener ingresos y una posición de mercado sin comprometer a Eaton con capacidad de nueva construcción que quedaría inactiva si cesaran los pedidos.
Ford es el ejemplo más claro. Su nueva filial, Ford Energy, planea invertir 2.000 millones de dólares en la reconversión de la capacidad de baterías que ya había desarrollado para vehículos eléctricos hacia el almacenamiento de energía en la red eléctrica para centros de datos. Ford no está construyendo para la IA. Está buscando un inquilino para una fábrica que la crisis de los vehículos eléctricos dejó medio vacía.
El ángulo del modelo de negocio
La estrategia consiste en construir menos de lo necesario, y los cálculos explican por qué.
Las ganancias del segmento Power & Energy de Caterpillar aumentaron en $473 millones durante el trimestre. De esa cantidad, $212 millones provinieron del precio y $457 millones del volumen, compensados por mayores costos de fabricación. El precio no tiene costos fijos asociados. El volumen entregado a través de una nueva planta conlleva depreciación, mano de obra, servicios públicos e impuestos a la propiedad que permanecen en el estado de resultados una vez que se agota la cartera de pedidos. Un fabricante que enfrenta una demanda que no puede satisfacer tiene dos maneras de convertir esa demanda en ganancias: fabricar más unidades o cobrar más por las unidades que ya produce. La segunda opción no tiene costo de salida.
Construir la capacidad suficiente para satisfacer la cartera de pedidos destruiría el poder de fijación de precios que genera los resultados récord. Cada megavatio de capacidad de grupos electrógenos añadido por Caterpillar, Cummins y GE Vernova acerca a la industria al punto en que los hiperescaladores pueden negociar. Esa misma escasez es lo que hace que una batería de hierro-aire de cien horas parezca competitiva frente a una central eléctrica de gas de pico que nadie puede comprar, y es la razón por la que toda la cartera de pedidos de turbinas occidentales está reservada más allá de 2028. La estrategia racional para un oligopolio que se enfrenta a una crisis de demanda que cree temporal es atender la cola lentamente y fijar precios para la espera.
Si analizamos el capital de trabajo, podemos ver quién financia la expansión. Los anticipos de clientes en el balance de Caterpillar aumentaron de 3314 millones de dólares a finales de 2025 a 4777 millones de dólares al 30 de junio, un incremento del 44 % en seis meses. Los compradores están pagando por adelantado para asegurar su lugar en la lista de espera. Caterpillar financia su crecimiento con el efectivo de sus clientes, a la vez que distribuye su propio capital entre sus accionistas.
Esa es la dinámica del mercado. Los fabricantes obtienen el margen de beneficio ahora, mantienen bajos los costos fijos y trasladan el riesgo de una reversión de la demanda a la parte que firmó la orden de compra.
El riesgo
Esta disciplina protege a Caterpillar. No protege a quienes leen esto.
Comencemos por analizar la situación actual de los pedidos pendientes. Caterpillar afirma que el 59 % de los 72.100 millones de dólares se entregarán en un plazo de doce meses, lo que deja aproximadamente 29.000 millones de dólares sin entregar más allá de mediados de 2027. Los pedidos a tan largo plazo representan compromisos, no ingresos, y los pedidos de equipos se cancelan cuando se reducen los presupuestos de capital. El sector de la inteligencia artificial ya se ha dividido entre vendedores y promotores precisamente por esta cuestión de cuándo se generarán los ingresos.
El precio es el segundo factor de riesgo. Una parte significativa del aumento de las ganancias provino de los precios, más que de las unidades vendidas, gracias a los aranceles del 50 % sobre el acero y el aluminio importados, que otorgaron a los productores nacionales una ventaja inusual. El poder de fijación de precios derivado de una medida comercial se revierte cuando dicha medida deja de existir. Caterpillar aún prevé costos arancelarios de aproximadamente 2200 millones de dólares este año y registró recuperaciones de 392 millones de dólares en virtud de la Ley de Poderes Económicos de Emergencia Internacional (IEEPA) durante el trimestre, por lo que el régimen arancelario afecta negativamente a sus resultados en ambos sentidos.
La concentración es el tercer factor. Un negocio de generación de energía que vende a una docena de empresas de hiperescala parece diversificado solo hasta que dos de ellas hacen una pausa.
Eaton enfrenta un riesgo diferente derivado del mismo auge. La compra de capacidad productiva en lugar de su construcción sobrecargó el balance. Los gastos netos por intereses se triplicaron hasta alcanzar los 201 millones de dólares, la deuda a largo plazo y su porción corriente llegaron a los 18.500 millones de dólares, y las ganancias por acción según los PCGA cayeron un 16% hasta los 2,11 dólares, mientras que las ventas aumentaron un 21%. Las cifras ajustadas alcanzaron máximos históricos; el beneficio declarado se desplomó.
El contraargumento honesto merece espacio. Cummins se ha comprometido a aproximadamente 20 gigavatios de capacidad incremental hasta 2030 y les ha dicho a los inversores que su plan de capital lo respalda, por lo que llamar a esto una huelga de inversión es exagerado. El gasto de capital de Caterpillar, incluyendo el equipo arrendado a terceros, aumentó un 15% hasta los 2.160 millones de dólares en el semestre, y gastó 802 millones de dólares en inversiones y adquisiciones frente a los 21 millones de dólares del año anterior. La capacidad reactivada produce unidades reales sin reflejar tanto gasto de capital, lo que significa que el gasto de capital en dólares subestima la respuesta de volumen. Y si la demanda de energía de IA se mantiene durante una década, el fabricante disciplinado cederá la cuota a quien la haya construido: GE Vernova, Mitsubishi, Generac o un proveedor chino que no comparte el recuerdo de 2012.
Preguntas rápidas
¿Es realmente más rentable el negocio de generadores de Caterpillar que su negocio de construcción? Sí, en ambos aspectos este trimestre. El segmento de Energía y Potencia obtuvo una ganancia de 2027 millones de dólares con un margen del 24,6 %, frente a los 1947 millones de dólares y el 23,3 % de la división de Construcción.
¿Qué tan grande es la brecha entre la demanda y la inversión? La cartera de pedidos de Caterpillar creció en 34.600 millones de dólares con respecto al año anterior. Sus gastos de capital en el primer semestre aumentaron en 50 millones de dólares.
¿Por qué no construir más si los clientes las demandan con insistencia? Porque el costo fijo persiste incluso después de que termine el auge. Caterpillar se expandió durante el pico de la minería en 2012 y pasó los cuatro años siguientes cerrando más de 20 plantas y recortando más de 31 000 puestos de trabajo.
¿Quién paga por la capacidad adicional? En parte, los clientes. Los pagos anticipados en el balance de Caterpillar aumentaron un 44% en seis meses, mientras que los gastos de capital subieron un 4%.
¿Esto ralentiza el desarrollo de la IA? Aumenta el precio y alarga la lista de espera. Los plazos de entrega de los equipos determinan el cronograma de los centros de datos, y los proveedores tienen pocos incentivos para acortarlos. Ese costo de equipo se suma a la factura de electricidad que el desarrollo ya está recalculando.
La perspectiva del analista de modelos de negocio
Willy Shih, de Harvard, le dio al Journal la analogía correcta, pero a la víctima equivocada. Comparó el despliegue actual con el auge de la fibra óptica de finales de la década de 1990, cuando las operadoras instalaron cables que permanecieron inactivos durante veinte años, y advirtió que las empresas que añaden demasiada capacidad terminan en un ciclo de auge y caída.
Las operadoras sí quebraron. Global Crossing y WorldCom se declararon en bancarrota. Lo que la mayoría olvida es lo que le pasó a su proveedor. Corning controlaba aproximadamente un tercio del mercado de fibra óptica y vio cómo sus ingresos aumentaban de 3.800 millones de dólares en 1997 a 7.000 millones en 2000, con una previsión de la dirección de 10.000 millones para 2002. El director ejecutivo John Loose declaró en 2001 que "la demanda mundial de fibra óptica sigue siendo sólida" y continuó invirtiendo. Los ingresos reales de 2002 rondaron los 4.000 millones de dólares. Corning amortizó casi la totalidad de los 5.000 millones de dólares de plusvalía procedentes de su racha de adquisiciones y registró una pérdida de 5.500 millones de dólares. James Houghton volvió a ser director ejecutivo, cerró más de una docena de plantas y redujo la plantilla aproximadamente a la mitad, hasta los 22.500 empleados. La ampliación de la red de fibra óptica en Concord, Carolina del Norte, se paralizó en octubre de 2002 y generó un cargo por deterioro de 420 millones de dólares dos años después. Las acciones de Corning cayeron de más de 100 dólares a alrededor de 2 dólares.
Tres cuartas partes de las ventas de fibra de Corning provenían de un puñado de clientes, varios de los cuales quebraron. Si sustituimos a los operadores por hiperescaladores, el perfil del cliente es idéntico.
Caterpillar, Cummins y Eaton ya conocen ese final. Su comportamiento es la señal más importante, más que cualquier comentario de los ejecutivos sobre una demanda increíble. Cuando quienes venden las excavadoras a precios exorbitantes e invierten como si se acabara la fiebre del oro, lo sensato es dar más importancia a sus acciones que a sus palabras.
La lección se aplica más allá de este ciclo. Cuando se produce una crisis de demanda, la pregunta clave no es cuánto se puede captar, sino cuánto de esa captación requiere un activo que no se puede vender durante la recesión. Caterpillar respondió a esa pregunta en 2015 y la vuelve a responder ahora con una cartera de pedidos de 72.000 millones de dólares y un presupuesto de fábrica prácticamente inalterado.