La mayor reforma de los préstamos estudiantiles federales en una generación entró en vigor el 1 de julio de 2026. Si eres uno de los más de 42 millones de estadounidenses con deuda estudiantil federal, las reglas en las que basabas tus planes de pago han cambiado, y algunas de las opciones de condonación con las que contabas ya no funcionan como antes.
Esto es lo que realmente cambió, lo que sobrevivió y qué se puede hacer al respecto.
¿Qué cambió el 1 de julio?
La mayor parte del nuevo sistema se basa en una sola ley: la Ley de Recortes Fiscales para Familias Trabajadoras (conocida como OBBBA, por sus siglas en inglés), que el presidente Trump promulgó el 4 de julio de 2025. El Departamento de Educación de Estados Unidos dedicó el año siguiente a la negociación de normas y finalizó el paquete en la primavera de 2026. La mayor parte entró en vigor el 1 de julio de 2026, y algunas disposiciones se implementaron gradualmente hasta 2028.
Tres cosas ocurrieron a la vez. Se lanzó un nuevo plan de reembolso basado en los ingresos llamado RAP. El plan SAVE de la era Biden finalizó oficialmente tras perder en los tribunales. Y entró en vigor una nueva norma que restringe quiénes pueden optar a la condonación de préstamos por servicio público. Cada una afecta a un grupo diferente de prestatarios, y es precisamente por eso que la situación resulta tan confusa.
El nuevo plan: RAP
El cambio más importante es el Plan de Asistencia para el Reembolso (RAP, por sus siglas en inglés). Para quienes soliciten un nuevo Préstamo Directo federal a partir del 1 de julio de 2026, el RAP y un plan estándar por niveles revisado son ahora las únicas dos opciones de reembolso disponibles. Todas las demás opciones desaparecen para los nuevos prestatarios.
El programa RAP funciona de manera diferente a los planes que reemplaza. En lugar de basar los pagos en los ingresos discrecionales, cobra un porcentaje fijo de su ingreso bruto ajustado (AGI) total, que varía del 1 % al 10 % según los tramos de ingresos. Los prestatarios que ganan $10,000 o menos pagan un mínimo fijo de $10. Cada dependiente reduce la factura mensual en $50, hasta alcanzar ese mismo mínimo de $10.
El gráfico que aparece a continuación muestra el tipo de interés base para cada nivel de ingresos.
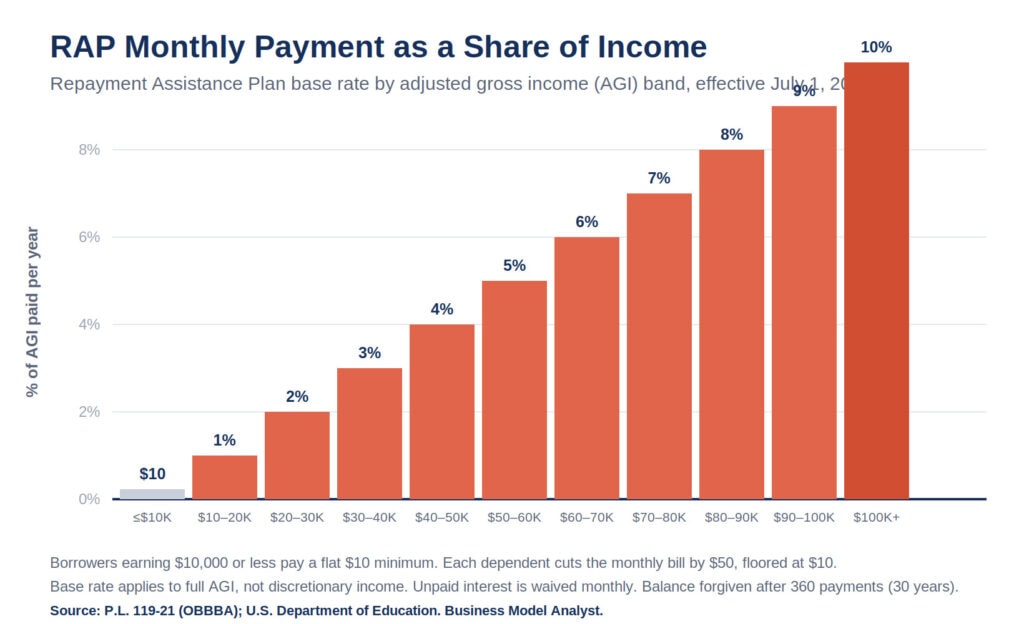
El programa RAP tiene dos características que les gustarán a los prestatarios. Si su pago no cubre los intereses del mes, el gobierno condona la diferencia, evitando así que su saldo aumente considerablemente. Además, si su pago reduce el capital en menos de $50, el gobierno lo complementa hasta alcanzar los $50, garantizando que su saldo disminuya cada mes que pague puntualmente.
El problema radica en el plazo. El plan RAP condona cualquier saldo restante después de 360 pagos, lo que equivale a 30 años. Esto es más tiempo que los 20 o 25 años que ofrecían la mayoría de los planes anteriores, y una vez que se contrata el plan RAP, no se puede volver a un plan estándar.
El plan que murió: SALVAR
El plan más generoso de los últimos años ya no existe. Un tribunal federal anuló el plan SAVE el 10 de marzo de 2026, poniendo fin a la opción emblemática de la administración Biden basada en los ingresos.
Si usted es uno de los aproximadamente 7.5 millones de prestatarios que aún se encuentran en el programa SAVE, esto le afecta directamente. Las entidades administradoras comenzaron a enviar notificaciones el 1 de julio, y cada notificación inicia un plazo de al menos 90 días para elegir un plan legal. Si pierde este plazo, el Departamento puede cambiarlo a un plan diseñado para pagar la totalidad de su saldo, lo que puede reducir o eliminar lo que se habría condonado. Generalmente, se espera que los pagos que ya realizó bajo el programa SAVE sigan contabilizados para el total de condonación basado en sus ingresos.
Lo que aún funciona: IBR
El programa de Reembolso Basado en los Ingresos (IBR, por sus siglas en inglés) se mantuvo vigente y, para muchos prestatarios actuales, representa la vía legal más sólida para la condonación de la deuda. El IBR sigue estando disponible para quienes recibieron sus préstamos antes del 1 de julio de 2026. Mantiene su plazo de condonación de 20 o 25 años, y el Departamento eliminó el antiguo requisito de dificultades financieras parciales, lo que permite que más personas puedan inscribirse independientemente de sus ingresos.
Un detalle importante: el Departamento ha suspendido temporalmente el procesamiento de las cancelaciones de deudas del plan IBR mientras recalcula el número de pagos. La inscripción y el conteo de pagos continúan, por lo que usted sigue acumulando créditos. Esto solo afecta la fecha de emisión de las cancelaciones finales.
Los planes PAYE e ICR están a punto de desaparecer y dejarán de funcionar el 1 de julio de 2028. Si usted está inscrito en alguno de ellos, o en el extinto plan SAVE, deberá cambiarse a IBR o RAP antes de esa fecha límite, o su administrador de préstamos lo hará por usted.
Condonación de préstamos para el servicio público: Intacta, pero más restringida
El Programa de Condonación de Préstamos para el Servicio Público (PSLF, por sus siglas en inglés) seguirá vigente. Está contemplado en la Ley de Educación Superior y solo el Congreso puede derogarlo. El acuerdo principal se mantiene: 120 pagos que cumplan con los requisitos durante 10 años de servicio público a tiempo completo, y el saldo restante se condona libre de impuestos. El Programa de Asistencia para la Rehabilitación (RAP, por sus siglas en inglés) se considera un plan que cumple con los requisitos del PSLF, y los pagos realizados bajo este programa cuentan para alcanzar los 120.
Lo que cambió fue quiénes se consideran empleadores elegibles. Una nueva norma, vigente desde el 1 de julio de 2026, permite al Secretario de Educación descalificar a los empleadores que tengan un "propósito ilegal sustancial". El Departamento estima que menos de 10 empleadores al año se verán afectados, y los pagos realizados antes de cualquier descalificación se mantienen protegidos. La norma está siendo impugnada en los tribunales por una coalición de estados, ciudades y organizaciones sin fines de lucro, por lo que se espera que este tema siga evolucionando.
La lección práctica para los funcionarios públicos es la siguiente: presenten su certificación de empleo ahora para asegurar el crédito que ya han ganado y mantengan registros detallados.
La bomba fiscal de la que nadie habla
Este es el cambio con mayor impacto económico y menor repercusión mediática. La disposición del Plan de Rescate Estadounidense que eximía de impuestos a nivel federal la condonación de la deuda estudiantil expiró el 31 de diciembre de 2025.
Esto significa que la condonación de deudas basada en los ingresos recibida en 2026 o después generalmente se grava como ingreso ordinario, a menos que usted califique para una exclusión por insolvencia del IRS. En el caso de un saldo condonado elevado, esa factura de impuestos puede ascender a cinco cifras. La condonación de la PSLF permanece permanentemente libre de impuestos, al igual que las cancelaciones por fallecimiento o discapacidad. Si se acerca la fecha de condonación de su deuda basada en los ingresos, el cálculo de los plazos cobra mucha importancia.
¿Qué está cerrado definitivamente?
Si aún esperas la condonación de préstamos estudiantiles de Biden, el alivio único de hasta $10,000 (o $20,000 para los beneficiarios de la beca Pell), debes saber que la solicitud ya no está disponible. Los préstamos Grad PLUS también se eliminan para los nuevos graduados y profesionales después del 1 de julio de 2026, y los nuevos préstamos federales tienen límites más estrictos. Los prestatarios de Parent PLUS pierden su acceso al Programa de Condonación de Préstamos para el Servicio Público (PSLF) y al Programa de Asistencia para la Rehabilitación (RAP) a menos que consoliden sus préstamos dentro de plazos específicos.
Qué deben hacer ahora los prestatarios
Lo más útil es averiguar en qué plan te encuentras, ya que tu siguiente paso depende completamente de ello. Los inscritos en SAVE deben estar atentos al aviso del administrador y considerar el plazo de 90 días como real. Los prestatarios con planes PAYE, ICR o SAVE deben elegir IBR o RAP antes del 1 de julio de 2028. Los funcionarios públicos deben presentar la certificación PSLF ahora, en lugar de esperar a que se les solicite. Y cualquier persona que se acerque a la fecha de condonación de su IDR debe hacer los cálculos fiscales antes de asumir que el monto condonado es gratuito.
El simulador de préstamos del Departamento ahora incluye RAP, que facilita las comparaciones directas. Haga sus propios cálculos antes de comprometerse, porque RAP es un proceso irreversible.
Preguntas frecuentes
¿Seguirá estando disponible la condonación de préstamos estudiantiles en 2026? ?
Sí. Los programas PSLF, IBR (Condonación de Préstamos para el Servicio Público), la defensa del prestatario y las exenciones por fallecimiento o discapacidad siguen vigentes. Lo que finalizó fue la ayuda única de Biden de entre $10,000 y $20,000 y el plan SAVE. La condonación no desapareció, pero los procedimientos y los plazos cambiaron.
¿Realmente terminó el plan SAVE?
Sí. Un tribunal federal anuló el programa SAVE el 10 de marzo de 2026. Los aproximadamente 7,5 millones de prestatarios que aún están inscritos están siendo dados de baja del programa, y las notificaciones de los administradores de préstamos comenzarán el 1 de julio de 2026, con un plazo de al menos 90 días para elegir un nuevo plan.
¿Qué es RAP y quién debe usarlo?
RAP es el Plan de Asistencia para el Reembolso, la nueva opción basada en los ingresos que se lanzó el 1 de julio de 2026. Quienes soliciten un nuevo Préstamo Directo federal a partir de esa fecha solo podrán usar RAP o el plan Estándar por Niveles. Los prestatarios actuales pueden cambiarse a RAP, pero no están obligados a hacerlo.
¿Es RAP mejor que IBR?
Depende de tus ingresos y del tamaño de tu familia. El RAP condona los intereses impagos y garantiza la reducción del capital, lo que ayuda a pagar los saldos bajos más rápido. Pero utiliza el ingreso bruto ajustado (AGI) completo en lugar del ingreso discrecional y solo condona después de 30 años, por lo que las personas con mayores ingresos y las familias más numerosas suelen pagar más y esperar más tiempo que con el IBR. Prueba ambos en el Simulador de Préstamos antes de elegir, porque el RAP es una puerta de entrada sin retorno
¿La deuda estudiantil condonada estará sujeta a impuestos en 2026?
En el caso de la condonación de deudas basada en los ingresos, generalmente sí. La exención fiscal federal expiró el 31 de diciembre de 2025, por lo que la condonación de deudas basada en los ingresos en 2026 o posteriormente se considera ingreso imponible, a menos que usted cumpla con los requisitos para la exención por insolvencia del IRS. Las condonaciones de deudas por el Programa de Condonación de Deudas para el Servicio Público (PSLF), fallecimiento y discapacidad permanecen libres de impuestos.
¿Desaparecerá el programa PSLF?
No. El Programa de Condonación de Préstamos para el Servicio Público (PSLF, por sus siglas en inglés) está contemplado en la ley federal y solo el Congreso puede derogarlo. La estructura de 120 pagos a 10 años permanece sin cambios. Una nueva norma puede descalificar a un pequeño número de empleadores considerados con un “propósito ilegal sustancial”, y dicha norma está siendo impugnada ante los tribunales.
¿Qué sucede si no hago nada?
Esta es la opción más costosa. Si ignora un aviso de transición al plan SAVE, su administrador de préstamos puede cambiarlo a un plan diseñado para liquidar completamente su saldo, lo que puede reducir o eliminar la condonación que estaba a punto de obtener. Los prestatarios con planes PAYE o ICR que no tomen ninguna medida antes del 1 de julio de 2028 también se inscribirán automáticamente.
La perspectiva del analista de modelos de negocio
La batalla por la presentación de la información es más reveladora que la mecánica en sí. La administración lo presenta como una simplificación, y en cierto modo lo es: cinco planes confusos se reducen a dos, y las características de exención de intereses y equiparación del capital realmente protegen a los prestatarios de ver crecer sus saldos. Pero simplificación y generosidad no son lo mismo. El plazo de 30 años del RAP y el regreso de la condonación sujeta a impuestos trasladan silenciosamente el costo real a los prestatarios, especialmente a aquellos con mayores ingresos y a quienes poseen títulos profesionales, quienes ahora enfrentan un camino más largo y costoso hacia el alivio.
Lo más sensato es dejar de considerar el perdón como una promesa y empezar a verlo como un objetivo en constante cambio con plazos definidos. Los prestatarios que más perderán en esta transición no serán los que eligieron el plan equivocado, sino los que no hicieron nada y fueron inscritos automáticamente. En un sistema tan dinámico, la inercia resulta la opción más costosa.
Este artículo tiene fines informativos y no constituye asesoramiento financiero ni legal. Antes de tomar cualquier decisión, consulte su situación particular con la entidad que administra su préstamo o con un asesor calificado.