La adquisición de Foot Locker por 2.500 millones de dólares integró dos modelos de negocio minoristas en una sola empresa. El trimestre pasado, la diferencia entre ambos se situó en 1.218 puntos básicos de margen bruto, y el mercado extrajo aproximadamente 4.500 millones de dólares de Dick's en una sola sesión.
Las acciones de Dick's Sporting Goods cayeron hasta un 25% el 25 de agosto de 2026, la peor caída en una sola sesión en la historia de la compañía, después de que la gerencia recortara la previsión de ganancias para todo el año en un 17% en el punto medio. El daño se concentra casi por completo en un segmento. El negocio principal de Dick's creció un 4,9% en ventas comparables y mantuvo un margen operativo del segmento del 12,6%. Foot Locker, adquirido once meses antes, cayó un 3,6% en ventas comparables y registró una pérdida operativa de 31,9 millones de dólares. Ambos segmentos venden las mismas marcas a clientes que se superponen en la misma economía. La diferencia radica en la proporción del surtido que controla cada uno.
Simeon Gutman, de Morgan Stanley, inició la conferencia telefónica con analistas con la pregunta que marcó el rumbo de toda la sesión. Quería saber qué había cambiado desde que el equipo se reunió en esos mismos asientos 90 días antes, elevando las previsiones y mostrándose confiado. El presidente ejecutivo, Ed Stack, mencionó los descuentos que las marcas ofrecían en sus propios sitios web, los precios del combustible, la presión de los consumidores en Europa y Oriente Medio, y la geopolítica.
Todas esas fuerzas también afectaron a las tiendas que llevan el nombre de Dick. Esas tiendas crecieron.
Qué pasó
Las ventas netas consolidadas del trimestre finalizado el 1 de agosto de 2026 alcanzaron los 5.590 millones de dólares, un 53,2% más que el año anterior, debido casi en su totalidad a la incorporación de los 1.740 millones de dólares de Foot Locker. El margen operativo consolidado cayó del 12,40% al 7,89%. El beneficio neto disminuyó un 17%, hasta los 315 millones de dólares, y el beneficio por acción diluido cayó un 26%, hasta los 3,50 dólares, debido además a los 9,6 millones de acciones que Dick's emitió para adquirir Foot Locker.
La tabla de segmentos ofrece una visión más clara que la consolidada. El margen bruto de Dick's se situó en el 37,85%, mientras que el de Foot Locker fue del 25,66%. El margen operativo del segmento de Dick's fue del 12,60%, frente al -1,84% de Foot Locker.

La dirección mantuvo sin cambios las previsiones de ventas anuales de Dick's, entre 14.500 y 14.700 millones de dólares, y conservó la previsión de crecimiento comparable entre el 2,5 % y el 4,0 %. Las previsiones de ventas de Foot Locker se redujeron a entre 7.400 y 7.500 millones de dólares, su previsión de crecimiento comparable se volvió negativa y el beneficio del segmento para todo el año se transformó en una pérdida prevista de entre 40 y 80 millones de dólares. La previsión de BPA consolidado cayó de un rango de entre 13,27 y 14,27 dólares a entre 10,94 y 11,94 dólares.
A 128 dólares por acción, el precio más bajo de la sesión, la capitalización bursátil de Dick's se situó cerca de los 11.500 millones de dólares, frente a los aproximadamente 16.050 millones de dólares al cierre del lunes. En un solo día de negociación, la empresa perdió casi el doble de lo que pagó por Foot Locker.
La historia de fondo
Dick's firmó el acuerdo de fusión el 15 de mayo de 2025 y la operación se concretó el 8 de septiembre de 2025. El precio total ascendió a 2.500 millones de dólares: 2.100 millones en acciones de Dick's, 223 millones en efectivo y 111,6 millones provenientes de una participación que Dick's ya poseía. Los accionistas de Foot Locker pudieron elegir entre 24,00 dólares en efectivo o 0,1168 acciones de Dick's por cada acción de Foot Locker. Quienes optaron por las acciones en papel recibieron acciones con un valor aproximado de 219 dólares cada una. El precio de cierre fue cercano a los 134 dólares el día de la emisión.
Foot Locker llegó con un exceso de inventario, ventas a la baja, exposición a aranceles en la producción asiática y una década de recortes en la distribución por parte de Nike. Stack asumió personalmente la dirección del negocio, nombró a Ann Freeman, exejecutiva de Nike, al frente de Norteamérica y contrató a Matthew Barnes, exdirector de Aldi en el Reino Unido, para dirigir Europa. A finales de 2025, describió la cadena como alejada de los principios básicos del comercio minorista.
El primer trimestre del año fiscal 2026 pareció confirmar que la estrategia estaba funcionando. Las ventas comparables proforma de Foot Locker registraron un crecimiento positivo del 0,6%, las ventas comparables de la marca Foot Locker en EE. UU. aumentaron un 6,4%, y el segmento obtuvo una ganancia operativa de 17,5 millones de dólares. Dick's destacó este dato en el titular de su informe de resultados de mayo.
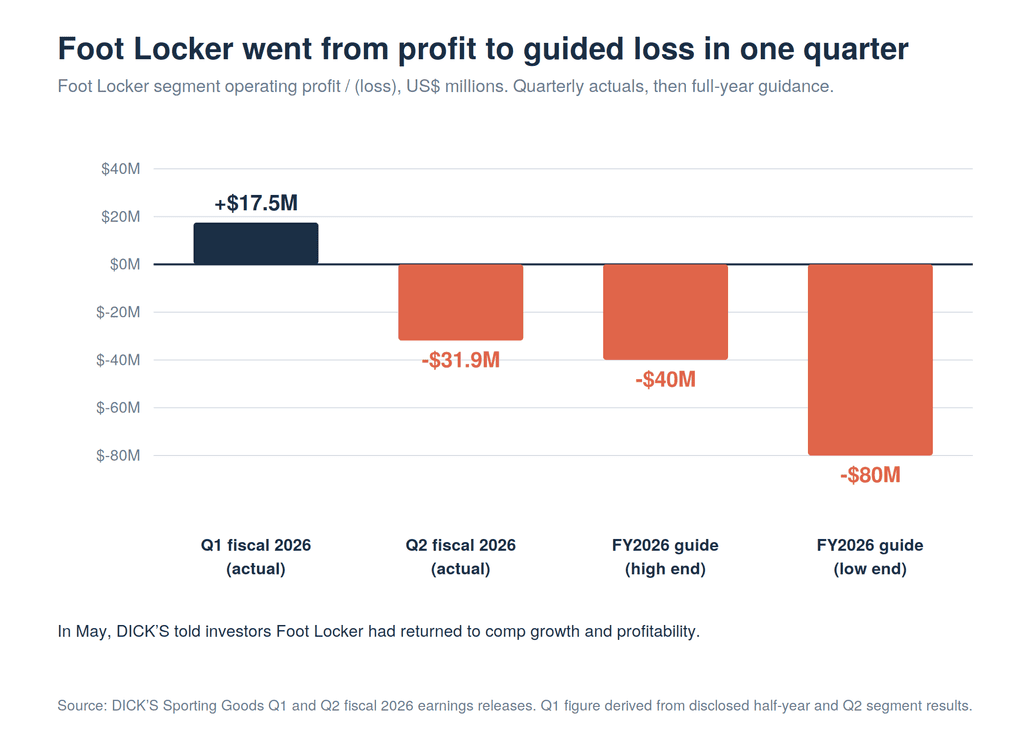
Noventa días después, ese mismo segmento perdió 31,9 millones de dólares, lo que supone una variación de 49,4 millones de dólares en un trimestre.
El plan
Stack no se ha retractado de nada de esto. Dick's está transformando las tiendas Foot Locker a un formato más pequeño llamado "Fast Break", que según la gerencia supera a las tiendas tradicionales, alcanzando cerca de 100 a nivel mundial en el primer trimestre y con el objetivo de llegar a entre 300 y 350 para fin de año. La compañía cerró 110 tiendas Foot Locker en el año fiscal 2026 hasta la fecha, 67 de ellas consideradas activos improductivos, y redujo la marca WSS de 143 a 99 tiendas.
El beneficio financiero previsto es de entre 100 y 125 millones de dólares en sinergias de costes anuales, principalmente derivadas de las compras y el abastecimiento directo. Para alcanzarlo se requieren hasta 750 millones de dólares en gastos de saneamiento antes de impuestos, de los cuales ya se han contabilizado 515,8 millones.

Dick's también igualó los descuentos de la competencia en lugar de ceder cuota de mercado, una decisión que Stack defendió como una inversión rentable mientras el mercado espera recuperarse. Esta decisión se refleja en las previsiones: el margen de beneficio del segmento de Dick's se redujo del 11,0% al 11,4% al 10,6% al 10,9%, a pesar de que sus previsiones de ventas se mantuvieron sin cambios.
El ángulo del modelo de negocio
Foot Locker revende calzado de otras compañías. En 2023, el último año completo que reportó en solitario, el 65% de todo lo que compró provino de Nike, y el 84% provino de sus cinco principales proveedores. No posee propiedad intelectual de productos significativa. Su surtido se basa en lanzamientos y siluetas retro que Nike, adidas y On deciden cuándo lanzar, cuántas producir y cuánto cobrar en sus propios sitios web. El calzado representa aproximadamente dos tercios de los ingresos de Nike, y Nike Direct ahora mueve un tercio de ellos. Stack atribuyó el trimestre a la "mayor exposición de Foot Locker a siluetas de calzado clásicas" y a lanzamientos que no cumplieron con las expectativas.
Entiéndase esto como una descripción del modelo de negocio, más que como la descripción de un mal trimestre. Un minorista cuyo margen bruto depende de los calendarios de lanzamiento de otros no tiene ningún mecanismo para defender ese margen cuando el calendario no cumple con las expectativas.
La empresa homónima de Dick's ofrece las mismas marcas nacionales, y Nike también es importante allí. Además, ofrece algo que Foot Locker no tiene. Sus marcas verticales, incluidas DSG, CALIA, VRST y Walter Hagen, generaron 1.800 millones de dólares en el año fiscal 2025, aproximadamente el 13% de las ventas netas del segmento, lo que convierte a Dick's en su segundo mayor proveedor con los márgenes que la empresa establece. Más allá de eso, se encuentran los artículos deportivos, el golf, los deportes de equipo, la plataforma de deportes juveniles GameChanger, la Dick's Media Network y los formatos House of Sport que venden experiencias junto con el producto. Nike puede ofrecer descuentos en zapatillas para correr en nike.com. No puede ofrecer descuentos en jaulas de bateo, en la adaptación de palos de golf ni en mallas CALIA.
De ahí provienen los 1.218 puntos básicos de margen bruto.
El mecanismo subyacente se encuentra en la fase inicial. Como vimos en la comparación entre Adidas y Nike, ambas marcas ahora tienen una proporción cercana al 60/40 entre venta al por mayor y venta directa, tras casi una década de estrategias opuestas. Ser dueños de un canal de venta directa no les otorgó poder de fijación de precios, sino un segundo lugar para aplicar descuentos. Cuando una marca baja los precios en su propio sitio web, establece el precio final para la mercancía que un mayorista ya ha comprado, pagado y puesto a la venta. La marca registra una promoción. El minorista registra una rebaja en el inventario que posee.
Alguien en esa cadena absorbe la sobreproducción de la industria. Estructuralmente, es quien posee la mercancía y no puede fijar el precio. Dick's invirtió 2500 millones de dólares para añadir 2478 tiendas más en esa misma situación, justo en el momento del ciclo en que las marcas proveedoras habían terminado de desarrollar las herramientas para aprovecharse de la situación.
El negocio de Dick's no es inmune a nada de esto, y ese es el aspecto que merece atención. Su exposición al sector del calzado aumentó con la adquisición, optó por igualar los descuentos y, como resultado, su propia previsión de margen se redujo en 45 puntos básicos. Las marcas verticales, los servicios y la red de medios no hacen que Dick's sea intocable. Le proporcionan una base que Foot Locker no tiene.
El riesgo
Foot Locker tenía un inventario de 2.000 millones de dólares, de un total de 5.570 millones, al cierre del trimestre. El inventario total aumentó un 63% interanual, mientras que el de Dick's creció un 6%. Esos 2.000 millones de dólares deben distribuirse en el mismo mercado promocional que causó el problema, y Stack prevé que las promociones se extiendan durante el resto del año.

Hay tres casos más que merecen atención.
El balance actual presenta un fondo de comercio de 837 millones de dólares y activos intangibles de 763 millones de dólares, la mayoría generados por esta operación. Un segmento que prevé pérdidas durante todo el año requiere una prueba de deterioro, la cual confirmaría en contabilidad lo que el precio de las acciones ya reflejaba.
Los activos por arrendamiento operativo aumentaron de 2420 millones de dólares a 4750 millones de dólares. El cierre de una tienda elimina las ventas y la nómina. El contrato de arrendamiento permanece vigente hasta su vencimiento o hasta que Dick's rescinda el contrato mediante una compensación económica, lo que explica en parte por qué el costo total de la liquidación asciende a 750 millones de dólares.
Luego está el diagnóstico en sí. Stack señaló a Europa y Oriente Medio como los puntos débiles. La información revela algo más: Foot Locker International registró una disminución comparable del 3,3% en el trimestre, frente a una caída total de Foot Locker del 3,6%, lo que sitúa a Norteamérica en el peor puesto del promedio. Europa presenta un problema aparte, ya que las pérdidas allí no generan ningún beneficio fiscal bajo las provisiones de valoración existentes, lo que eleva la tasa impositiva efectiva hacia el 29%. Solucionar un problema de surtido en Norteamérica con un cambio de gestión en Europa supondría perder un año.
La familia Stack posee acciones de Clase B con control de voto por supermayoría, por lo que ningún inversor activista forzará la desinversión. Lo que suceda a continuación, sucederá según los plazos de la familia Stack.
Preguntas rápidas
¿Pagó Dick's de más por Foot Locker? El precio no fue el problema. Con 2.500 millones de dólares por una cadena que factura aproximadamente 8.000 millones, el múltiplo era modesto. El problema radica en la estructura del activo. Dick's adquirió escala en el único segmento de la cadena de valor deportiva sin control sobre su propio margen bruto.
¿Por qué creció el negocio de Dick's mientras que el de Foot Locker se redujo? Por el control del surtido y la combinación de categorías. Foot Locker vende calzado deportivo, en su mayoría de proveedores que también venden directamente. Dick's vende calzado, además de artículos de ferretería, golf, deportes de equipo, su propia cartera de marcas verticales valorada en 1.800 millones de dólares y servicios. Cuando el calzado se convierte en una promoción, Dick's tiene otras fuentes de ingresos.
¿Fue falsa la recuperación del primer trimestre? No. Foot Locker registró una ganancia real de 17,5 millones de dólares en el segmento, con un crecimiento comparable positivo en el primer trimestre. Esto se debió a recortes de costos, cierres de tiendas y liquidación de inventario, medidas que fueron puntuales. Nada de esto cambió quién fija el precio de unas Jordan retro.
¿Puede Fast Break solucionar esto? Las tiendas más pequeñas con mayor productividad mejoran la rentabilidad de las tiendas físicas. No modifican la concentración de proveedores ni la estructura de márgenes. Foot Locker necesita productos propios o exclusivos para aumentar su margen bruto, y desarrollar cualquiera de ellos lleva años.
¿Qué deberían observar los inversores a continuación? El margen bruto de Foot Locker, en lugar de su crecimiento comparable. Una recuperación de las ventas comparables, lograda mediante descuentos, vale menos que una recuperación del margen, y el camino del segmento de vuelta al punto de equilibrio pasa por esta última cifra.
La perspectiva del analista de modelos de negocio
El acuerdo con Foot Locker se ha interpretado durante todo el día como un error de sincronización, una gran adquisición que se topó con un mercado de consumo débil. La explicación basada en el consumo se desmorona en cuanto se observa la tabla de segmentos. Dos negocios, una empresa, un país, un trimestre, resultados opuestos. Las condiciones macroeconómicas no pueden explicar eso.
Lo que lo genera es una diferencia en quién posee el producto. Dick's dedicó quince años a construir marcas, servicios y formatos verticales que le proporcionan ingresos que ningún proveedor puede reducir con descuentos, y ese trabajo le permitió obtener un margen bruto del 37,85 % el trimestre pasado. Luego, invirtió 2500 millones de dólares en un negocio que prácticamente carece de eso, justo cuando Nike, Adidas y On terminaron de construir canales directos que les permiten fijar el precio de liquidación de los productos que sus mayoristas ya poseen.
La respuesta de Stack a la crisis es instructiva en sí misma. Igualó los descuentos de la competencia para proteger su cuota de mercado y lo consideró una inversión. Esta es la estrategia correcta para una empresa con margen de seguridad y la incorrecta para una que no lo tiene. Aplicarla a ambos segmentos es la forma en que un problema en la empresa adquirida se convierte en un problema para la empresa matriz.
La lección se aplica a casos anteriores a las zapatillas deportivas. En cualquier cadena de valor donde los proveedores pueden llegar directamente al cliente final, la escala de distribución deja de ser una ventaja competitiva y se convierte en una desventaja con un costo asociado. Esta misma prueba se aplica a muchos otros sectores, y la analizamos en diversas categorías en nuestra biblioteca de comparación de modelos de negocio. Los minoristas que sobreviven a la transición son los que se convierten en proveedores. Dick's lo entendió tan bien que logró invertir 1800 millones de dólares en ello. Luego compró 2478 tiendas que no lo habían hecho.