
Un reportaje del New York Times advierte que toda la economía depende ahora del auge de la IA. Sin embargo, no menciona qué empresa ejerce la mayor dependencia sobre ella. La diferencia entre lo que OpenAI prometió gastar y lo que realmente gana es el eje central de toda la historia.
Esta semana, The New York Times argumentó que el mercado bursátil estadounidense y la economía en general se han fusionado en una gran apuesta por la inteligencia artificial. El artículo se detiene en la versión abstracta del riesgo: si una gran empresa de IA tropieza, las consecuencias se extienden. Esa empresa tiene nombre: OpenAI, con más de un billón de dólares en compromisos de computación a largo plazo, genera unos ingresos de aproximadamente 25.000 millones de dólares y pierde alrededor de 1,22 dólares por cada dólar que ingresa. Ese desajuste, y no el ánimo de los inversores, es el verdadero obstáculo.
Hay dos maneras de interpretar la relación entre la IA y la economía: una cómoda y otra incómoda. La interpretación cómoda es que los mercados se inflan, el optimismo disminuye, los precios se corrigen y la vida continúa. La interpretación incómoda es que una sola empresa privada se encuentra por debajo de la curva de demanda de chips, energía y centros de datos, y que esa empresa ha firmado contratos que aún no puede pagar con sus operaciones. Si se tira de ese hilo, el panorama macroeconómico deja de ser psicológico y se convierte en un simple balance financiero.
Qué pasó
El 22 de julio, el Times publicó un informe que argumentaba que el mercado de valores y la economía son ahora, en la práctica, la misma actividad, ambas impulsadas por la IA. El argumento es sólido hasta cierto punto: el mercado se ha duplicado en la última década, superando los 75 billones de dólares; un pequeño grupo de empresas vinculadas a la IA genera la mayor parte de las ganancias; y la inversión en centros de datos y redes eléctricas está sosteniendo la actividad económica real.
Lo que el artículo deja implícito es qué entidad genera la demanda que justifica todo ese gasto. Si eliminamos el análisis a nivel de índice, llegamos a OpenAI, la empresa cuyo apetito por la infraestructura sustenta los pedidos de casi todos los proveedores de la cadena. El riesgo macroeconómico que describe el Times es, en realidad, una cuestión de si las promesas de una empresa se cumplirán.
La historia de fondo
OpenAI está aumentando sus ingresos más rápido que casi cualquier otra empresa de software en la historia. Pasó de unos 3700 millones de dólares en 2024 a una tasa anual cercana a los 25 000 millones de dólares a mediados de 2026, lo que equivale a unos 2000 millones de dólares al mes. Impresionante en sí mismo. El problema radica en la forma en que se generan esos ingresos y en el coste de producirlos.
Alrededor del 70% de los ingresos proviene de las suscripciones a ChatGPT, principalmente planes de consumo de 20 dólares al mes. El uso de la API aporta aproximadamente una cuarta parte, y Sora, junto con las licencias, completa el resto. Sin embargo, el coste de responder a cada consulta mantiene la rentabilidad por debajo de lo esperado. En el primer trimestre de 2026, la empresa registró un margen operativo cercano al -122%, y se proyectan pérdidas anuales de alrededor de 14.000 millones de dólares según la medida interna, sin incluir la compensación, con varias estimaciones externas que apuntan a un nivel superior una vez que se incluya la compensación en acciones. En resumen, como se detalla en nuestro análisis del modelo de negocio de OpenAI , esto parece un negocio de infraestructura intensivo en capital con la valoración de una empresa de software.
El plan
La estrategia consiste en invertir a pesar de las pérdidas, con la convicción de que la escala y la computación más económica acabarán cambiando las cosas. Para lograrlo, OpenAI se ha comprometido a construir una infraestructura que se mide en billones de dólares. Las obligaciones declaradas se acumulan entre aproximadamente siete proveedores entre 2025 y 2035 y suman alrededor de 1,15 billones de dólares: Broadcom cerca de 350.000 millones de dólares, Oracle alrededor de 300.000 millones, Microsoft cerca de 250.000 millones, Nvidia hasta 100.000 millones, AMD alrededor de 90.000 millones, Amazon Web Services cerca de 38.000 millones y CoreWeave alrededor de 22.000 millones.
Financiar esa brecha es el objetivo principal de la próxima salida a bolsa. OpenAI, valorada recientemente en cerca de 852 mil millones de dólares, se prepara para cotizar en bolsa con una valoración que, según se informa, alcanza el billón de dólares. Para dar credibilidad a sus cuentas antes de que se abran, ha estado incorporando a figuras destacadas del sector financiero a su consejo de administración, una estrategia que ya analizamos en el artículo sobre las recientes contrataciones de directivos de banca para el consejo de administración de OpenAI. La apuesta implícita en ese precio es simple y enorme: que la capacidad de procesamiento se abarate drásticamente antes de que venzan los compromisos.
El ángulo del modelo de negocio
Aquí está la parte que la cobertura macroeconómica omite. OpenAI está intentando financiar un programa de capital del tamaño de un hiperescalador con un modelo de negocio basado principalmente en suscripciones de consumidores. Microsoft, Amazon y Google financian la construcción de sus centros de datos con fuentes de ingresos consolidadas y de alto margen. OpenAI, en cambio, financia su expansión con planes mensuales de 20 dólares, una API limitada y capital externo, mientras pierde dinero por cada unidad de uso.
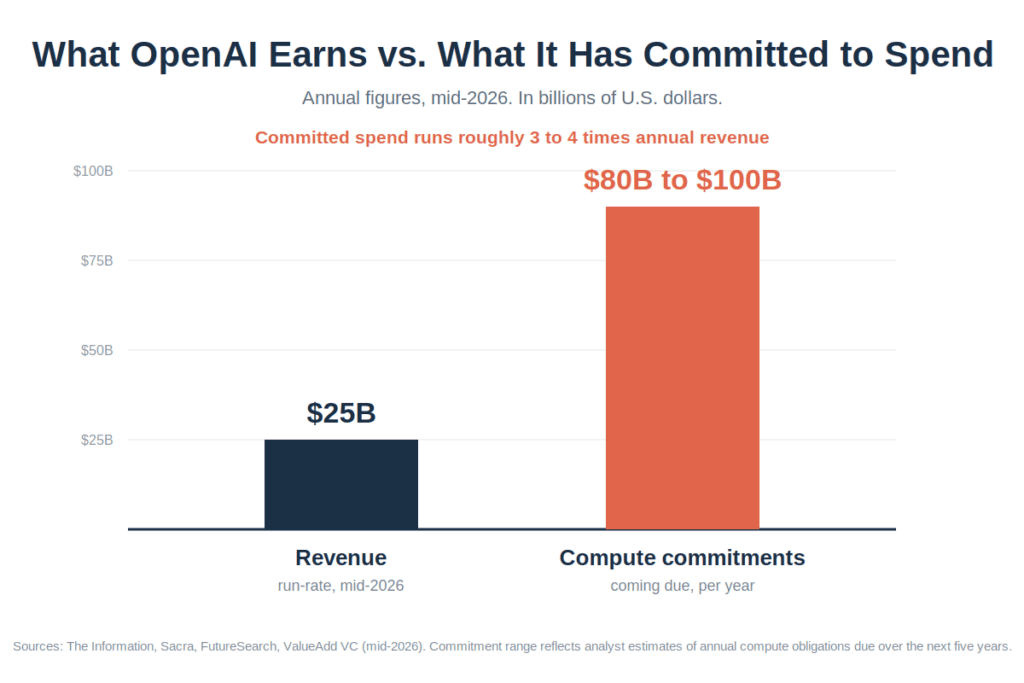
Por eso, la brecha entre los compromisos y los ingresos es más importante que las pérdidas de cualquier trimestre. Los analistas estiman que, en los próximos cinco años, OpenAI se enfrenta a compromisos de computación anuales por valor de entre 80.000 y 100.000 millones de dólares, frente a una tasa de ingresos actual cercana a los 25.000 millones de dólares. Una empresa normal no firma contratos de gasto por tres o cuatro veces sus ingresos anuales a menos que tenga la certeza de que los ingresos van a dispararse o que el capital seguirá fluyendo. OpenAI apuesta por ambas cosas a la vez. Si se elimina cualquiera de estas suposiciones, el modelo no se cierra.
El riesgo
El Times describe el peligro como una reacción en cadena del efecto riqueza: la confianza en la IA flaquea, las acciones caen, los consumidores adinerados se retraen y se producen despidos. Esa es la historia desde el lado de la demanda. La historia desde el lado de la oferta se desarrolla a través de los contratos de OpenAI, y es más rápida.
Si el crecimiento de los ingresos de OpenAI se ralentiza, o el precio de la OPI se debilita, o los mercados de capitales se contraen, la empresa debe elegir entre cumplir sus compromisos y preservar su liquidez. Cualquiera de las dos opciones tiene repercusiones en la cadena de suministro. La reducción de pedidos afecta a Nvidia, Oracle, Broadcom y a las empresas de energía y construcción que les prestan sus servicios. Algunos de estos mismos proveedores también son inversores en OpenAI, lo que significa que una desaceleración no se propaga en línea recta, sino que crea un círculo vicioso. La concentración que preocupa al Times a nivel del índice es aún mayor de lo que parece, ya que muchos de los acuerdos apuntan a un único cliente.
Preguntas rápidas
¿Cuántos ingresos genera realmente OpenAI? Aproximadamente 25.000 millones de dólares anuales a mediados de 2026, unos 2.000 millones al mes, frente a los 13.100 millones de dólares de ingresos previstos para todo el año 2025. Alrededor del 70% proviene de las suscripciones a ChatGPT.
¿Es OpenAI rentable? No. Según sus cálculos internos, se prevé que pierda alrededor de 14.000 millones de dólares en 2026, aunque algunas estimaciones son aún mayores, y se informa que pierde aproximadamente 1,22 dólares por cada dólar de ingresos.
¿Cuánto se ha comprometido a gastar OpenAI? Los compromisos de infraestructura plurianuales reportados ascienden a aproximadamente 1,15 billones de dólares repartidos entre unos siete proveedores hasta 2035, con algo así como entre 80.000 y 100.000 millones de dólares anuales que vencerán durante los próximos cinco años.
¿Por qué es importante esto para la economía? Porque gran parte del gasto de capital en IA que frena el crecimiento se debe a la demanda de OpenAI. Si sus compromisos flaquean, el efecto se extiende a los fabricantes de chips, los proveedores de servicios en la nube y los sectores energético y de la construcción que les prestan servicios.
La perspectiva del analista de modelos de negocio
La advertencia de que el mercado refleja la economía es correcta, pero apunta demasiado alto. La vulnerabilidad no reside en el sentimiento generalizado de los inversores, sino en una brecha contractual específica entre las promesas de una empresa y sus resultados financieros. OpenAI se ha comprometido a gastar como las empresas más rentables del mundo, mientras que obtiene ingresos como una startup de rápido crecimiento pero profundamente deficitaria, y está pidiendo a los mercados públicos que cubran esa diferencia.
Eso puede funcionar. Los ingresos se acumulan rápidamente, los costos de computación podrían disminuir y una exitosa salida a bolsa reabastece las reservas. Pero solo funciona si nada falla en esa secuencia. La incómoda verdad, oculta tras los análisis macroeconómicos, es que el aterrizaje suave de la economía ahora depende de que un modelo de negocio de suscripción para consumidores financie una expansión a escala industrial. Cuando el pilar fundamental de todo un auge económico es un único conjunto de contratos firmados a tres o cuatro veces los ingresos, la pregunta honesta no es si se mantendrá, sino cuánto peso puede soportar antes de ceder.
Los informes y datos provienen de The New York Times, The Information, Sacra, FutureSearch, Forbes y las propias divulgaciones de OpenAI, desde el primer trimestre de 2026 hasta mediados de 2026. Las cifras de ingresos corresponden a la tasa anualizada, salvo que se indique lo contrario.