
La lista de designaciones de Washington solo puede castigar a las contrapartes que necesitan dólares. Las refinerías independientes de China dejaron de necesitarlos hace años. El comercio solo se rompió cuando el instrumento pasó de ser financiero a físico.
El 24 de agosto, el secretario del Tesoro, Scott Bessent, anunció la "Operación Marginado Económico", que incluía aproximadamente 60 nuevas designaciones y cinco nuevos sectores sujetos a sanciones secundarias. Cabe destacar la ausencia de cualquier banco importante chino. Pekín respondió con furia. Sin embargo, lo que realmente interrumpió el flujo de crudo iraní hacia China no fue la lista de sanciones, sino el bloqueo naval reimplantado el 13 de julio. Las importaciones chinas de crudo iraní cayeron de alrededor de 1,34 millones de barriles diarios en el primer semestre del año a aproximadamente 534.000 en agosto. Las sanciones financieras regularon el comercio; la fuerza física lo detuvo.
Cuando se le preguntó el lunes por qué advertía a los socios comerciales de Irán en lugar de sancionarlos, Bessent dio una respuesta que explica más sobre el poder económico estadounidense que toda la conferencia de prensa: "¿Por qué querría yo hacer estallar el sistema financiero mundial?"
No se trata de un error. Es una declaración de precios. Estados Unidos posee la red de pagos dominante a nivel mundial, y el valor de poseerla es precisamente lo que limita su uso como arma. Todos los operadores de plataformas terminan aprendiendo lo mismo sobre su principal vendedor: se les puede prohibir el acceso, pero la prohibición resulta más costosa para el operador que para él.
Qué pasó
Bessent presentó la campaña en el Departamento del Tesoro el lunes, describiéndola como un día D económico y fijando como objetivo cortar todos los canales de sustento económico de Teherán. El Departamento del Tesoro identificó cinco sectores que, según afirma, sustentan la economía iraní: activos digitales, tecnología, oro, aviación y transporte marítimo, e impuso sanciones a casi 60 entidades, personas y buques. Las partes designadas tienen su sede en los Emiratos Árabes Unidos, Hong Kong, China continental, Singapur y Suiza.
Lo que no figuraba en la lista importaba más que lo que sí. Ninguna institución financiera china de importancia sistémica aparecía en ella. Al ser preguntado sobre si el gobierno emprendería acciones contra los bancos chinos, Bessent aludió a la diplomacia discreta y se negó a comprometerse. También anunció una acción contra una gran institución financiera internacional, cuyo nombre no reveló, para finales de semana, sin dar detalles.
Pekín respondió el martes, advirtiendo que tomaría todas las medidas necesarias para proteger sus propios intereses y acusando a Washington de desestabilizar las finanzas globales. Los medios estatales publicaron una caricatura editorial que representaba el uso de sanciones estadounidenses como una adicción.
El momento es inoportuno. Se espera que Xi Jinping visite Estados Unidos el próximo mes para conversar con el presidente Trump, y la moratoria de un año que China acordó sobre los controles a las exportaciones de tierras raras expira solo unas semanas después de esa reunión.
Mientras tanto, en el mercado físico, algo mucho más importante ya estaba sucediendo.
La historia de fondo
Durante cuatro décadas, el instrumento de sanciones estadounidense ha funcionado de la misma manera. Estados Unidos se encuentra en el centro de la compensación de dólares, por lo que puede amenazar con excluir a cualquier banco o empresa de las transacciones en dólares si esta opera con una entidad designada. La amenaza es el producto. El acceso es la moneda. La exclusión es la aplicación.
Estructuralmente, se trata de la misma lógica que permite a cualquier intermediario de pagos obtener una comisión sobre un volumen que no le pertenece, lo cual constituye la base de cómo las fintech generan ingresos. La diferencia radica en que el Tesoro cobra su comisión en cumplimiento normativo, en lugar de en puntos básicos.
Ese instrumento tiene un defecto del que se habla mucho menos de lo que debería: solo funciona con contrapartes que necesitan la red.
Las tres principales petroleras estatales chinas lo necesitan. Mantienen estrechas relaciones con bancos occidentales, deuda denominada en dólares, financiación internacional de proyectos y acciones cotizadas. Precisamente por eso se han mantenido al margen del crudo iraní.
Las refinerías independientes chinas, conocidas como las "teteras" de Shandong, no lo necesitan. Su financiación se canaliza principalmente a través de bancos regionales chinos más pequeños con relaciones limitadas con corresponsales estadounidenses, lo que protege el comercio de la presión de cumplimiento bancario impuesta por la OFAC. Gran parte de la liquidación se realiza en renminbi o criptomonedas. Los cargamentos se reetiquetan como malasios u omaníes y se transfieren de barco en barco frente a las costas de Malasia antes de llegar a los puertos chinos. Ningún eslabón de esa cadena pasa por una cuenta corresponsal en dólares.
Esto es lo que realmente logró una década de sanciones cada vez más severas. No detuvo el comercio, sino que lo clasificó. Cada ronda de sanciones eliminó a otro participante expuesto al dólar y dejó atrás a un grupo residual que, por definición, era inmune. Washington ha añadido más de 1000 entidades a la lista desde el inicio de este mandato presidencial, más de 400 de ellas vinculadas a Irán desde que comenzó la guerra el 28 de febrero. El flujo de dinero continuó, porque para entonces ya circulaba por balances a los que el arma no podía llegar.
El precedente que todos citan es el de 2012, cuando la administración Obama sancionó al Banco de Kunlun, un prestamista chino propiedad de la Corporación Nacional de Petróleo de China, por sus negocios con Irán. Aquello funcionó porque Kunlun formaba parte de la red. Los financistas de las empresas de financiación colectiva nunca lo fueron.
La puerta de salida también se ha ampliado. El Sistema de Pagos Interbancarios Transfronterizos de China liquidó aproximadamente 180 billones de yuanes en 2025 a través de 8,44 millones de transacciones y 1766 participantes. Aproximadamente el 30 % del comercio de China se liquida ahora en renminbi, frente al 10 % en 2017, y China y Rusia liquidan la inmensa mayoría de su comercio bilateral en monedas nacionales. Nada de esto desplaza al dólar. Todo ello reduce el número de transacciones que el dólar puede afectar.
El plan
Si se lee el anuncio de Bessent como un documento sobre capacidad en lugar de intención, dice algo diferente del comunicado de prensa.
La ampliación de las sanciones secundarias es una opción, no una acción. La describió como una advertencia y un reajuste de expectativas, con posibles sanciones en las próximas semanas si Irán no avanza o si sus socios no cumplen. Las 60 designaciones constituyen una estrategia de aplicación en la periferia: agentes navieros, intermediarios, plataformas de adquisición, buques. Son reales, acumulativas y no afectan directamente a las vías principales.
Las arterias nunca fueron el objetivo, porque atacarlas significa atacar a China, y China posee un instrumento de contramedida que Washington no puede igualar. Pekín dedicó la última guerra comercial a demostrar su control sobre minerales críticos y cadenas de suministro, y la prórroga para las tierras raras expira casi inmediatamente después de la reunión entre Xi y Trump. Confrontar a Pekín por el petróleo iraní pondría sobre la mesa la posibilidad de un bloqueo a las tierras raras durante una negociación que la administración quiere mantener viva.
Así pues, la administración recurrió a la única medida que no requiere el consentimiento de China. El 13 de julio reimplantó un bloqueo naval a los puertos iraníes.
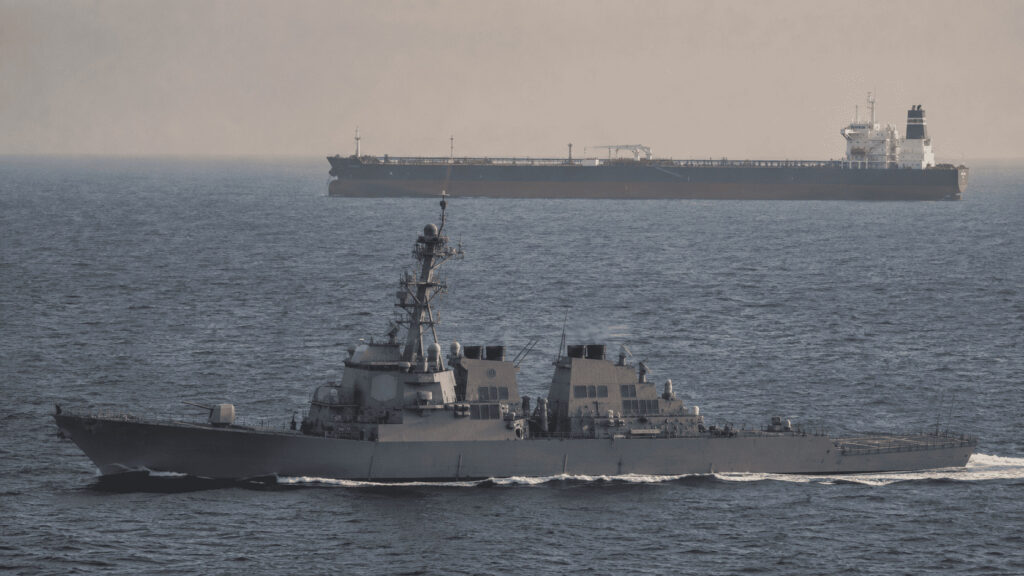
El Comando Central de Estados Unidos informó que las fuerzas estadounidenses han desviado 65 buques comerciales, inmovilizado tres y abordado dos desde que se reanudó el bloqueo, y no se ha visto ningún superpetrolero iraní cruzando el estrecho de Ormuz desde julio. Las reservas de crudo iraní almacenadas en buques fuera de la zona de bloqueo han caído a aproximadamente 80 millones de barriles, desde los cerca de 105 millones anteriores al 13 de julio. Las cifras preliminares de Kpler sitúan las importaciones chinas de crudo iraní en agosto en unos 534.000 barriles diarios, frente a los aproximadamente 823.000 de julio.
Seis meses de designaciones apenas modificaron la cifra. Seis semanas de buques de guerra la modificaron en más de la mitad.
El ángulo del modelo de negocio
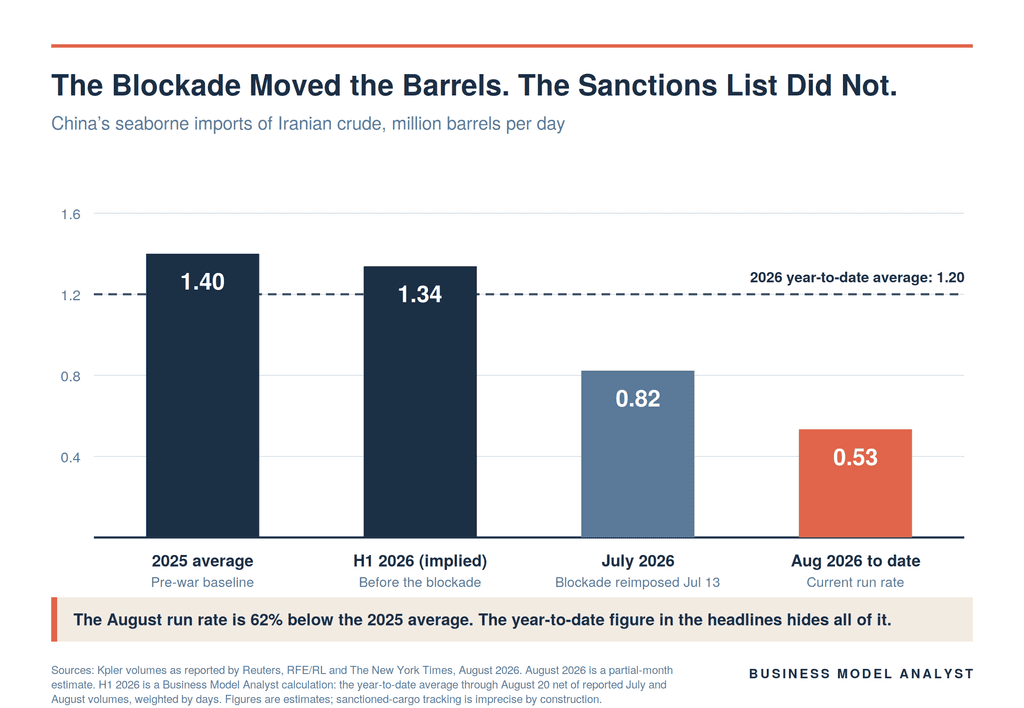
Comencemos con la cifra que todos citan. La cifra de Kpler en lo que va del año, de aproximadamente 1,2 millones de barriles por día, se describe como solo ligeramente inferior a la del mismo período del año pasado, y ese enfoque está teniendo un efecto enorme. Es un promedio obsoleto.
Hagamos los cálculos. Si el promedio acumulado del año hasta el 20 de agosto es de 1,20, julio registró 0,823 y agosto se sitúa en 0,534, entonces el primer semestre de 2026 debe haber promediado aproximadamente 1,34 millones de barriles diarios. En comparación con esa base implícita del primer semestre, la tasa de producción actual ha disminuido cerca de un 60 %. En comparación con el promedio de 1,4 millones de barriles para 2025, la disminución es de aproximadamente un 62 %. La cifra principal no refleja la situación actual, sino un período que finalizó hace seis semanas, distribuido a lo largo de siete meses.
Esa distinción lo explica todo, porque permite identificar qué instrumento funcionó.
Ahora bien, el efecto de segundo orden, que es donde esto se vuelve interesante para cualquiera que piense en modelos de negocio. La posición competitiva de las refinerías pequeñas radicaba en el descuento. Son refinerías de escala reducida, aproximadamente una quinta parte de la capacidad de refinación china, que no pueden competir con Sinopec o PetroChina en costos, escala o gama de productos. Carecen de las ventajas estructurales que hacen que una gran refinería integrada funcione, donde controlar todo, desde la cabeza del pozo hasta la bomba, es la esencia del modelo de negocio de ExxonMobil. Lo que tenían era acceso a una materia prima que nadie más quería, a un precio inferior al del mercado porque el vendedor no tenía otro comprador. El descuento no era una ventaja adicional. Era el modelo de negocio.
A principios de este mes, el crudo ligero iraní se ofrecía con un descuento de alrededor de 3 dólares por barril. En cuestión de días, se ofrecía con una prima de aproximadamente 2 dólares respecto al Brent de ICE. Esa variación de cinco dólares no reduce el margen de beneficio, sino que lo elimina. Un pequeño productor que compra crudo iraní con prima paga más de lo que una gran petrolera estatal paga por barriles totalmente legales, asumiendo además el riesgo de sanciones que las grandes petroleras se niegan a asumir. Los analistas ya observan que estas últimas se están decantando por el suministro brasileño e iraquí.
Analicemos las implicaciones. Durante años, las sanciones financieras estadounidenses fueron el mecanismo que generó el descuento. Eliminaron a los demás compradores de Irán, destruyeron su poder de negociación y otorgaron la concesión de precio resultante a cualquier contraparte dispuesta a asumir el riesgo de incumplimiento. En la práctica, el programa de sanciones transfirió el margen de Teherán a un grupo específico de refinerías privadas chinas, subvencionándolas. El bloqueo fue lo que finalmente eliminó la subvención, y está causando más daño al sector de refinación independiente de Shandong que una década de designaciones.
La lección fundamental que subyace a todo esto no tiene nada que ver con la geopolítica. Tu poder de imposición sobre cualquier contraparte se basa en una proporción: cuánto de su negocio pasa por ti, dividido entre cuánto del tuyo pasa por ellos. Cuando esa proporción es alta, tienes una plataforma. Cuando se invierte, existe el riesgo de concentración de clientes, y el término más elegante para esto es negociación. Bessent mencionó el denominador en voz alta el lunes cuando preguntó por qué querría desmantelar el sistema financiero. La red que tendría que dañar para castigar a China es la misma red que otorga fuerza al castigo.
La otra lección trata sobre la sustitución. Cada vez que se utiliza un arma de exclusión de la red, también se trata de una campaña de marketing para la alternativa. No porque la alternativa sea mejor, sino porque el costo de construirla deja de parecer teórico.
El riesgo
Existen argumentos sólidos en contra de esta interpretación, y vale la pena exponerlos claramente.
El dominio del dólar es indiscutible. El renminbi representa menos del 3 % de los pagos globales a través de SWIFT, frente al 51 % del dólar. Alrededor del 80 % del tráfico de CIPS aún depende de SWIFT para la mensajería. El sistema alternativo aún no es un sistema completo; es una cobertura.
El desplome de agosto podría no deberse únicamente al bloqueo. La demanda de teteras ya se estaba debilitando antes de julio. Las autoridades chinas permitieron a las empresas independientes con pérdidas reducir sus ritmos de producción en junio, las reservas de crudo y combustible eran suficientes, y Pekín ha estado endureciendo las cuotas de importación para las empresas independientes con el fin de consolidar el sector en torno a las grandes empresas estatales. Parte de lo que parece ser un éxito en la aplicación de la ley podría ser un fenómeno de la demanda disfrazado de un fenómeno de la oferta. Quienes basen su tesis en la cifra de 534.000 deberían mantenerla en secreto hasta que se publiquen los datos de septiembre.
La amenaza sigue siendo efectiva incluso sin ejecutarse. Aun sin designar a un banco chino importante, los bancos internacionales tienden a cumplir de antemano. Como señaló Han Lin, del Asia Group, los grandes bancos globales se volverán considerablemente más conservadores en sus transacciones con instituciones financieras chinas, porque nadie quiere poner a prueba a un regulador estadounidense. La disuasión ejercida a través de comités de riesgo privados no se refleja en el número de designaciones.
Los bloqueos son costosos y no son escalables. Desviar 65 buques es una operación militar con un costo operativo, riesgos legales y un límite máximo. Funciona en contra de Irán porque Irán no puede impugnarla. No existe ninguna versión de este instrumento que pueda aplicarse a un rival de igual nivel.
Y puede que no se mantenga. Los operadores de flotas clandestinas se han adaptado a todas las limitaciones anteriores. El transporte de carga sin transpondedores, el reabastecimiento de los depósitos flotantes o un fin negociado de la guerra permitirían que los barriles volvieran a estar en el agua rápidamente.
Preguntas rápidas
¿Las nuevas sanciones iban dirigidas a China? Solo de forma marginal. Más de una docena de pequeñas empresas de Hong Kong y China continental figuran en la lista. Ningún banco importante chino aparece en ella.
¿Por qué Washington no sanciona a los bancos chinos? Porque el daño colateral es mutuo. Las sanciones de 2018 contra Rusal, entonces el segundo mayor productor mundial de aluminio, desestabilizaron ese mercado. Un banco chino de importancia sistémica es muchísimo más grande. Pekín también mantiene controles a las exportaciones de tierras raras, cuya suspensión de un año expira justo después de la reunión entre Xi y Trump el próximo mes.
¿Están funcionando las sanciones? El bloqueo está funcionando. La lista de designaciones, basada únicamente en el volumen de flujos, tiene un historial deficiente frente a contrapartes sin exposición al dólar.
¿Qué consecuencias tiene esto para las refinerías de petróleo de pequeña escala? Elimina su razón de ser. Compiten con materias primas sancionadas a precios reducidos, no con escala ni eficiencia. Con el crudo iraní cotizando brevemente por encima del Brent, esa ventaja se invierte y se ven obligadas a asumir el riesgo de incumplimiento normativo sin recibir compensación alguna.
¿Está perdiendo poder el dólar? Todavía no, y no según estas cifras. Lo que sí está perdiendo es alcance. El número de transacciones que deben pasar por una cuenta corresponsal en dólares sigue disminuyendo, y cada medida coercitiva lo reduce un poco más.
La perspectiva del analista de modelos de negocio
En la vida de toda plataforma dominante, llega un momento en que el mecanismo de ejecución deja de ser una herramienta de presión y se convierte en un punto vulnerable. Esto se hace evidente cuando el operador deja de aplicar medidas coercitivas contra las contrapartes más grandes y comienza a negociar con ellas, mientras continúa aplicando medidas enérgicas contra las pequeñas, que no pueden defenderse. Sesenta agentes marítimos y un puñado de empresas fantasma de Hong Kong fueron sancionados el lunes. Los bancos que gestionaban el dinero real no lo fueron.
Eso no es incompetencia. Es una interpretación racional de una proporción que ha variado. La red del dólar sigue siendo la infraestructura económica más valiosa del planeta, y la razón por la que no se puede usar con toda su potencia contra China es que usarla con toda su potencia acabaría con su monopolio. El arma y el activo son el mismo objeto.
Por eso, lo interesante de esta semana no es la rueda de prensa, sino que, cuando Washington realmente necesitaba mover barriles en lugar de titulares, no recurrió a la vía del pago. Envió barcos. El apalancamiento financiero es un impuesto sobre un canal que controlas. El apalancamiento físico es una limitación para una cadena de suministro. Una vez que tu contraparte abandona tu canal, solo queda el segundo que puedes utilizar.
Todo operador que gestione una plataforma debería interpretar esto como una advertencia sobre su propio margen de beneficio. El poder de fijación de precios no es una característica permanente de una red. Depende del número de participantes que aún deben estar en ella, y esa población se reduce silenciosamente en los extremos, un participante a la vez, mucho antes de que alguien anuncie su retirada.