
La empresa emergente de baterías domésticas del heredero de Michael Dell recaudó otros mil millones de dólares. Su secreto reside en que es propietaria de cada unidad que instala, convirtiendo 23.000 patios traseros en una central eléctrica bajo su control.
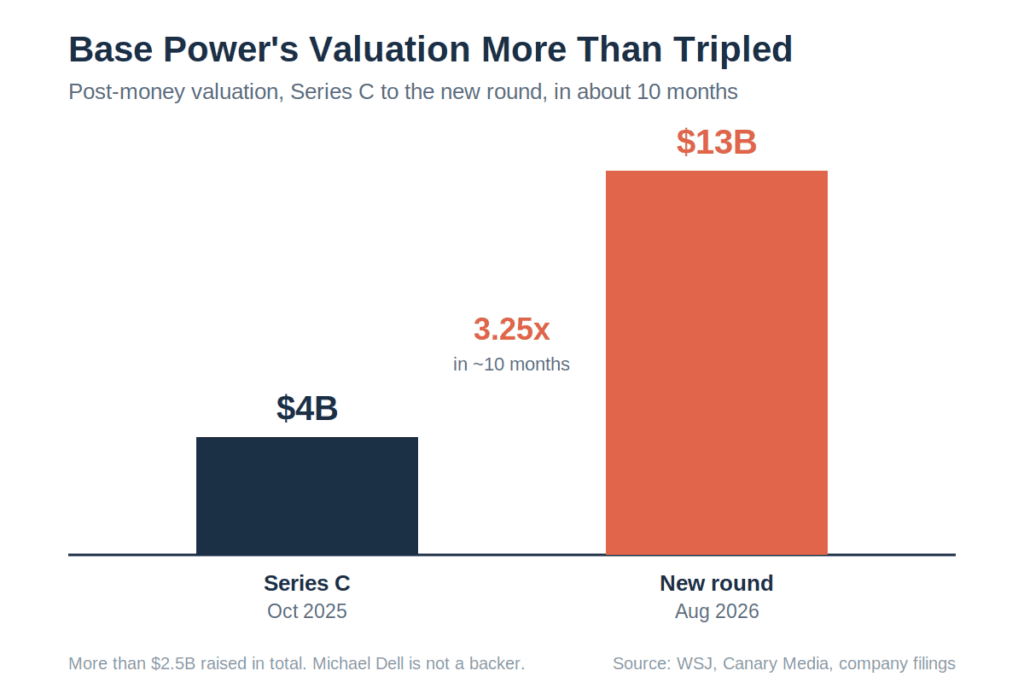
Base Power ahora vale 13 mil millones de dólares, y lo logró ofreciendo a los propietarios de viviendas una batería que se niega a venderles. La startup de Austin, dirigida por Zach Dell, hijo de Michael Dell, cerró una nueva ronda de financiación de mil millones de dólares que triplicó con creces su valoración, que pasó de 4 mil millones de dólares en octubre pasado. Es propietaria del hardware, lo mantiene en su propio balance y registra los ingresos de tres maneras distintas a partir de una sola caja instalada en el jardín. Esa estructura, no el nombre Dell, es lo que realmente importa.
Base Power recaudó mil millones de dólares con una valoración de 13 mil millones de dólares, superando así los 2.500 millones de dólares de financiación total. La compañía ha instalado más de 23 000 baterías en Texas y el área metropolitana de Chicago, y realiza aproximadamente 100 instalaciones diarias, un ritmo que planea duplicar para finales de año. Su ventaja competitiva reside en un modelo de negocio más cercano al de un operador de torres de telefonía móvil que al de una marca de electrónica de consumo: Base nunca vende la batería, por lo que cada unidad instalada se convierte en un activo generador de ingresos que conserva.
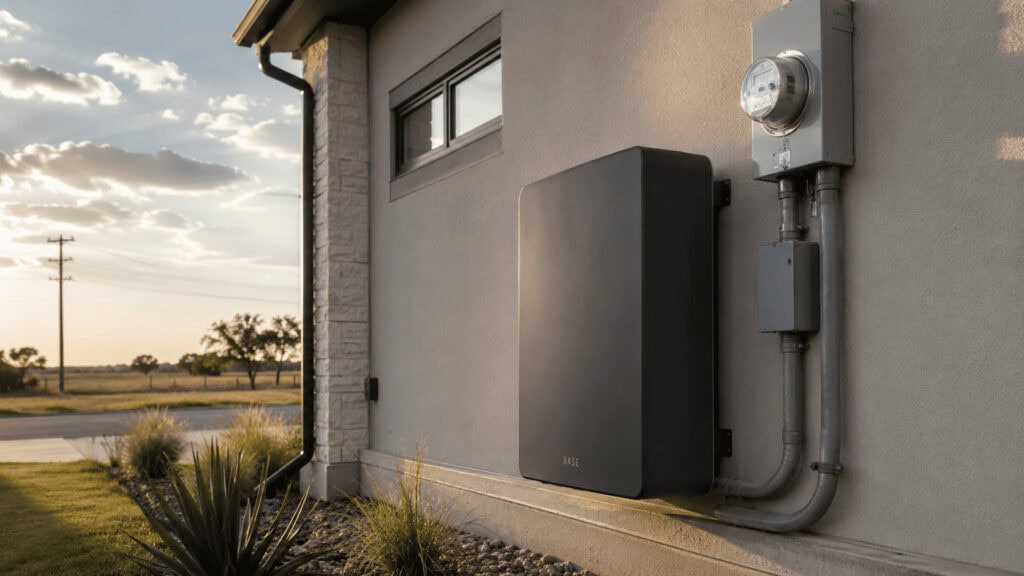
A pocos pasos de una antigua imprenta en el antiguo edificio del Austin American-Statesman, robots y operarios ensamblan baterías destinadas a los patios traseros de las casas. Hace tres años, la empresa instaló su primera unidad en la casa de un amigo en Dallas y tuvo que buscar un electricista en Craigslist, quien aceptó 500 dólares en efectivo. La batería más reciente se instala en menos de una hora gracias a un diseño modular precableado. La ambición creció con el proceso: Dell quiere construir la próxima gran compañía eléctrica de Estados Unidos, una caja del tamaño de un compresor de CA a la vez.
Qué pasó
Base Power confirmó una ronda de financiación de 1.000 millones de dólares el 3 de agosto de 2026, elevando su valoración a 13.000 millones de dólares. Ribbit Capital, Addition, Valor Equity Partners y el Grupo de Inversión Estratégica de JPMorgan Chase lideraron la ronda. Michael Dell no es inversor. Su hijo Zach cofundó y dirige la empresa.
La recaudación de fondos sigue en ascenso. Base cerró una ronda de financiación Serie C de 1.000 millones de dólares con una valoración de 4.000 millones de dólares en octubre de 2025, seis meses después de una ronda Serie B de 200 millones de dólares. Fundada en 2023, se convirtió en una empresa unicornio en dos años. El capital total recaudado supera ahora los 2.500 millones de dólares.
El dinero se destina a un solo fin: instalar más baterías en más hogares. Base cuenta con aproximadamente 550 megavatios-hora instalados, lo que equivale a un gran proyecto de almacenamiento a escala industrial, pero distribuidos en decenas de miles de viviendas en lugar de un único recinto vallado. Emplea a unas 500 personas y está construyendo una fábrica en Austin para fabricar su propio hardware.
La historia de fondo
Zach Dell cofundó Base con Justin Lopas, exdirector de fabricación de Anduril Industries. Esta combinación es crucial. Anduril se labró una reputación por su producción de hardware integrada verticalmente y de rápida iteración, y Lopas aportó esa disciplina a un producto que debe ser económico, fiable y escalable. Antonio Gracias, de Valor Equity Partners, uno de los primeros inversores de Tesla y SpaceX, se unió al capital social y elogió al equipo y su enfoque de fabricación.
El hardware evolucionó a lo largo de tres generaciones. Las primeras unidades ofrecían unos 25 kilovatios-hora de almacenamiento. Los módulos que se están lanzando ahora ofrecen 39,2 kilovatios-hora, suficiente para unas 36 horas de respaldo para la mayoría de los hogares. Base diseña y fabrica la última generación internamente en su fábrica de Austin, en parte para controlar los costos y en parte para cumplir con las regulaciones federales que limitan los créditos fiscales para baterías con un alto contenido de componentes chinos.
El plan
Dell quiere expandir Base a más estados y, eventualmente, al extranjero. Se instaló en el área de Chicago a principios de este año y considera a Texas como su punto de partida, no como su límite máximo. La fábrica está diseñada para aumentar la producción lo suficiente como para mantener el ritmo de 100 instalaciones diarias.
La expansión está experimentando un auge sin precedentes. En el primer trimestre, Estados Unidos instaló 3,3 gigavatios de almacenamiento de energía en baterías, lo que equivale a 8,4 gigavatios-hora de capacidad energética, según la American Clean Power Association y Wood Mackenzie. El segmento de baterías domésticas alcanzó los 1,3 gigavatios-hora, un récord en la industria. La competencia se está intensificando: NRG Energy se asoció con Sunrun para ofrecer paquetes combinados de energía solar y almacenamiento, y Tesla continúa expandiendo su presencia en el mercado residencial con Powerwall.
El ángulo del modelo de negocio
Aquí es donde Base se diferencia del resto. Utiliza dos modelos, y ambos dependen de la propiedad.
En mercados desregulados como Texas, Base actúa como su proveedor minorista de electricidad. Instala la batería sin costo alguno para usted, le vende energía a precios inferiores al promedio y se queda con el equipo. Cuando la red funciona con normalidad, Base agrupa miles de estas baterías y las descarga en el sistema durante los períodos de máxima demanda, cuando los precios mayoristas se disparan, para luego recargarlas cuando la energía es barata. En caso de un apagón, la misma batería le proporciona energía de respaldo. Un solo activo, tres fuentes de ingresos: margen minorista en su factura, ingresos por arbitraje y servicios de red provenientes del conjunto de baterías, y el valor de fidelización del cliente por ser la empresa que mantiene su luz encendida.
El segundo modelo se dirige a las empresas de servicios públicos reguladas y municipales, así como a las cooperativas eléctricas. En el oeste de Texas, El Paso Electric solicitó a los propietarios de viviendas en sus líneas de distribución más congestionadas que instalaran baterías Base. La empresa de servicios públicos es propietaria de la batería, la instala en el lado de la red del medidor y paga al propietario un incentivo de 250 dólares, además de energía de respaldo. Un medidor independiente registra la carga y descarga, por lo que la factura del cliente permanece inalterada. La directora ejecutiva de El Paso Electric, Kelly Tomblin, explicó la economía con una analogía hotelera: una empresa de servicios públicos construye para los pocos días de calor intenso en los que la demanda se dispara de 1000 megavatios a más de 2500, y luego cobra a todos durante todo el año para pagar por la capacidad utilizada solo unos pocos días al año. Las baterías le permiten evitar construir para ese pico de demanda.
Ambos modelos apuntan a la misma conclusión. Base no es una empresa de dispositivos. Es un operador de centrales eléctricas distribuidas que, casualmente, utiliza tu patio trasero como emplazamiento. Es la misma estrategia que se aplica a las torres de telefonía móvil: poseer el activo físico, distribuirlo en miles de ubicaciones y monetizar el conjunto. Tesla te vende una Powerwall y obtiene un margen de beneficio único por el hardware. Sunrun te alquila energía solar con almacenamiento mediante una suscripción de décadas centrada en la generación. Base prioriza el almacenamiento, conserva el activo y, además, actúa como tu proveedor de energía.
El riesgo
El modelo que hace interesante a Base también lo hace frágil. Ser propietario de todas las baterías implica que Base asume el costo de cada una. El crecimiento no libera efectivo, sino que consume más, razón por la cual la empresa sigue recaudando rondas de financiación multimillonarias. Sunrun aplicó la misma estrategia de propiedad de activos en el sector solar y recurrió en gran medida a la financiación de proyectos sin recurso para su financiación. Es probable que Base necesite el mismo mecanismo de deuda, y esto solo funcionará si las baterías generan los flujos de efectivo que el modelo presupone.
Luego está el precio. Las proyecciones reportadas sitúan los ingresos de Base en 2026 cerca de los 70 millones de dólares. Una valoración de 13 mil millones de dólares sobre esa cifra supera las 180 veces los ingresos. Esto representa una apuesta a que la capacidad instalada se convierta en una flota gestionable con un valor comparable al de una empresa de servicios públicos, no en el estado de resultados de este año. BMA ha señalado el mismo patrón en Tesla, donde la valoración se desvincula de las operaciones actuales y se basa en un futuro que debe materializarse. Si las instalaciones se estancan, si los ingresos por servicios a la red son inferiores a lo esperado o si el aumento de la producción interna se ralentiza, el múltiplo se revaloriza rápidamente.
La competencia y la regulación aumentan la presión. Tesla y la alianza NRG-Sunrun buscan captar a los mismos propietarios. Las compañías eléctricas pueden construir sus propios sistemas de almacenamiento. Y el modelo más rentable de Base, el de proveedor minorista, depende de mercados desregulados como el de ERCOT. La expansión a territorios regulados la empuja hacia el modelo de asociación con compañías eléctricas, donde la compañía es propietaria de la batería y Base recibe una pequeña parte de las ganancias.
Preguntas rápidas
¿Base Power te vende la batería? No. Base es propietaria del hardware y lo mantiene en su balance. Tú obtienes tarifas de electricidad más bajas y energía de respaldo, no un dispositivo de tu propiedad.
¿Cómo gana dinero Base? De tres maneras por cada batería que posee: margen como proveedor minorista de energía, ingresos por la agregación y el despacho de la flota durante los períodos de máxima demanda, y tarifas de las compañías eléctricas que utilizan las baterías para aliviar la congestión de la red.
¿Cuál es el valor actual de Base? 13.000 millones de dólares, frente a los 4.000 millones de octubre de 2025. En total, ha recaudado más de 2.500 millones de dólares.
¿Está involucrado Michael Dell? No. Michael Dell no es inversor. Su hijo, Zach Dell, es cofundador y director ejecutivo.
La perspectiva del analista de modelos de negocio
Base Power vende comodidad y adquiere un activo. El propietario obtiene una factura más baja, una batería de respaldo y ningún costo inicial de hardware. Base obtiene un dispositivo propio, que controla y gestiona, un nodo en una flota que está integrando en una central eléctrica virtual. La valoración de 13 mil millones de dólares no cubre el costo de las baterías, sino la posibilidad de que 23.000 unidades se conviertan en 2,3 millones, y que una empresa propietaria de millones de activos de almacenamiento distribuido se asemeje a una compañía eléctrica sin la infraestructura tradicional.
Esa opción es real, y el impulso de la demanda que la respalda también lo es. Antonio Gracias expuso el panorama macroeconómico sin rodeos: el crecimiento del PIB estadounidense alcanzará el límite de la energía disponible. El almacenamiento distribuido es una forma de superar ese límite sin necesidad de construir una central eléctrica de respaldo que permanezca inactiva 350 días al año.
El problema radica en que las empresas operadoras de flotas son grandes generadoras de capital al principio y solo generan efectivo más adelante, si la rentabilidad por unidad se mantiene. Base aún se encuentra en la fase inicial de desarrollo, financiando su expansión con capital propio a un múltiplo que presupone una ejecución casi impecable. Las baterías son baratas de instalar. El modelo es caro de expandir. Que Base se convierta en la próxima gran compañía eléctrica de Estados Unidos o en un ejemplo aleccionador con una financiación muy elevada depende de una cifra que nadie puede ver todavía: lo que una batería Base madura y completamente desplegada genera a lo largo de su vida útil, menos el coste de instalación. Todo lo que hay en esos 13.000 millones de dólares es una apuesta a ese margen.
Fuente: The Wall Street Journal, “Zach Dell recauda fondos para instalar una batería en tu patio trasero” (3 de agosto de 2026), con datos adicionales de Canary Media, Sacra y comunicados de la empresa.